Artigos sobre programação na linguagem MQL5

Leia os artigos publicados aqui para aprender MQL5, a linguagem das estratégias de negociação. A maioria desses artigos foi escrita por vocês, membros da MQL5.community. Todos eles estão divididos em categorias para encontrar respostas rápidas relacionadas a aspectos específicos da programação: "Integração", "Testador", "Estratégias de negociação" e muito mais.
Acompanhe as novas publicações e participe de suas discussões no Fórum!
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se

Indicadores alternativos de risco e rentabilidade em MQL5
Neste artigo, apresentaremos a implementação de vários indicadores de rentabilidade e risco, considerados alternativas ao índice de Sharpe, e exploraremos curvas de patrimônio líquido hipotéticas para analisar suas características.

Algoritmos de otimização populacionais: Algoritmo de otimização de cuco (COA)
O próximo algoritmo que abordaremos será a otimização de busca de cuco usando voos Levy. Este é um dos algoritmos de otimização mais recentes e um novo líder na tabela de classificação.


Quem é quem na MQL5.community?
O site MQL5.com o lembra muito bem disso! Quantos dos seus tópicos são épicos, quão popular são os seus artigos e quantas vezes seus programas na base do código são baixados - esta é apenas uma pequena parte do que é lembrado em MQL5.com. Suas realizações estão disponíveis no seu perfil, mas e o quadro geral? Neste artigo, vamos mostrar o quadro geral de todas as conquistas do membros da MQL5.community.


Analisando as razões pelas quais alguns EAs fracassam
Neste artigo, analisaremos dados de moedas e tentaremos entender com isso por que os Expert Advisors podem mostrar bons resultados em alguns intervalos e, ao mesmo tempo, ter um desempenho ruim em outros.

Estruturas em MQL5 e formas de imprimir seus dados
Neste artigo, examinaremos as estruturas MqlDateTime, MqlTick, MqlRates, MqlBookInfo e as maneiras de imprimir os dados dessas estruturas. Para imprimir todos os campos de uma estrutura, existe a função padrão ArrayPrint(), que exibe os dados contidos em um array com o tipo da estrutura processada em um formato de tabela conveniente.

Trabalhando com séries temporais na biblioteca DoEasy (Parte 55): classe-coleção de indicadores
Neste artigo, continuaremos a desenvolver as classes de objetos-indicadores e suas coleções. Para cada objeto-indicador vamos criar uma descrição e ajustar a classe-coleção para armazenamento sem erros e recuperação de objetos-indicadores a partir da lista-coleção.

Trabalhando preços na biblioteca DoEasy (Parte 63): livro de ofertas, classe de ordem abstrata do livro de ofertas
Neste artigo, começaremos a desenvolver funcionalidades para trabalhar com o livro de ofertas. Criaremos uma classe de objeto para uma ordem abstrata do livro de ofertas e dos seus herdeiros.


Ciência de Dados e Aprendizado de Máquina (Parte 06): Gradiente Descendente
O gradiente descendente desempenha um papel significativo no treinamento das redes neurais e muitos algoritmos de aprendizado de máquina. Ele é um algoritmo rápido e inteligente, apesar do seu trabalho impressionante, ele ainda é mal interpretado por muitos cientistas de dados, vamos ver do que ele se trata.


Criação de Previsões de Séries Temporais Usando Redes Neurais LSTM: Normalizando Preço e Tokenizando o Tempo
Este artigo descreve uma estratégia simples para normalizar os dados de mercado usando o intervalo diário e treinar uma rede neural para aprimorar as previsões de mercado. Os modelos desenvolvidos podem ser utilizados em conjunto com estruturas de análise técnica existentes ou de forma independente para auxiliar na previsão da direção geral do mercado. A estrutura delineada neste artigo pode ser ainda mais refinada por qualquer analista técnico para desenvolver modelos adequados para estratégias de negociação manuais e automatizadas.

Outras classes na biblioteca DoEasy (Parte 68): classe de objeto-gráfico e classes de objetos-indicadores na janela do gráfico
Neste artigo, continuaremos a desenvolver a classe do objeto-gráfico. Vamos adicionar uma lista de objetos-janelas, onde, por sua vez, estarão disponíveis as listas de indicadores colocados nestas.


GIT: Mas que coisa é esta ?
Neste artigo apresentarei uma ferramenta de suma importância para quem desenvolve programas. Se você não conhece GIT, veja este artigo para ter uma noção do que se trata, tal ferramenta. E como usá-la junto ao MQL5.


Como desenvolver um sistema de negociação baseado no indicador Fractais
Aqui está um novo artigo da nossa série sobre como projetar um sistema de negociação com base nos indicadores técnicos mais populares. Nós aprenderemos um novo indicador que é o indicador Fractais e aprenderemos como desenvolver um sistema de negociação baseado nele para ser executado na plataforma MetaTrader 5.


Aprendendo a construindo um EA que opera de forma automática (Parte 05): Gatilhos manuais (II)
Aprenda como criar um EA que opera de forma automática, isto de forma simples e o mais seguro possível. No final daquele artigo, pensei que seria adequado permitir o uso do EA, de uma maneira manual, pelo menos por um tempo.

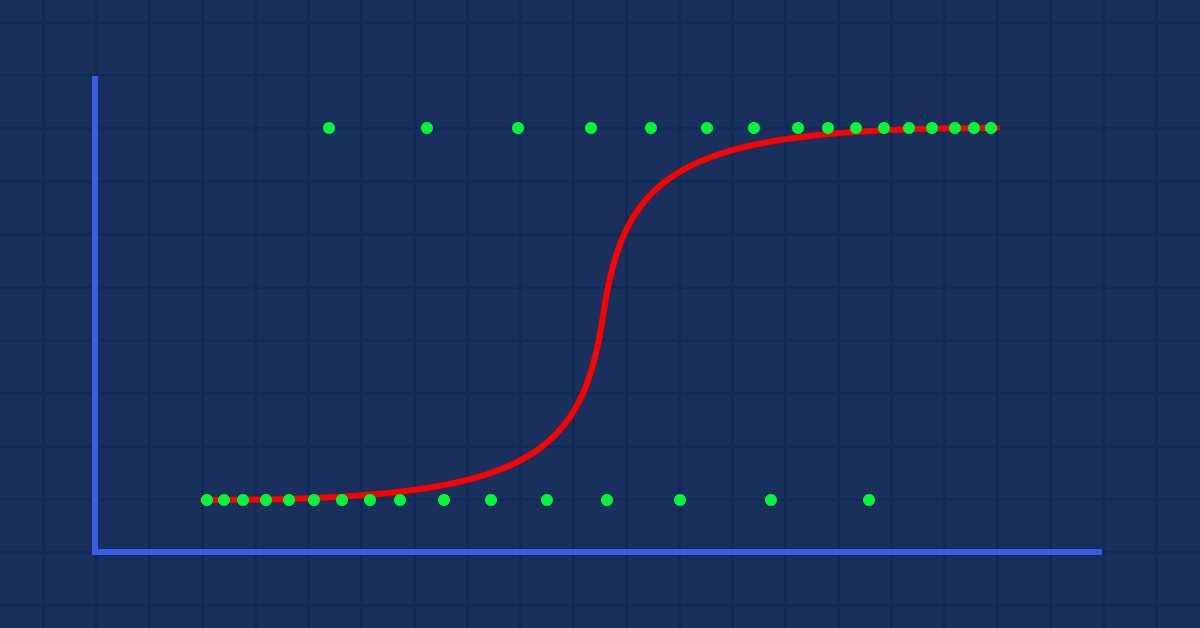
Ciência de Dados e Aprendizado de Máquina (Parte 02): Regressão Logística
A classificação de dados é uma coisa crucial para um algotrader e um programador. Neste artigo, nós vamos nos concentrar em um dos algoritmos de classificação logística que provavelmente podem nos ajudar a identificar os Sims ou Nãos, as Altas e Baixas, Compras e Vendas.

Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 04): Ajustando as coisas (II)
Vamos continuar a criação do sistema e controle. Já que sem uma forma de controlar o serviço, fica muito complicado dar algum outro passo a fim de melhorar algo no sistema.

Redes neurais de maneira fácil (Parte 87): Segmentação de séries temporais
A previsão desempenha um papel importante na análise de séries temporais. No novo artigo, falaremos sobre as vantagens da segmentação de séries temporais.

Construa Expert Advisors Auto-Otimizáveis em MQL5
Construa expert advisors que olhem para frente e se ajustem a qualquer mercado.

Gradient boosting no aprendizado de máquina transdutivo e ativo
Neste artigo, nós consideraremos os métodos de aprendizado de máquina ativo que se baseiam em dados reais e discutiremos seus prós e contras. Talvez você considere esses métodos úteis e os inclua em seu arsenal de modelos de aprendizado de máquina. A transdução foi introduzida por Vladimir Vapnik, que é o coinventor da Support-Vector Machine (SVM).

Gráficos na biblioteca DoEasy (Parte 79): classe para o objeto quadro-de-animação e seus objetos herdeiros
Neste artigo, desenvolveremos uma classe para um quadro de animação e seus herdeiros. A classe permitirá desenhar formas, bem como salvar e restaurar o plano de fundo.


Aprendendo a construindo um EA que opera de forma automática (Parte 06): Tipos de contas (I)
Aprenda como criar um EA que opera de forma automática, isto de forma simples e o mais seguro possível. Nosso EA, até o momento consegue trabalhar, em qualquer tipo de situação, mas para torná-lo automatizado, ele não está adequado, precisamos fazer algumas coisas.


Algoritmos de otimização populacionais: algoritmo de vaga-lumes
Vamos considerar o método de otimização de vaga-lumes (Firefly Algorithm, FA). Esse algoritmo evoluiu de um método desconhecido por meio de modificações para se tornar um líder real na tabela de classificação.

Como desenvolver um sistema de negociação baseado no indicador Gator Oscillator
Um novo artigo em nossa série sobre como aprender a desenvolver um sistema de negociação baseado nos indicadores técnicos mais populares será sobre o indicador técnico Gator Oscillator e como criar um sistema de negociação por meio de estratégias simples.

Resultados do MQL5 Market para o primeiro trimestre de 2013
Desde sua fundação, a loja de robôs de negociação e indicadores técnicos MQL5 Market já atraiu mais de 250 desenvolvedores que publicaram 580 produtos. O primeiro trimestre de 2013 acabou se tornando de grande sucesso para alguns vendedores do MQL5 Market que conseguiram ganhar bons lucros vendendo seus produtos.

Como desenvolver um sistema de negociação baseado no indicador Williams PR
Bem-vindo a este novo artigo em nossa série sobre como aprender a desenvolver um sistema de negociação com base nos indicadores técnicos mais populares da MQL5. Neste artigo, nós aprenderemos como desenvolver um sistema de negociação pelo indicador %R de Williams.


Otimização paralela pelo método de enxame de partículas (Particle Swarm Optimization)
Este artigo descreve uma forma de otimização rápida por meio do método de enxame de partículas e apresenta uma implementação em MQL pronta para ser utilizada tanto no modo thread único dentro do EA quanto no modo multi-thread paralelo com complemento que executado nos agentes locais do testador.

Explorando a magia dos períodos de negociação com o auxílio do Frames Analyzer
Bem, o Frames Analyzer é uma ferramenta para analisar quadros de otimização durante o processo de otimização de parâmetros quer seja no testador de estratégia ou fora do mesmo. Ele permite ler arquivos MQD ou bancos de dados criados após a otimização de parâmetros e compartilhar esses resultados com outros usuários da ferramenta. Ele é projetado para auxiliar a melhorar estratégias de negociação conjuntamente. Adicionalmente, é bom mencionar que quadro de otimização é um conjunto de dados que contém informações sobre as condições de mercado em um determinado momento, como preços, volumes, indicadores técnicos, entre outros, que são usados para avaliar e comparar a eficácia de diferentes estratégias de negociação.

Usando a API de Dados JSON em seus projetos MQL
Imagine que você pode usar dados que não estão disponíveis no MetaTrader, você só obtém dados de indicadores por análise de preços e análise técnica. Agora imagine que você pode acessar dados que levarão seu poder de negociação a um novo nível. Você pode multiplicar o poder do software MetaTrader se misturar a saída de outros softwares, métodos de análise macroeconômica e ferramentas ultra-avançadas por meio da API de dados. Neste artigo, vamos ensinar como usar APIs e apresentar serviços de dados API úteis e valiosos.

O MQL5 Market está fazendo um ano de idade
Já passou um ano desde o lançamento das vendas no Mercado MQL5. Foi um ano de trabalho duro, que transformou o novo serviço na maior loja de robôs de negociação e de indicadores técnicos para a plataforma MetaTrader 5.

Melhore os gráficos de negociação com uma interface gráfica interativa baseada em MQL5 (Parte III): Interface de negociação simples e móvel
Nesta série de artigos, exploramos a integração de interfaces gráficas interativas em painéis de negociação móveis no MQL5. Na terceira parte, usamos os desenvolvimentos das partes anteriores para transformar painéis de negociação estáticos em dinâmicos.


Desenvolvendo um sistema de Replay (Parte 32): Sistema de Ordens (I)
De todas as coisas desenvolvidas até aqui. Esta com toda a certeza, vocês também irão notar, e com o tempo irão concordar, que é a mais desafiadora de todas. O que temos de fazer é algo simples. Fazer com que o nosso sistema, simule o que um servidor de negociação efetua na prática. Isto de ter que implementar uma forma de simular, exatamente o que seria feito, pelo servidor de negociação, parece simples. Pelo menos nas palavras. Mas precisamos fazer isto de uma maneira, que para o usuário do sistema de replay / simulação, tudo venha a acontecer, de forma o mais invisível, ou transparente, possível.


Pairs Trade
Neste artigo, examinaremos o pairs trade, ou negociação de pares, principalmente seus princípios e perspectivas quanto à sua aplicação prática. Além disso, tentaremos criar uma estratégia baseada nele.

Trabalhando com séries temporais na biblioteca DoEasy (Parte 47): indicadores padrão multiperíodos multissímbolos
Neste artigo começaremos a desenvolver métodos para trabalhar com indicadores padrão, o que nos permitirá criar indicadores multissímbolos e multiperíodos padrão. Também adicionaremos o evento "Barras ausentes" às classes das séries temporais e descarregaremos o código do programa principal movendo as funções de preparação da biblioteca para a classe CEngine.

Trabalhando com preços e sinais na biblioteca DoEasy (Parte 65): coleção de livros de ofertas e classe para trabalhar com sinais MQL5.com
Neste artigo, criaremos uma classe-coleção de livros de ofertas para todos os símbolos e começaremos a desenvolver a funcionalidade para trabalhar com o serviço de sinais MQL5.com - criaremos uma classe objeto-sinal.

Criando uma Interface Gráfica de Usuário Interativa no MQL5 (Parte 1): Criando o Painel
Este artigo explora os passos fundamentais para criar e implementar um painel de Interface Gráfica de Usuário (GUI) utilizando a Linguagem MetaQuotes 5 (MQL5). Painéis utilitários personalizados melhoram a interação do usuário no trading, simplificando tarefas comuns e visualizando informações essenciais de trading. Ao criar painéis personalizados, os traders podem otimizar seu fluxo de trabalho e economizar tempo durante as operações de trading.

Desenvolvendo um EA de negociação do zero (Parte 17): Acessando dados na WEB (III)
Como obter dados da WEB para serem usados em um EA. Então vamos por as mãos na massa, ou melhor começar a codificar um sistema alternativo.


Integração MQL5: Python
Python é uma linguagem de programação bem conhecida e popular, com muitos recursos, especialmente nas áreas de finanças, ciência de dados, Inteligência Artificial e Aprendizado de Máquina. Python é uma ferramenta poderosa que também pode ser útil no trading. O MQL5 nos permite usar essa poderosa linguagem como uma integração para alcançar nossos objetivos de forma eficaz. Neste artigo, compartilharemos como podemos usar Python como uma integração no MQL5, depois de aprender algumas informações básicas sobre Python.

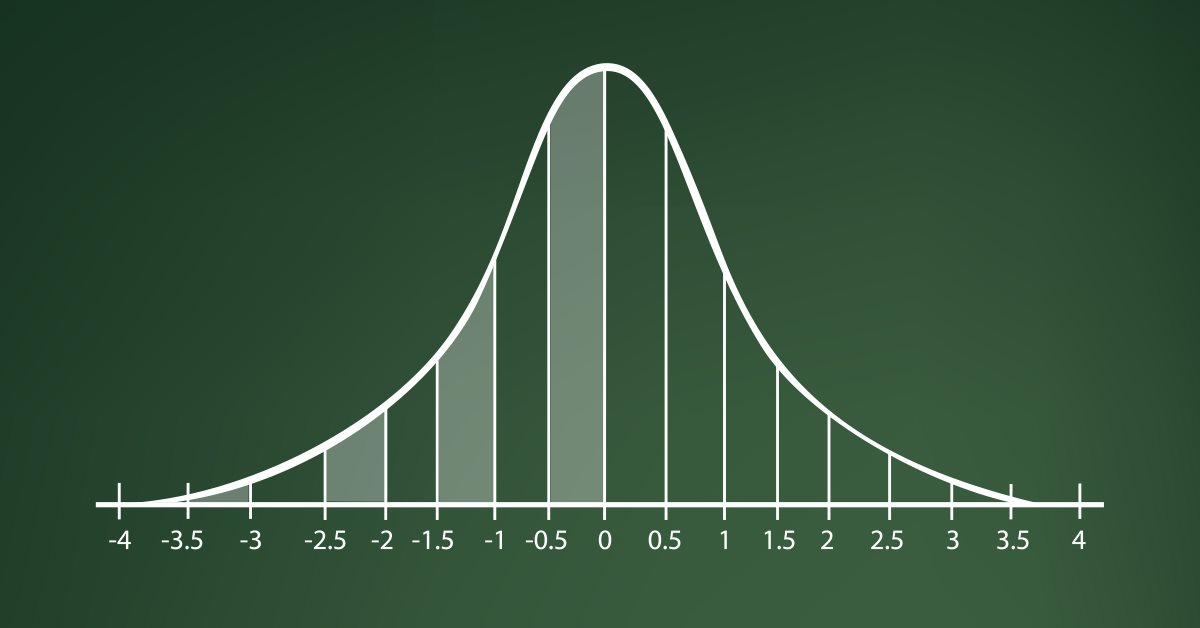
Como desenvolver um sistema de negociação baseado no indicador Desvio Padrão
Aqui está um novo artigo em nossa série sobre como desenvolver um sistema de negociação pelos indicadores técnicos mais populares na plataforma de negociação MetaTrader 5. Neste novo artigo, nós aprenderemos como desenvolver um sistema de negociação pelo indicador Desvio Padrão.


Modelos prontos para integrar indicadores nos Expert Advisors (Parte 2): Indicadores de volume e Bill Williams
Neste artigo, examinaremos os indicadores padrão das categorias Volumes e Bill Williams. Criaremos modelos prontos a serem usados em Expert Advisors, modelos esses que incluirão: declaração e configuração de parâmetros, inicialização/desinicialização de indicadores e recuperação de dados/sinais a partir de buffers de indicador em EAs.


Desenvolvendo um EA de negociação do zero (Parte 23): Um novo sistema de ordens (VI)
Deixando o sistema de ordens mais fluido. Aqui irei mostrar como e onde mudar no código para se ter algo mais fluído, onde você pode modificar os limites da posição muito mais rapidamente.

Modelo de regressão universal para previsão de preços do mercado (Parte 2): funções de processos transitórios naturais, sociais e de origem tecnológica
Este artigo é uma continuação lógica do anterior e é escrito para destacar suas conclusões ao longo da década seguinte à sua publicação, no que diz respeito às três funções de processos dinâmicos transitórios que descrevem os padrões de mudança de preços de mercado.