Artigos sobre programação na linguagem MQL5

Leia os artigos publicados aqui para aprender MQL5, a linguagem das estratégias de negociação. A maioria desses artigos foi escrita por vocês, membros da MQL5.community. Todos eles estão divididos em categorias para encontrar respostas rápidas relacionadas a aspectos específicos da programação: "Integração", "Testador", "Estratégias de negociação" e muito mais.
Acompanhe as novas publicações e participe de suas discussões no Fórum!
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se

Teoria das Categorias em MQL5 (Parte 2)
A Teoria das Categorias é um ramo diverso da Matemática e em expansão, sendo uma área relativamente recente na comunidade MQL5. Esta série de artigos visa introduzir e examinar alguns de seus conceitos com o objetivo geral de estabelecer uma biblioteca aberta que atraia comentários e discussões enquanto esperamos promover o uso deste campo notável no desenvolvimento da estratégia dos traders.


Anotação de dados na análise de série temporal (Parte 4): Decomposição da interpretabilidade usando anotação de dados
Esta série de artigos apresenta várias técnicas destinadas a rotular séries temporais, técnicas essas que podem criar dados adequados à maioria dos modelos de inteligência artificial (IA). A rotulação de dados (ou anotação de dados) direcionada pode tornar o modelo de IA treinado mais alinhado aos objetivos e tarefas do usuário, melhorar a precisão do modelo e até mesmo ajudar o modelo a dar um salto qualitativo!

Busca de padrões arbitrários em pares de moedas no Python com o uso do MetaTrader 5
Existem padrões repetitivos e regularidades no mercado cambial? Decidi criar meu próprio sistema de análise de padrões usando Python e MetaTrader 5. Uma espécie de simbiose entre matemática e programação para conquistar o Forex.


Arbitragem de swap no Forex: Montando uma carteira sintética e criando um fluxo estável de swaps
Quer saber como lucrar com a diferença entre taxas de juros? Neste artigo, veremos como usar a arbitragem de swap no Forex para obter uma renda estável todas as noites, criando uma carteira resistente às oscilações do mercado.


Redes neurais de maneira fácil (Parte 54): usando o codificador aleatório para exploração eficiente (RE3)
A cada vez que consideramos métodos de aprendizado por reforço, nos deparamos com a questão da exploração eficiente do ambiente. A solução deste problema frequentemente leva à complexificação do algoritmo e ao treinamento de modelos adicionais. Neste artigo, vamos considerar uma abordagem alternativa para resolver esse problema.


Desenvolvendo um EA multimoeda (Parte 3): Revisão da arquitetura
Nós já avançamos um pouco no desenvolvimento de um EA multimoeda com várias estratégias funcionando em paralelo. Com base na experiência acumulada, vamos revisar a arquitetura da nossa solução e tentar melhorá-la, antes que avancemos muito.


Implementação do mecanismo de breakeven em MQL5 (Parte 1): Classe base e modo de breakeven por pontos fixos
Neste artigo, analisamos a aplicação do mecanismo de breakeven (ponto de equilíbrio) em estratégias automatizadas na linguagem MQL5. Começaremos com uma explicação simples do que é o modo de breakeven, como ele é implementado e quais são suas possíveis variações. Em seguida, essa funcionalidade será integrada ao EA Order Blocks, criado por nós no último artigo sobre gerenciamento de riscos. Para avaliar a eficácia, faremos dois backtests sob determinadas condições: um com a aplicação do mecanismo de breakeven e outro, sem.

DoEasy. Controles (Parte 20): Objeto WinForms SplitContainer
Hoje começaremos a desenvolver o controle SplitContainer a partir da caixa de ferramentas do MS Visual Studio. Este elemento consiste em dois painéis separados por um separador móvel vertical ou horizontal.


MQL5 Trading Toolkit (Parte 3): Desenvolvimento de uma biblioteca EX5 para gerenciamento de ordens pendentes
Você aprenderá como desenvolver e implementar uma biblioteca EX5 abrangente para ordens pendentes em seu código ou projetos MQL5. Vamos analisar como importar e implementar essa biblioteca como parte de um painel de negociação ou interface gráfica do usuário (GUI). O painel de ordens do EA permitirá aos usuários abrir, acompanhar e excluir ordens pendentes por número mágico diretamente na interface gráfica exibida na janela do gráfico.

Funções de ativação de neurônios durante o aprendizado: chave para uma convergência rápida?
Este trabalho apresenta uma análise da interação entre diferentes funções de ativação e algoritmos de otimização no contexto do treinamento de redes neurais. A atenção principal está voltada para a comparação entre o ADAM clássico e sua versão populacional ao lidar com uma ampla gama de funções de ativação, incluindo as funções oscilatórias ACON e Snake. Mediante uma arquitetura MLP minimalista (1-1-1) e um único exemplo de treino, isola-se a influência das funções de ativação no processo de otimização, eliminando interferências de outros fatores. Propomos um método de controle dos pesos da rede por meio dos limites das funções de ativação e um mecanismo de reflexão de pesos, permitindo evitar problemas de saturação e estagnação no aprendizado.

Teoria das Categorias em MQL5 (Parte 15): Funtores com grafos
Este artigo continua a série sobre a implementação da teoria de categorias no MQL5, ele aborda os funtores como uma ponte entre grafos e conjuntos. Nesse escopo, voltaremos a analisar os dados de calendário e, apesar de suas limitações no uso do testador de estratégias, justificaremos o uso de funtores na previsão de volatilidade mediante correlação.


Rede neural na prática: Pseudo Inversa (I)
Aqui, vamos começar a ver como podermos implementar, usando MQL5 puro, o cálculo de pseudo inversa. Apesar do código que será visto, será de fato bem mais complicado, para os iniciantes, do que eu de fato gostaria de apresentar. Ainda estou pensando em como o explicar de forma simples. Veja isto como uma oportunidade de estudar um o código pouco comum. Então vá com calma. Sem pressa e correria. Mesmo que ele não vise ser eficiente e de rápida execução. O objetivo é ser o mais didático possível.

Reimaginando Estratégias Clássicas (Parte II): Rompimentos das Bandas de Bollinger
Este artigo explora uma estratégia de trading que integra a Análise Discriminante Linear (LDA) com Bandas de Bollinger, aproveitando previsões de zonas categóricas para gerar sinais estratégicos de entrada no mercado.

Como integrar o conceito de Smart Money (OB) em combinação com o indicador Fibonacci para entrada ideal na operação
As SMC (Order Block) são áreas-chave em que os traders institucionais realizam compras ou vendas significativas. Após uma movimentação considerável de preço, os níveis de Fibonacci ajudam a identificar um possível recuo desde o máximo recente de oscilação (swing high) até o mínimo de oscilação (swing low), de modo a determinar o ponto de entrada ideal na operação.


Aplicação do modelo Grey na análise técnica de séries temporais financeiras
Este artigo é dedicado ao estudo do modelo Grey, uma ferramenta promissora, capaz de ampliar as possibilidades do trader. Vamos considerar algumas formas de aplicar esse modelo na análise técnica e na construção de estratégias de negociação.

DoEasy. Controles (Parte 18): Preparando a funcionalidade para rolagem de guias no TabControl
Neste artigo colocaremos os botões de controle de rolagem de cabeçalhos no objeto WinForms TabControl caso a fileira de cabeçalhos não se ajuste ao tamanho do controle, e faremos o deslocamento da linha de cabeçalho quando clicamos no cabeçalho de uma guia cortada.

Busca com restrições — Tabu Search (TS)
O artigo analisa o algoritmo de busca tabu, um dos primeiros e mais conhecidos métodos meta-heurísticos. Exploraremos detalhadamente como o algoritmo funciona, desde a escolha da solução inicial até a exploração das soluções vizinhas, com foco no uso da lista tabu. O artigo cobre os aspectos-chave do algoritmo e suas particularidades.


Redes neurais em trading: Modelo multidimensional de ponta a ponta para previsão de séries temporais (Conclusão)
Apresentamos a parte final da série dedicada ao GinAR, um framework de redes neurais para previsão de séries temporais. Neste artigo, analisamos os resultados do teste do modelo com novos dados e avaliamos sua estabilidade em condições reais de mercado.


Como publicar código no CodeBase: Guia prático
Neste artigo, vamos analisar, com exemplos reais, como publicar diferentes tipos de programas para o terminal na Biblioteca de códigos-fonte em linguagem MQL5.

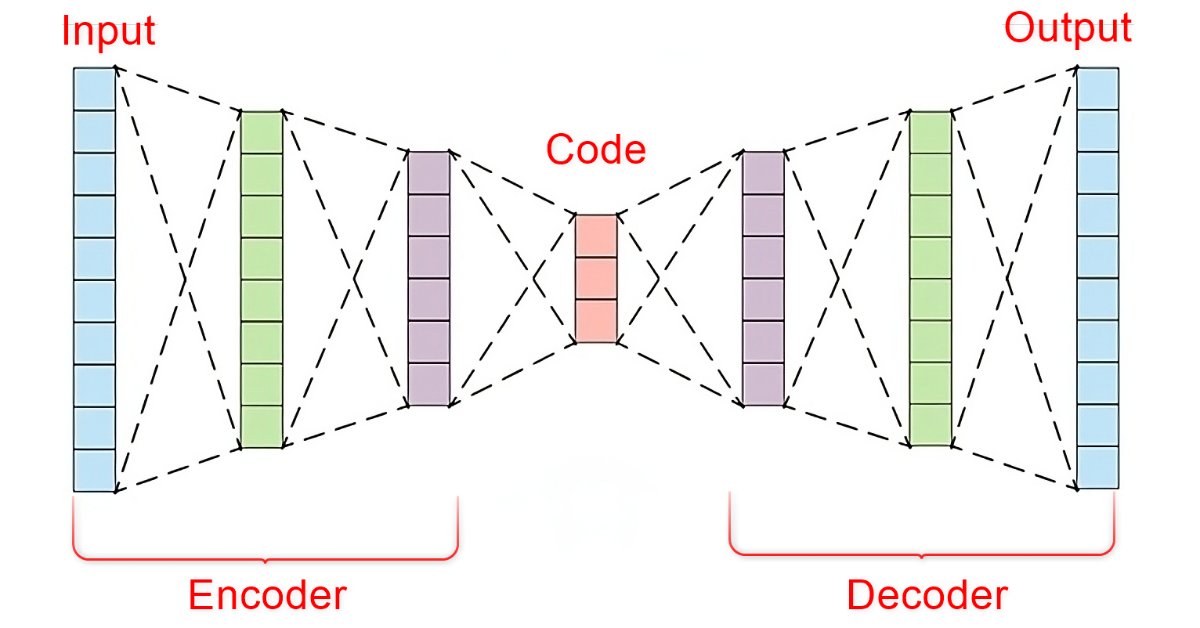
Data Science e Machine Learning (Parte 22): Aproveitando Redes Neurais Autoencoders para Operações Mais Inteligentes, Movendo-se do Ruído para o Sinal
No mundo acelerado dos mercados financeiros, separar sinais significativos do ruído é crucial para o sucesso nas operações de trading. Ao empregar arquiteturas sofisticadas de redes neurais, os autoencoders se destacam ao descobrir padrões ocultos dentro dos dados de mercado, transformando entradas ruidosas em insights acionáveis. Neste artigo, exploramos como os autoencoders estão revolucionando as práticas de trading, oferecendo aos traders uma ferramenta poderosa para melhorar a tomada de decisões e ganhar uma vantagem competitiva nos mercados dinâmicos de hoje.


Do básico ao intermediário: Sobrecarga
Este talvez será o artigo mais confuso para você iniciante. Já que aqui mostrarei que nem sempre, teremos em um mesmo código, todas funções e procedimentos com nomes exclusivos. Podemos sim ter funções e procedimentos com um mesmo nome e isto é conhecido como sobrecarga. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.

Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 16): Introduzindo a Teoria dos Quartis (II) — EA Intrusion Detector
Em nosso artigo anterior, apresentamos um script simples chamado "The Quarters Drawer." Com base nessa fundação, agora estamos dando o próximo passo ao criar um Expert Advisor (EA) de monitoramento para acompanhar esses quartis e fornecer supervisão em relação a possíveis reações do mercado nesses níveis. Junte-se a nós enquanto exploramos o processo de desenvolvimento de uma ferramenta de detecção de zonas neste artigo.


ADAM Populacional (estimativa adaptativa de momentos)
Este artigo apresenta a transformação do conhecido e popular método de otimização por gradiente ADAM em um algoritmo populacional e sua modificação com a introdução de indivíduos híbridos. A nova abordagem permite criar agentes que combinam elementos de soluções bem-sucedidas usando uma distribuição probabilística. A principal inovação é a formação de indivíduos híbridos populacionais, que acumulam de forma adaptativa informações das soluções mais promissoras, aumentando a eficácia da busca em espaços multidimensionais complexos.

Indicador de força e direção da tendência em barras 3D
Vamos considerar uma nova abordagem para analisar tendências de mercado, baseada em visualização tridimensional e análise tensora da microestrutura do mercado.


Desenvolvendo um sistema de Replay (Parte 60): Dando play no serviço (I)
Já faz um bom tempo que estamos mexendo apenas no indicadores. Mas agora chegou a hora de fazer o serviço voltar a executar o seu trabalho, a fim de que possamos ver o gráfico sendo construído com os dados informados. Mas como nem tudo é tão simples, será preciso ver para entender o que nos espera.


Fatorando Matrizes — Uma modelagem mais prática
Muito provavelmente você não tenha se dado conta, que a modelagem das matrizes estava um tanto quanto estranha. Já que não havia a indicação de linhas e colunas, mas apenas indicações de colunas. O que é muito estranho, quando se está lendo um código, que faz fatorações de matrizes. E se você estava esperando ver linhas e colunas sendo indicadas. Pode acabar ficando bastante confuso, no momento de tentar implementar a fatoração. Além do mais, aquela forma de modelar as matrizes, não é nem de longe a melhor maneira. Isto por que, quando modelamos matrizes daquela maneira, passamos a ter uma certa limitação, que nos obriga a usar outras técnicas, ou funções, que não seriam de fato necessárias. Isto quando a modelagem é feita de uma maneira um pouco mais adequada.

Redes neurais em trading: Representação linear por partes de séries temporais
Este artigo é um pouco diferente dos trabalhos anteriores desta série. Nele, discutiremos uma representação alternativa de séries temporais. A representação linear por partes de séries temporais é um método de aproximação de séries temporais usando funções lineares em pequenos intervalos.

Aprendendo MQL5 do iniciante ao profissional (Parte VI): Fundamentos da criação de EAs
O artigo dá continuidade à série para iniciantes. Aqui serão abordados os princípios básicos da construção de EAs. Primeiro, criaremos um EA que operará sem indicadores, usando ordens pendentes, depois, criaremos um segundo EA, baseado no indicador padrão MA, operando com ordens a preço atual. Parto do princípio de que você já não é totalmente iniciante e domina o material dos artigos anteriores.

Ciência de dados e aprendizado de máquina (Parte 29): Como selecionar os melhores dados de Forex para treinar IA
Neste artigo, analisamos em detalhes os aspectos importantes para a escolha dos dados mais relevantes e de qualidade do mercado Forex e para melhorar o desempenho dos modelos de inteligência artificial.


Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 9): Fluxo Externo
Este artigo explora uma nova dimensão de análise utilizando bibliotecas externas especificamente projetadas para análises avançadas. Essas bibliotecas, como o pandas, fornecem ferramentas poderosas para processar e interpretar dados complexos, permitindo que os traders obtenham percepções mais profundas sobre a dinâmica do mercado. Ao integrar essas tecnologias, podemos reduzir a lacuna entre dados brutos e estratégias acionáveis. Junte-se a nós enquanto estabelecemos as bases dessa abordagem inovadora e desbloqueamos o potencial de combinar tecnologia com expertise em trading.

Gráficos na biblioteca DoEasy (Parte 100): Eliminando bugs ao trabalhar com objetos gráficos padrão estendidos
Hoje vamos retocar e eliminar falhas evidentes ao trabalhar com objetos gráficos estendidos (e padrão) e com objetos-formas na tela, além disso vamos consertar os erros observados durante os testes no último artigo. E assim vamos concluir esta seção da descrição da biblioteca.


Desenvolvendo um sistema de Replay (Parte 77): Um novo Chart Trade (IV)
Neste artigo, explicarei alguns detalhes e cuidados que você teve tomar quando for criar um protocolo de comunicação. São coisas bem básicas e simples. Não irei de fato pegar pesado neste artigo. Mas é preciso que você entenda o conteúdo deste artigo para entender o que acontecerá no receptor.

Redes neurais de maneira fácil (Parte 52): exploração com otimização e correção de distribuição
À medida que a política do Ator se afasta cada vez mais dos exemplos armazenados no buffer de reprodução de experiências, a eficácia do treinamento do modelo, baseado nesse buffer, diminui. Neste artigo, examinamos um algoritmo que aumenta a eficácia do uso de amostras em algoritmos de aprendizado por reforço.


Funcionalidades do assistente MQL5 que você precisa conhecer (Parte 09): Combinação de agrupamento k-médias com ondas fractais
O agrupamento k-médias é uma abordagem para agrupar pontos de dados em um processo que inicialmente se concentra na representação macro do conjunto de dados, onde são aplicados centroides de cluster criados aleatoriamente. Com o tempo, esses centroides são ajustados e escalonados para representar melhor o conjunto de dados. Este artigo examina essa abordagem de agrupamento e algumas de suas aplicações.

Construção de um modelo de restrição de tendência de velas (Parte 1): Para EAs e indicadores técnicos
Este artigo é voltado para desenvolvedores iniciantes e experientes em MQL5. Ele oferece um código que define indicadores para gerar sinais, limitando-os com base nas tendências de timeframes mais altos. Dessa forma, traders podem aprimorar suas estratégias ao incluir uma visão mais ampla do mercado, o que pode resultar em sinais de negociação potencialmente mais confiáveis.

Agrupamento de séries temporais na inferência causal
Os algoritmos de agrupamento em aprendizado de máquina são ferramentas importantes de aprendizado não supervisionado que permitem dividir os dados brutos em grupos com características semelhantes. Com esses grupos, é possível, por exemplo, realizar análise de mercado para um cluster específico, identificar os clusters mais resilientes em novos conjuntos de dados e também realizar inferências causais. Este artigo apresenta um método original para o agrupamento de séries temporais, utilizando a linguagem Python.


Do básico ao intermediário: Passagem por valor ou por referência
Neste artigo você entenderá na prática a diferença entre passagem por valor e passagem por referência. Apesar de ser algo aparentemente simples e que não causa problemas. Muitos programadores com uma boa carga de experiência costumam tomar verdadeiras surras de seus códigos, justamente por conta deste pequeno detalhe. Saber quando, como e porque usar uma passagem por valor ou uma passagem por referência, fará grande diferença na sua vida como programador. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.

Introdução ao Connexus (Parte 1): Como usar a função WebRequest?
Este artigo é o início de uma série de desenvolvimentos para uma biblioteca chamada “Connexus”, que tem como objetivo facilitar requisições HTTP com MQL5. O objetivo deste projeto é fornecer ao usuário final essa oportunidade e mostrar como usar esta biblioteca auxiliar. Eu procurei torná-lo o mais simples possível para facilitar o estudo e proporcionar a possibilidade de futuros desenvolvimentos.


Construindo um Modelo de Restrição de Tendência com Candlestick (Parte 9): Consultor Especializado em Múltiplas Estratégias (II)
O número de estratégias que podem ser integradas em um Expert Advisor é praticamente ilimitado. No entanto, cada estratégia adicional aumenta a complexidade do algoritmo. Ao incorporar múltiplas estratégias, um Expert Advisor pode se adaptar melhor às condições variáveis do mercado, potencialmente aumentando sua lucratividade. Hoje, exploraremos como implementar em MQL5 uma das estratégias mais conhecidas desenvolvidas por Richard Donchian, enquanto continuamos a aprimorar a funcionalidade do nosso Trend Constraint Expert.


Estratégias de Reversão à Média com RSI2 de Larry Connors para Day Trading
Larry Connors é um trader e autor renomado, mais conhecido por seu trabalho em trading quantitativo e estratégias como o RSI de 2 períodos (RSI2), que ajuda a identificar condições de sobrecompra e sobrevenda de curto prazo no mercado. Neste artigo, primeiro explicaremos a motivação por trás de nossa pesquisa, depois recriaremos três das estratégias mais famosas de Connors em MQL5 e as aplicaremos ao trading intradiário do CFD do índice S&P 500.