Artigos sobre programação na linguagem MQL5

Leia os artigos publicados aqui para aprender MQL5, a linguagem das estratégias de negociação. A maioria desses artigos foi escrita por vocês, membros da MQL5.community. Todos eles estão divididos em categorias para encontrar respostas rápidas relacionadas a aspectos específicos da programação: "Integração", "Testador", "Estratégias de negociação" e muito mais.
Acompanhe as novas publicações e participe de suas discussões no Fórum!
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 13): Nascimento do SIMULADOR (III)
Aqui iremos dar uma leve otimizada nas coisas. Isto para facilitar o que iremos fazer no próximo artigo. Mas também irei explicar como você pode visualizar o que o simulador está gerando em termos de aleatoriedade.


Como desenvolver um sistema de negociação baseado no indicador VIDYA
Bem-vindo a um novo artigo da nossa série sobre como desenvolver um sistema de negociação pelos indicadores técnicos mais populares, neste artigo aprenderemos sobre uma nova ferramenta técnica e aprenderemos como desenvolver um sistema de negociação pelo Variable Index Dynamic Average (VIDYA).


Desenvolvendo um sistema de Replay (Parte 67): Refinando o Indicador de controle
Neste artigo mostrarei o que um pouco de refinamento no código é capaz de fazer. Tal refinamento tem como objetivo tornar mais simples o nosso código. Fazer um maior uso das chamadas de biblioteca do MQL5. Mas principalmente fazer com que o nosso código se torne bem mais estável, seguro e fácil de ser usado por outras classe, ou outros códigos que por ventura construiremos. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.

Algoritmos de otimização populacionais: salto de sapo embaralhado
O artigo apresenta uma descrição detalhada do algoritmo salto de sapo embaralhado (Shuffled Frog Leaping Algorithm, SFL) e suas capacidades na solução de problemas de otimização. O algoritmo SFL é inspirado no comportamento dos sapos em seu ambiente natural e oferece uma nova abordagem para a otimização de funções. O algoritmo SFL é uma ferramenta eficaz e flexível, capaz de lidar com diversos tipos de dados e alcançar soluções ótimas.


Redes neurais de maneira fácil (Parte 85): previsão multidimensional de séries temporais
Neste artigo, quero apresentar a vocês um novo método abrangente de previsão de séries temporais, que combina harmoniosamente as vantagens dos modelos lineares e dos transformers.


Um exemplo de como montar modelos ONNX em MQL5
O ONNX (Open Neural Network Exchange) é um padrão aberto para a representação de modelos de redes neurais. Neste artigo, mostraremos a possibilidade de usar dois modelos ONNX simultaneamente em um Expert Advisor.

Perceptron Multicamadas e o Algoritmo Backpropagation (Parte 3): Integrando ao Testador de estratégias - Visão Geral (I)
O perceptron multicamadas é uma evolução do perceptron simples, capaz de resolver problemas não linearmente separáveis. Juntamente com o algoritmo backpropagation, é possível treinar essa rede neural de forma eficiente. Na terceira parte da série sobre perceptron multicamadas e backpropagation, vamos mostrar como integrar essa técnica ao testador de estratégias. Essa integração permitirá a utilização de análise de dados complexos e melhores decisões para otimizar as estratégias de negociação. Nesta visão geral, discutiremos as vantagens e os desafios da implementação desta técnica.

Desenvolvimento de robô em Python e MQL5 (Parte 2): Escolha do modelo, criação e treinamento, testador customizado Python
Continuamos o ciclo de artigos sobre a criação de um robô de trading em Python e MQL5. Hoje, vamos resolver a tarefa de escolher e treinar o modelo, testá-lo, implementar a validação cruzada, busca em grade, além de abordar o ensemble de modelos.


Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 14): Nascimento do SIMULADOR (IV)
Neste artigo continuaremos a fase de desenvolvimento do simulador. Mas agora, vamos ver como criar de fato um movimento do tipo RANDOM WALK. Este tipo de movimentação é muito interessante, pois tudo envolvido no mercado de capitais tem como base este tipo de movimentação. Além do mais você vai começar a entender alguns conceitos importantes para quem faz estáticas de mercado.

Modelos de regressão da biblioteca Scikit-learn e sua exportação para ONNX
Neste artigo, exploraremos a aplicação de modelos de regressão do pacote Scikit-learn, tentaremos convertê-los para o formato ONNX e usaremos os modelos resultantes em programas MQL5. Além disso, compararemos a precisão dos modelos originais com suas versões ONNX para ambas as precisões float e double. Além disso, examinaremos a representação ONNX dos modelos de regressão, com o objetivo de fornecer uma melhor compreensão de sua estrutura interna e princípios operacionais.

Introdução ao MQL5 (Parte 2): Variáveis pré-definidas, funções gerais e operadores de fluxo de controle
Neste artigo, continuamos a explorar a linguagem de programação MQL5. Esta série de artigos não é apenas um material didático, mas sim uma porta de entrada para o mundo da programação. O que os torna especiais? Eu me esforcei para manter a simplicidade nas explicações, tornando conceitos complexos acessíveis a todos. Para obter os melhores resultados, é necessário praticar ativamente tudo o que discutimos. Só assim você obterá o máximo proveito desses artigos.


Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 15): Nascimento do SIMULADOR (V) - RANDOM WALK
Neste artigo iremos finalizar a fase, onde estamos desenvolvendo o simulador para o nosso sistema. O principal proposito aqui será ajustar o algoritmo visto no artigo anterior. Tal algoritmo tem como finalidade criar o movimento de RANDOM WALK. Por conta disto, o entendimento do conteúdo dos artigos anteriores, é primordial para acompanhar o que será explicado aqui. Se você não acompanhou o desenvolvimento do simulador, aconselho você a ver esta sequência desde o inicio. Caso contrário, poderá ficar perdido no que será explicado aqui.

Matrix Utils, estendendo as matrizes e a funcionalidade da biblioteca padrão de vetores
As matrizes servem como base para os algoritmos de aprendizado de máquina e computação em geral devido à sua capacidade de lidar efetivamente com grandes operações matemáticas. A biblioteca padrão tem tudo o que é necessário, mas vamos ver como podemos estendê-la introduzindo várias funções no arquivo utils, ainda não disponível na biblioteca

Redes neurais de maneira fácil (Parte 61): O problema do otimismo no aprendizado por reforço off-line
Durante o aprendizado off-line, otimizamos a política do Agente com base nos dados da amostra de treinamento. A estratégia resultante confere ao Agente confiança em suas ações. Mas, essa confiança nem sempre é justificada, já que pode acarretar maiores riscos durante a utilização prática do modelo. Hoje vamos examinar um dos métodos para reduzir esses riscos.

Gráficos do índice do dólar e do índice do euro — exemplo de serviço no MetaTrader 5
Por meio de um programa-serviço como exemplo, analisaremos a criação e a atualização dos gráficos do índice do dólar (USDX) e do índice do euro (EURX). Ao iniciar o serviço, verificaremos se o instrumento sintético necessário está presente, criaremos caso ele não exista e o adicionaremos à janela "Observação do Mercado". Em seguida, será gerado o histórico do instrumento sintético — tanto o de minutos quanto o de ticks — e o gráfico do instrumento criado será aberto.


Desenvolvendo um sistema de Replay (Parte 49): Complicando as coisas (I)
Aqui neste artigo iremos complicar um pouco as coisa. Fazendo uso do que foi visto nos artigos anteriores, iremos começar a liberar o arquivo de Template, para que o usuário possa fazer uso de um template pessoal. No entanto, irei fazer as mudanças aos poucos, visto que também irei modificar o indicador a fim de proporcionar um alivio ao MetaTrader 5.


Desenvolvendo um sistema de Replay (Parte 65): Dando play no serviço (VI)
Aqui neste artigo mostrarei como faremos para conseguir implementar o avanço rápido, assim como também resolveremos o problema do indicador de mouse, quando este está sendo usando junto com a aplicação de replay / simulação. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.

O modelo de movimento de preços e suas principais disposições (Parte 3): Cálculo dos parâmetros ótimos para negociação em bolsa
Dentro da abordagem de engenharia desenvolvida pelo autor, baseada na teoria da probabilidade, são determinadas as condições para abrir uma posição lucrativa e calculados os valores ótimos - maximizadores do lucro - para o take profit e o stop loss.


Desenvolvendo uma estratégia Martingale de Recuperação de Zona em MQL5
O artigo discute, de forma detalhada, os passos que precisam ser implementados para a criação de um advisor especializado baseado no algoritmo de negociação de Recuperação de Zona. Isso ajuda a automatizar o sistema, economizando tempo para os negociadores algorítmicos.

DoEasy. Controles (Parte 6): Controle "Painel", redimensionamento automático do contêiner para adequá-lo ao seu conteúdo
Neste artigo, continuaremos trabalhando no objeto WinForms "Painel" e geraremos seu redimensionamento automático em função do tamanho geral dos objetos Dock localizados dentro dele. Além disso, adicionaremos novas propriedades ao objeto de biblioteca "Símbolo".


Teoria das Categorias em MQL5 (Parte 14): funtores com ordem linear
Este artigo, parte de uma série de artigos sobre a implementação da teoria das categorias no MQL5, é dedicado aos funtores. Vamos explorar como a ordem linear pode ser mapeada em um conjunto de dados através dos funtores ao analisar dois conjuntos de dados que, à primeira vista, parecem não ter nenhuma conexão entre si.


Algoritmos de otimização populacionais: Algoritmo do morcego
Hoje estudaremos o algoritmo do morcego (Bat algorithm, BA), que possui convergência incrível em funções suaves.


Receitas MQL5 — Banco de dados de eventos macroeconômicos
Este artigo explora como trabalhar com bancos de dados baseados no mecanismo SQLite. Com o objetivo de oferecer conveniência e utilizar eficientemente os princípios da OOP, foi criada a classe CDatabase. Essa classe é responsável pela criação e gerenciamento de um banco de dados de eventos macroeconômicos. Além disso, são apresentados exemplos de como utilizar diferentes métodos da classe CDatabase.

Dominando a Dinâmica do Mercado: Criando um Expert Advisor (EA) para Estratégia de Suporte e Resistência
Um guia abrangente para desenvolver um algoritmo de negociação automatizado baseado na estratégia de Suporte e Resistência. Informações detalhadas sobre todos os aspectos da criação de um expert advisor em MQL5 e testá-lo no MetaTrader 5 – desde a análise dos comportamentos de faixa de preço até o gerenciamento de risco.


Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 10): Usando apenas dados reais na replay
Aqui vamos ver como você pode utilizar dados mais fieis ( tickets negociados ) no sistema de replay, sem necessariamente ter que se preocupar se eles estão ou não ajustados.

Experiências com redes neurais (Parte 3): Uso pratico
As redes neurais são tudo para nós. E vamos verificar na prática se é assim, indagando se MetaTrader 5 é uma ferramenta autossuficiente para implementar redes neurais na negociação. A explicação vai ser simples.


Adicionando um LLM personalizado a um robô investidor (Parte 2): Exemplo de implementação de ambiente
Os modelos de linguagem (LLMs) são uma parte importante da inteligência artificial que evolui rapidamente. E para aproveitar isso devemos pensar em como integrar LLMs avançados em nossa negociação algorítmica Muitos acham desafiador ajustar esses modelos de acordo com suas necessidades, implantá-los localmente e, logo, aplicá-los à negociação algorítmica. Esta série de artigos explorará uma abordagem passo a passo para alcançar esse objetivo.

Redes neurais de maneira fácil (Parte 27): Aprendizado Q profundo (DQN)
Continuamos nosso estudo sobre aprendizado por reforço. E, neste artigo, vamos nos familiarizar com o método de aprendizado Q profundo. Com esse método, a equipe do DeepMind criou um modelo que pode superar um humano ao jogar jogos do Atari. Acho que será útil avaliar as possibilidades de tal tecnologia para resolver problemas de negociação.

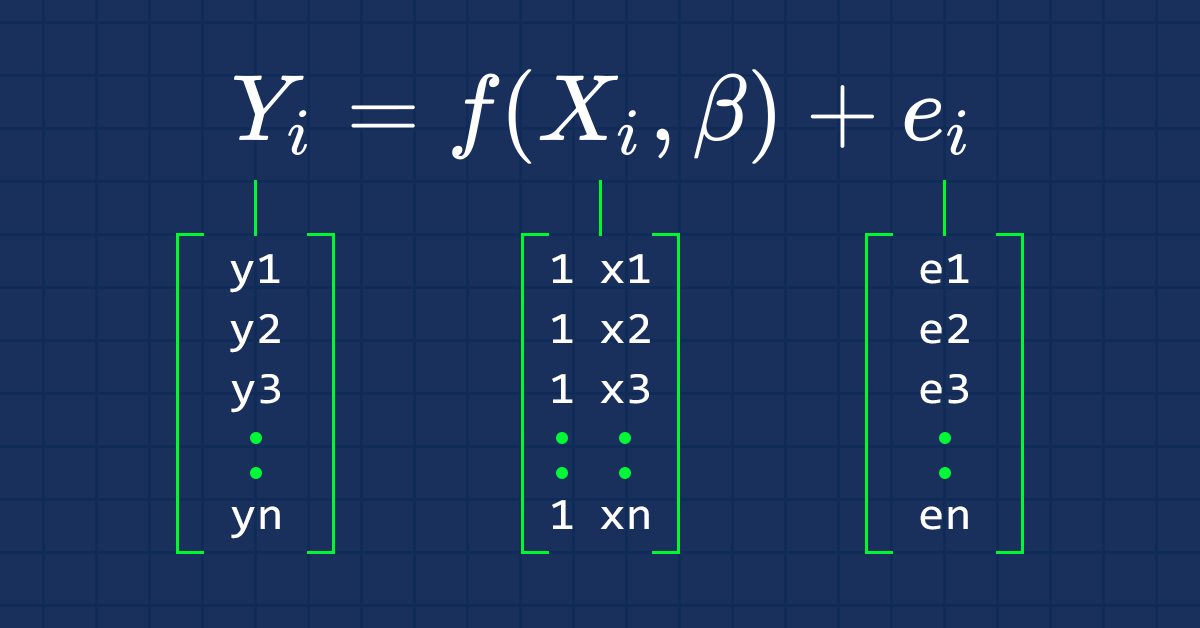
Ciência de Dados e Aprendizado de Máquina (Parte 03): Regressões Matriciais
Desta vez nossos modelos estão sendo feitos por matrizes, o que permite flexibilidade ao mesmo tempo que nos permite fazer modelos poderosos que podem manipular não apenas cinco variáveis independentes, mas também muitas variáveis, desde que permaneçamos dentro dos limites de cálculos de um computador, este artigo será uma leitura interessante, isso é certo.

Redes neurais de maneira fácil (Parte 34): Função quantil totalmente parametrizada
Continuamos a estudar os algoritmos de aprendizado Q distribuído. Em artigos anteriores, já discutimos os algoritmos de aprendizado Q distribuído e de quantil. No primeiro, aprendemos as probabilidades de determinados intervalos de valores. No segundo, aprendemos intervalos com uma probabilidade específica. Em ambos os algoritmos, utilizamos o conhecimento prévio de uma distribuição e ensinamos a outra. Neste artigo, vamos examinar um algoritmo que permite que o modelo aprenda ambas as distribuições.


Algoritmos de otimização populacionais: Busca por cardume de peixes (FSS - Fish School Search)
O FSS (Fish School Search) é um algoritmo avançado de otimização inspirado no comportamento dos peixes que nadam em cardumes. Aproximadamente 80% desses peixes nadam em comunidades organizadas de parentes, o que tem sido comprovado como uma estratégia importante para melhorar a eficiência de procura por alimento e proteção contra predadores.

Outras classes na biblioteca DoEasy (Parte 70): extensão da funcionalidade e atualização automática da coleção de objetos-gráficos
Neste artigo, vamos expandir a funcionalidade dos objetos-gráficos, criaremos a navegação em gráficos, geraremos capturas de tela, salvaremos e aplicaremos modelos aos gráficos. Faremos também uma atualização automática da coleção de objetos-gráficos, suas janelas e indicadores.

Adicionando um LLM personalizado a um robô investidor (Parte 1): Implantação de equipamentos e ambiente
Os modelos de linguagem são uma parte importante da inteligência artificial que evolui rapidamente, por isso devemos pensar em como integrar LLMs poderosos em nossa negociação algorítmica. Para a maioria das pessoas, é desafiador configurar esses poderosos modelos de acordo com suas necessidades, implementá-los localmente e, em seguida, aplicá-los à negociação algorítmica. Esta série de artigos explorará uma abordagem passo a passo para alcançar esse objetivo.


Métodos de William Gann (Parte II): Criando um Indicador do Quadrado de Gann
Vamos tentar criar um indicador baseado no Quadrado de 9 de Gann, construído com base na quadratura do tempo e do preço. Escreveremos o código e testaremos o indicador na plataforma em diferentes intervalos de tempo.

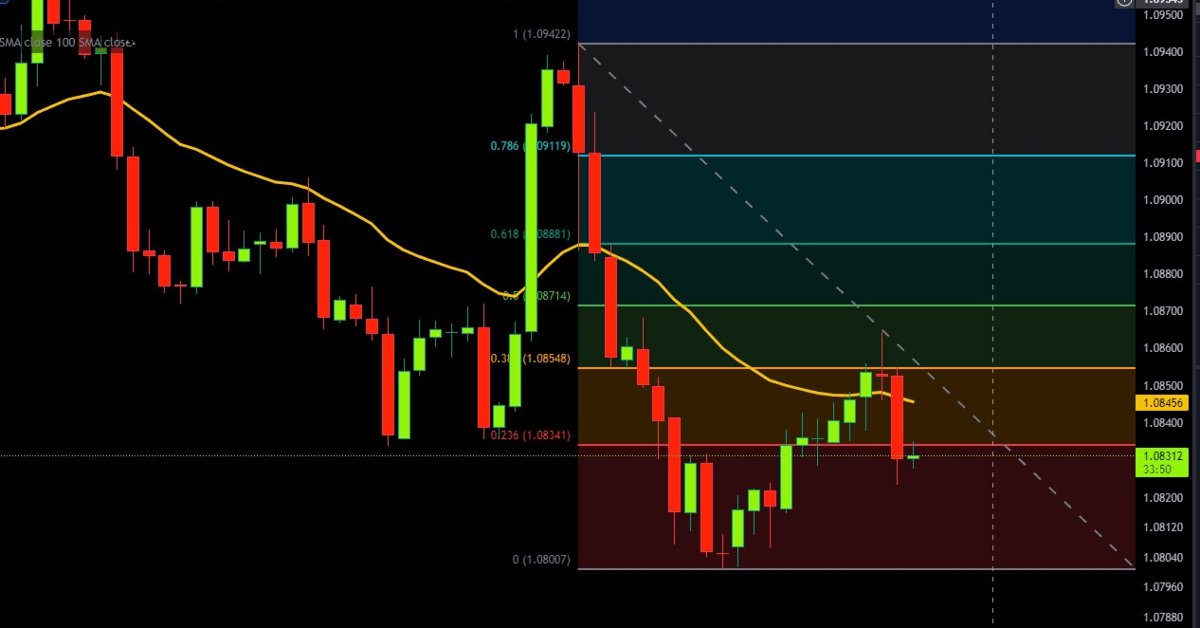
Automatizando Estratégias de Trading em MQL5 (Parte 11): Desenvolvendo um Sistema de Trading em Grade Multi-Nível
Neste artigo, desenvolvemos um Expert Advisor de sistema de trading em grade multi-nível usando MQL5, com foco na arquitetura e no design de algoritmo por trás das estratégias de grid trading. Exploramos a implementação de lógica de grade em múltiplas camadas e técnicas de gerenciamento de risco para lidar com diferentes condições de mercado. Por fim, fornecemos explicações detalhadas e dicas práticas para guiá-lo na construção, teste e refinamento do sistema de trading automatizado.

Desenvolvendo um fator de qualidade para os EAs
Nesse artigo vamos explicar como desenvolver um fator de qualidade para ser retornado pelo seu EA no testador de estratégia. Iremos mostrar duas formas de cálculo conhecidas (Van Tharp e Sunny Harris).

Trabalhando com séries temporais na biblioteca DoEasy (Parte 51): indicadores padrão multiperíodos multissímbolos compostos
Neste artigo, vamos completar o desenvolvimento de objetos para indicadores padrão multissímbolos multiperíodos. Usando o indicador padrão Ichimoku Kinko Hyo como exemplo, analisaremos a criação de indicadores personalizados complexos que têm buffers desenhados auxiliares para exibir dados num gráfico.


Desenvolvendo um sistema de Replay (Parte 48): Entendendo e compreendendo alguns conceitos
Que tal aprender algo novo. Neste artigo você irá aprender como transformar Scripts e Serviços e qual a utilidade em se fazer isto.

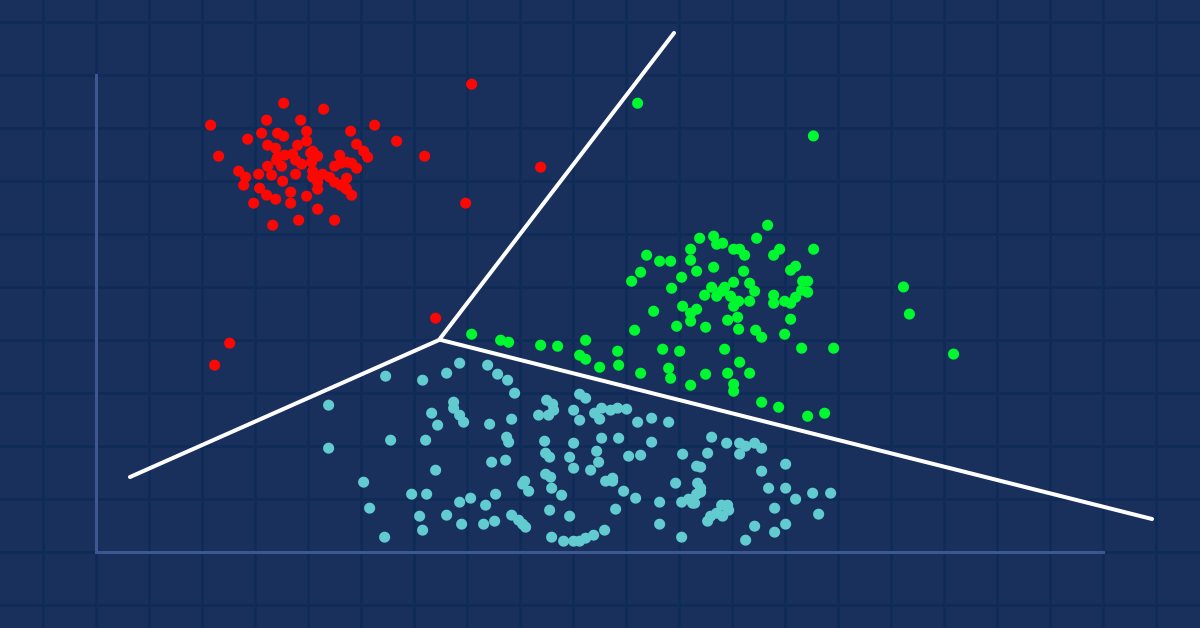
Ciência de Dados e Aprendizado de Máquina (Parte 08): Agrupamento K-Means em MQL5
A mineração de dados é crucial para um cientista de dados e um trader porque, muitas vezes, os dados não são tão diretos quanto pensamos, o olho humano não consegue entender o padrão subjacente menor e as relações no conjunto de dados, talvez o algoritmo K-means pode nos ajudar com isso. Vamos descobrir...

Negociação algorítmica com MetaTrader 5 e R para iniciantes
Neste artigo, vamos combinar análise financeira com negociação algorítmica, além de ver como integrar R e MetaTrader 5. Este artigo é um guia para unir a flexibilidade analítica do R com as enormes possibilidades de negociação do MetaTrader 5.