Artigos sobre programação nas linguagens MQL4 e MQL5

Leia os artigos publicados aqui para aprender MQL5, a linguagem das estratégias de negociação. A maioria desses artigos foi escrita por vocês, membros da MQL5.community. Todos eles estão divididos em categorias para encontrar respostas rápidas relacionadas a aspectos específicos da programação: "Integração", "Testador", "Estratégias de negociação" e muito mais.
Acompanhe as novas publicações e participe de suas discussões no Fórum!
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se

Automatizando Estratégias de Trading em MQL5 (Parte 5): Desenvolvendo a Estratégia Adaptive Crossover RSI Trading Suite
Neste artigo, desenvolvemos o Sistema Adaptive Crossover RSI Trading Suite, que utiliza cruzamentos de médias móveis de 14 e 50 períodos para geração de sinais, confirmados por um filtro de RSI de 14 períodos. O sistema inclui um filtro de dias de negociação, setas de sinal com anotações e um painel em tempo real para monitoramento. Essa abordagem garante precisão e adaptabilidade no trading automatizado.


Ciência de Dados e Aprendizado de Máquina (Parte 16): Uma nova perspectiva sobre árvores de decisão
Na última parte da nossa série sobre aprendizado de máquina e trabalho com big data, voltamos a falar sobre as árvores de decisão. Este artigo é destinado a traders que desejam entender o papel das árvores de decisão na análise de tendências de mercado. Aqui, reunimos todas as informações principais sobre a estrutura, o propósito e o uso dessas árvores. Vamos explorar as raízes e os ramos das árvores algorítmicas e descobrir como elas podem ser aplicadas na tomada de decisões de negociação. Vamos juntos dar um novo olhar às árvores de decisão e ver como elas podem ajudar a superar as dificuldades nos mercados financeiros.


Recursos do SQLite em MQL5: Exemplo de painel interativo com estatísticas de trading por símbolo e magic
Neste artigo, vamos criar um indicador que exibe, em um painel interativo, estatísticas de trading da conta divididas por símbolos e estratégias de negociação. Escreveremos o código com base em exemplos da Documentação e do artigo sobre trabalho com bancos de dados.

DoEasy. Controles (Parte 15): Objeto WinForms TabControl - múltiplas fileiras de cabeçalhos de guias, métodos de manuseio de guias
Neste artigo, continuaremos trabalhando no objeto WinForm TabControl, e para tal criaremos a classe do objeto-campo de guia, tornaremos possível colocar cabeçalhos de guias em várias linhas e adicionaremos métodos para trabalhar com as guias do objeto.


Teoria das Categorias em MQL5 (Parte 18): Quadrado de naturalidade
Este artigo dá continuidade à série sobre a teoria das categorias, abordando as transformações naturais, que são um elemento fundamental da teoria. Vamos examinar a definição que parece complexa à primeira vista, depois mergulhar em exemplos e formas de aplicar as transformações na previsão de volatilidade.

Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 5): Volatility Navigator EA
Determinar a direção do mercado pode ser simples, mas saber quando entrar pode ser desafiador. Como parte da série intitulada "Desenvolvimento do Kit de Ferramentas de Análise de Price Action", tenho o prazer de apresentar mais uma ferramenta que fornece pontos de entrada, níveis de take profit e definições de stop loss. Para isso, utilizamos a linguagem de programação MQL5. Vamos nos aprofundar em cada etapa neste artigo.

Redes neurais de maneira fácil (Parte 53): decomposição de recompensa
Já falamos várias vezes sobre a importância de escolher corretamente a função de recompensa que usamos para incentivar o comportamento desejável do Agente, adicionando recompensas ou penalidades por ações específicas. Mas a questão de como o Agente interpreta nossos sinais permanece em aberto. Neste artigo, discutiremos a decomposição da recompensa em termos de transmissão de sinais individuais ao Agente a ser treinado.


Simulação de mercado: A união faz a força (III)
Neste artigo, apresentarei o nosso sistema de simulação de operações a mercado. Apesar deste sistema está praticamente terminado. Ainda existem algumas coisas a serem feitas e implementadas. Além de algumas poucas mudanças que ainda precisam ser feitas. Mas mesmo com tudo que já foi implementado. Confesso que já estou cansado de ficar preso na implementação deste sistema.

Criando um Expert Advisor Integrado MQL5-Telegram (Parte 4): Modularizando Funções de Código para Maior Reutilização
Neste artigo, reformulamos o código existente usado para enviar mensagens e capturas de tela do MQL5 para o Telegram, organizando-o em funções modulares reutilizáveis. Isso tornará o processo mais eficiente, permitindo uma execução mais rápida e uma gestão de código mais fácil em múltiplas instâncias.
Simulação de mercado: A união faz a força (III)
Neste artigo, apresentarei o nosso sistema de simulação de operações a mercado. Apesar deste sistema está praticamente terminado. Ainda existem algumas coisas a serem feitas e implementadas. Além de algumas poucas mudanças que ainda precisam ser feitas. Mas mesmo com tudo que já foi implementado. Confesso que já estou cansado de ficar preso na implementação deste sistema.


Do básico ao intermediário: Herança
Este com toda a certeza, é um artigo, que você deverá dedicar um bom tempo a fim de entender como, por que as coisas mostradas aqui funcionam. Isto pelo simples fato de que, tudo que será visto e mostrado aqui, é originalmente direcionado ao que seria uma programação orientada em objetos. Mas que na verdade, tem como base e princípios uma programação estrutural.

Avaliação visual e ajuste da negociação no MetaTrader 5
No testador de estratégias, é possível não apenas otimizar os parâmetros do robô de negociação. Vamos mostrar como avaliar, após o fato, o histórico de negociação de sua conta e fazer ajustes na negociação dentro do testador, alterando os tamanhos dos stop orders das posições abertas.

Análise volumétrica com redes neurais como chave para tendências futuras
O artigo explora a possibilidade de melhorar a previsão de preços com base na análise do volume de negociações, integrando os princípios da análise técnica com a arquitetura de redes neurais LSTM. Dá-se atenção especial à identificação e interpretação de volumes anômalos, uso de clusterização e criação de características baseadas em volume, além de sua definição no contexto de aprendizado de máquina.

Engenharia de Recursos com Python e MQL5 (Parte II): Ângulo de Preço
Existem muitas postagens no Fórum MQL5 pedindo ajuda para calcular a inclinação das mudanças de preço. Este artigo demonstrará uma forma possível de calcular o ângulo formado pelas variações de preço em qualquer mercado que você deseje negociar. Além disso, responderemos se desenvolver esse novo recurso vale o esforço e o tempo adicionais investidos. Vamos explorar se a inclinação do preço pode melhorar a precisão de algum dos nossos modelos de IA ao prever o par USDZAR no M1.

DoEasy. Controles (Parte 33): "ScrollBar" vertical
No artigo, continuaremos a desenvolver elementos gráficos da biblioteca DoEasy e incluir a rolagem vertical para os controles do objeto-forma. Também vamos adicionar algumas funções e métodos úteis que serão necessários no futuro.


Construa Consultores Especialistas Autossustentáveis com MQL5 e Python
Neste artigo, discutiremos como podemos construir Consultores Especialistas capazes de selecionar e mudar autonomamente as estratégias de negociação com base nas condições prevalentes do mercado. Vamos aprender sobre Cadeias de Markov e como elas podem ser úteis para nós, como traders algorítmicos.

Monitoramento de Trading com Notificações-Push — Exemplo de Serviço no MetaTrader 5
Neste artigo, analisaremos a criação de um programa de serviço para enviar notificações para um smartphone sobre os resultados do trading. No decorrer do artigo, aprenderemos a trabalhar com listas de objetos da Biblioteca Padrão para facilitar a seleção de objetos com as propriedades necessárias.

Do básico ao intermediário: Array e Strings (I)
Neste artigo, começaremos a ver alguns tipos especiais de dados. Vamos começar definindo o que seria uma string e como usar alguns procedimentos básicos. Isto para que possamos começar a trabalhar com este tipo que é bem curioso. Apesar de em alguns momentos ser um tanto confuso para iniciantes. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.


Trading de arbitragem no Forex: sistema de negociação matricial para retorno ao valor justo com limitação de risco
O artigo contém uma descrição detalhada do algoritmo de cálculo de taxas cruzadas, a visualização da matriz de desequilíbrios e recomendações para a configuração ideal dos parâmetros MinDiscrepancy e MaxRisk para uma negociação eficiente. O sistema calcula automaticamente o "valor justo" de cada par de moedas por meio de taxas cruzadas, gerando sinais de compra em desvios negativos e de venda em desvios positivos.

Negociação com spreads no mercado Forex usando o fator de sazonalidade
Este artigo analisa as possibilidades de criação e fornecimento de dados de relatórios sobre o uso do fator de sazonalidade na negociação por meio de spreads no mercado Forex.

Otimização por Quimiotaxia Bacteriana (BCO)
Este artigo apresenta a versão original do algoritmo de otimização por quimiotaxia bacteriana (Bacterial Chemotaxis Optimization, BCO) e sua variante modificada. Examinaremos detalhadamente todas as diferenças, com foco especial na nova versão BCOm, que simplifica o mecanismo de movimento das bactérias, reduz a dependência do histórico de mudanças de posição e emprega operações matemáticas mais simples em comparação com a versão original, que possui um alto custo computacional. Além disso, serão realizados testes e apresentadas conclusões.

Algoritmo de arquearia — Archery Algorithm (AA)
Neste artigo, examinamos detalhadamente o algoritmo de otimização inspirado na arquearia, com foco no uso do método de roleta como mecanismo de seleção de áreas promissoras para a colocação das "flechas". Esse método permite avaliar a qualidade das soluções e selecionar as posições mais promissoras para um estudo mais aprofundado.

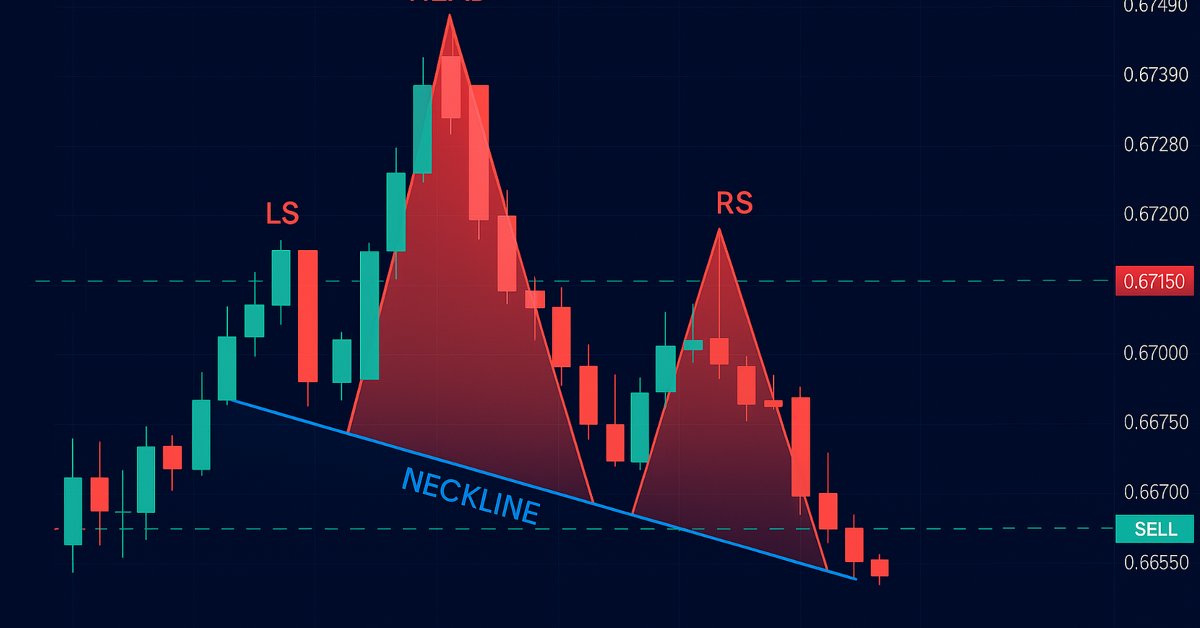
Automatização de estratégias de trading com MQL5 (Parte 13): Criação de um algoritmo de negociação para o padrão "Cabeça e Ombros"
Neste artigo, automatizaremos o padrão "Cabeça e Ombros" em MQL5. Analisaremos sua arquitetura, implementaremos um EA para sua detecção e negociação, e testaremos os resultados no histórico. Esse processo revela um algoritmo de negociação prático, que pode ser aprimorado.


Simulação de mercado (Parte 15): Sockets (IX)
Neste artigo daqui, explicarei uma das soluções possíveis para o que venho tentando mostrar. Ou seja, como permitir que um usuário no Excel, consiga fazer algo no MetaTrader 5. Isto sem que ele de fato, envie ordens, abra ou feche uma posição usando o MetaTrader 5. A ideia, é que o usuário faça uso do Excel a fim de ter um estudo fundamentalista de algum ativo. E fazendo uso, apenas e somente do Excel, ele consiga dizer a um Expert Advisor, que esteja executando no MetaTrader 5, que é para abrir ou fechar uma dada posição.


Integre seu próprio LLM no EA (Parte 3): Treinando seu próprio LLM com CPU
Com o rápido desenvolvimento da inteligência artificial hoje em dia, os modelos de linguagem (LLMs) são uma parte importante da IA, então devemos pensar em como integrar LLMs poderosos ao nosso trading algorítmico. Para a maioria das pessoas, é difícil ajustar esses modelos poderosos de acordo com suas necessidades, implantá-los localmente e depois aplicá-los ao trading algorítmico. Esta série de artigos adotará uma abordagem passo a passo para alcançar esse objetivo.

Reimaginando Estratégias Clássicas (Parte V): Análise de Múltiplos Símbolos no USDZAR
Nesta série de artigos, revisitamos estratégias clássicas para verificar se podemos melhorá-las usando IA. No artigo de hoje, examinaremos uma estratégia popular de análise de múltiplos símbolos utilizando uma cesta de ativos correlacionados. Focaremos no par de moedas exótico USDZAR.


Desenvolvendo um sistema de Replay (Parte 73): Uma comunicação inusitada (II)
Neste artigo, veremos como transferir informações em tempo real entre o indicador e o serviço, entender por que podem surgir problemas ao modificar o tempo gráfico e como resolvê-los corretamente. Como bônus, você terá acesso à última versão da aplicação de replay/simulador. O conteúdo é exclusivamente didático e não deve ser considerado como uma aplicação para outros fins.

Compreendendo os Paradigmas de Programação (Parte 2): Uma Abordagem Orientada a Objetos para Desenvolver um Expert Advisor de Ação de Preço
Aprenda sobre o paradigma de programação orientada a objetos e sua aplicação no código MQL5. Este segundo artigo aprofunda-se nas especificidades da programação orientada a objetos, oferecendo experiência prática através de um exemplo prático. Você aprenderá como converter nosso expert advisor de ação de preço procedural desenvolvido anteriormente usando o indicador EMA e dados de preços de velas para um código orientado a objetos.

Expert Advisor Autônomo com MQL5 e Python (Parte III): Decifrando o Algoritmo do Boom 1000
Nesta série de artigos, discutimos como podemos construir Expert Advisors capazes de se ajustarem autonomamente às condições dinâmicas do mercado. No artigo de hoje, tentaremos ajustar uma rede neural profunda aos mercados sintéticos da Deriv.


EA baseado em um aproximador universal MLP
Este artigo apresenta uma forma simples e acessível de usar uma rede neural em um EA, que não exige conhecimento aprofundado em aprendizado de máquina. O método elimina a necessidade de normalizar a função alvo e evita problemas como “explosão de pesos” e “paralisação da rede”, oferecendo um aprendizado intuitivo com controle visual dos resultados.

Criando um Painel Administrativo de Negociação em MQL5 (Parte III): Aprimorando a Interface com Estilo Visual (I)
Neste artigo, focaremos no estilo visual da interface gráfica do usuário (GUI) do nosso Painel Administrativo de Negociação usando MQL5. Exploraremos várias técnicas e recursos disponíveis no MQL5 que permitem a personalização e otimização da interface, garantindo que ela atenda às necessidades dos traders enquanto mantém uma estética atraente.

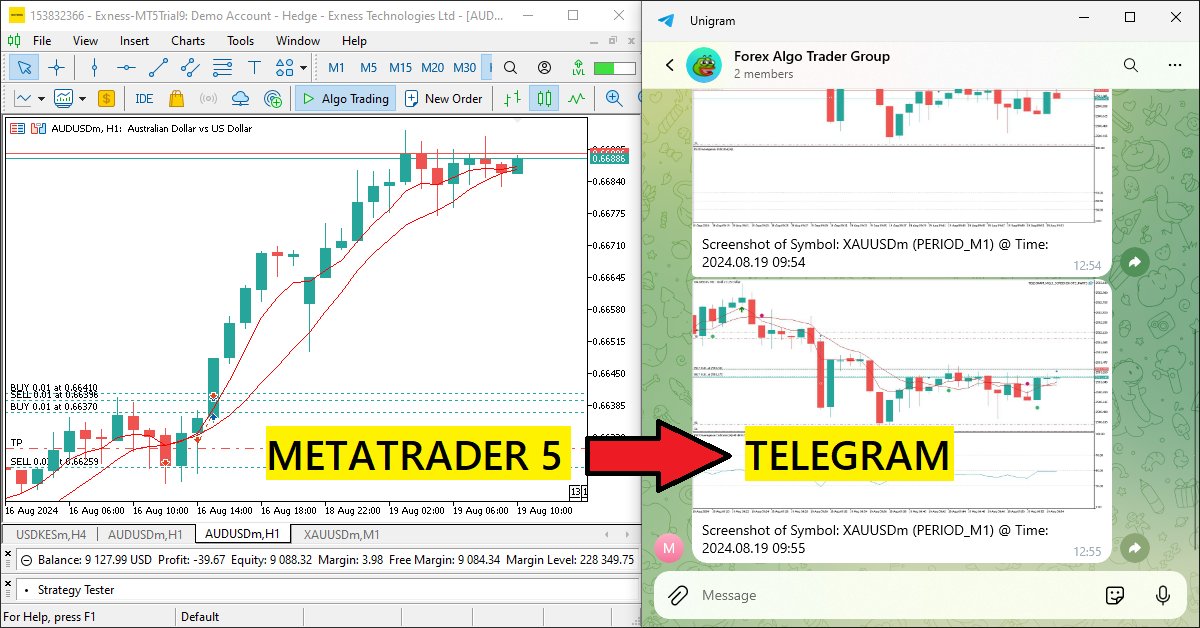
Criando um Expert Advisor Integrado com MQL5-Telegram (Parte 3): Enviando Capturas de Tela de Gráficos com Legendas de MQL5 para o Telegram
Neste artigo, criamos um Expert Advisor em MQL5 que codifica capturas de tela de gráficos como dados de imagem e os envia para um chat do Telegram via requisições HTTP. Ao integrar a codificação e transmissão de fotos, aprimoramos o sistema MQL5-Telegram existente com insights visuais de trading diretamente no Telegram.

Negociação de notícias facilitada (parte 5): realizando negociações (II)
Este artigo expandirá a classe de gerenciamento de trades para incluir ordens buy-stop e sell-stop para operar em eventos de notícias e implementará uma restrição de expiração nessas ordens para evitar qualquer negociação durante a noite. Uma função de slippage será incorporada ao expert para tentar prevenir ou minimizar possíveis deslizes que podem ocorrer ao usar ordens stop no trading, especialmente durante eventos de notícias.


Neurônio biológico para previsão de séries temporais financeiras
Estamos construindo um sistema de neurônios biologicamente fiel para prever séries temporais. A introdução de um meio semelhante ao plasma na arquitetura da rede neural criou uma espécie de "inteligência coletiva", onde cada neurônio influencia o funcionamento do sistema não apenas por meio de conexões diretas, mas também por meio de interações eletromagnéticas de longo alcance. Como esse sistema neural modelando o cérebro irá se comportar no mercado?


Redes neurais em trading: Previsão de séries temporais com o auxílio da decomposição modal adaptativa (Conclusão)
O artigo analisa a adaptação e a implementação prática do framework ACEFormer por meio do MQL5 no contexto do trading algorítmico. São apresentados as principais decisões arquiteturais, as particularidades do treinamento e os resultados dos testes do modelo com dados reais.


Do básico ao intermediário: Comando IF ELSE
Neste artigo iremos ver como trabalhar com o comando IF e seu parceiro ELSE. Este que é o comando mais importante e significativo que existe em qualquer linguagem de programação. Porém apesar de ser muito simples de ser usado. O mesmo as vezes causa alguma confusão quando nos falta experiência no seu uso e nos conceitos a serem utilizados no mesmo. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.

Algoritmo de algas artificiais (AAA)
Este artigo aborda o algoritmo de algas artificiais (AAA), desenvolvido com base nos processos biológicos característicos das microalgas. Ele incorpora movimento espiral, processo evolutivo e adaptação, e possibilita a resolução de problemas de otimização. O artigo oferece uma análise detalhada dos princípios de funcionamento do AAA e seu potencial na modelagem matemática, destacando a conexão entre a natureza e as soluções algorítmicas.

Exemplo de Otimização Estocástica e Controle Ótimo
Este Expert Advisor, chamado SMOC (provavelmente abreviação de Stochastic Model Optimal Control), é um exemplo simples de um sistema de negociação algorítmica avançado para o MetaTrader 5. Ele utiliza uma combinação de indicadores técnicos, controle preditivo baseado em modelos e gerenciamento dinâmico de risco para tomar decisões de negociação. O EA incorpora parâmetros adaptativos, dimensionamento de posição baseado em volatilidade e análise de tendências para otimizar seu desempenho em diferentes condições de mercado.


Redes neurais de maneira fácil (Parte 66): Problemáticas da pesquisa em treinamento off-line
O treinamento de modelos em modo off-line é realizado com dados de uma amostra de treinamento previamente preparada. Isso nos oferece várias vantagens, mas também comprime significativamente as informações sobre o ambiente em relação às dimensões da amostra de treinamento. Isso, por sua vez, limita as possibilidades de pesquisa. Neste artigo, quero apresentar um método que permite enriquecer a amostra de treinamento com dados o mais diversificados possível.

Escrevemos o primeiro modelo de caixa de vidro (Glass Box) em Python e MQL5
Os modelos de aprendizado de máquina são difíceis de interpretar, e entender o motivo pelo qual os modelos não atendem às nossas expectativas pode ajudar muito a alcançar o resultado desejado ao usar esses métodos modernos. Sem um entendimento abrangente do funcionamento interno do modelo, pode ser difícil identificar erros que prejudicam o desempenho. Nesse processo, podemos dedicar tempo a criar funções que não impactam na qualidade da previsão. No final, por melhor que seja o modelo, perdemos todos os seus principais benefícios devido a nossos próprios erros. Felizmente, existe uma solução complexa, mas bem desenvolvida, que permite ver claramente o que está acontecendo sob o capô do modelo.