Artigos sobre programação nas linguagens MQL4 e MQL5

Leia os artigos publicados aqui para aprender MQL5, a linguagem das estratégias de negociação. A maioria desses artigos foi escrita por vocês, membros da MQL5.community. Todos eles estão divididos em categorias para encontrar respostas rápidas relacionadas a aspectos específicos da programação: "Integração", "Testador", "Estratégias de negociação" e muito mais.
Acompanhe as novas publicações e participe de suas discussões no Fórum!
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Validação cruzada e noções básicas de inferência causal em modelos CatBoost, exportação para o formato ONNX
Este artigo propõe um método autoral para a criação de robôs usando aprendizado de máquina.


Desenvolvendo um sistema de Replay (Parte 30): Projeto Expert Advisor - Classe C_Mouse (IV)
Aqui demonstrarei uma técnica que pode lhe ajudar muito, em vários momentos durante a sua vida como programador. Diferente do que muitos dizem, não é a plataforma que é limitada, mas sim o conhecimento do individuo que diz que tal coisa. O que será explicado aqui, mostrar que com um pouco de bom senso e criatividade, você pode tornar a plataforma MetaTrader 5 muito mais interessante e versátil. E sem precisar de fato criar programas malucos ou coisas do estilo. Você pode criar um código simples, porém seguro e confiável. Usando de perspicácia, domar o código a fim de modificar algo já existente, sem se quer remover ou adicionar uma única linha se quer, no código original.


Desenvolvendo um sistema de Replay (Parte 40): Iniciando a segunda fase (I)
Esta é a nova fase do sistema de replay / simulação. Nesta fase a conversa de fato irá ser seria. E o conteúdo irá ser tornar bastante denso. Peço que você leia com calma o artigo e sempre procure usar as referencias que possivelmente estarão sendo indicadas nos artigos. Isto para lhe ajudar a compreender melhor o que estará sendo explicado.


Simulação de mercado (Parte 12): Sockets (VI)
Neste artigo, vamos ver como resolver algumas questões e ver alguns problemas que temos ao usar código feito em Python dentro de outros programas. No caso o que mostrarei aqui, é um típico problema que existe, quando você vai usar o Excel junto com o MetaTrader 5. Mas para fazer esta comunicação estaremos usando o Python. Porém existe um pequeno problema nesta implementação. Não em todos os casos, mas em alguns casos específicos e quando o problema ocorre você tem que entender por que ele ocorre. Neste artigo iniciarei a explicação de como resolver tal coisa.

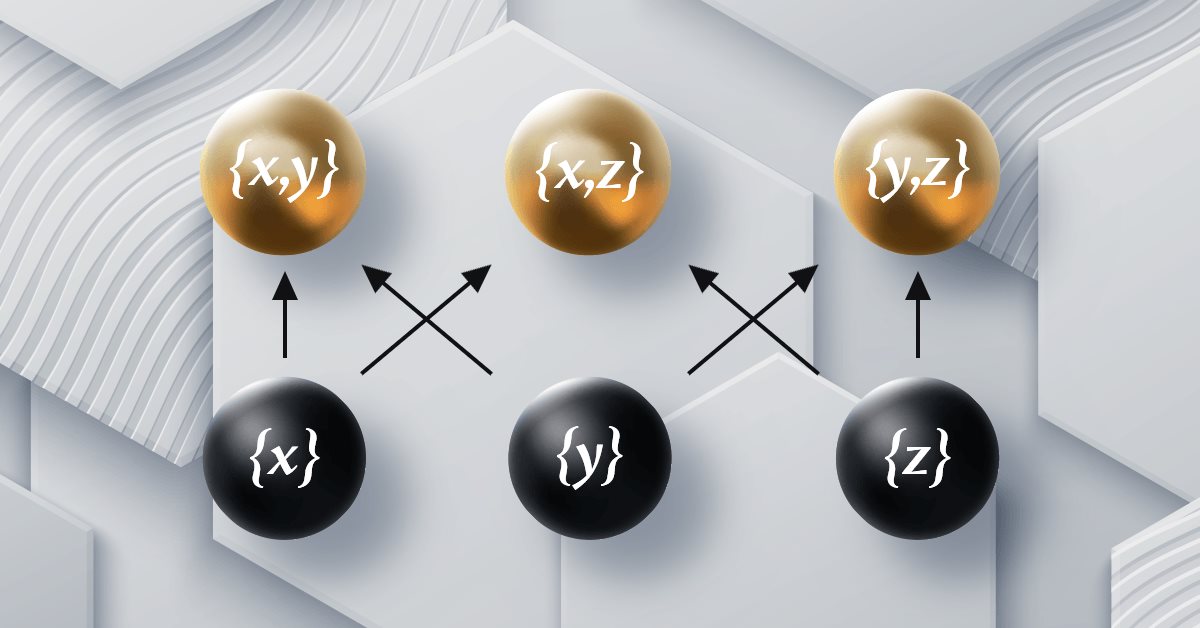
Teoria das Categorias em MQL5 (Parte 12): Ordem
Este artigo faz parte de uma série sobre a implementação de grafos usando a teoria das categorias no MQL5 e é dedicado à teoria da ordem (Order Theory). Consideraremos dois tipos básicos de ordenação e exploraremos como os conceitos de relação de ordem podem auxiliar os conjuntos monoidais na tomada de decisões de negociação.


DoEasy. Controles (Parte 26): Apurando o objeto WinForms "ToolTip" e desenvolvendo o "ProgressBar".
Neste artigo vamos completar o desenvolvimento do controle ToolTip e começar a desenvolver o objeto WinForms ProgressBar. Ao trabalharmos nesses objetos, desenvolveremos uma funcionalidade versátil para animar os controles e seus componentes.


DoEasy. Funções de serviço (Parte 2): Padrão "Barra Interna"
Neste artigo, continuaremos a explorar os padrões de preço na biblioteca DoEasy. Vamos desenvolver a classe do padrão "Barra Interna" das formações Price Action.


DoEasy. Controles (Parte 9): Reorganizando métodos de objetos WinForms, controles "RadioButton" e "Button"
No artigo de hoje, organizaremos os nomes dos métodos das classes dos objetos WinForms e criaremos os objetos WinForms Button e RadioButton.

Ferramentas econométricas para previsão de volatilidade: Modelo GARCH
O artigo descreve as propriedades do modelo não linear de heterocedasticidade condicional (GARCH). O indicador iGARCH para prever a volatilidade um passo à frente é construído com base nele. A biblioteca de análise numérica ALGLIB é usada para estimar os parâmetros do modelo.


Expert Advisor Auto-otimizável com MQL5 e Python (Parte IV): Empilhamento de Modelos
Hoje, vamos demonstrar como você pode construir aplicações de trading com IA capazes de aprender com os próprios erros. Vamos demonstrar uma técnica conhecida como stacking (empilhamento), na qual usamos 2 modelos para fazer 1 previsão. O primeiro modelo é tipicamente um aprendiz mais fraco, e o segundo modelo normalmente é um modelo mais poderoso que aprende com os resíduos do nosso aprendiz mais fraco. Nosso objetivo é criar um conjunto de modelos (ensemble), na esperança de alcançar maior acurácia.

Criação de um EA em MQL5 com base na estratégia PIRANHA utilizando Bandas de Bollinger
Neste artigo, criamos um EA (Expert Advisor) em MQL5 com base na estratégia PIRANHA, utilizando as Bandas de Bollinger para aumentar a eficiência da negociação. Discutimos os princípios-chave da estratégia, a implementação do código, bem como os métodos de teste e otimização. Esse conhecimento permitirá usar o EA com eficácia em seus cenários de trading.


Modelos ocultos de Markov para previsão de volatilidade com consideração de tendência
Os modelos ocultos de Markov (HMM) são uma poderosa ferramenta estatística que permite identificar estados ocultos do mercado com base na análise de movimentos observáveis dos preços. No trading, os HMM permitem melhorar a previsão da volatilidade e são aplicados no desenvolvimento de estratégias de tendência, modelando as mudanças nos regimes de mercado. Neste artigo, apresentaremos um processo passo a passo para o desenvolvimento de uma estratégia de seguimento de tendência que utiliza HMM como filtro para previsão de volatilidade.

Trabalho com modelos ONNX nos formatos float16 e float8
Os formatos de dados utilizados para representar modelos de aprendizado de máquina desempenham um papel fundamental em sua eficiência. Nos últimos anos, surgiram vários novos tipos de dados desenvolvidos especificamente para trabalhar com modelos de aprendizado profundo. Neste artigo, vamos focar em dois novos formatos de dados que se tornaram amplamente utilizados nos modelos modernos.

Redes neurais de maneira fácil (Parte 32): Aprendizado Q distribuído
Em um dos artigos desta série, já nos iniciamos no método aprendizado Q, que calcula a média da recompensa para cada ação. Em 2017, foram apresentados 2 trabalhos simultâneos, que tiveram sucesso quanto ao estudo da função de distribuição de recompensas. Vamos considerar a possibilidade de usar essa tecnologia para resolver nossos problemas.

Inferência causal em problemas de classificação de séries temporais
Neste artigo, examinaremos a teoria da inferência causal usando aprendizado de máquina, bem como a implementação de uma abordagem personalizada em Python. A inferência causal e o pensamento causal têm suas raízes na filosofia e psicologia e desempenham um papel importante na nossa compreensão da realidade.

Modificação do Grid-Hedge EA em MQL5 (Parte IV): Otimizando a Estratégia de Grid Simples (I)
Nesta quarta parte, revisitamos os Expert Advisors (EAs) Simple Hedge e Simple Grid desenvolvidos anteriormente. Nosso foco agora é refinar o Simple Grid EA por meio de análise matemática e uma abordagem de força bruta, visando o uso ideal da estratégia. Este artigo mergulha profundamente na otimização matemática da estratégia, preparando o terreno para futuras explorações de otimização baseada em código em artigos posteriores.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 27): Médias Móveis e o Ângulo de Ataque
O Ângulo de Ataque é uma métrica frequentemente citada, cuja inclinação é entendida como tendo uma forte correlação com a força de uma tendência predominante. Vamos analisar como ele é comumente usado e compreendido e examinar se há mudanças que poderiam ser introduzidas na forma como é medido, para benefício de um sistema de negociação que o utilize.

Desenvolvendo um sistema de Replay (Parte 41): Iniciando a segunda fase (II)
Se tudo até aqui parecia adequado para você, significa que você de fato não está pensando no longo prazo. Onde você começa a desenvolver as aplicações e com o tempo, não precisará mais programar novas aplicações. Apenas terá que fazer com que elas trabalhem em conjunto. Vamos então ver como terminar de montar o indicador de mouse.

Implementando um algoritmo de treinamento ARIMA em MQL5
Neste artigo, implementaremos um algoritmo que aplica o modelo integrado de autorregressão com média móvel (modelo Box-Jenkins) usando o método de minimização de função de Powell. Box e Jenkins afirmaram que a maioria das séries temporais pode ser modelada usando uma ou ambas das duas estruturas.

Permutação das barras de preços no MQL5
Neste artigo, apresentamos um algoritmo de permutação das barras de preços e detalhamos como os testes de permutação podem ser usados para identificar casos em que o desempenho de uma estratégia é inventado com o objetivo de enganar potenciais compradores de Expert Advisors.


Teoria do caos no trading (Parte 2): Continuamos a imersão
Continuamos a imersão na teoria do caos nos mercados financeiros e analisamos sua aplicabilidade à análise de moedas e outros ativos.


Instalação do MetaTrader 5 e de outros aplicativos da MetaQuotes no HarmonyOS NEXT
Os aplicativos da MetaQuotes, incluindo as plataformas MetaTrader 5 e MetaTrader 4, podem ser instalados em dispositivos com o sistema operacional HarmonyOS NEXT usando o componente DroiTong. Este artigo apresenta um guia passo a passo para instalar os programas em seu telefone ou notebook.

Introdução ao MQL5 (Parte 5): Um Guia para Iniciantes sobre Funções de Array em MQL5
Explore o mundo dos arrays em MQL5 na Parte 5, projetado para iniciantes absolutos. Simplificando conceitos complexos de codificação, este artigo foca na clareza e inclusão. Junte-se à nossa comunidade de aprendizes, onde perguntas são bem-vindas e conhecimento é compartilhado!


Introdução ao MQL5 (Parte 6): Um Guia para Iniciantes sobre Funções de Array em MQL5
Embarque na próxima fase da nossa jornada com MQL5. Neste artigo esclarecedor e amigável para iniciantes, exploraremos as funções restantes de arrays, desmistificando conceitos complexos para capacitá-lo a criar estratégias de negociação eficientes. Discutiremos as funções ArrayPrint, ArrayInsert, ArraySize, ArrayRange, ArrayRemove, ArraySwap, ArrayReverse e ArraySort. Eleve sua expertise em negociação algorítmica com essas funções essenciais de arrays. Junte-se a nós no caminho para a maestria em MQL5!


Do básico ao intermediário: União (I)
Neste artigo começaremos a ver o que seria uma união. Aqui faremos a lição de casa, experimentando as primeiras construções em que uma união poderia ser utilizada. Apesar de tudo, o que será visto aqui, é apenas a parte básica de todo um conjunto de conceitos e informações que ainda serão melhor exploradas em artigos futuros. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.

Construindo um Modelo de Restrição de Tendência de Candlestick (Parte 7): Refinando nosso modelo para o desenvolvimento de EA
Neste artigo, vamos nos aprofundar na preparação detalhada do nosso indicador para o desenvolvimento de Expert Advisor (EA). Nossa discussão abrangerá refinamentos adicionais na versão atual do indicador para melhorar sua precisão e funcionalidade. Além disso, vamos introduzir novos recursos que marcam pontos de saída, abordando uma limitação da versão anterior, que identificava apenas os pontos de entrada.


Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 17): Tiquete e mais tiquetes (I)
Aqui vamos começar a ver como implementar algo realmente bem interessante e curioso. Mas ao mesmo tempo extremamente complicado por conta de algumas questões que muitos confundem. Mas pior do que as confundir, é o fato de que alguns operadores que se dizem profissionais, não fazem ideia a importância de tais conceitos no mercado de capital. Sim, apesar do foco aqui ser programação, entender algumas questões que envolvem operações em mercados, é de extrema valia para o que iremos começar a implementar aqui.

Testador rápido de estratégias de trading em Python usando Numba
O artigo apresenta um testador rápido de estratégias para modelos de aprendizado de máquina com o uso do Numba. Em termos de velocidade, ele supera o testador de estratégias feito em Python puro em 50 vezes. O autor recomenda o uso dessa biblioteca para acelerar cálculos matemáticos, especialmente em casos que envolvem laços.


DoEasy. Controles (Parte 22): SplitContainer. Alterando as propriedades do objeto criado
Neste artigo, implementamos a alteração das propriedades e da aparência do controle SplitContainer após sua criação.


Construindo um Modelo de Restrição de Tendência de Candlestick (Parte 2): Mesclando Indicadores Nativos
Este artigo foca em aproveitar os indicadores embutidos no MetaTrader 5 para filtrar sinais fora da tendência. Avançando a partir do artigo anterior, exploraremos como fazer isso usando o código MQL5 para comunicar nossa ideia ao programa final.

Redefinindo os Indicadores MQL5 e MetaTrader 5
Uma abordagem inovadora para coletar informações de indicadores em MQL5 permite uma análise de dados mais flexível e simplificada, ao possibilitar que os desenvolvedores passem entradas personalizadas para os indicadores para cálculos imediatos. Essa abordagem é particularmente útil para o trading algorítmico, pois fornece maior controle sobre as informações processadas pelos indicadores, indo além das restrições tradicionais.

Anotação de dados na análise de série temporal (Parte 3): Exemplo de uso de anotação de dados
Esta série de artigos apresenta várias técnicas destinadas a rotular séries temporais, técnicas essas que podem criar dados adequados à maioria dos modelos de inteligência artificial (IA). A rotulação de dados (ou anotação de dados) direcionada pode tornar o modelo de IA treinado mais alinhado aos objetivos e tarefas do usuário, melhorar a precisão do modelo e até mesmo ajudar o modelo a dar um salto qualitativo!

Redes neurais de maneira fácil (Parte 71): Previsão de estados futuros com base em objetivos (GCPC)
Nos trabalhos anteriores, conhecemos o método Decision Transformer e vários algoritmos derivados dele. Experimentamos com diferentes métodos de definição de objetivos. Durante os experimentos, trabalhamos com diferentes maneiras de definir objetivos, mas o estudo da trajetória já percorrida pelo modelo sempre ficou fora de nosso foco. Neste artigo, quero apresentar um método que preenche essa lacuna.


Redes neurais de maneira fácil (Parte 96): Extração multinível de características (MSFformer)
A extração e integração eficazes de dependências de longo prazo e características de curto prazo continuam sendo uma tarefa importante na análise de séries temporais. Compreendê-las e integrá-las corretamente é necessário para criar modelos preditivos precisos e confiáveis.


Criando barras 3D com base em tempo, preço e volume
O que são gráficos de preços 3D multidimensionais e como eles são construídos. Como as barras 3D preveem reversões de preço e como Python e MetaTrader 5 permitem construir essas barras volumétricas em tempo real.


Desenvolvendo um sistema de Replay (Parte 34): Sistema de Ordens (III)
Vamos neste artigo concluir a primeira fase da construção. Será algo relativamente rápido, mas explicarei detalhes que podem não ter sido comentados no passado. Mas ainda assim aqui explicarei algumas coisas que muitos não entender por que são como são. Um destes casos é o Mouse. Você sabe o motivo de ter que pressionar a tecla Shift ou Ctrl no teclado ?!?!


Construindo um Modelo de Restrição de Tendência de Candlestick (Parte 5): Sistema de Notificação (Parte II)
Hoje, estamos discutindo uma integração funcional do Telegram para notificações do Indicador MetaTrader 5 usando o poder do MQL5, em parceria com Python e a API do Bot do Telegram. Explicaremos tudo em detalhes para que ninguém perca nenhum ponto. Ao final deste projeto, você terá adquirido conhecimentos valiosos para aplicar em seus projetos.


Redes neurais de maneira fácil (Parte 93): Previsão adaptativa nas áreas de frequência e tempo (Conclusão)
Neste artigo, continuamos a implementação das abordagens do ATFNet — um modelo que adapta e combina os resultados de 2 blocos (frequencial e temporal) de previsão de séries temporais.


Data Science e Machine Learning (Parte 25): Previsão de Séries Temporais de Forex Usando uma Rede Neural Recorrente (RNN)
Redes neurais recorrentes (RNNs) se destacam em utilizar informações passadas para prever eventos futuros. Suas notáveis capacidades preditivas foram aplicadas em diversos domínios com grande sucesso. Neste artigo, implementaremos modelos de RNN para prever tendências no mercado de forex, demonstrando seu potencial para aumentar a precisão das previsões no trading de forex.

Algoritmos de otimização populacionais: algoritmo de otimização de forrageamento bacteriano (BFO)
A base da estratégia de forrageamento de E. coli (E. coli) inspirou cientistas a desenvolverem o algoritmo de otimização BFO. Esse algoritmo apresenta ideias originais e abordagens promissoras para otimização e merece um estudo mais aprofundado.