Artigos sobre programação nas linguagens MQL4 e MQL5

Leia os artigos publicados aqui para aprender MQL5, a linguagem das estratégias de negociação. A maioria desses artigos foi escrita por vocês, membros da MQL5.community. Todos eles estão divididos em categorias para encontrar respostas rápidas relacionadas a aspectos específicos da programação: "Integração", "Testador", "Estratégias de negociação" e muito mais.
Acompanhe as novas publicações e participe de suas discussões no Fórum!
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Análise de todas as variantes do movimento do preço em um computador quântico da IBM
Usamos o computador quântico da IBM para abrir todos os cenários possíveis de movimento do preço. Parece ficção científica? Bem-vindo ao mundo dos cálculos quânticos aplicados ao trading!

Redes neurais em trading: Modelos híbridos de sequências de grafos (GSM++)
Os modelos híbridos de sequências de grafos (GSM++) unem os pontos fortes de diferentes arquiteturas, garantindo alta precisão na análise de dados e otimização do custo computacional. Esses modelos se adaptam de forma eficiente a dados de mercado dinâmicos, melhorando a representação e o processamento das informações financeiras.


Modelo GRU de Deep Learning com Python para ONNX com EA, e comparação entre modelos GRU e LSTM
Vamos guiá-lo por todo o processo de DL com Python para criar um modelo GRU em ONNX, culminando na criação de um Expert Advisor (EA) projetado para negociação, e, posteriormente, comparando o modelo GRU com o modelo LSTM.

Desenvolvimento de um Cliente MQTT para o MetaTrader 5: Metodologia TDD (Parte 2)
Este artigo faz parte de uma série que descreve as etapas do desenvolvimento de um cliente MQL5 nativo para o protocolo MQTT. Nesta parte, descrevemos como está organizando nosso código, os primeiros arquivos de cabeçalho e classes, e como escrever testes. Este artigo também inclui notas breves sobre o desenvolvimento orientado por testes (Test-Driven Development) e sua aplicação neste projeto.

Desenvolvendo um EA multimoeda (Parte 11): Início da automação do processo de otimização
Para obter um bom EA, precisamos selecionar muitos bons conjuntos de parâmetros para as instâncias das estratégias de trading. Isso pode ser feito manualmente, executando a otimização em diferentes símbolos e, em seguida, escolhendo os melhores resultados. Mas é melhor delegar esse trabalho para um programa e se concentrar em atividades mais produtivas.

Ciência de dados e aprendizado de máquina (Parte 28): Previsão de múltiplos valores futuros para EURUSD
Muitos modelos de inteligência artificial são projetados para prever um único valor futuro. Neste artigo, veremos como utilizar modelos de aprendizado de máquina para prever múltiplos valores futuros. Essa abordagem, chamada de previsão multietapa, permite não apenas prever o preço de fechamento de amanhã, mas também o de depois de amanhã e assim por diante. A previsão multietapa oferece uma vantagem inegável para traders e analistas de dados, pois amplia o espectro de informações para oportunidades de planejamento estratégico.


Analisando exemplos de estratégias de trading no terminal do cliente
O artigo examina, com base em diagramas de blocos, a lógica dos Expert Advisors (EAs) educacionais incluídos no terminal, localizados na pasta Experts > Free Robots, que operam com padrões de velas.


Do básico ao intermediário: Indicador (IV)
Neste artigo, vermos como é fácil de criar e implementar uma metodologia operacional, visando colorir candles. Sendo este um conceito, que diversos operadores apreciam imensamente. Porém, é preciso se tomar cuidado ao implementar tal tipo de coisa. Isto para que as barras, ou candles, mantenham a sua aparência original. Visando assim não prejudicar a leitura que muitos operadores fazem candle a candle.

Análise Múltipla de Símbolos com Python e MQL5 (Parte I): Fabricantes de Circuitos Integrados do NASDAQ
Junte-se a nós para discutir como você pode usar IA para otimizar o dimensionamento de posições e a quantidade de ordens, a fim de maximizar o retorno do seu portfólio. Vamos mostrar como identificar, de forma algorítmica, um portfólio ideal e adaptar seu portfólio conforme sua expectativa de retorno ou níveis de tolerância ao risco. Nesta discussão, vamos utilizar a biblioteca SciPy e a linguagem MQL5 para criar um portfólio ideal e diversificado usando todos os dados que temos.

Redes neurais em trading: Conjunto de agentes com uso de mecanismos de atenção (MASAAT)
Apresentamos a estrutura adaptativa multiagente para otimização de portfólio financeiro (MASAAT), que integra mecanismos de atenção e análise de séries temporais. O MASAAT forma um conjunto de agentes que analisam séries de preços e mudanças direcionais, permitindo identificar variações significativas nos preços dos ativos em diferentes níveis de detalhamento.

Negociando com o Calendário Econômico do MQL5 (Parte 1): Dominando as Funções do Calendário Econômico do MQL5
Neste artigo, exploramos como usar o Calendário Econômico do MQL5 para negociar, primeiro entendendo suas funcionalidades principais. Em seguida, implementamos funções-chave do Calendário Econômico no MQL5 para extrair dados relevantes de notícias para decisões de negociação. Por fim, concluímos mostrando como utilizar essas informações para aprimorar as estratégias de negociação de forma eficaz.


Negociando com o Calendário Econômico do MQL5 (Parte 5): Aprimorando o Painel com Controles Responsivos e Botões de Filtro
Neste artigo, criamos botões para filtros de pares de moedas, níveis de importância, filtros de tempo e uma opção de cancelamento para melhorar o controle do painel. Esses botões são programados para responder dinamicamente às ações do usuário, permitindo uma interação contínua. Também automatizamos seu comportamento para refletir mudanças em tempo real no painel. Isso aprimora a funcionalidade geral, a mobilidade e a responsividade do painel.


Arbitragem no Forex: Um bot market maker simples de sintéticos para começar
Hoje vamos analisar meu primeiro robô na área de arbitragem, que é um provedor de liquidez (se é que podemos chamá-lo assim) em ativos sintéticos. Atualmente, esse bot funciona com sucesso como um módulo dentro de um grande sistema baseado em aprendizado de máquina, mas eu resgatei o antigo robô de arbitragem no Forex da nuvem, então vamos olhar para ele e pensar no que podemos fazer com ele hoje.


Redes neurais em trading: Detecção Adaptativa de Anomalias de Mercado (DADA)
Apresentamos o DADA, um framework inovador para identificação de anomalias em séries temporais. Ele ajuda a distinguir oscilações aleatórias de desvios suspeitos. Ao contrário dos métodos tradicionais, o DADA se ajusta de maneira flexível a diferentes conjuntos de dados. Em vez de usar um nível fixo de compressão, ele testa vários níveis e escolhe o mais adequado para cada situação.

DoEasy. Controles (Parte 12): Objeto base lista, objetos WinForms ListBox e ButtonListBox
Neste artigo, criaremos um objeto base para listas de objetos WinForms e dois novos objetos, nomeadamente ListBox e ButtonListBox.


Rede neural na prática: Função de reta
Neste artigo, vamos passar rapidamente, por alguns métodos para conseguir a função que poderá representar os nossos dados no banco. Não irei me aprofundar em detalhes relacionados ao como usar estatísticas e estudos de probabilidade para interpretar os resultados. Deixo isto como dever de casa, para cada um que realmente deseja se aprofundar, na parte matemática da coisa. De qualquer forma, estudar tais coisas será primordial para que você de fato consiga compreender tudo que envolve estudos de redes neurais. Aqui irei pegar bem leve no tema.

Recursos do Assistente MQL5 que você precisa conhecer (Parte 42): Oscilador ADX
ADX é outro indicador técnico relativamente popular, usado por alguns traders para avaliar a força da tendência predominante. Atuando como uma combinação de dois outros indicadores, ele é um oscilador cujos padrões vamos explorar neste artigo com a ajuda do Assistente MQL5 e suas classes auxiliares.


DoEasy. Controles (Parte 11): Objetos WinForms - grupos, objeto WinForms CheckedListBox
Neste artigo, consideraremos como agrupar objetos WinForms e criar um objeto-lista de objetos CheckBox.

Teoria das Categorias em MQL5 (Parte 16): funtores com perceptrons multicamadas
Continuamos a examinar funtores e como eles podem ser implementados usando redes neurais artificiais. Vamos temporariamente deixar de lado a abordagem que incluía a previsão de volatilidade, e tentar implementar nossa própria classe de sinais para estabelecer sinais para entrar e sair de uma posição.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 26): Médias Móveis e o Exponente de Hurst
O Exponente de Hurst é uma medida de quanto uma série temporal se autocorrela ao longo do tempo. Entende-se que ele captura as propriedades de longo prazo de uma série temporal e, portanto, tem um peso significativo na análise de séries temporais, mesmo fora do contexto econômico/financeiro. No entanto, focamos em seu potencial benefício para os traders ao analisar como essa métrica poderia ser combinada com médias móveis para construir um sinal potencialmente robusto.

Migrando para o MQL5 Algo Forge (Parte 1): Criando o repositório principal
Ao trabalharem em projetos no MetaEditor, os desenvolvedores se deparam com a necessidade de gerenciar versões do código. Apesar dos planos de migração para o Git e do lançamento do MQL5 Algo Forge, a integração ainda não foi concluída. Este artigo discute maneiras de tornar o trabalho com as ferramentas atuais mais prático.

Redes neurais de maneira fácil (Parte 41): Modelos Hierárquicos
Este artigo descreve modelos hierárquicos de aprendizado que propõem uma abordagem eficaz para resolver tarefas complexas de aprendizado de máquina. Os modelos hierárquicos consistem em vários níveis, cada um responsável por aspectos diferentes da tarefa.

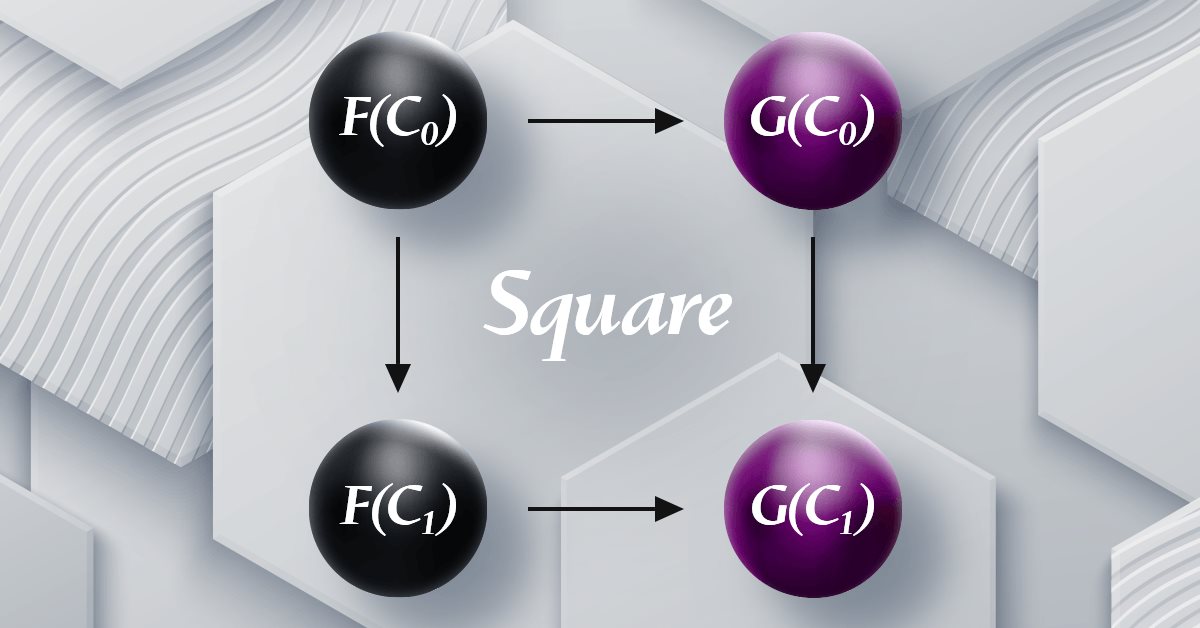
Teoria das Categorias em MQL5 (Parte 19): Indução do quadrado de naturalidade
Continuamos a análise das transformações naturais, examinando a indução do quadrado de naturalidade. Por causa das limitações na implementação de várias moedas para os Expert Advisors desenvolvidos com o assistente MQL5, temos de buscar soluções criativas e eficientes para a classificação de dados usando scripts. As principais áreas de aplicação consideradas são a classificação de variações de preço e, consequentemente, sua previsão.


Anotação de dados na análise de série temporal (Parte 6): Aplicação e teste de EA com ONNX
Nesta série de artigos, apresentamos vários métodos de anotação de séries temporais, que podem criar dados adequados à maioria dos modelos de inteligência artificial (IA). A anotação de dados direcionada pode tornar o modelo de IA treinado mais alinhado aos objetivos e tarefas do usuário, aumentar a precisão do modelo e até ajudar o modelo a alcançar um salto qualitativo!


Redes neurais em trading: Agente com memória multinível (Conclusão)
Damos continuidade ao desenvolvimento do framework FinMem, que utiliza abordagens de memória multinível, imitando os processos cognitivos humanos. Isso permite que o modelo não apenas processe dados financeiros complexos de forma eficiente, mas também se adapte a novos sinais, aumentando significativamente a precisão e a efetividade das decisões de investimento em mercados altamente dinâmicos.


Estratégias de trading de rompimento: análise dos principais métodos
As estratégias de rompimento da faixa de abertura (Opening Range Breakout, ORB) partem da ideia de que a faixa inicial de negociação, formada logo após a abertura do mercado, reflete níveis de preço relevantes, quando compradores e vendedores chegam a um acordo sobre o valor. Ao identificar rompimentos de uma determinada faixa para cima ou para baixo, os traders podem aproveitar o momentum que costuma surgir quando a direção do mercado fica mais clara. Neste artigo, vamos analisar três estratégias ORB adaptadas a partir de materiais da Concretum Group.


Algoritmo de Aprendizagem Competitiva
O artigo apresenta algoritmo de aprendizagem competitiva (Competitive Learning Algorithm, CLA), um novo método metaheurístico de otimização baseado na modelagem do aprendizado em ambiente educacional. O algoritmo estrutura uma população de soluções na forma de classes com alunos e professores, em que os agentes aprendem por meio de três mecanismos: seguir o melhor da classe, usar a experiência pessoal e trocar conhecimento entre classes.


Simulação de mercado: Position View (II)
Neste artigo, mostrarei de maneira o mais simples e prática possível. Como você poderá usar um indicador como sendo uma forma de observar posições que estejam abertas. Isto junto ao servidor de negociação. Estou fazendo isto, desta forma e ao poucos, justamente para mostrar, que você não precisa necessariamente, colocar tais coisas em um Expert Advisor. Muitos de vocês, já devem estar bastante acostumados em fazer isto. Seja por um motivo, seja por outro qualquer. Mas a verdade é que isto é pura bobagem, já que conforme formos avançando nesta implementação, ficará claro, que você poderá criar, ou implementar diversos tipos diferentes de indicadores, para tão propósito.


Rede neural na prática: A prática leva a perfeição
Neste artigo mostrarei como, uma simples mudança no código, a fim de tornar o neurônio um pouco mais especializado. Pode tornar a fase de treinamento consideravelmente mais rápida. Visto que uma vez que o neurônio, ou rede neural, como será visto mais para frente. Já estiver sido treinada. O trabalho executado por ela, será feito de maneira muito mais rápida. Também falarei de um problema que existe, do qual poucos mencionam.


Algoritmos de otimização populacionais: evolução de grupos sociais (Evolution of Social Groups, ESG)
Neste artigo, consideraremos o princípio de construção de algoritmos multipopulacionais e, como exemplo desse tipo de algoritmos, analisaremos a Evolução de Grupos Sociais (ESG), um novo algoritmo autoral. Analisaremos os conceitos principais, os mecanismos de interação entre populações e as vantagens desse algoritmo, bem como examinaremos seu desempenho em tarefas de otimização.

Previsão de Tendência com LSTM para Estratégias de Seguimento de Tendência
Memória de Curto e Longo Prazo (LSTM) é um tipo de rede neural recorrente (RNN) projetada para modelar dados sequenciais, capturando de forma eficaz dependências de longo prazo e resolvendo o problema do gradiente desvanecente. Neste artigo, exploraremos como utilizar LSTM para prever tendências futuras, aprimorando o desempenho de estratégias de seguimento de tendência. O artigo abordará a introdução de conceitos-chave e a motivação por trás do desenvolvimento, a obtenção de dados do MetaTrader 5, o uso desses dados para treinar o modelo em Python, a integração do modelo de aprendizado de máquina no MQL5 e a reflexão sobre os resultados e aspirações futuras com base em backtesting estatístico.


Previsão de barras Renko com a ajuda de IA CatBoost
Como usar barras Renko junto com IA? Vamos analisar o Renko-trading no Forex com precisão de previsões de até 59.27%. Exploraremos as vantagens das barras Renko para filtrar o ruído do mercado, entenderemos por que indicadores de volume são mais importantes do que padrões de preço e como configurar o tamanho ideal do bloco Renko para EURUSD. Um guia passo a passo para integrar CatBoost, Python e MetaTrader 5 para criar seu próprio sistema de previsão Renko Forex. Perfeito para traders que desejam ir além da análise técnica tradicional.


Teoria das Categorias em MQL5 (Parte 20): autoatenção e transformador
Vamos nos afastar um pouco de nossos tópicos mais comuns e analisar uma parte do algoritmo do ChatGPT. Ele possui algumas semelhanças ou conceitos emprestados das transformações naturais? Vamos tentar responder a essas e outras perguntas usando nosso código no formato de classe de sinal.


Balanceando riscos ao negociar múltiplos instrumentos simultaneamente
Este artigo permitirá que um iniciante escreva uma implementação de um script do zero para balancear riscos ao negociar múltiplos instrumentos simultaneamente. Além disso, pode dar aos usuários experientes novas ideias para implementar suas soluções em relação às opções propostas neste artigo.


Portfolio Risk Model using Kelly Criterion and Monte Carlo Simulation
Por décadas, traders vêm utilizando a fórmula do Critério de Kelly para determinar a proporção ideal de capital a ser alocada em um investimento ou aposta, a fim de maximizar o crescimento de longo prazo enquanto minimiza o risco de ruína. No entanto, seguir cegamente o Critério de Kelly utilizando o resultado de um único backtest costuma ser perigoso para traders individuais, pois, na negociação ao vivo, a vantagem de trading diminui com o tempo, e o desempenho passado não é garantia de resultado futuro. Neste artigo, apresentarei uma abordagem realista para aplicar o Critério de Kelly para alocação de risco de um ou mais EAs no MetaTrader 5, incorporando resultados de simulação de Monte Carlo provenientes do Python.


Percepções de Negociação por Meio do Volume: Confirmação de Tendência
A Técnica Aprimorada de Confirmação de Tendência combina ação de preço, análise de volume e aprendizado de máquina para identificar movimentos genuínos do mercado. Ela requer tanto rompimentos de preço quanto aumentos de volume (50% acima da média) para validação da negociação, enquanto utiliza uma rede neural LSTM para confirmação adicional. O sistema emprega dimensionamento de posição baseado em ATR e gerenciamento dinâmico de risco, tornando-o adaptável a várias condições de mercado, ao mesmo tempo em que filtra sinais falsos.


DoEasy. Controles (Parte 10): Objetos WinForms, dando vida à interface
Chegou a hora de dar vida à interface gráfica e criar funcionalidades para a interação de objetos com o usuário e outros objetos. E para que objetos mais complexos funcionem corretamente, já precisamos que os objetos interajam entre si e interajam com o usuário.

Redes neurais de maneira fácil (Parte 80): modelo generativo adversarial do transformador de grafos (GTGAN)
Neste artigo, apresento o algoritmo GTGAN, que foi introduzido em janeiro de 2024 para resolver tarefas complexas de criação de layout arquitetônico com restrições de grafos.


Otimização de Portfólio em Python e MQL5
Este artigo explora técnicas avançadas de otimização de portfólio usando Python e MQL5 com o MetaTrader 5. Ele demonstra como desenvolver algoritmos para análise de dados, alocação de ativos e geração de sinais de negociação, enfatizando a importância da tomada de decisões orientada por dados na gestão financeira moderna e na mitigação de riscos.


Informações detalhadas sobre trading baseado em volume: Indo além dos gráficos OHLC
Um sistema de trading algorítmico que combina análise de volume com métodos de machine learning, em especial com redes neurais LSTM. Diferente das abordagens tradicionais de trading, que se concentram principalmente no movimento dos preços, este sistema enfatiza os padrões de volume e suas derivadas para prever os movimentos do mercado. A metodologia inclui três componentes principais: análise das derivadas do volume (primeira e segunda derivada), previsões LSTM para padrões de volume e indicadores técnicos tradicionais.