Artigos sobre programação nas linguagens MQL4 e MQL5

Leia os artigos publicados aqui para aprender MQL5, a linguagem das estratégias de negociação. A maioria desses artigos foi escrita por vocês, membros da MQL5.community. Todos eles estão divididos em categorias para encontrar respostas rápidas relacionadas a aspectos específicos da programação: "Integração", "Testador", "Estratégias de negociação" e muito mais.
Acompanhe as novas publicações e participe de suas discussões no Fórum!
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Gerente de risco profissional remoto para Forex em Python
Criamos um gerente de risco profissional remoto para Forex em Python e o implantamos em um servidor, passo a passo. Ao longo do artigo, veremos como gerenciar riscos no Forex de maneira programada e como evitar a perda total do depósito.

Do básico ao intermediário: Operadores
Neste artigo vamos ver um pouco sobre os operadores básicos. Apesar de ser um assunto bem fácil de ser compreendido. Existem alguns pequenos detalhes, que fazem muita diferença na hora de colocar expressões matemáticas em formato de código. Sem entender de maneira adequada tais detalhes. Muitos programadores com quase nenhuma experiência, acabam desistindo de tentar criar suas próprias soluções.


Redes neurais de maneira fácil (Parte 44): Explorando habilidades de forma dinâmica
No artigo anterior, apresentamos o método DIAYN, que oferece um algoritmo para aprender uma variedade de habilidades. O uso das habilidades adquiridas pode ser usado para diversas tarefas. Mas essas habilidades podem ser bastante imprevisíveis, o que pode dificultar seu uso. Neste artigo, veremos um algoritmo para ensinar habilidades previsíveis.

Paradigmas de programação (Parte 1): Abordagem procedural para desenvolvimento de Expert Advisors com base na dinâmica de preços
Aprenda sobre paradigmas de programação e suas aplicações no código MQL5. Neste artigo, exploramos as características da programação procedural, além de oferecer exemplos práticos. Você aprenderá como desenvolver um Expert Advisor baseado na dinâmica de preços (Price Action), utilizando o indicador EMA e dados de velas. Além disso, o artigo apresenta o paradigma da programação funcional.


EA autoaprendente com rede neural baseada em matriz de estados
EA autoaprendente com rede neural baseada em matriz de estados. Combinamos cadeias de Markov com uma rede neural multicamadas MLP, escrita com a biblioteca ALGLIB MQL5. Como cadeias de Markov e redes neurais podem ser combinadas para a previsão no Forex?


Desenvolvendo um sistema de Replay (Parte 56): Adequando os Módulos
Apesar dos módulos estarem se comunicando de maneira adequada, existe uma falha quando é tentado usar o indicador de mouse no serviço de replay. Precisamos corrigir isto agora, antes de dar o próximo passo. Além disto, havia uma falha que finalmente foi devidamente corrigida no código do indicador de mouse. Então esta versão finalmente se tornou estável, e devidamente finalizada.


Reimaginando Estratégias Clássicas (Parte XI): Cruzamento de Médias Móveis (II)
As médias móveis e o oscilador estocástico podem ser usados para gerar sinais de negociação de tendência. No entanto, esses sinais só serão observados após a ação do preço ter ocorrido. Podemos superar efetivamente essa defasagem inerente dos indicadores técnicos usando IA. Este artigo ensinará como criar um Expert Advisor totalmente autônomo com IA, de forma a melhorar qualquer uma de suas estratégias de negociação existentes. Até mesmo a estratégia de negociação mais antiga possível pode ser aprimorada.


Desenvolvendo um EA multimoeda (Parte 5): tamanho de posição variável
Nos capítulos anteriores, o EA desenvolvido só podia usar um tamanho de posição fixo para negociações. Isso é adequado para testes, mas não é aconselhável ao negociar mediante uma conta real. Vamos adicionar a capacidade de operar com tamanhos de posição variáveis.


Criação de uma estratégia de retorno à média com base em aprendizado de máquina
Neste artigo, é proposto um novo método para criar sistemas de trading baseados em aprendizado de máquina, utilizando clusterização e anotação de trades para estratégias de retorno à média.

Algoritmo de otimização por reações químicas — Chemical Reaction Optimisation, CRO (Parte II): Montagem e resultados
Na segunda parte do artigo, reuniremos os operadores químicos em um único algoritmo e apresentaremos uma análise detalhada de seus resultados. Descobriremos como o método de otimização por reações químicas (CRO) superou o desafio de resolver problemas complexos em funções de teste.


Robô de negociação baseado em um modelo de linguagem GPT
Este artigo apresenta a implementação completa do TimeGPT, uma arquitetura especializada baseada no Transformer para a previsão de séries temporais financeiras na plataforma MetaTrader 5. Ele aborda a adaptação do mecanismo de atenção para dados financeiros, a tokenização seletiva das variações de preço, otimizações orientadas ao hardware e técnicas avançadas de treinamento. O artigo inclui resultados de testes práticos, que demonstraram uma precisão de previsão de 87% em um horizonte de 24 barras, com um tempo de treinamento de 15 minutos na CPU. É apresentado um EA pronto para uso com reajuste automático do modelo.

Previsão baseada em aprendizado profundo e abertura de ordens com o pacote MetaTrader 5 python e arquivo de modelo ONNX
O projeto envolve o uso de Python para previsão em mercados financeiros baseada em aprendizado profundo. Nós exploraremos as nuances do teste de desempenho do modelo usando indicadores-chave como erro absoluto médio (MAE), erro quadrático médio (MSE) e R-quadrado (R2), além de aprender a integrar tudo isso em um arquivo executável. Também criaremos um arquivo de modelo ONNX e um EA (Expert Advisor).


Desenvolvendo um EA multimoeda (Parte 12): Gerenciamento de Risco como em empresas de prop trading
No EA em desenvolvimento, já temos um mecanismo de controle de rebaixamento implementado. No entanto, ele tem uma natureza probabilística, pois se baseia nos resultados de testes com dados históricos de preços. Assim, o rebaixamento, embora com pequena probabilidade, às vezes pode exceder os valores máximos esperados. Vamos tentar adicionar um mecanismo que garanta a manutenção de um nível de rebaixamento predefinido.

Engenharia de Features com Python e MQL5 (Parte I): Previsão de Médias Móveis para Modelos de IA de Longo Alcance
As médias móveis são, de longe, os melhores indicadores para nossos modelos de IA preverem. No entanto, podemos melhorar ainda mais nossa precisão transformando cuidadosamente nossos dados. Este artigo demonstrará como você pode construir Modelos de IA capazes de prever mais longe no futuro do que você talvez pratique atualmente, sem quedas significativas nos níveis de precisão. É realmente notável como as médias móveis são úteis.


Do básico ao intermediário: Comando FOR
Neste artigo falaremos o básico, do básico sobre o comando FOR. Tudo que será visto aqui, precisa de fato ser muito bem assimilado e compreendido. Diferente do que acontecia com os demais comandos. Este comando FOR tem algumas peculiaridades, que o torna muito complexo de maneira muito rápida. Então meu caro leitor, não deixe este tipo de material se acumular. Comece a estudar e praticar o quanto antes. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.


Redes neurais em trading: Modelo multidimensional de ponta a ponta para previsão de séries temporais (Componentes principais)
Apresentamos a nova implementação dos principais componentes do framework GinAR, um algoritmo adaptativo para trabalhar com séries temporais baseadas em grafos. Neste artigo, analisamos passo a passo a arquitetura e os algoritmos de propagação para frente e de retropropagação do erro.

Algoritmo de Otimização Aritmética (AOA): O caminho do AOA até o SOA (Simple Optimization Algorithm)
Neste artigo, apresentamos o Algoritmo de Otimização Aritmética (Arithmetic Optimization Algorithm, AOA), que se baseia em operações aritméticas simples: adição, subtração, multiplicação e divisão. Essas operações matemáticas básicas são fundamentais para a busca de soluções ótimas em diversas tarefas.


Do básico ao intermediário: Variáveis (I)
Muitos programadores em inicio tem muitas dificuldades em compreender, por que seus códigos não funcionam como eles esperam. Existem muitos detalhes que torna um código de fato funcional. Não é somente digitar toda uma série de funções e operação que faz um código funciona. Então que tão aprender da maneira correta, como se cria um código real. Ao invés de ficar copiando e colando partes de código encontrados aqui e ali? O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.

Computação quântica e trading: Um novo olhar sobre as previsões de preços
Este artigo analisa uma abordagem inovadora para prever os movimentos de preços nos mercados financeiros mediante computação quântica. O foco principal está na aplicação do algoritmo de estimativa de fase quântica (QPE) para buscar precursores de padrões de preços, o que permite acelerar significativamente o processo de análise de dados de mercado.

Algoritmo de otimização baseado em brainstorming — Brain Storm Optimization (Parte I): Clusterização
Neste artigo, discutimos um método inovador de otimização chamado BSO (Brain Storm Optimization), inspirado na tempestade de ideias (brainstorming). Também abordamos um novo enfoque para resolver problemas de otimização multimodal que utiliza o BSO, permitindo encontrar várias soluções ótimas sem a necessidade de definir previamente o número de subpopulações. Além disso, analisamos os métodos de clusterização K-Means e K-Means++.

Criando um EA em MQL5 com base na estratégia de Rompimento do Intervalo Diário (Daily Range Breakout)
Neste artigo, criamos um EA em MQL5 com base na estratégia de Rompimento do Intervalo Diário (Daily Range Breakout). Vamos abordar os conceitos-chave da estratégia, desenvolver o esquema do EA e implementar a lógica de rompimento em MQL5. Por fim, estudamos os métodos de backtest e otimização do EA para maximizar sua eficiência.

Algoritmo de tribo artificial (Artificial Tribe Algorithm, ATA)
O artigo analisa em detalhes os componentes-chave e as inovações do algoritmo de otimização ATA, que é um método evolutivo com um sistema de comportamento duplo único, que se adapta conforme a situação. Utilizando cruzamento para uma diversificação aprofundada, e migração para busca quando há estagnação em ótimos locais, o ATA combina aprendizado individual e social.

DoEasy. Controles (Parte 3): Criando controles vinculados
Neste artigo, analisaremos a criação de controles subordinados, vinculados ao elemento que serve de base, criados diretamente por meio da funcionalidade do controle base. Além da tarefa definida acima, trabalharemos um pouco no objeto sombra do elemento gráfico, pois ainda persistem alguns erros de lógica ao aplicá-lo a qualquer um dos objetos que permitem ter sombra.

Aprendendo MQL5 do iniciante ao profissional (Parte IV): Sobre Arrays, Funções e Variáveis Globais do Terminal
Este artigo é uma continuação do ciclo para iniciantes. Ele descreve em detalhes arrays de dados, a interação entre dados e funções, bem como variáveis globais do terminal que permitem a troca de dados entre diferentes programas MQL5.


Redes neurais e m trading: Aumento da eficiência do Transformer por meio da redução da nitidez (Conclusão)
O SAMformer propõe uma solução para os principais problemas do Transformer na previsão de séries temporais de longo prazo, incluindo a complexidade do treinamento e a fraca capacidade de generalização em amostras pequenas. Sua arquitetura rasa e a otimização com consideração da nitidez garantem o desvio de mínimos locais ruins. Neste artigo, continuaremos a implementação das abordagens utilizando MQL5 e avaliaremos seu valor prático.


Redes neurais em trading: Modelos bidimensionais do espaço de conexões (Chimera)
Descubra o inovador framework Chimera, um modelo bidimensional do espaço de estados que utiliza redes neurais para analisar séries temporais multidimensionais. Esse método oferece alta precisão com baixo custo computacional, superando abordagens tradicionais e arquiteturas do tipo Transformer.

Anotação de dados na análise de série temporal (Parte 2): Criação de conjuntos de dados com rótulos de tendência usando Python
Esta série de artigos apresenta várias técnicas destinadas a rotular séries temporais, técnicas essas que podem criar dados adequados à maioria dos modelos de inteligência artificial (IA). A rotulação de dados (ou anotação de dados) direcionada pode tornar o modelo de IA treinado mais alinhado aos objetivos e tarefas do usuário, melhorar a precisão do modelo e até mesmo ajudar o modelo a dar um salto qualitativo!


Do básico ao intermediário: Comando SWITCH
Neste artigo iremos aprender como utilizar o comando SWITCH em sua forma mais simples e básica. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.


Gráficos na biblioteca DoEasy (Parte 97): Processando o movimento dos objetos-forma independentemente
No artigo de hoje, veremos como gerar o movimento independente de qualquer objeto-forma por meio do mouse, além disso, complementaremos a biblioteca com mensagens de erro e com as novas propriedades de negócios que foram introduzidas anteriormente no terminal e em MQL5.


Algoritmos de otimização populacionais: algoritmo genético binário (Binary Genetic Algorithm, BGA). Parte I
Neste artigo, vamos realizar um estudo sobre vários métodos aplicados em algoritmos genéticos binários e outros algoritmos populacionais. Vamos examinar os componentes principais do algoritmo, como seleção, crossover e mutação, bem como seu impacto no processo de otimização. Além disso, vamos explorar as formas de representação de informações e seu impacto nos resultados de otimização.

O Problema da Discordância: Mergulhando Mais Fundo na Complexidade da Explicabilidade em IA
Neste artigo, exploramos o desafio de entender como a IA funciona. Modelos de IA frequentemente tomam decisões de maneiras que são difíceis de explicar, levando ao que é conhecido como o "problema da discordância". Esta questão é fundamental para tornar a IA mais transparente e confiável.

Elementos da análise correlacional em MQL5: Critério de independência qui-quadrado de Pearson e relação de correlação
O artigo aborda as ferramentas clássicas da análise correlacional. São apresentadas as bases teóricas breves, bem como a implementação prática do critério de independência qui-quadrado de Pearson e o coeficiente de relação de correlação.

Regressão rede elástica usando descida de coordenadas no MQL5
Neste artigo, exploraremos a implementação prática da regressão rede elástica (elastic net regularization) para minimizar o sobreajuste e, ao mesmo tempo, separar automaticamente preditores úteis daqueles que possuem pouca força preditiva.


Construindo um Modelo de Restrição de Tendência com Candlestick (Parte 5): Sistema de Notificação (Parte III)
Esta parte da série de artigos é dedicada à integração do WhatsApp com o MetaTrader 5 para notificações. Incluímos um fluxograma para simplificar o entendimento e discutiremos a importância das medidas de segurança na integração. O principal objetivo dos indicadores é simplificar a análise por meio da automação, e eles devem incluir métodos de notificação para alertar os usuários quando condições específicas forem atendidas. Descubra mais neste artigo.

Do básico ao intermediário: Variáveis (III)
Aqui iremos ver como usar variáveis e constantes predefinidas pela linguagem MQL5. Além disto iremos dar uma rápida pincelada em um outro tipo especial de variável, que são as funções. Existem diversas situações em que saber como trabalhar da forma correta com tais variáveis, pode ser a diferença entre uma aplicação que funciona e uma que não funciona. O requisito para entender o que será visto aqui, é ter compreendido o que foi visto nos artigos anteriores.

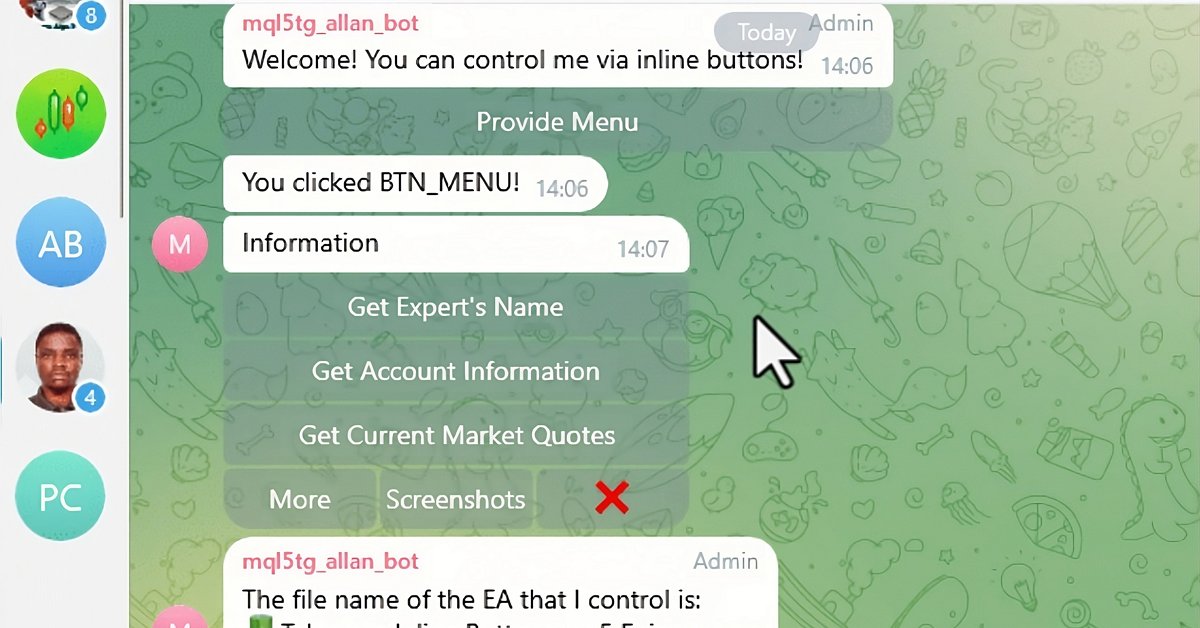
Criando um Expert Advisor Integrado ao Telegram em MQL5 (Parte 6): Adicionando Botões Inline Interativos
Neste artigo, integramos botões inline interativos em um Expert Advisor MQL5, permitindo controle em tempo real via Telegram. Cada clique em um botão dispara ações específicas e envia respostas de volta ao usuário. Também modularizamos funções para lidar com mensagens do Telegram e consultas de callback de forma eficiente.


Desenvolvendo um sistema de Replay (Parte 78): Um novo Chart Trade (V)
Neste artigo, veremos como deveremos implementar a parte do receptor. Ou seja, aqui implementaremos uma versão do Expert Advisor, apenas para testar e aprender como a comunicação via protocolo funciona. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.

Algoritmos de otimização populacionais: algoritmo genético binário (Binary Genetic Algorithm, BGA). Parte II
Neste artigo, vamos considerar o algoritmo genético binário (BGA), que modela os processos naturais que ocorrem no material genético dos seres vivos na natureza.


Ganhe Uma Vantagem Sobre Qualquer Mercado
Aprenda como você pode se destacar em qualquer mercado que deseja negociar, independentemente do seu nível atual de habilidade.

Eigenvetores e autovalores: Análise exploratória de dados no MetaTrader 5
Neste artigo, exploramos diferentes maneiras pelas quais os eigenvetores e os autovalores podem ser aplicados na análise exploratória de dados para revelar relacionamentos únicos nos dados.