Artikel über die Automatisierung von Handelssystemen in MQL5

Lesen Sie Artikel über Handelssysteme, in denen unterschiedlichste Ideen vorgestellt sind. Sie erfahren, wie man statistische Methoden und Muster auf japanischen Kerzen verwendet, wie man Signale filtern kann und wofür man Semaphor-Indikatoren braucht.
Mit dem Meister MQL5 lernen Sie, wie man einen Roboter ohne Programmieren zur schnellen Überprüfung von Handelsideen erstellen kann sowie was genetische Algorithmen sind.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Neuronale Netze leicht gemacht (Teil 91): Vorhersage durch Frequenzbereiche (Frequency Domain Forecasting, FreDF)
Wir fahren fort mit der Analyse und Vorhersage von Zeitreihen im Frequenzbereich. In diesem Artikel machen wir uns mit einer neuen Methode zur Vorhersage von Daten im Frequenzbereich vertraut, die zu vielen der bisher untersuchten Algorithmen hinzugefügt werden kann.

Neuronale Netze leicht gemacht (Teil 94): Optimierung der Eingabereihenfolge
Wenn wir mit Zeitreihen arbeiten, verwenden wir die Quelldaten immer in ihrer historischen Reihenfolge. Aber ist das die beste Option? Es besteht die Meinung, dass eine Änderung der Reihenfolge der Eingabedaten die Effizienz der trainierten Modelle verbessern wird. In diesem Artikel lade ich Sie ein, sich mit einer der Methoden zur Optimierung der Eingabereihenfolge vertraut zu machen.


Neuronale Netze im Handel: Ein parameter-effizienter Transformer mit segmentierter Aufmerksamkeit (PSformer)
In diesem Artikel wird das neue PSformer-Framework vorgestellt, das die Architektur des einfachen Transformers an die Lösung von Problemen im Zusammenhang mit multivariaten Zeitreihenprognosen anpasst. Der Rahmen basiert auf zwei wichtigen Innovationen: dem Parameter-Sharing-Mechanismus (PS) und der Segment Attention (SegAtt).

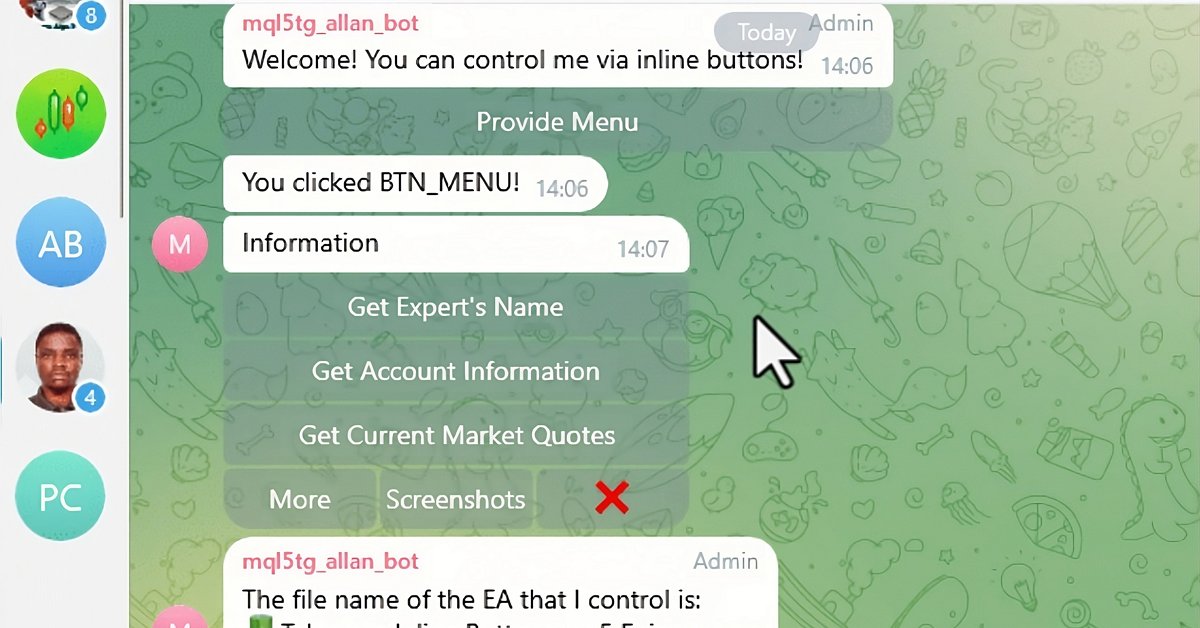
Erstellen eines integrierten MQL5-Telegram-Expertenberaters (Teil 6): Responsive Inline-Schaltflächen hinzufügen
In diesem Artikel integrieren wir interaktive Inline-Buttons in einen MQL5 Expert Advisor, die eine Echtzeitsteuerung über Telegram ermöglichen. Jeder Tastendruck löst bestimmte Aktionen aus und sendet Antworten an den Nutzer zurück. Außerdem modularisieren wir Funktionen zur effizienten Handhabung von Telegram-Nachrichten und Callback-Abfragen.


Aufbau eines Handelssystems (Teil 5): Verwaltung von Gewinnen durch strukturierte Handelsausstiege
Für viele Händler ist es ein vertrauter Schmerzpunkt: zu sehen, wie ein Handel bis auf einen Hauch an Ihr Gewinnziel herankommt, nur um dann umzukehren und ihren Stop-Loss zu treffen. Oder noch schlimmer: Sie sehen, dass ein Trailing-Stop Sie an der Gewinnschwelle stoppt, bevor der Markt auf Ihr ursprüngliches Ziel zusteuert. Dieser Artikel befasst sich mit dem Einsatz mehrerer Einstiege zu unterschiedlichen Rendite-Risiko-Verhältnissen, um systematisch Gewinne zu sichern und das Gesamtrisiko zu reduzieren.

Integrieren Sie Ihr eigenes LLM in EA (Teil 5): Handelsstrategie mit LLMs entwickeln und testen (III) – Adapter-Tuning
Angesichts der rasanten Entwicklung der künstlichen Intelligenz sind Sprachmodelle (language models, LLMs) heute ein wichtiger Bestandteil der künstlichen Intelligenz, sodass wir darüber nachdenken sollten, wie wir leistungsstarke LLMs in unseren algorithmischen Handel integrieren können. Für die meisten Menschen ist es schwierig, diese leistungsstarken Modelle auf ihre Bedürfnisse abzustimmen, sie lokal einzusetzen und sie dann auf den algorithmischen Handel anzuwenden. In dieser Artikelserie werden wir Schritt für Schritt vorgehen, um dieses Ziel zu erreichen.


Entwicklung des Price Action Analysis Toolkit (Teil 37): Sentiment Tilt Meter
Die Marktstimmung ist eine der am meisten übersehenen, aber dennoch mächtigen Kräfte, die die Kursentwicklung beeinflussen. Während sich die meisten Händler auf nachlaufende Indikatoren oder Vermutungen verlassen, verwandelt der Sentiment Tilt Meter (STM) EA rohe Marktdaten in klare, visuelle Hinweise, die in Echtzeit anzeigen, ob der Markt nach oben oder unten tendiert oder neutral bleibt. Dies erleichtert die Bestätigung von Geschäften, die Vermeidung von Fehleinstiegen und eine bessere Zeitplanung der Marktteilnahme.


Einführung in MQL5 (Teil 20): Einführung in Harmonic Patterns
In diesem Artikel befassen wir uns mit den Grundlagen der harmonischen Muster, ihren Strukturen und ihrer Anwendung im Handel. Sie lernen etwas über Fibonacci-Retracements, Extensions und wie man die Erkennung harmonischer Muster in MQL5 implementiert, was die Grundlage für den Aufbau fortgeschrittener Handelswerkzeuge und Expert Advisors bildet.


Entwicklung eines Replay Systems (Teil 44): Chart Trade Projekt (III)
Im vorherigen Artikel habe ich erklärt, wie Sie Vorlagedaten zur Verwendung in OBJ_CHART manipulieren können. In diesem Artikel habe ich das Thema nur umrissen, ohne auf Einzelheiten einzugehen, da die Arbeit in dieser Version sehr vereinfacht war. Dies geschah, um die Erklärung des Inhalts zu erleichtern, denn trotz der scheinbaren Einfachheit vieler Dinge waren einige davon nicht so offensichtlich, und ohne das Verständnis des einfachsten und grundlegendsten Teils wäre man nicht in der Lage, das gesamte Bild wirklich zu verstehen.

Quantencomputing und Handel: Ein neuer Ansatz für Preisprognosen
Der Artikel beschreibt einen innovativen Ansatz zur Vorhersage von Kursbewegungen auf den Finanzmärkten mit Hilfe von Quantencomputern. Das Hauptaugenmerk liegt auf der Anwendung des Algorithmus Quantum Phase Estimation (QPE), um Prototypen von Preismustern zu finden, die es Händlern ermöglichen, die Analyse von Marktdaten erheblich zu beschleunigen.


Risikomanagement (Teil 5): Integration des Risikomanagementsystems in einen Expert Advisor
In diesem Artikel werden wir das in früheren Veröffentlichungen entwickelte Risikomanagementsystem implementieren und den in anderen Artikeln beschriebenen Order-Block-Indikator hinzufügen. Darüber hinaus werden wir einen Backtest durchführen, um die Ergebnisse mit dem aktivierten Risikomanagementsystem zu vergleichen und die Auswirkungen des dynamischen Risikos zu bewerten.

Implementierung von praktischen Modulen aus anderen Sprachen in MQL5 (Teil 01): Aufbau der SQLite3-Bibliothek, inspiriert von Python
Das Modul sqlite3 in Python bietet einen unkomplizierten Ansatz für die Arbeit mit SQLite-Datenbanken, es ist schnell und bequem. In diesem Artikel werden wir ein ähnliches Modul auf den integrierten MQL5-Funktionen für die Arbeit mit Datenbanken aufbauen, um die Arbeit mit SQLite3-Datenbanken in MQL5 wie in Python zu erleichtern.


Vom Neuling zum Experten: Entmystifizierung versteckter Fibonacci-Retracement-Levels
In diesem Artikel untersuchen wir einen datengestützten Ansatz zur Ermittlung und Validierung von nicht standardmäßigen Fibonacci-Retracement-Levels, die von den Märkten möglicherweise respektiert werden. Wir stellen einen kompletten Arbeitsablauf vor, der auf die Implementierung in MQL5 zugeschnitten ist, beginnend mit der Datenerfassung und der Balken- oder Swing-Erkennung, bis hin zum Clustering, statistischen Hypothesentests, Backtesting und der Integration in ein MetaTrader 5 Fibonacci-Tool. Das Ziel ist es, eine reproduzierbare Pipeline zu erstellen, die anekdotische Beobachtungen in statistisch vertretbare Handelssignale umwandelt.


MQL5-Handelswerkzeuge (Teil 2): Verbesserung des interaktiven Handelsassistenten durch dynamisches, visuelles Feedback
In diesem Artikel aktualisieren wir unser Handelsassistenten-Tool durch Hinzufügen von Drag-and-Drop-Funktionen und Hover-Effekten, um die Oberfläche intuitiver und reaktionsschneller zu gestalten. Wir verfeinern das Tool zur Validierung von Echtzeit-Auftrags-Setups, um präzise Handelskonfigurationen im Verhältnis zu den Marktpreisen sicherzustellen. Wir führen auch Backtests dieser Verbesserungen durch, um ihre Zuverlässigkeit zu bestätigen.

Erstellen von selbstoptimierenden Expert Advisor in MQL5 (Teil 6): Stop-Out-Prävention
Schließen Sie sich unserer heutigen Diskussion an, wenn wir nach einem algorithmischen Verfahren suchen, mit dem wir die Gesamtzahl der Ausstiege aus Gewinngeschäften minimieren können. Das Problem, mit dem wir konfrontiert waren, ist sehr schwierig, und die meisten Lösungen, die in den Diskussionen in der Gemeinschaft genannt wurden, haben keine festen Regeln. Unser algorithmischer Ansatz zur Lösung des Problems erhöhte die Rentabilität unserer Handelsgeschäft und reduzierte den durchschnittlichen Verlust pro Handelsgeschäft. Es müssen jedoch noch weitere Fortschritte gemacht werden, um alle Handelsgeschäfte, die ausgestoppt werden, vollständig herauszufiltern, aber unsere Lösung ist ein guter erster Schritt, den jeder ausprobieren kann.


Entwicklung des Price Action Analysis Toolkit (Teil 34): Umwandlung von Marktrohdaten in Prognosemodellen mithilfe einer fortschrittlichen Pipeline der Datenerfassung
Haben Sie schon einmal einen plötzlichen Marktanstieg verpasst oder wurden Sie von einem solchen überrascht? Der beste Weg, aktuelle Ereignisse zu antizipieren, besteht darin, aus historischen Mustern zu lernen. Mit dem Ziel, ein ML-Modell zu trainieren, zeigt Ihnen dieser Artikel zunächst, wie Sie ein Skript in MetaTrader 5 erstellen, das historische Daten aufnimmt und sie zur Speicherung an Python sendet. Lesen Sie weiter, um die einzelnen Schritte in Aktion zu sehen.


Entwicklung eines Expertenberaters für mehrere Währungen (Teil 13): Automatisierung der zweiten Phase — Aufteilung in Gruppen
Die erste Stufe der automatischen Optimierung haben wir bereits umgesetzt. Wir führen die Optimierung für verschiedene Symbole und Zeiträume nach mehreren Kriterien durch und speichern Informationen über die Ergebnisse jedes Durchgangs in der Datenbank. Nun werden wir die besten Gruppen von Parametersätzen aus den in der ersten Stufe gefundenen auswählen.


MQL5-Assistent-Techniken, die Sie kennen sollten (Teil 49): Verstärkungslernen mit Optimierung der proximalen Politik
Die „Proximal Policy Optimization“ ist ein weiterer Algorithmus des Reinforcement Learning, der die „Policy“, oft in Form eines Netzwerks, in sehr kleinen inkrementellen Schritten aktualisiert, um die Stabilität des Modells zu gewährleisten. Wir untersuchen, wie dies in einem von einem Assistenten zusammengestellten Expert Advisor von Nutzen sein könnte, wie wir es in früheren Artikeln getan haben.

Risikomanagement (Teil 2): Implementierung der Losberechnung in einer grafischen Schnittstelle
In diesem Artikel werden wir uns ansehen, wie man die im vorherigen Artikel vorgestellten Konzepte mit Hilfe der leistungsstarken grafischen MQL5-Bibliotheken der Steuerelemente verbessern und effektiver anwenden kann. Wir werden Schritt für Schritt durch den Prozess der Erstellung einer voll funktionsfähigen GUI gehen. Ich werde die Ideen dahinter sowie den Zweck und die Funktionsweise der einzelnen Methoden erläutern. Darüber hinaus werden wir am Ende des Artikels das von uns erstellte Panel testen, um sicherzustellen, dass es korrekt funktioniert und die angegebenen Ziele erfüllt.

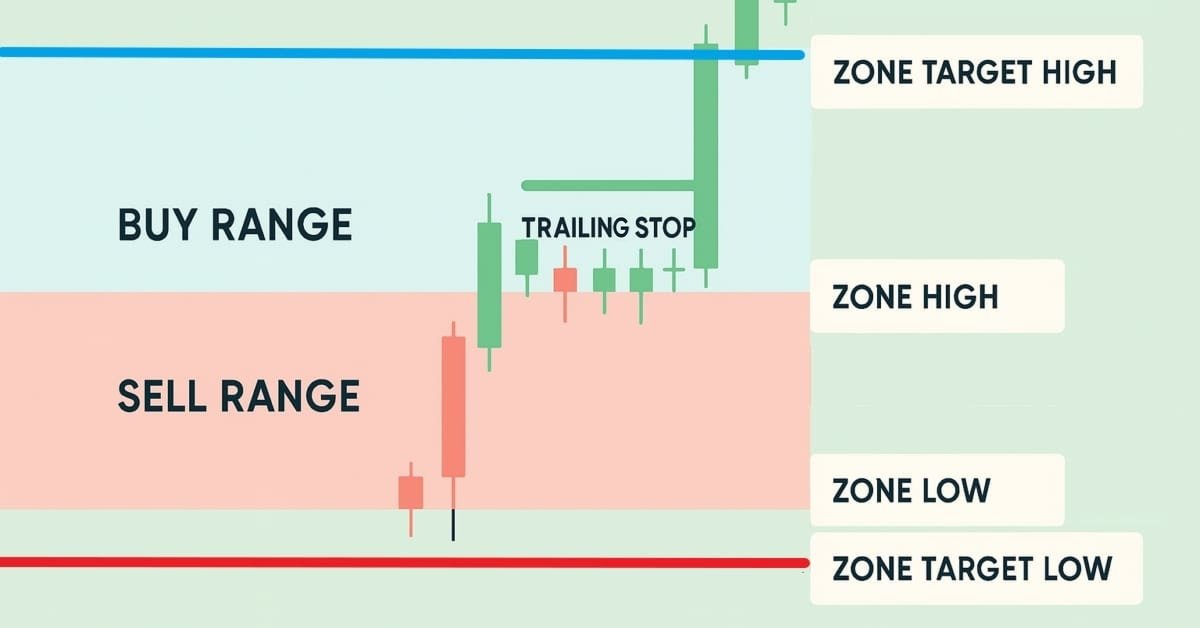
Automatisieren von Handelsstrategien in MQL5 (Teil 23): Zone Recovery mit Trailing- und Basket-Logik
In diesem Artikel erweitern wir unser Zone Recovery System durch die Einführung von Trailing-Stops und Multi-Basket-Handelsfunktionen. Wir untersuchen, wie die verbesserte Architektur dynamische Trailing-Stops verwendet, um Gewinne zu sichern, und ein Basket-Management-System, um mehrere Handelssignale effizient zu verarbeiten. Durch Implementierung und Backtests demonstrieren wir ein robusteres Handelssystem, das auf eine adaptive Marktperformance zugeschnitten ist.

Nichtlineare Regressionsmodelle an der Börse
Nichtlineare Regressionsmodelle an der Börse: Ist es möglich, die Finanzmärkte vorherzusagen? Betrachten wir die Erstellung eines Modells für die Vorhersage der Preise für EURUSD, und machen zwei Roboter auf der Grundlage - in Python und MQL5.


Erforschung des maschinellen Lernens im unidirektionalen Trendhandel am Beispiel von Gold
In diesem Artikel wird ein Ansatz erörtert, der darauf abzielt, nur in der gewählten Richtung (Kauf oder Verkauf) zu handeln. Zu diesem Zweck werden die Technik der kausalen Inferenz und des maschinellen Lernens eingesetzt.


Neuronale Netze im Trading: Eine intelligente Prognose-Pipeline (Time-MoE)
Wir laden Sie ein, das moderne Time-MoE-Framework kennenzulernen, das für Zeitreihenprognosen angepasst wurde. In diesem Artikel werden wir die wichtigsten Komponenten der Architektur Schritt für Schritt umsetzen und dabei Erläuterungen und praktische Beispiele geben. Mit diesem Ansatz können Sie nicht nur verstehen, wie das Modell funktioniert, sondern diese Prinzipien auch auf reale Handelsszenarien anwenden.

Erstellen eines Handelsadministrator-Panels in MQL5 (Teil II): Verbesserte Reaktionsfähigkeit und schnelle Nachrichtenübermittlung
In diesem Artikel werden wir die Reaktionsfähigkeit des Admin Panels verbessern, das wir zuvor erstellt haben. Darüber hinaus werden wir die Bedeutung der schnellen Nachrichtenübermittlung im Zusammenhang mit Handelssignalen untersuchen.

Handel mit dem MQL5 Wirtschaftskalender (Teil 4): Implementierung von Echtzeit-Nachrichtenaktualisierungen im Dashboard
Dieser Artikel erweitert unser Wirtschaftskalender-Dashboard durch die Implementierung von Echtzeit-Nachrichten-Updates, um Marktinformationen aktuell und umsetzbar zu halten. Wir integrieren Techniken zum Abrufen von Live-Daten in MQL5, um Ereignisse auf dem Dashboard kontinuierlich zu aktualisieren und die Reaktionsfähigkeit der Schnittstelle zu verbessern. Dieses Update stellt sicher, dass wir direkt über das Dashboard auf die neuesten Wirtschaftsnachrichten zugreifen können, um unsere Handelsentscheidungen auf der Grundlage der aktuellsten Daten zu optimieren.

Neuronale Netze im Handel: Szenenspezifische Objekterkennung (HyperDet3D)
Wir laden Sie ein, einen neuen Ansatz zur Erkennung von Objekten mit Hilfe von Hypernetzwerken kennen zu lernen. Ein Hypernetwork generiert Gewichte für das Hauptmodell, wodurch die Besonderheiten der aktuellen Marktsituation berücksichtigt werden können. Dieser Ansatz ermöglicht es uns, die Vorhersagegenauigkeit zu verbessern, indem wir das Modell an unterschiedliche Handelsbedingungen anpassen.


Neuronale Netze im Handel: Kontrollierte Segmentierung (letzter Teil)
Wir setzen die im vorigen Artikel begonnene Arbeit am Aufbau des RefMask3D-Frameworks mit MQL5 fort. Dieser Rahmen wurde entwickelt, um multimodale Interaktion und Merkmalsanalyse in einer Punktwolke umfassend zu untersuchen, gefolgt von der Identifizierung des Zielobjekts auf der Grundlage einer in natürlicher Sprache gegebenen Beschreibung.


Neuronale Netze leicht gemacht (Teil 82): Modelle für gewöhnliche Differentialgleichungen (NeuralODE)
In diesem Artikel werden wir eine andere Art von Modellen erörtern, die auf die Untersuchung der Dynamik des Umgebungszustands abzielen.

MQL5-Assistent-Techniken, die Sie kennen sollten (Teil 39): RSI (Relative Strength Index)
Der RSI ist ein beliebter Momentum-Oszillator, der das Tempo und den Umfang der jüngsten Kursveränderungen eines Wertpapiers misst, um über- und unterbewertete Situationen im Kurs des Wertpapiers zu bewerten. Diese Erkenntnisse in Bezug auf Geschwindigkeit und Ausmaß sind der Schlüssel zur Festlegung von Umkehrpunkten. Wir setzen diesen Oszillator in einer anderen nutzerdefinierten Signalklasse ein und untersuchen die Eigenschaften einiger seiner Signale. Wir beginnen jedoch mit dem Abschluss dessen, was wir zuvor über Bollinger-Bänder begonnen haben.

Neuronale Netze im Handel: Verallgemeinerte 3D-Segmentierung von referenzierten Ausdrücken
Bei der Analyse der Marktsituation unterteilen wir den Markt in einzelne Segmente und ermitteln die wichtigsten Trends. Herkömmliche Analysemethoden konzentrieren sich jedoch oft auf einen Aspekt und schränken so die richtige Wahrnehmung ein. In diesem Artikel lernen wir eine Methode kennen, die die Auswahl mehrerer Objekte ermöglicht, um ein umfassenderes und vielschichtigeres Verständnis der Situation zu gewährleisten.


Neuronale Netze im Handel: Der Contrastive Muster-Transformer (letzter Teil)
Im letzten Artikel dieser Reihe haben wir uns mit dem Atom-Motif Contrastive Transformer (AMCT) beschäftigt, der kontrastives Lernen zur Entdeckung von Schlüsselmustern auf allen Ebenen einsetzt, von grundlegenden Elementen bis hin zu komplexen Strukturen. In diesem Artikel setzen wir die Implementierung von AMCT-Ansätzen mit MQL5 fort.

Erstellen von selbstoptimierenden Expert Advisors in MQL5 (Teil 3): Dynamische Trendfolge- und Mean-Reversion-Strategien
Die Finanzmärkte werden in der Regel entweder in eine Handelsspanne oder in einen Trendmodus eingeteilt. Diese statische Sichtweise des Marktes kann es uns leichter machen, kurzfristig zu handeln. Sie ist jedoch von der Realität des Marktes abgekoppelt. In diesem Artikel geht es darum, besser zu verstehen, wie genau sich die Finanzmärkte zwischen diesen beiden möglichen Modi bewegen und wie wir unser neues Verständnis des Marktverhaltens nutzen können, um Vertrauen in unsere algorithmischen Handelsstrategien zu gewinnen.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 41): Deep-Q-Networks
Das Deep-Q-Network ist ein Reinforcement-Learning-Algorithmus, der neuronale Netze bei der Projektion des nächsten Q-Wertes und der idealen Aktion während des Trainingsprozesses eines maschinellen Lernmoduls einsetzt. Wir haben bereits einen alternativen Verstärkungslernalgorithmus, Q-Learning, in Betracht gezogen. Dieser Artikel stellt daher ein weiteres Beispiel dafür vor, wie ein mit Reinforcement Learning trainierter MLP in einer nutzerdefinierten Signalklasse verwendet werden kann.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 53): Market Facilitation Index
Der Market Facilitation Index ist ein weiterer Bill-Williams-Indikator, der die Effizienz der Preisbewegung in Verbindung mit dem Volumen messen soll. Wie immer betrachten wir die verschiedenen Muster dieses Indikators im Rahmen einer Assistentensignalklasse und präsentieren eine Vielzahl von Testberichten und Analysen zu den verschiedenen Mustern.

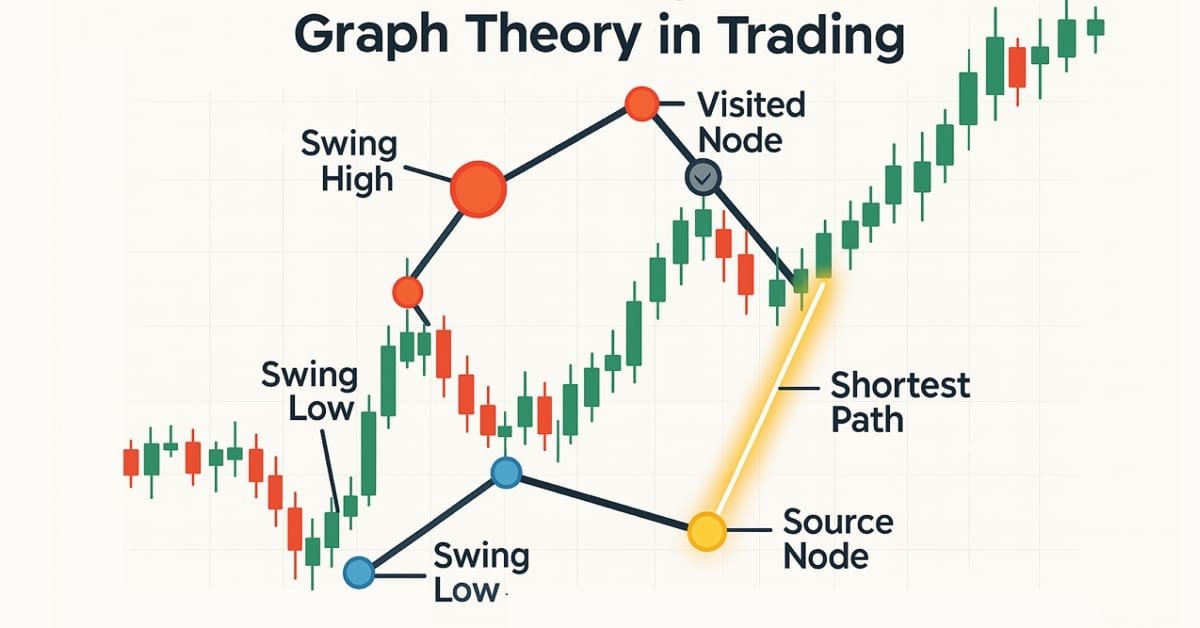
Graphentheorie: Dijkstras Algorithmus angewandt im Handel
Dijkstras Algorithmus, eine klassische Lösung für den kürzesten Weg in der Graphentheorie, kann Handelsstrategien durch die Modellierung von Marktnetzwerken optimieren. Händler können damit die effizientesten Routen in den Kerzen-Chartdaten finden.


Aufbau eines professionellen Handelssystems mit Heikin Ashi (Teil 1): Entwickeln eines nutzerdefinierten Indikators
Dieser Artikel ist der erste Teil einer zweiteiligen Serie, die praktische Fähigkeiten und Best Practices für das Schreiben von nutzerdefinierten Indikatoren in MQL5 vermitteln soll. Anhand des Heikin Ashi als Arbeitsbeispiel untersucht der Artikel die Theorie hinter den Heikin Ashi-Charts, erklärt, wie Heikin Ashi-Kerzen berechnet werden, und demonstriert ihre Anwendung in der technischen Analyse. Das Herzstück ist eine schrittweise Anleitung zur Entwicklung eines voll funktionsfähigen Heikin Ashi-Indikators von Grund auf, mit klaren Erklärungen, die dem Leser helfen zu verstehen, was zu programmieren ist und warum. Dieses Grundwissen bildet die Grundlage für den zweiten Teil, in dem wir einen Expert Advisor erstellen werden, der auf der Grundlage der Heikin Ashi-Logik handelt.


Automatisieren von Handelsstrategien in MQL5 (Teil 46): Liquidity Sweep on Break of Structure (BoS)
In diesem Artikel bauen wir ein „Liquidity Sweep on Break of Structure“ (BoS) System in MQL5 auf, das hohe/tiefe Umkehrpunkte über eine nutzerdefinierte Länge erkennt, sie als HH/HL/LH/LL kennzeichnet, um BoS zu identifizieren (HH in einem Aufwärtstrend oder LL in einem Abwärtstrend), und Liquidity-Sweeps erkennt, wenn der Preis über den Umkehrpunkt hinausgeht, aber auf einer Auf-/Abwärtskerze wieder innerhalb schließt.


Entwicklung eines Replay Systems (Teil 53): Die Dinge werden kompliziert (V)
In diesem Artikel behandeln wir ein wichtiges Thema, das nur wenige Menschen verstehen: Nutzerdefinierte Ereignisse. Gefahren. Vor- und Nachteile dieser Elemente. Dieses Thema ist der Schlüssel für diejenigen, die professionelle Programmierer in MQL5 oder einer anderen Sprache werden wollen. Hier werden wir uns auf MQL5 und MetaTrader 5 konzentrieren.


Entwicklung eines Replay-Systems (Teil 69): Das richtige Bestimmen der Zeit (II)
Heute werden wir uns ansehen, warum wir die iSpread-Funktion benötigen. Gleichzeitig werden wir verstehen, wie das System uns über die verbleibende Zeit des Balkens informiert, wenn kein einziger Tick dafür verfügbar ist. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.


Nutzerdefinierter Indikator: Darstellen von partiellen Eintritts-, Austritts- und Stornogeschäften für Netting-Konten
In diesem Artikel werden wir uns eine nicht standardisierte Methode zur Erstellung eines Indikators in MQL5 ansehen. Anstatt sich auf einen Trend oder ein Chartmuster zu konzentrieren, wird unser Ziel sein, unsere eigenen Positionen zu verwalten, einschließlich partieller Ein- und Ausstiege. Wir werden ausgiebig Gebrauch von dynamischen Matrizen und einigen Handelsfunktionen machen, die sich auf die Handelshistorie und offene Positionen beziehen, um auf dem Chart anzuzeigen, wo diese Geschäfte getätigt wurden.