Artikel über die Automatisierung von Handelssystemen in MQL5

Lesen Sie Artikel über Handelssysteme, in denen unterschiedlichste Ideen vorgestellt sind. Sie erfahren, wie man statistische Methoden und Muster auf japanischen Kerzen verwendet, wie man Signale filtern kann und wofür man Semaphor-Indikatoren braucht.
Mit dem Meister MQL5 lernen Sie, wie man einen Roboter ohne Programmieren zur schnellen Überprüfung von Handelsideen erstellen kann sowie was genetische Algorithmen sind.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Neuronale Netze leicht gemacht (Teil 69): Dichte-basierte Unterstützungsbedingung für die Verhaltenspolitik (SPOT)
Beim Offline-Lernen verwenden wir einen festen Datensatz, der die Umweltvielfalt nur begrenzt abdeckt. Während des Lernprozesses kann unser Agent Aktionen generieren, die über diesen Datensatz hinausgehen. Wenn es keine Rückmeldungen aus der Umwelt gibt, wie können wir dann sicher sein, dass die Bewertungen solcher Maßnahmen korrekt sind? Die Beibehaltung der Agentenpolitik innerhalb des Trainingsdatensatzes ist ein wichtiger Aspekt, um die Zuverlässigkeit des Trainings zu gewährleisten. Darüber werden wir in diesem Artikel sprechen.


Entwicklung eines Expertenberaters für mehrere Währungen (Teil 9): Sammeln von Optimierungsergebnissen für einzelne Handelsstrategie-Instanzen
Schauen wir uns die wichtigsten Phasen der EA-Entwicklung an. Eine der ersten Aufgaben besteht darin, eine einzelne Instanz der entwickelten Handelsstrategie zu optimieren. Versuchen wir, alle notwendigen Informationen über die Testergebnisse während der Optimierung an einem Ort zu sammeln.


Neuronale Netze leicht gemacht (Teil 85): Multivariate Zeitreihenvorhersage
In diesem Artikel möchte ich Ihnen eine neue komplexe Methode zur Zeitreihenprognose vorstellen, die die Vorteile von linearen Modellen und Transformer harmonisch vereint.


Entwicklung eines Toolkit zur Analyse von Preisaktionen (Teil 6): Der Mean Reversion Signal Reaper
Während einige Konzepte auf den ersten Blick einfach erscheinen, kann ihre Umsetzung in der Praxis eine ziemliche Herausforderung darstellen. Im folgenden Artikel nehmen wir Sie mit auf eine Reise durch unseren innovativen Ansatz zur Automatisierung eines Expert Advisor (EA), der den Markt mithilfe einer Mean-Reversion-Strategie fachkundig analysiert. Seien Sie dabei, wenn wir die Feinheiten dieses spannenden Automatisierungsprozesses entschlüsseln.

MQL5 Handels-Toolkit (Teil 8): Implementierung und Verwendung der EX5-Bibliothek History Manager in Ihrer Codebasis
Im letzten Artikel dieser Serie erfahren Sie, wie Sie die EX5-Bibliothek History Manager mühelos in Ihren MQL5-Quellcode importieren und nutzen können, um Handelshistorien in Ihrem MetaTrader 5-Konto zu verarbeiten. Mit einfachen einzeiligen Funktionsaufrufen in MQL5 können Sie Ihre Handelsdaten effizient verwalten und analysieren. Darüber hinaus werden Sie lernen, wie Sie verschiedene Skripte zur Analyse der Handelshistorie erstellen und einen preisbasierten Expert Advisor als praktisches Anwendungsbeispiel entwickeln können. Der Beispiel-EA nutzt Kursdaten und die EX5-Bibliothek History Manager, um fundierte Handelsentscheidungen zu treffen, Handelsvolumina anzupassen und Wiederherstellungsstrategien auf der Grundlage zuvor abgeschlossener Handelsgeschäfte zu implementieren.


Automatisieren von Handelsstrategien in MQL5 (Teil 8): Aufbau eines Expert Advisors mit harmonischen Schmetterlingsmustern
In diesem Artikel bauen wir einen MQL5 Expert Advisor, um harmonische Schmetterlingsmuster zu erkennen. Wir identifizieren Umkehrpunkte und validieren Fibonacci-Levels, um das Muster zu bestätigen. Wir visualisieren dann das Muster auf dem Chart und führen automatisch Handelsgeschäfte aus, wenn es bestätigt wird.

Entwicklung eines Replay Systems (Teil 41): Beginn der zweiten Phase (II)
Wenn Ihnen bis zu diesem Punkt alles richtig erschien, bedeutet dies, dass Sie bei der Entwicklung von Anwendungen nicht wirklich an die langfristige Perspektive denken. Im Laufe der Zeit müssen Sie keine neuen Anwendungen mehr programmieren, sondern nur noch dafür sorgen, dass sie zusammenarbeiten. Schauen wir uns also an, wie man den Mauszeiger fertigstellt.


Neuronale Netze leicht gemacht (Teil 70): Operatoren der Closed-Form Policy Improvement (CFPI)
In diesem Artikel werden wir uns mit einem Algorithmus vertraut machen, der geschlossene Operatoren zur Verbesserung der Politik verwendet, um die Aktionen des Agenten im Offline-Modus zu optimieren.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 43): Reinforcement Learning mit SARSA
SARSA, eine Abkürzung für State-Action-Reward-State-Action, ist ein weiterer Algorithmus, der bei der Implementierung von Reinforcement Learning verwendet werden kann. Wie bei Q-Learning und DQN haben wir also untersucht, wie dies als unabhängiges Modell und nicht nur als Trainingsmechanismus in assistentengestützten Expert Advisors implementiert werden kann.


Trendkriterien im Handel
Trends sind ein wichtiger Bestandteil vieler Handelsstrategien. In diesem Artikel werden wir einige der Instrumente zur Ermittlung von Trends und deren Merkmale betrachten. Das Verständnis und die richtige Interpretation von Trends können die Handelseffizienz erheblich verbessern und die Risiken minimieren.


Datenwissenschaft und ML (Teil 36): Der Umgang mit verzerrten Finanzmärkten
Die Finanzmärkte sind nicht vollkommen ausgeglichen. Einige Märkte steigen, andere fallen, und wieder andere zeigen ein gewisses Schwankungsverhalten, das auf Unsicherheit in beide Richtungen hindeutet. Diese unausgewogenen Informationen können beim Trainieren von Machine-Learning-Modellen irreführend sein, da sich die Märkte häufig ändern. In diesem Artikel werden wir verschiedene Möglichkeiten erörtern, dieses Problem zu lösen.

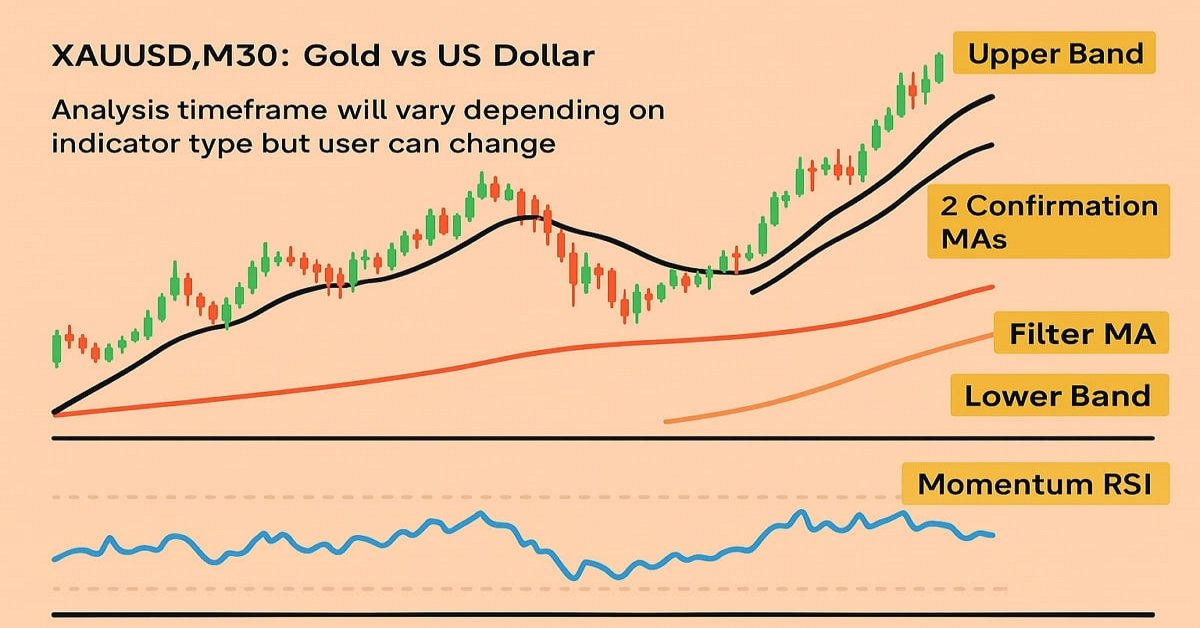
Automatisieren von Handelsstrategien in MQL5 (Teil 18): Envelopes Trend Bounce Scalping - Kerninfrastruktur und Signalgenerierung (Teil I)
In diesem Artikel bauen wir die Kerninfrastruktur für den Envelopes Trend Bounce Scalping Expert Advisor in MQL5. Wir initialisieren Envelopes und andere Indikatoren für die Signalerzeugung. Wir richten ein Backtest ein, um uns auf die Handelsausführung im nächsten Teil vorzubereiten.


Aufbau des Kerzenmodells Trend-Constraint (Teil 9): Expert Advisor für mehrere Strategien (I)
Heute werden wir die Möglichkeiten der Einbindung mehrerer Strategien in einen Expert Advisor (EA) mit MQL5 untersuchen. Expert Advisors bieten umfassendere Funktionen als nur Indikatoren und Skripte und ermöglichen anspruchsvollere Handelsansätze, die sich an veränderte Marktbedingungen anpassen können. Mehr dazu finden Sie in der Erörterung dieses Artikels.


Erforschung des maschinellen Lernens im unidirektionalen Trendhandel am Beispiel von Gold
In diesem Artikel wird ein Ansatz erörtert, der darauf abzielt, nur in der gewählten Richtung (Kauf oder Verkauf) zu handeln. Zu diesem Zweck werden die Technik der kausalen Inferenz und des maschinellen Lernens eingesetzt.

MQL5-Handelswerkzeuge (Teil 1): Aufbau eines interaktiven visuellen Handelsassistenten für schwebende Aufträge
In diesem Artikel stellen wir die Entwicklung eines interaktiven Handelsassistenten in MQL5 vor, der die Platzierung schwebender Aufträge im Devisenhandel vereinfachen soll. Wir skizzieren das konzeptionelle Design und konzentrieren uns dabei auf eine nutzerfreundliche GUI für die visuelle Einstellung von Einstiegs-, Stop-Loss- und Take-Profit-Levels auf dem Chart. Darüber hinaus wird die MQL5-Implementierung und der Backtest-Prozess detailliert beschrieben, um die Zuverlässigkeit des Tools zu gewährleisten und die Voraussetzungen für die fortgeschrittenen Funktionen in den vorhergehenden Teilen zu schaffen.

Entwicklung des Price Action Analysis Toolkit (Teil 24): Analyse-Tool zur Quantifizierung von Preisaktionen
Kerzenmuster bieten wertvolle Einblicke in potenzielle Marktbewegungen. Einige einzelne Kerzen signalisieren die Fortsetzung des aktuellen Trends, während andere, je nach ihrer Position innerhalb der Kursbewegung, Umkehrungen vorhersagen. In diesem Artikel wird ein EA vorgestellt, der automatisch vier wichtige Kerzen-Formationen identifiziert. In den folgenden Abschnitten erfahren Sie, wie dieses Tool Ihre Preis-Aktions-Analyse verbessern kann.


Entwicklung eines Replay Systems (Teil 54): Die Geburt des ersten Moduls
In diesem Artikel werden wir uns ansehen, wie wir das erste einer Reihe von wirklich funktionalen Modulen für die Verwendung im Replay-/Simulatorsystem zusammenstellen, die auch für andere Zwecke geeignet sein werden. Die Rede ist vom Mausmodul.

Neuronale Netze leicht gemacht (Teil 91): Vorhersage durch Frequenzbereiche (Frequency Domain Forecasting, FreDF)
Wir fahren fort mit der Analyse und Vorhersage von Zeitreihen im Frequenzbereich. In diesem Artikel machen wir uns mit einer neuen Methode zur Vorhersage von Daten im Frequenzbereich vertraut, die zu vielen der bisher untersuchten Algorithmen hinzugefügt werden kann.


Kategorientheorie in MQL5 (Teil 8): Monoide
Dieser Artikel setzt die Serie über die Implementierung der Kategorientheorie in MQL5 fort. Hier führen wir Monoide als Bereich (Menge) ein, der die Kategorientheorie von anderen Datenklassifizierungsmethoden abhebt, indem er Regeln und ein Identitätselement enthält.

Neuronale Netze leicht gemacht (Teil 86): U-förmiger Transformator
Wir untersuchen weiterhin Algorithmen für die Zeitreihenprognose. In diesem Artikel werden wir eine andere Methode besprechen: den U-förmigen Transformator.

Neuronale Netze leicht gemacht (Teil 94): Optimierung der Eingabereihenfolge
Wenn wir mit Zeitreihen arbeiten, verwenden wir die Quelldaten immer in ihrer historischen Reihenfolge. Aber ist das die beste Option? Es besteht die Meinung, dass eine Änderung der Reihenfolge der Eingabedaten die Effizienz der trainierten Modelle verbessern wird. In diesem Artikel lade ich Sie ein, sich mit einer der Methoden zur Optimierung der Eingabereihenfolge vertraut zu machen.

Beispiel einer Kausalitätsnetzwerkanalyse (CNA) und eines Vektor-Autoregressionsmodells zur Vorhersage von Marktereignissen
Dieser Artikel enthält eine umfassende Anleitung zur Implementierung eines ausgeklügelten Handelssystems unter Verwendung der Kausalitätsnetzwerkanalyse (Causality Network Analysis, CNA) und der Vektorautoregression (VAR) in MQL5. Es deckt den theoretischen Hintergrund dieser Methoden ab, bietet detaillierte Erklärungen der Schlüsselfunktionen im Handelsalgorithmus und enthält Beispielcode für die Implementierung.

Trendvorhersage mit LSTM für Trendfolgestrategien
Long Short-Term Memory (LSTM) ist eine Art rekurrentes neuronales Netz (RNN), das für die Modellierung sequenzieller Daten entwickelt wurde, indem es langfristige Abhängigkeiten effektiv erfasst und das Problem des verschwindenden Gradienten löst. In diesem Artikel werden wir untersuchen, wie LSTM zur Vorhersage zukünftiger Trends eingesetzt werden kann, um die Leistung von Trendfolgestrategien zu verbessern. Der Artikel behandelt die Einführung von Schlüsselkonzepten und die Motivation hinter der Entwicklung, das Abrufen von Daten aus dem MetaTrader 5, die Verwendung dieser Daten zum Trainieren des Modells in Python, die Integration des maschinellen Lernmodells in MQL5 und die Reflexion der Ergebnisse und zukünftigen Bestrebungen auf der Grundlage von statistischem Backtesting.


Entwicklung des Price Action Analysis Toolkit (Teil 37): Sentiment Tilt Meter
Die Marktstimmung ist eine der am meisten übersehenen, aber dennoch mächtigen Kräfte, die die Kursentwicklung beeinflussen. Während sich die meisten Händler auf nachlaufende Indikatoren oder Vermutungen verlassen, verwandelt der Sentiment Tilt Meter (STM) EA rohe Marktdaten in klare, visuelle Hinweise, die in Echtzeit anzeigen, ob der Markt nach oben oder unten tendiert oder neutral bleibt. Dies erleichtert die Bestätigung von Geschäften, die Vermeidung von Fehleinstiegen und eine bessere Zeitplanung der Marktteilnahme.


Automatisieren von Handelsstrategien in MQL5 (Teil 30): Erstellen eines harmonischen AB-CD-Preisaktionsmusters mit visuellem Feedback
In diesem Artikel entwickeln wir einen AB=CD Pattern EA in MQL5, der harmonische Auf- und Abwärtsmuster von AB=CD mit Hilfe von Umkehrpunkten und Fibonacci-Ratios identifiziert und Trades mit präzisen Einstiegs-, Stop-Loss- und Take-Profit-Levels ausführt. Wir verbessern den Einblick des Händlers mit visuellem Feedback durch Chart-Objekte.


Developing a Replay System (Part 37): Paving the Path (I)
In this article, we will finally begin to do what we wanted to do much earlier. However, due to the lack of "solid ground", I did not feel confident to present this part publicly. Now I have the basis to do this. I suggest that you focus as much as possible on understanding the content of this article. I mean not simply reading it. I want to emphasize that if you do not understand this article, you can completely give up hope of understanding the content of the following ones.

Preisgesteuertes CGI-Modell: Erweiterte Datennachbearbeitung und Implementierung
In diesem Artikel befassen wir uns mit der Entwicklung eines vollständig anpassbaren Skripts für den Preisdatenexport mit MQL5, das einen neuen Fortschritt in der Simulation des CGI-Modells Price Man darstellt. Wir haben fortschrittliche Verfeinerungstechniken implementiert, um sicherzustellen, dass die Daten nutzerfreundlich und für Animationszwecke optimiert sind. Außerdem werden wir die Möglichkeiten von Blender 3D bei der effektiven Arbeit mit und der Visualisierung von Preisdaten kennenlernen und sein Potenzial für die Erstellung dynamischer und ansprechender Animationen demonstrieren.

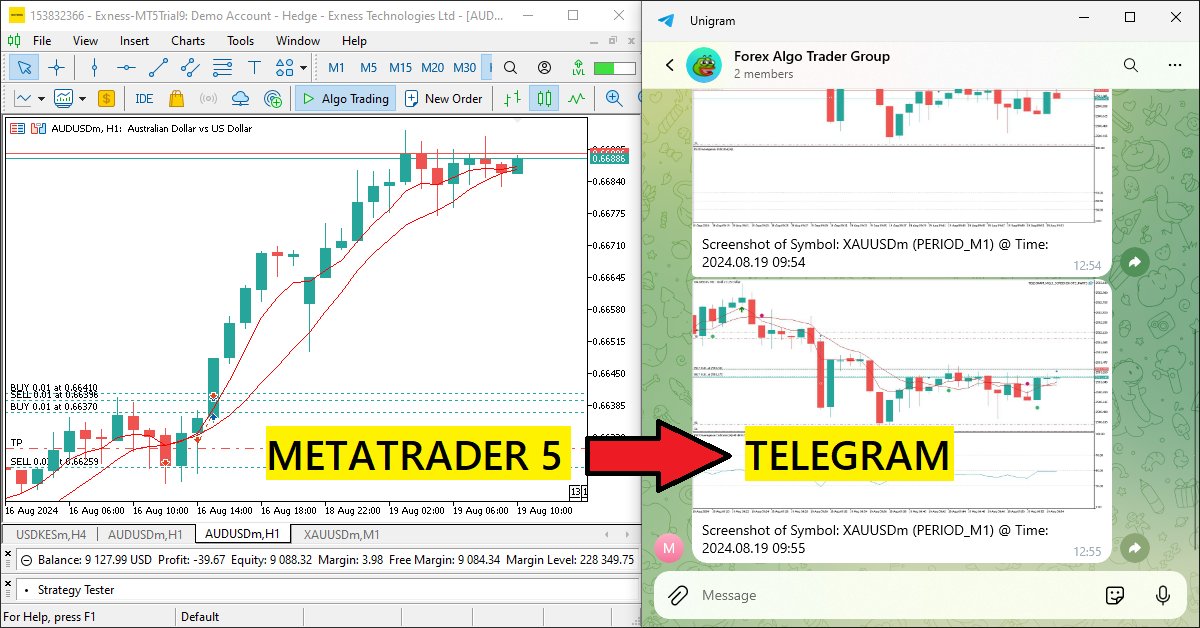
Erstellen eines integrierten MQL5-Telegram-Expertenberaters (Teil 3): Senden von Screenshots des Charts mit einer Legende von MQL5 an Telegram
In diesem Artikel erstellen wir einen MQL5 Expert Advisor, der Chart-Screenshots als Bilddaten kodiert und sie über HTTP-Anfragen an einen Telegram-Chat sendet. Durch die Integration von Fotocodierung und -übertragung erweitern wir das bestehende MQL5-Telegram-System um visuelle Handelseinblicke direkt in Telegram.

Entwicklung eines Expert Advisors für mehrere Währungen (Teil 19): In Python implementierte Stufen erstellen
Bisher haben wir die Automatisierung des Starts von sequentiellen Verfahren zur Optimierung von EAs ausschließlich im Standard-Strategietester betrachtet. Was aber, wenn wir zwischen diesen Starts die gewonnenen Daten mit anderen Mitteln bearbeiten wollen? Wir werden versuchen, die Möglichkeit hinzuzufügen, neue Optimierungsstufen zu erstellen, die von in Python geschriebenen Programmen ausgeführt werden.

Erstellen von selbstoptimierenden Expert Advisor in MQL5 (Teil 6): Stop-Out-Prävention
Schließen Sie sich unserer heutigen Diskussion an, wenn wir nach einem algorithmischen Verfahren suchen, mit dem wir die Gesamtzahl der Ausstiege aus Gewinngeschäften minimieren können. Das Problem, mit dem wir konfrontiert waren, ist sehr schwierig, und die meisten Lösungen, die in den Diskussionen in der Gemeinschaft genannt wurden, haben keine festen Regeln. Unser algorithmischer Ansatz zur Lösung des Problems erhöhte die Rentabilität unserer Handelsgeschäft und reduzierte den durchschnittlichen Verlust pro Handelsgeschäft. Es müssen jedoch noch weitere Fortschritte gemacht werden, um alle Handelsgeschäfte, die ausgestoppt werden, vollständig herauszufiltern, aber unsere Lösung ist ein guter erster Schritt, den jeder ausprobieren kann.


Larry Williams Marktgeheimnisse (Teil 2): Automatisierung eines Handelssystems der Marktstruktur
Lernen Sie, wie Sie die Marktstrukturkonzepte von Larry Williams in MQL5 automatisieren können, indem Sie einen vollständigen Expert Advisor erstellen, der Umkehrpunkte liest, Handelssignale erzeugt, das Risiko verwaltet und eine dynamische Trailing-Stop-Strategie anwendet.


Aufbau eines Handelssystems (Teil 5): Verwaltung von Gewinnen durch strukturierte Handelsausstiege
Für viele Händler ist es ein vertrauter Schmerzpunkt: zu sehen, wie ein Handel bis auf einen Hauch an Ihr Gewinnziel herankommt, nur um dann umzukehren und ihren Stop-Loss zu treffen. Oder noch schlimmer: Sie sehen, dass ein Trailing-Stop Sie an der Gewinnschwelle stoppt, bevor der Markt auf Ihr ursprüngliches Ziel zusteuert. Dieser Artikel befasst sich mit dem Einsatz mehrerer Einstiege zu unterschiedlichen Rendite-Risiko-Verhältnissen, um systematisch Gewinne zu sichern und das Gesamtrisiko zu reduzieren.

Implementierung eines Schnellfeuer-Handelsstrategie-Algorithmus mit parabolischem SAR und einfachem gleitenden Durchschnitt (SMA) in MQL5
In diesem Artikel entwickeln wir einen Rapid-Fire Trading Expert Advisor in MQL5, der die Indikatoren Parabolic SAR und Simple Moving Average (SMA) nutzt, um eine reaktionsfähige Handelsstrategie zu erstellen. Wir gehen detailliert auf die Umsetzung der Strategie ein, einschließlich der Verwendung von Indikatoren, der Signalerzeugung sowie des Test- und Optimierungsprozesses.

Selbstoptimierende Expert Advisors in MQL5 (Teil 10): Matrix-Faktorisierung
Die Faktorisierung ist ein mathematischer Prozess, der dazu dient, Erkenntnisse über die Eigenschaften von Daten zu gewinnen. Wenn wir die Faktorisierung auf große Mengen von Marktdaten anwenden – die in Zeilen und Spalten organisiert sind – können wir Muster und Merkmale des Marktes aufdecken. Die Faktorisierung ist ein mächtiges Werkzeug, und dieser Artikel zeigt Ihnen, wie Sie es im MetaTrader 5-Terminal über die MQL5-API nutzen können, um tiefere Einblicke in Ihre Marktdaten zu gewinnen.

Arithmetischer Optimierungsalgorithmus (AOA): Von AOA zu SOA (Simpler Optimierungsalgorithmus)
In diesem Artikel stellen wir den Arithmetischen Optimierungsalgorithmus (AOA) vor, der auf einfachen arithmetischen Operationen basiert: Addition, Subtraktion, Multiplikation und Division. Diese grundlegenden mathematischen Operationen dienen als Grundlage für die Suche nach optimalen Lösungen für verschiedene Probleme.

Automatisieren von Handelsstrategien in MQL5 (Teil 15): Price Action Harmonic Cypher Pattern mit Visualisierung
In diesem Artikel befassen wir uns mit der Automatisierung des harmonischen Cypher-Musters in MQL5 und erläutern seine Erkennung und Visualisierung auf MetaTrader 5-Charts. Wir implementieren einen Expert Advisor, der Umkehrpunkte identifiziert, Fibonacci-basierte Muster validiert und Handelsgeschäfte mit klaren grafischen Kommentaren ausführt. Der Artikel schließt mit einer Anleitung zu den Backtests und zur Optimierung des Programms für einen effektiven Handel.


MQL5-Handelswerkzeuge (Teil 7): Informatives Dashboard für Multi-Symbol-Positionen und Kontoüberwachung
In diesem Artikel entwickeln wir ein Informations-Dashboard in MQL5 zur Überwachung von Multi-Symbol-Positionen und Kontometriken wie Kontostand, Kapital und freie Marge. Wir implementieren ein sortierbares Raster mit Echtzeit-Updates, CSV-Export und einen leuchtenden Header-Effekt, um die Nutzerfreundlichkeit und den visuellen Reiz zu verbessern.


Vom Neuling zum Experten: Entmystifizierung versteckter Fibonacci-Retracement-Levels
In diesem Artikel untersuchen wir einen datengestützten Ansatz zur Ermittlung und Validierung von nicht standardmäßigen Fibonacci-Retracement-Levels, die von den Märkten möglicherweise respektiert werden. Wir stellen einen kompletten Arbeitsablauf vor, der auf die Implementierung in MQL5 zugeschnitten ist, beginnend mit der Datenerfassung und der Balken- oder Swing-Erkennung, bis hin zum Clustering, statistischen Hypothesentests, Backtesting und der Integration in ein MetaTrader 5 Fibonacci-Tool. Das Ziel ist es, eine reproduzierbare Pipeline zu erstellen, die anekdotische Beobachtungen in statistisch vertretbare Handelssignale umwandelt.


Entwicklung des Price Action Analysis Toolkit (Teil 34): Umwandlung von Marktrohdaten in Prognosemodellen mithilfe einer fortschrittlichen Pipeline der Datenerfassung
Haben Sie schon einmal einen plötzlichen Marktanstieg verpasst oder wurden Sie von einem solchen überrascht? Der beste Weg, aktuelle Ereignisse zu antizipieren, besteht darin, aus historischen Mustern zu lernen. Mit dem Ziel, ein ML-Modell zu trainieren, zeigt Ihnen dieser Artikel zunächst, wie Sie ein Skript in MetaTrader 5 erstellen, das historische Daten aufnimmt und sie zur Speicherung an Python sendet. Lesen Sie weiter, um die einzelnen Schritte in Aktion zu sehen.


Automatisieren von Handelsstrategien in MQL5 (Teil 38): Versteckter RSI-Divergenzhandel mit Steigungswinkel-Filtern
In diesem Artikel bauen wir einen MQL5 EA, der versteckte RSI-Divergenzen über Umkehrpunkte mit Stärke, Balkenbereiche, Toleranz und Steigungswinkel-Filter für Preis und RSI-Linien erkennt. Es führt Kauf-/Verkaufstransaktionen auf validierte Signale mit festen Lots, SL/TP in Pips und optionalen Trailing-Stops zur Risikokontrolle aus.