Artikel über die Automatisierung von Handelssystemen in MQL5

Lesen Sie Artikel über Handelssysteme, in denen unterschiedlichste Ideen vorgestellt sind. Sie erfahren, wie man statistische Methoden und Muster auf japanischen Kerzen verwendet, wie man Signale filtern kann und wofür man Semaphor-Indikatoren braucht.
Mit dem Meister MQL5 lernen Sie, wie man einen Roboter ohne Programmieren zur schnellen Überprüfung von Handelsideen erstellen kann sowie was genetische Algorithmen sind.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 08): Perceptrons
Perceptrons, Netze mit einer einzigen ausgeblendeten Schicht, sind ein guter Einstieg für alle, die mit den Grundlagen des automatisierten Handels vertraut sind und sich mit neuronalen Netzen vertraut machen wollen. Wir sehen uns Schritt für Schritt an, wie dies in einer Signalklassen-Assembly realisiert werden könnte, die Teil der MQL5 Wizard-Klassen für Expert Advisors ist.


Entwicklung eines Replay Systems — Marktsimulation (Teil 24): FOREX (V)
Heute werden wir eine Einschränkung aufheben, die bisher Simulationen auf der Grundlage des letzten Kurses verhindert hat, und einen neuen Einstiegspunkt speziell für diese Art von Simulationen einführen. Der gesamte Funktionsmechanismus wird auf den Prinzipien des Devisenmarktes beruhen. Der Hauptunterschied in diesem Verfahren ist die Trennung von Bid- und Last-Simulationen. Es ist jedoch wichtig zu beachten, dass die Methode zur Randomisierung der Zeit und zur Anpassung an die Klasse C_Replay in beiden Simulationen identisch bleibt. Das ist gut, denn Änderungen in einem Modus führen automatisch zu Verbesserungen im anderen, vor allem wenn es um die Handhabung der Zeit zwischen den Ticks geht.


Entwicklung eines Replay-Systems — Marktsimulation (Teil 11): Die Geburt des SIMULATORS (I)
Um die Daten, die die Balken bilden, nutzen zu können, müssen wir auf das Replay verzichten und einen Simulator entwickeln. Wir werden 1-Minuten-Balken verwenden, weil sie den geringsten Schwierigkeitsgrad aufweisen.

Mehrschichtiges Perzeptron und Backpropagation-Algorithmus (Teil 3): Integration mit dem Strategy Tester - Überblick (I).
Das mehrschichtige Perzeptron ist eine Weiterentwicklung des einfachen Perzeptrons, das nichtlineare separierbare Probleme lösen kann. Zusammen mit dem Backpropagation-Algorithmus kann dieses neuronale Netz effektiv trainiert werden. In Teil 3 der Serie Multilayer Perceptron und Backpropagation werden wir sehen, wie man diese Technik in den Strategy Tester integriert. Diese Integration ermöglicht die Nutzung komplexer Datenanalysen, um bessere Entscheidungen zur Optimierung Ihrer Handelsstrategien zu treffen. In diesem Artikel werden wir die Vorteile und Probleme dieser Technik erörtern.

Neuronale Netze leicht gemacht (Teil 77): Cross-Covariance Transformer (XCiT)
In unseren Modellen verwenden wir häufig verschiedene Aufmerksamkeitsalgorithmen. Und am häufigsten verwenden wir wahrscheinlich Transformers. Ihr größter Nachteil ist der Ressourcenbedarf. In diesem Artikel wird ein neuer Algorithmus vorgestellt, der dazu beitragen kann, die Rechenkosten ohne Qualitätseinbußen zu senken.


Bewältigung der Herausforderungen bei der ONNX-Integration
ONNX ist ein großartiges Werkzeug für die Integration von komplexem KI-Code zwischen verschiedenen Plattformen. Es ist ein großartiges Werkzeug, das einige Herausforderungen mit sich bringt, die man angehen muss, um das Beste daraus zu machen.

Neuronale Netze im Handel: Praktische Ergebnisse der Methode TEMPO
Wir beschäftigen uns weiter mit TEMPO. In diesem Artikel werden wir die tatsächliche Wirksamkeit der vorgeschlagenen Ansätze anhand realer historischer Daten bewerten.


Entwicklung eines Replay System (Teil 26): Expert Advisor Projekt — die Klasse C_Terminal
Wir können nun mit der Erstellung eines Expert Advisors für die Verwendung im Wiedergabe-/Simulationssystem beginnen. Wir brauchen jedoch eine Verbesserung und keine zufällige Lösung. Trotzdem sollten wir uns von der anfänglichen Komplexität nicht einschüchtern lassen. Es ist wichtig, irgendwo anzufangen, sonst enden wir damit, dass wir über die Schwierigkeit einer Aufgabe grübeln, ohne überhaupt zu versuchen, sie zu bewältigen. Genau darum geht es beim Programmieren: Hindernisse durch Lernen, Testen und umfassende Forschung zu überwinden.


Datenwissenschaft und maschinelles Lernen (Teil 14): Mit Kohonenkarten den Weg in den Märkten finden
Sind Sie auf der Suche nach einem innovativen Ansatz für den Handel, der Ihnen hilft, sich auf den komplexen und sich ständig verändernden Märkten zurechtzufinden? Kohonenkarten (Kohonen maps), eine innovative Form künstlicher neuronaler Netze, können Ihnen helfen, verborgene Muster und Trends in Marktdaten aufzudecken. In diesem Artikel werden wir untersuchen, wie Kohonenkarten funktionieren und wie sie zur Entwicklung intelligenter und effektiverer Handelsstrategien genutzt werden können. Egal, ob Sie ein erfahrener Trader sind oder gerade erst anfangen, Sie werden diesen aufregenden neuen Ansatz für den Handel nicht verpassen wollen.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 10). Die unkonventionelle RBM
Restriktive Boltzmann-Maschinen (RBM) sind im Grunde genommen ein zweischichtiges neuronales Netz, das durch Dimensionsreduktion eine unbeaufsichtigte Klassifizierung ermöglicht. Wir nehmen die Grundprinzipien und untersuchen, ob wir durch eine unorthodoxe Umgestaltung und ein entsprechendes Training einen nützlichen Signalfilter erhalten können.


Kategorientheorie in MQL5 (Teil 20): Ein Abstecher über die Selbstaufmerksamkeit (Self-Attention) und den Transformer
Wir schweifen in unserer Serie ab, indem wir über einen Teil des Algorithmus zu chatGPT nachdenken. Gibt es Ähnlichkeiten oder Konzepte, die den natürlichen Transformationen entlehnt sind? Wir versuchen, diese und andere Fragen in einem unterhaltsamen Stück zu beantworten, mit unserem Code in einem Signalklassenformat.


Datenwissenschaft und ML (Teil 37): Mit Kerzenmustern und AI den Markt schlagen
Kerzenmuster helfen Händlern, die Marktpsychologie zu verstehen und Trends auf den Finanzmärkten zu erkennen. Sie ermöglichen fundiertere Handelsentscheidungen, die zu besseren Ergebnissen führen können. In diesem Artikel werden wir untersuchen, wie man Kerzenmuster mit KI-Modellen nutzen kann, um eine optimale Handelsperformance zu erzielen.

Wie man ein volumenbasiertes Handelssystem aufbaut und optimiert (Chaikin Money Flow - CMF)
In diesem Artikel werden wir einen volumenbasierten Indikator, den Chaikin Money Flow (CMF), vorstellen, nachdem wir erläutert haben, wie er konstruiert, berechnet und verwendet werden kann. Wir werden verstehen, wie man einen nutzerdefinierten Indikator erstellt. Wir werden einige einfache Strategien vorstellen, die verwendet werden können, und sie dann testen, um zu verstehen, welche davon besser ist.

Erstellen eines Keltner-Kanal-Indikators mit nutzerdefinierten Canvas-Grafiken in MQL5
In diesem Artikel bauen wir einen Keltner-Kanal-Indikator mit nutzerdefinierten Canvas-Grafiken in MQL5. Wir erläutern die Integration von gleitenden Durchschnitten, ATR-Berechnungen und verbesserter Chartvisualisierung. Wir behandeln auch die Backtests, um die Leistung des Indikators für praktische Handelseinblicke zu bewerten.


Aufbau eines nutzerdefinierten Systems zur Erkennung von Marktregimen in MQL5 (Teil 1): Der Indikator
Dieser Artikel beschreibt die Erstellung eines MQL5-Systems zur Erkennung von Marktregimen unter Verwendung statistischer Methoden wie Autokorrelation und Volatilität. Es enthält Code für Klassen zur Klassifizierung von Trend-, Spannen- und Volatilitätsbedingungen sowie einen nutzerdefinierten Indikator.


Entwicklung eines Replay System (Teil 29): Expert Advisor Projekt — Die Klasse C_Mouse (II)
Nachdem wir die Klasse C_Mouse verbessert haben, können wir uns auf die Erstellung einer Klasse konzentrieren, die einen völlig neuen Rahmen für unsere Analyse schaffen soll. Wir werden weder Vererbung noch Polymorphismus verwenden, um diese neue Klasse zu erstellen. Stattdessen werden wir die Preislinie ändern, oder besser gesagt, neue Objekte hinzufügen. Genau das werden wir in diesem Artikel tun. In der nächsten Ausgabe werden wir uns ansehen, wie man die Analyse ändern kann. All dies geschieht, ohne den Code der Klasse C_Mouse zu ändern. Nun, eigentlich wäre es einfacher, dies durch Vererbung oder Polymorphismus zu erreichen. Es gibt jedoch auch andere Methoden, um das gleiche Ergebnis zu erzielen.


Neuronale Netze leicht gemacht (Teil 57): Stochastic Marginal Actor-Critic (SMAC)
Hier werde ich den relativ neuen Algorithmus Stochastic Marginal Actor-Critic (SMAC) vorstellen, der es ermöglicht, Strategien mit latenten Variablen im Rahmen der Entropiemaximierung zu entwickeln.


Statistische Arbitrage mit Vorhersagen
Wir werden uns mit statistischer Arbitrage beschäftigen, wir werden mit Python nach Korrelations- und Kointegrationssymbolen suchen, wir werden einen Indikator für den Pearson-Koeffizienten erstellen und wir werden einen EA für den Handel mit statistischer Arbitrage mit Vorhersagen erstellen, die mit Python und ONNX-Modellen gemacht werden.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 36): Q-Learning mit Markov-Ketten
Reinforcement Learning ist neben dem überwachten und dem unüberwachten Lernen eine der drei Hauptrichtungen des maschinellen Lernens. Es geht also um die optimale Steuerung oder das Erlernen der besten langfristigen Strategie, die der Zielfunktion am besten entspricht. Vor diesem Hintergrund untersuchen wir die mögliche Rolle, die ein MLP für den Lernprozess eines von einem Assistenten zusammengestellten Expertenberaters spielt.

Hochfrequenz-Arbitrage-Handelssystem in Python mit MetaTrader 5
In diesem Artikel werden wir ein Arbitrationssystem erstellen, das in den Augen der Broker legal bleibt, Tausende von synthetischen Preisen auf dem Forex-Markt erstellt, sie analysiert und erfolgreich mit Gewinn handelt.

Selbstoptimierende Expert Advisor in MQL5 (Teil 4): Dynamische Positionsgrößen
Der erfolgreiche Einsatz des algorithmischen Handels erfordert kontinuierliches, interdisziplinäres Lernen. Die unendlichen Möglichkeiten können jedoch jahrelange Bemühungen verschlingen, ohne greifbare Ergebnisse zu liefern. Um dieses Problem zu lösen, schlagen wir einen Rahmen vor, der die Komplexität schrittweise einführt und es den Händlern ermöglicht, ihre Strategien iterativ zu verfeinern, anstatt sich für unbestimmte Zeit auf ungewisse Ergebnisse festzulegen.

MQL5-Assistenz-Techniken, die Sie kennen sollten (Teil 73): Verwendung von Ichimoku-Mustern und ADX-Wilder
Der Ichimoku-Kinko-Hyo-Indikator und der Oszillator ADX-Wilder sind ein Paar, das ergänzend in einem MQL5 Expert Advisor verwendet werden kann. Das Ichimoku hat viele Facetten, aber in diesem Artikel verlassen wir uns hauptsächlich auf seine Fähigkeit, Unterstützungs- und Widerstandsniveaus zu definieren. Inzwischen verwenden wir auch den ADX, um unseren Trend zu definieren. Wie üblich verwenden wir den MQL5-Assistenten, um das Potenzial dieser beiden zu erstellen und zu testen.

Permutieren von Preisbalken in MQL5
In diesem Artikel stellen wir einen Algorithmus zur Permutation von Preisbalken vor und erläutern, wie Permutationstests verwendet werden können, um Fälle zu erkennen, in denen die Leistung einer Strategie gefälscht wurde, um potenzielle Käufer von Expert Advisors zu täuschen.

Entwicklung eines Toolkit zur Analyse von Preisaktionen (Teil 15): Einführung in die Quarters-Theorie (I) - Quarters Drawer Script
Unterstützungs- und Widerstandspunkte sind kritische Niveaus, die potenzielle Trendumkehr und -fortsetzungen signalisieren. Obwohl es schwierig sein kann, diese Niveaus zu identifizieren, sind Sie, wenn Sie sie einmal gefunden haben, gut vorbereitet, um sich auf dem Markt zurechtzufinden. Als weitere Hilfe können Sie das in diesem Artikel vorgestellte Tool „Quarters Drawer“ verwenden, mit dem Sie sowohl primäre als auch sekundäre Unterstützungs- und Widerstandsniveaus identifizieren können.


Entwicklung eines Replay Systems (Teil 43): Chart Trader Projekt (II)
Die meisten Menschen, die programmieren lernen wollen oder davon träumen, haben eigentlich keine Ahnung, was sie da tun. Ihre Tätigkeit besteht darin, dass sie versuchen, Dinge auf eine bestimmte Art und Weise zu schaffen. Bei der Programmierung geht es jedoch nicht darum, geeignete Lösungen zu finden. Auf diese Weise können mehr Probleme als Lösungen entstehen. Hier werden wir etwas Fortgeschritteneres und daher etwas anderes machen.

Verständnis von Programmierparadigmen (Teil 2): Ein objektorientierter Ansatz für die Entwicklung eines Price Action Expert Advisors
Lernen Sie das objektorientierte Programmierparadigma und seine Anwendung im MQL5-Code kennen. Dieser zweite Artikel geht tiefer auf die Besonderheiten der objektorientierten Programmierung ein und bietet anhand eines praktischen Beispiels praktische Erfahrungen. Sie lernen, wie Sie unseren früher entwickelten prozeduralen Price Action Expert Advisor mit dem EMA-Indikator und Kursdaten der Kerzen in objektorientierten Code umwandeln können.

Propensity Score in der Kausalinferenz
Der Artikel befasst sich mit dem Thema Abgleich von Kausalschlüssen. Der Abgleich wird für den Vergleich sich ähnlichen Beobachtungen in einem Datensatz. Dies ist notwendig, um kausale Wirkungen korrekt zu bestimmen und Verzerrungen zu beseitigen. Der Autor erklärt, wie dies beim Aufbau von Handelssystemen auf der Grundlage des maschinellen Lernens hilft, die bei neuen Daten, auf denen sie nicht trainiert wurden, stabiler werden. Der Propensity Score (Tendenzbewertung) spielt eine zentrale Rolle und wird häufig bei Kausalschlüssen verwendet.

Automatisieren von Handelsstrategien in MQL5 (Teil 7): Aufbau eines Raster-Handel EA mit dynamischer Losgrößen-Skalierung
In diesem Artikel bauen wir einen Expert Advisor in MQL5 für einen Raster-Handel, der eine dynamische Los-Skalierung verwendet. Wir behandeln die Strategieentwicklung, die Code-Implementierung und den Backtest-Prozess. Abschließend vermitteln wir wichtige Erkenntnisse und bewährte Verfahren zur Optimierung des automatisierten Handelssystems.

Aufbau von KI-gesteuerten Handelssystemen in MQL5 (Teil 1): Implementierung der JSON-Verarbeitung für KI-APIs
In diesem Artikel entwickeln wir ein System des JSON-Parsing in MQL5, um den Datenaustausch für die KI-API-Integration zu handhaben, wobei wir uns auf eine JSON-Klasse zur Verarbeitung von JSON-Strukturen konzentrieren. Wir implementieren Methoden zur Serialisierung und Deserialisierung von JSON-Daten, die verschiedene Datentypen wie Strings, Zahlen und Objekte unterstützen. Dies ist für die Kommunikation mit KI-Diensten wie ChatGPT unerlässlich und ermöglicht zukünftige KI-gesteuerte Handelssysteme, indem es eine genaue Datenverarbeitung und -manipulation gewährleistet.

Datenwissenschaft und ML (Teil 28): Vorhersage mehrerer Futures für EURUSD mithilfe von KI
Bei vielen Modellen der künstlichen Intelligenz ist es üblich, einen einzigen Zukunftswert vorherzusagen. In diesem Artikel werden wir uns jedoch mit der leistungsstarken Technik der Verwendung von maschinellen Lernmodellen zur Vorhersage mehrerer zukünftiger Werte befassen. Dieser Ansatz, der als mehrstufige Prognose bekannt ist, ermöglicht es uns, nicht nur den Schlusskurs von morgen, sondern auch den von übermorgen und darüber hinaus vorherzusagen. Durch die Beherrschung mehrstufiger Prognosen können Händler und Datenwissenschaftler tiefere Einblicke gewinnen und fundiertere Entscheidungen treffen, was ihre Vorhersagefähigkeiten und strategische Planung erheblich verbessert.

Automatisieren von Handelsstrategien in MQL5 (Teil 12): Umsetzung der Strategie der Mitigation Order Blocks (MOB)
In diesem Artikel bauen wir ein MQL5-Handelssystem auf, das die Orderblock-Erkennung für den Handel des Smart Money automatisiert. Wir skizzieren die Regeln der Strategie, implementieren die Logik in MQL5 und integrieren das Risikomanagement für eine effektive Handelsausführung. Schließlich führen wir Backtests durch, um die Leistung des Systems zu bewerten und es für optimale Ergebnisse zu verfeinern.


Installation von MetaTrader 5 und anderen MetaQuotes-Anwendungen auf HarmonyOS NEXT
Eine einfache Installation des MetaTrader 5 und andere MetaQuotes-Applikationen auf Geräten mit HarmonyOS NEXT mit DroiTong. Eine detaillierte Schritt-für-Schritt-Anleitung für Ihr Handy oder Ihren Laptop.


Neuronale Netze leicht gemacht (Teil 93): Adaptive Vorhersage im Frequenz- und Zeitbereich (letzter Teil)
In diesem Artikel setzen wir die Umsetzung der Ansätze des ATFNet-Modells fort, das die Ergebnisse von 2 Blöcken (Frequenz und Zeit) innerhalb der Zeitreihenprognose adaptiv kombiniert.


Kategorientheorie in MQL5 (Teil 17): Funktoren und Monoide
Dieser Artikel, der letzte in unserer Reihe zum Thema Funktoren, befasst sich erneut mit Monoiden als Kategorie. Monoide, die wir in dieser Serie bereits vorgestellt haben, werden hier zusammen mit mehrschichtigen Perceptrons zur Unterstützung der Positionsbestimmung verwendet.

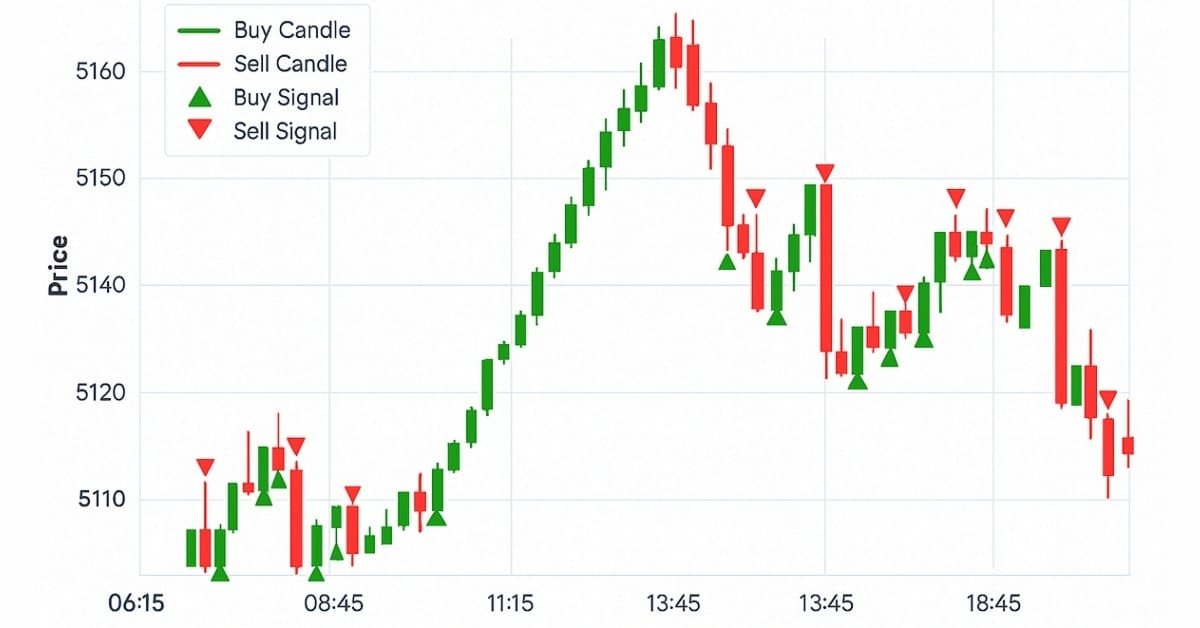
Entwicklung des Price Action Analysis Toolkit (Teil 32): Python-Engine für Kerzenmuster (II) – Erkennung mit Ta-Lib
In diesem Artikel sind wir von der manuellen Programmierung der Kerzen-Mustererkennung in Python zur Nutzung der TA-Lib übergegangen, einer Bibliothek, die über sechzig verschiedene Muster erkennt. Diese Formationen bieten wertvolle Hinweise auf potenzielle Marktumkehrungen und Trendfortsetzungen. Folgen Sie uns, um mehr zu erfahren.


Aufbau von KI-gesteuerten Handelssystemen in MQL5 (Teil 2): Entwicklung eines ChatGPT-integrierten Programms mit Nutzeroberfläche
In diesem Artikel entwickeln wir ein in ChatGPT integriertes Programm in MQL5 mit einer Nutzeroberfläche, das das JSON-Parsing-Framework aus Teil 1 nutzt, um Prompts an die API von OpenAI zu senden und die Antworten auf einem MetaTrader 5-Chart anzuzeigen. Wir implementieren ein Dashboard mit einem Eingabefeld, einer Übermittlungsschaltfläche und einer Antwortanzeige, wobei wir die API-Kommunikation und den Textumbruch für die Nutzerinteraktion übernehmen.


Implementierung des verallgemeinerten Hurst-Exponenten und des Varianz-Verhältnis-Tests in MQL5
In diesem Artikel untersuchen wir, wie der verallgemeinerte Hurst-Exponent und der Varianzverhältnis-Test verwendet werden können, um das Verhalten von Preisreihen in MQL5 zu analysieren.

Einführung in MQL5 (Teil 12): Ein Anfängerleitfaden für das Erstellen nutzerdefinierter Indikatoren
Erfahren Sie, wie Sie einen nutzerdefinierten Indikator in MQL5 erstellen können. Mit einem projektbezogenen Ansatz. Dieser einsteigerfreundliche Leitfaden behandelt Indikatorpuffer, Eigenschaften und Trendvisualisierung und ermöglicht es Ihnen, Schritt für Schritt zu lernen.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 29): Fortsetzung zu Lernraten mit MLPs
Zum Abschluss unserer Betrachtung der Empfindlichkeit der Lernrate für die Leistung von Expert Advisors untersuchen wir in erster Linie die adaptiven Lernraten. Diese Lernraten sollen für jeden Parameter in einer Schicht während des Trainingsprozesses angepasst werden, und so bewerten wir die potenziellen Vorteile gegenüber der erwarteten Leistungsgebühr.

Entwicklung eines Toolkit zur Analyse von Preisaktionen (Teil 13): RSI-Sentinel-Tool
Die Kursentwicklung kann durch die Identifizierung von Divergenzen effektiv analysiert werden, wobei technische Indikatoren wie der RSI wichtige Bestätigungssignale liefern. Im folgenden Artikel erläutern wir, wie eine automatisierte RSI-Divergenzanalyse Trendfortsetzungen und -umkehrungen erkennen kann und damit wertvolle Einblicke in die Marktstimmung bietet.