Artikel über die Automatisierung von Handelssystemen in MQL5

Lesen Sie Artikel über Handelssysteme, in denen unterschiedlichste Ideen vorgestellt sind. Sie erfahren, wie man statistische Methoden und Muster auf japanischen Kerzen verwendet, wie man Signale filtern kann und wofür man Semaphor-Indikatoren braucht.
Mit dem Meister MQL5 lernen Sie, wie man einen Roboter ohne Programmieren zur schnellen Überprüfung von Handelsideen erstellen kann sowie was genetische Algorithmen sind.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Fortgeschrittene Algorithmen für die Auftragsausführung in MQL5: TWAP, VWAP und Eisberg-Aufträge
Ein MQL5-Framework, das den Algorithmus der Ausführung auf institutionellem Niveau (TWAP, VWAP, Iceberg) über einen einheitlichen Ausführungsmanager und einen Performance-Analysator für eine reibungslosere, präzisere Auftragsaufteilung und -analyse für Einzelhändler bereitstellt.


Entwicklung eines Replay Systems (Teil 54): Die Geburt des ersten Moduls
In diesem Artikel werden wir uns ansehen, wie wir das erste einer Reihe von wirklich funktionalen Modulen für die Verwendung im Replay-/Simulatorsystem zusammenstellen, die auch für andere Zwecke geeignet sein werden. Die Rede ist vom Mausmodul.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 20): Symbolische Regression
Die symbolische Regression ist eine Form der Regression, die von minimalen bis gar keinen Annahmen darüber ausgeht, wie das zugrunde liegende Modell, das die untersuchten Datensätze abbildet, aussehen würde. Obwohl sie mit Bayes'schen Methoden oder neuronalen Netzen implementiert werden kann. Shen wir uns an, wie eine Implementierung mit genetischen Algorithmen helfen kann, eine im MQL5-Assistenten verwendbare Expertensignalklasse anzupassen.

Erstellen eines Administrator-Panels für den Handel in MQL5 (Teil III): Erweiterung der installierten Klassen für die Theme-Verwaltung (II)
In dieser Diskussion werden wir die bestehende Dialogbibliothek sorgfältig erweitern, um die Logik der Verwaltung der Farbmodi (Theme) zu integrieren. Darüber hinaus werden wir Methoden für den Theme-Wechsel in die Klassen CDialog, CEdit und CButton integrieren, die in unserem Admin-Panel-Projekt verwendet werden. Lesen Sie weiter für weitere aufschlussreiche Perspektiven.


Neuronale Netze leicht gemacht (Teil 83): Der „Conformer“-Algorithmus für räumlich-zeitliche kontinuierliche Aufmerksamkeitstransformation
In diesem Artikel wird der Conformer-Algorithmus vorgestellt, der ursprünglich für die Wettervorhersage entwickelt wurde, die in Bezug auf Variabilität und Launenhaftigkeit mit den Finanzmärkten verglichen werden kann. Conformer ist eine komplexe Methode. Es kombiniert die Vorteile von Aufmerksamkeitsmodellen und gewöhnlichen Differentialgleichungen.

Automatisieren von Handelsstrategien in MQL5 (Teil 17): Die Grid-Mart Scalping Strategie mit einem dynamischen Dashboard meistern
In diesem Artikel erforschen wir die Grid-Mart Scalping Strategie und automatisieren sie in MQL5 mit einem dynamischen Dashboard für Echtzeit-Handelseinblicke. Wir erläutern die gitterbasierte Martingale-Logik und die Risikomanagement-Funktionen. Wir begleiten auch die Backtests und den Einsatz für eine solide Performance.

Neuronale Netze leicht gemacht (Teil 71): Zielkonditionierte prädiktive Kodierung (Goal-Conditioned Predictive Coding, GCPC)
In früheren Artikeln haben wir die Decision-Transformer-Methode und mehrere davon abgeleitete Algorithmen besprochen. Wir haben mit verschiedenen Zielsetzungsmethoden experimentiert. Während der Experimente haben wir mit verschiedenen Arten der Zielsetzung gearbeitet. Die Studie des Modells über die frühere Trajektorie blieb jedoch immer außerhalb unserer Aufmerksamkeit. In diesem Artikel. Ich möchte Ihnen eine Methode vorstellen, die diese Lücke füllt.

Neuronale Netze leicht gemacht (Teil 69): Dichte-basierte Unterstützungsbedingung für die Verhaltenspolitik (SPOT)
Beim Offline-Lernen verwenden wir einen festen Datensatz, der die Umweltvielfalt nur begrenzt abdeckt. Während des Lernprozesses kann unser Agent Aktionen generieren, die über diesen Datensatz hinausgehen. Wenn es keine Rückmeldungen aus der Umwelt gibt, wie können wir dann sicher sein, dass die Bewertungen solcher Maßnahmen korrekt sind? Die Beibehaltung der Agentenpolitik innerhalb des Trainingsdatensatzes ist ein wichtiger Aspekt, um die Zuverlässigkeit des Trainings zu gewährleisten. Darüber werden wir in diesem Artikel sprechen.


Neuronale Netze leicht gemacht (Teil 78): Decoderfreier Objektdetektor mit Transformator (DFFT)
In diesem Artikel schlage ich vor, das Thema der Entwicklung einer Handelsstrategie aus einem anderen Blickwinkel zu betrachten. Wir werden keine zukünftigen Kursbewegungen vorhersagen, sondern versuchen, ein Handelssystem auf der Grundlage der Analyse historischer Daten aufzubauen.


Entwicklung eines Expertenberaters für mehrere Währungen (Teil 18): Automatisierte Gruppenauswahl unter Berücksichtigung der Vorwärtszeitraum
Fahren wir fort, die Schritte zu automatisieren, die wir zuvor manuell durchgeführt haben. Diesmal kehren wir zur Automatisierung der zweiten Phase zurück, d. h. zur Auswahl der optimalen Gruppe von Einzelinstanzen von Handelsstrategien, und ergänzen sie durch die Möglichkeit, die Ergebnisse der Instanzen in dem Vorwärtszeitraum zu berücksichtigen.

Nachrichtenhandel leicht gemacht (Teil 2): Risikomanagement
In diesem Artikel wird die Vererbung in unseren bisherigen und neuen Code eingeführt. Um die Effizienz zu erhöhen, wird ein neues Datenbankdesign eingeführt. Darüber hinaus wird eine Risikomanagementklasse eingerichtet, die sich mit der Berechnung des Volumens befasst.

Neuronale Netze im Handel: Zustandsraummodelle
Ein Großteil der bisher untersuchten Modelle basiert auf der Transformer-Architektur. Bei langen Sequenzen können sie jedoch ineffizient sein. In diesem Artikel werden wir uns mit einer alternativen Richtung der Zeitreihenprognose auf der Grundlage von Zustandsraummodellen vertraut machen.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 56): Bill Williams Fraktale
Die Fraktale von Bill Williams sind ein wirkungsvoller Indikator, der leicht übersehen wird, wenn man ihn zum ersten Mal auf einem Kurschart entdeckt. Er wirkt zu ereignisreich und wahrscheinlich nicht prägnant genug. Wir wollen den Vorhang über diesen Indikator lüften, indem wir untersuchen, was seine verschiedenen Muster bewirken könnten, wenn sie mit Vorwärtstests auf allen mit dem Assistenten zusammengestellten Expert Advisor untersucht werden.

Automatisieren von Handelsstrategien in MQL5 (Teil 21): Verbesserung des Handels mit neuronalen Netzen durch adaptive Lernraten
In diesem Artikel verbessern wir eine Handelsstrategie mit neuronalen Netzen in MQL5 mit einer adaptiven Lernrate, um die Genauigkeit zu erhöhen. Wir entwerfen und implementieren diesen Mechanismus und testen anschließend seine Leistungsfähigkeit. Der Artikel schließt mit Optimierungserkenntnissen für den algorithmischen Handel.


Entwicklung des Price Action Analysis Toolkit (Teil 48): Multi-Timeframe Harmony Index mit gewichtetem Bias Dashboard
In diesem Artikel wird der „Multi-Timeframe Harmony Index“ vorgestellt – ein fortschrittlicher Expert Advisor für MetaTrader 5, der einen gewichteten Bias aus mehreren Timeframes berechnet, die Messwerte mithilfe des EMA glättet und die Ergebnisse in einem übersichtlichen Dashboard anzeigt. Es umfasst anpassbare Warnungen und automatische Kauf-/Verkaufssignale bei Überschreiten von Schwellenwerten für starke Verzerrungen. Geeignet für Händler, die Multi-Timeframe-Analysen nutzen, um ihre Einstiege an der allgemeinen Marktstruktur auszurichten.

Neuronale Netze im Handel: Direktionale Diffusionsmodelle (DDM)
In diesem Artikel werden gerichtete Diffusionsmodelle diskutiert, die datenabhängiges anisotropes und gerichtetes Rauschen in einem Vorwärtsdiffusionsprozess ausnutzen, um aussagekräftige Graphendarstellungen zu erfassen.


Automatisieren von Handelsstrategien in MQL5 (Teil 36): Handel mit Angebot und Nachfrage mit Retest und Impulsmodell
In diesem Artikel erstellen wir ein Angebots- und Nachfragehandelssystem in MQL5, das Angebots- und Nachfragezonen durch Konsolidierungsbereiche identifiziert, sie mit impulsiven Bewegungen validiert und Retests mit Trendbestätigung und anpassbaren Risikoparametern handelt. Das System visualisiert die Zonen mit dynamischen Etiketten und Farben und unterstützt Trailing Stops für das Risikomanagement.

Neuronale Netze im Handel: Eine komplexe Methode zur Vorhersage einer Trajektorie (Traj-LLM)
In diesem Artikel möchte ich Ihnen eine interessante Methode zur Vorhersage von Trajektorien vorstellen, die zur Lösung von Problemen im Bereich der autonomen Fahrzeugbewegungen entwickelt wurde. Die Autoren der Methode haben die besten Elemente verschiedener architektonischer Lösungen kombiniert.

Automatisieren von Handelsstrategien in MQL5 (Teil 11): Entwicklung eines mehrstufigen Raster-Handelssystems
In diesem Artikel entwickeln wir einen EA mit einem Rasterhandels-System mit mehreren Ebenen in MQL5 und konzentrieren uns dabei auf die Architektur und den Algorithmusentwurf hinter den Strategien des Rasterhandels. Wir erforschen die Implementierung einer mehrschichtigen Netzlogik und von Risikomanagementtechniken, um mit unterschiedlichen Marktbedingungen umgehen zu können. Abschließend finden Sie ausführliche Erklärungen und praktische Tipps, die Sie beim Aufbau, Testen und Verfeinern des automatischen Handelssystems unterstützen.

Zyklen im Handel
In diesem Artikel geht es um die Verwendung von Zyklen im Handel. Wir werden den Aufbau einer Handelsstrategie auf der Grundlage zyklischer Modelle in Betracht ziehen.


Automatisieren von Handelsstrategien in MQL5 (Teil 27): Erstellen eines Price Action Harmonic Pattern der Krabbe mit visuellem Feedback
In diesem Artikel entwickeln wir ein Crab Harmonic Pattern System in MQL5, das harmonische Auf- und Abwärtsmuster der Krabbe oder „crab“ mit Hilfe von Umkehrpunkten und Fibonacci-Verhältnisse identifiziert und Handelsgeschäfte mit präzisen Einstiegs-, Stop-Loss- und Take-Profit-Levels auslöst. Wir integrieren visuelles Feedback durch Chart-Objekte wie Dreiecke und Trendlinien, um die Struktur des XABCD-Musters und die Handelsniveaus anzuzeigen.


Dynamic Swing Architecture: Marktstrukturerkennung von Umkehrpunkten (Swings) bis zur automatisierten Ausführung
In diesem Artikel wird ein vollautomatisches MQL5-System vorgestellt, mit dem sich Marktschwankungen präzise erkennen und handeln lassen. Im Gegensatz zu herkömmlichen Umkehr-Indikatoren mit festen Balken passt sich dieses System dynamisch an die sich entwickelnde Preisstruktur an und erkennt hohe und tiefe Umkehrpunkte in Echtzeit, um Richtungsgelegenheiten zu nutzen, sobald sie sich bilden.

Selbstoptimierende Expert Advisors in MQL5 (Teil 9): Kreuzen zweier gleitender Durchschnitte
Dieser Artikel beschreibt den Aufbau einer Strategie des Kreuzens zweier gleitender Durchschnitte, die Signale aus einem höheren Zeitrahmen (D1) verwendet, um Einstiege auf einem niedrigeren Zeitrahmen (M15) zu steuern, wobei die Stop-Loss-Niveaus aus einem Zeitrahmen mit mittlerem Risiko (H4) berechnet werden. Es werden Systemkonstanten, nutzerdefinierte Enumerationen und Logik für trendfolgende und zum Mittelwert rückkehrende Modi eingeführt, wobei der Schwerpunkt auf Modularität und künftige Optimierung mithilfe eines genetischen Algorithmus liegt. Der Ansatz ermöglicht flexible Einstiegs- und Ausstiegsbedingungen und zielt darauf ab, die Signalverzögerung zu verringern und das Handels-Timing zu verbessern, indem Einstiegsmöglichkeiten im unteren Zeitrahmen mit Trends im oberen Zeitrahmen abgestimmt werden.

Beispiel einer Kausalitätsnetzwerkanalyse (CNA) und eines Vektor-Autoregressionsmodells zur Vorhersage von Marktereignissen
Dieser Artikel enthält eine umfassende Anleitung zur Implementierung eines ausgeklügelten Handelssystems unter Verwendung der Kausalitätsnetzwerkanalyse (Causality Network Analysis, CNA) und der Vektorautoregression (VAR) in MQL5. Es deckt den theoretischen Hintergrund dieser Methoden ab, bietet detaillierte Erklärungen der Schlüsselfunktionen im Handelsalgorithmus und enthält Beispielcode für die Implementierung.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 45): Reinforcement Learning mit Monte-Carlo
Monte-Carlo ist der vierte, alternative Algorithmus des Reinforcement Learning, den wir mit dem Ziel betrachten, seine Implementierung in assistentengestützte Expert Advisors zu untersuchen. Obwohl sie auf Zufallsstichproben beruht, bietet sie umfangreiche Simulationsmöglichkeiten, die wir ausnutzen können.


Entwicklung des Price Action Analysis Toolkit (Teil 40): Markt-DNA-Pass
In diesem Artikel wird die einzigartige Identität der einzelnen Währungspaare anhand ihrer historischen Kursentwicklung untersucht. Inspiriert vom Konzept der genetischen DNA, die den individuellen Bauplan eines jeden Lebewesens kodiert, wenden wir einen ähnlichen Rahmen auf die Märkte an, indem wir die Kursentwicklung als „DNA“ eines jeden Paares betrachten. Durch die Aufschlüsselung struktureller Verhaltensweisen wie Volatilität, Schwankungen, Rückschritte, Ausschläge und Sitzungsmerkmale zeigt das Tool das zugrunde liegende Profil, das ein Paar von einem anderen unterscheidet. Dieser Ansatz bietet einen tieferen Einblick in das Marktverhalten und gibt Händlern eine strukturierte Methode an die Hand, um ihre Strategien auf die natürlichen Tendenzen der einzelnen Instrumente abzustimmen.

Entwicklung eines Replay Systems (Teil 41): Beginn der zweiten Phase (II)
Wenn Ihnen bis zu diesem Punkt alles richtig erschien, bedeutet dies, dass Sie bei der Entwicklung von Anwendungen nicht wirklich an die langfristige Perspektive denken. Im Laufe der Zeit müssen Sie keine neuen Anwendungen mehr programmieren, sondern nur noch dafür sorgen, dass sie zusammenarbeiten. Schauen wir uns also an, wie man den Mauszeiger fertigstellt.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 50): Der Awesome Oszillator
Der Awesome Oscillator ist ein weiterer Bill-Williams-Indikator, der zur Messung des Momentums verwendet wird. Es kann mehrere Signale generieren, und deshalb überprüfen wir diese auf der Basis von Mustern, wie in früheren Artikeln, indem wir die MQL5-Assistenten-Klassen und -Assembly nutzen.


Analytical Volume Profile Trading (AVPT): Liquiditätsarchitektur, Marktgedächtnis und algorithmische Ausführung
Analytical Volume Profile Trading (AVPT) untersucht, wie die Liquiditätsarchitektur und das Marktgedächtnis das Preisverhalten beeinflussen, und ermöglicht so einen tieferen Einblick in die institutionelle Positionierung und die volumengesteuerte Struktur. Durch die Zuordnung von POC, HVNs, LVNs und Value Areas können Händler Annahme-, Ablehnungs- und Ungleichgewichtszonen präzise identifizieren.

Neuronale Netze leicht gemacht (Teil 89): Transformer zur Frequenzzerlegung (FEDformer)
Alle Modelle, die wir bisher betrachtet haben, analysieren den Zustand der Umwelt als Zeitfolge. Die Zeitreihen können aber auch in Form von Häufigkeitsmerkmalen dargestellt werden. In diesem Artikel stelle ich Ihnen einen Algorithmus vor, der Frequenzkomponenten einer Zeitsequenz zur Vorhersage zukünftiger Zustände verwendet.


Nachrichtenhandel leicht gemacht (Teil 4): Leistungsverbesserung
Dieser Artikel befasst sich mit Methoden zur Verbesserung der Laufzeit des Experten im Strategietester. Der Code wird so geschrieben, dass die Zeiten der Nachrichtenereignisse in stündliche Kategorien unterteilt werden. Der Zugriff auf diese Ereigniszeiten erfolgt innerhalb der angegebenen Stunde. Dadurch wird sichergestellt, dass der EA sowohl in Umgebungen mit hoher als auch mit niedriger Volatilität effizient ereignisgesteuerte Trades verwalten kann.


Entwicklung eines Replay Systems (Teil 38): Den Weg ebnen (II)
Viele Menschen, die sich für MQL5-Programmierer halten, verfügen nicht über die Grundkenntnisse, die ich in diesem Artikel erläutern werde. Viele Menschen halten MQL5 für ein begrenztes Werkzeug, aber der eigentliche Grund ist, dass sie nicht über die erforderlichen Kenntnisse verfügen. Wenn Sie also etwas nicht wissen, brauchen Sie sich dafür nicht zu schämen. Es ist besser, sich dafür zu schämen, nicht zu fragen. MetaTrader 5 einfach dazu zu zwingen, die Indikatorduplikation zu deaktivieren, gewährleistet in keiner Weise eine Zwei-Wege-Kommunikation zwischen dem Indikator und dem Expert Advisor. Davon sind wir noch weit entfernt, aber die Tatsache, dass sich der Indikator auf dem Chart nicht dupliziert, stimmt uns zuversichtlich.


Expert Advisor auf der Grundlage des universellen MLP-Approximators
In diesem Artikel wird eine einfache und zugängliche Methode zur Verwendung eines neuronalen Netzwerks in einem Handels-EA vorgestellt, für die keine tiefgreifenden Kenntnisse des maschinellen Lernens erforderlich sind. Die Methode eliminiert die Zielfunktionsnormalisierung und überwindet die Probleme der „Gewichtsexplosion“ und des „Netzwerkstaus“, indem sie intuitives Training und visuelle Kontrolle der Ergebnisse bietet.

Schneller Handelsstrategie-Tester in Python mit Numba
Der Artikel implementiert einen schnellen Strategietester für maschinelle Lernmodelle unter Verwendung von Numba. Das ist 50 Mal schneller als der reine Python-Strategie-Tester. Der Autor empfiehlt die Verwendung dieser Bibliothek, um mathematische Berechnungen zu beschleunigen, insbesondere solche, die Schleifen beinhalten.

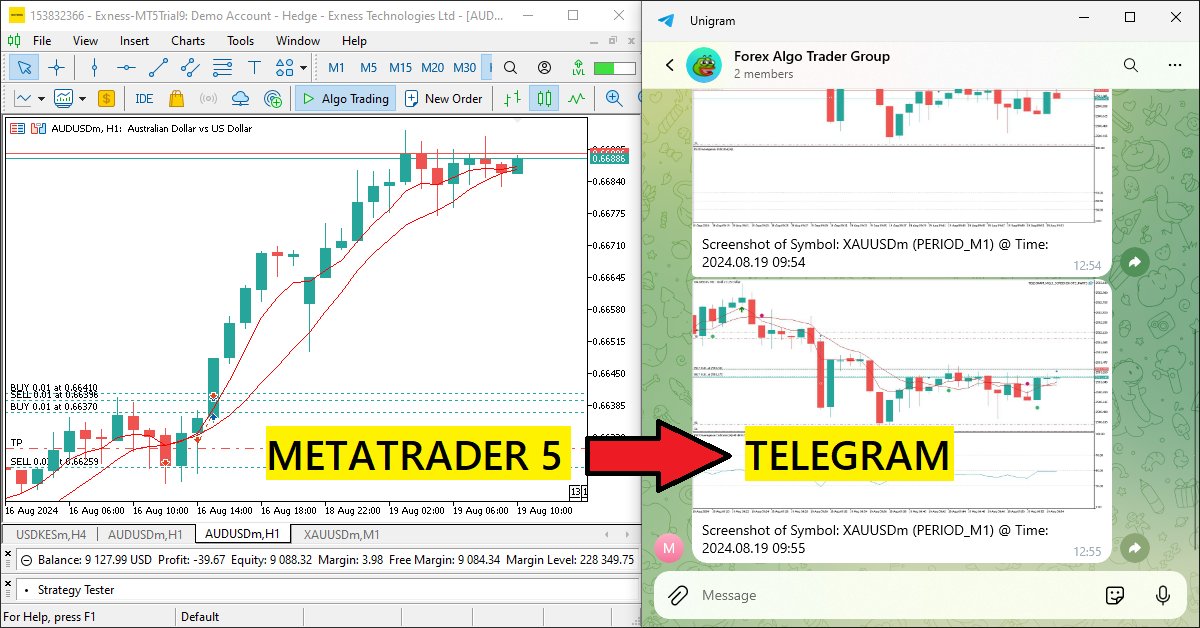
Erstellen eines integrierten MQL5-Telegram-Expertenberaters (Teil 3): Senden von Screenshots des Charts mit einer Legende von MQL5 an Telegram
In diesem Artikel erstellen wir einen MQL5 Expert Advisor, der Chart-Screenshots als Bilddaten kodiert und sie über HTTP-Anfragen an einen Telegram-Chat sendet. Durch die Integration von Fotocodierung und -übertragung erweitern wir das bestehende MQL5-Telegram-System um visuelle Handelseinblicke direkt in Telegram.


Verwendung von Deep Reinforcement Learning zur Verbesserung des Ilan Expert Advisor
Wir greifen den Ilan Grid Expert Advisor wieder auf und integrieren Q-Learning in MQL5, um eine adaptive Version für MetaTrader 5 zu erstellen. Der Artikel zeigt, wie man Zustandsmerkmale definiert, sie für eine Q-Tabelle diskretisiert, Aktionen mit ε-greedy auswählt und Belohnungen für Mittelwertbildung und Ausgänge gestaltet. Sie implementieren das Speichern/Laden der Q-Tabelle, stellen die Lernparameter ein und testen EURUSD/AUDUSD im Strategy Tester, um die Stabilität und das Drawdown-Risiko zu bewerten.

Einführung in MQL5 (Teil 14): Ein Anfängerleitfaden zur Erstellung nutzerdefinierter Indikatoren (III)
Lernen Sie, einen Harmonic Pattern Indikator in MQL5 unter Verwendung von Chart-Objekten zu erstellen. Entdecken Sie, wie Sie Umkehrpunkte erkennen, Fibonacci-Retracements anwenden und die Mustererkennung automatisieren können.


Automatisieren von Handelsstrategien in MQL5 (Teil 45): Inverse Fair Value Gap (IFVG)
In diesem Artikel erstellen wir ein System zur Erkennung der inversen Fair-Value-Gaps (IFVG) in MQL5, das Auf-/Abwärts-FVGs auf den letzten Balken mit einer Filterung der Mindestlückengröße identifiziert, ihre Zustände als normal/gemildert/invertiert auf der Grundlage von Preisinteraktionen verfolgt (Abschwächung bei Durchbrüchen auf der Gegenseite, Rücksetzer bei Wiedereintritt, Inversion des Schlusskurses auf der Gegenseite von innen) und Überschneidungen ignoriert, während es die verfolgten FVGs begrenzt.

Algorithmen zur Optimierung mit Populationen: Widerstand gegen das Steckenbleiben in lokalen Extremen (Teil II)
Wir setzen unser Experiment fort, das darauf abzielt, das Verhalten von Populationsoptimierungsalgorithmen im Zusammenhang mit ihrer Fähigkeit zu untersuchen, lokale Minima bei geringer Populationsvielfalt effizient zu umgehen und globale Maxima zu erreichen. Forschungsergebnisse werden vorgelegt.


Statistische Arbitrage durch kointegrierte Aktien (Teil 1): Engle-Granger- und Johansen-Kointegrationstests
Dieser Artikel soll eine handelsfreundliche, sanfte Einführung in die gebräuchlichsten Kointegrationstests bieten, zusammen mit einem einfachen Leitfaden zum Verständnis ihrer Ergebnisse. Die Engle-Granger- und Johansen-Kointegrationstests können statistisch signifikante Paare oder Gruppen von Vermögenswerten aufzeigen, die eine gemeinsame langfristige Dynamik aufweisen. Der Johansen-Test ist besonders nützlich für Portfolios mit drei oder mehr Vermögenswerten, da er die Stärke der kointegrierenden Vektoren auf einmal berechnet.