Artikel über die Automatisierung von Handelssystemen in MQL5

Lesen Sie Artikel über Handelssysteme, in denen unterschiedlichste Ideen vorgestellt sind. Sie erfahren, wie man statistische Methoden und Muster auf japanischen Kerzen verwendet, wie man Signale filtern kann und wofür man Semaphor-Indikatoren braucht.
Mit dem Meister MQL5 lernen Sie, wie man einen Roboter ohne Programmieren zur schnellen Überprüfung von Handelsideen erstellen kann sowie was genetische Algorithmen sind.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Entwurfsmuster in der Softwareentwicklung und MQL5 (Teil 3): Verhaltensmuster 1
Ein neuer Artikel aus der Reihe der Artikel über Entwurfmuster. Wir werden einen Blick auf einen seiner Typen werfen, nämlich den Verhaltensmuster, um zu verstehen, wie wir Kommunikationsmethoden zwischen erstellten Objekten effektiv aufbauen können. Durch die Vervollständigung dieser Verhaltensmuster werden wir in der Lage sein zu verstehen, wie wir eine wiederverwendbare, erweiterbare und getestete Software erstellen und aufbauen können.


Aufbau des Kerzenmodells Trend-Constraint (Teil 5): Nachrichtensystem (Teil II)
Heute besprechen wir eine funktionierende Telegram-Integration für MetaTrader 5 Indikator-Benachrichtigungen, die die Leistungsfähigkeit von MQL5 in Zusammenarbeit mit Python und der Telegram Bot API nutzt. Wir werden alles im Detail erklären, damit niemand etwas verpasst. Am Ende dieses Projekts werden Sie wertvolle Erkenntnisse gewonnen haben, die Sie in Ihren Projekten anwenden können.

MQL5-Assistent-Techniken, die Sie kennen sollten (Teil 26): Gleitende Durchschnitte und der Hurst-Exponent
Der Hurst-Exponent ist ein Maß dafür, wie stark eine Zeitreihe auf lange Sicht autokorreliert. Es wird davon ausgegangen, dass sie die langfristigen Eigenschaften einer Zeitreihe erfasst und daher in der Zeitreihenanalyse auch außerhalb von wirtschaftlichen/finanziellen Zeitreihen eine gewisse Bedeutung hat. Wir konzentrieren uns jedoch auf den potenziellen Nutzen für Händler, indem wir untersuchen, wie diese Metrik mit gleitenden Durchschnitten gepaart werden kann, um ein potenziell robustes Signal zu bilden.


Entwicklung eines Replay Systems (Teil 43): Chart Trader Projekt (II)
Die meisten Menschen, die programmieren lernen wollen oder davon träumen, haben eigentlich keine Ahnung, was sie da tun. Ihre Tätigkeit besteht darin, dass sie versuchen, Dinge auf eine bestimmte Art und Weise zu schaffen. Bei der Programmierung geht es jedoch nicht darum, geeignete Lösungen zu finden. Auf diese Weise können mehr Probleme als Lösungen entstehen. Hier werden wir etwas Fortgeschritteneres und daher etwas anderes machen.


Der Kalman-Filter für Forex-Strategien der Rückkehr zur Mitte
Der Kalman-Filter ist ein rekursiver Algorithmus, der im algorithmischen Handel verwendet wird, um den wahren Zustand einer Finanzzeitreihe durch Herausfiltern von Rauschen aus den Preisbewegungen zu schätzen. Er aktualisiert die Vorhersagen dynamisch auf der Grundlage neuer Marktdaten, was ihn für adaptive Strategien wie Mean Reversion wertvoll macht. In diesem Artikel wird zunächst der Kalman-Filter vorgestellt und seine Berechnung und Anwendung erläutert. Als nächstes wenden wir den Filter auf eine klassische Devisenstrategie, der Rückkehr zur Mitte, als Beispiel an. Schließlich führen wir verschiedene statistische Analysen durch, indem wir den Filter mit einem gleitenden Durchschnitt für verschiedene Devisenpaare vergleichen.

Datenwissenschaft und maschinelles Lernen — Neuronales Netzwerk (Teil 02): Entwurf von Feed Forward NN-Architekturen
Bevor wir fertig sind, müssen wir noch einige kleinere Dinge im Zusammenhang mit dem neuronalen Feed-Forward-Netz behandeln, unter anderem den Entwurf. Sehen wir uns an, wie wir ein flexibles neuronales Netz für unsere Eingaben, die Anzahl der verborgenen Schichten und die Knoten für jedes Netz aufbauen und gestalten können.

Entwicklung eines Replay-Systems — Marktsimulation (Teil 08): Sperren des Indikators
In diesem Artikel werden wir uns ansehen, wie man den Indikator sperren kann, indem man einfach die Sprache MQL5 verwendet, und zwar auf eine sehr interessante und erstaunliche Weise.


Kombinatorisch symmetrische Kreuzvalidierung in MQL5
In diesem Artikel stellen wir die Implementierung der kombinatorisch symmetrischen Kreuzvalidierung in reinem MQL5 vor, um den Grad der Überanpassung nach der Optimierung einer Strategie unter Verwendung des langsamen vollständigen Algorithmus des Strategietesters zu messen.

Automatisieren von Handelsstrategien in MQL5 (Teil 5): Die Entwicklung der Strategie „Adaptive Crossover RSI Trading Suite“
In diesem Artikel entwickeln wir ein System für die Strategie „Adaptive Crossover RSI Trading Suite“, das das Kreuzen der gleitende Durchschnitte mit Periodenlängen von 14 und 50 als Signale verwendet, die durch einen 14-periodischen RSI-Filter bestätigt werden. Das System umfasst einen Filter für den Handelstag, Signalpfeile mit Kommentaren und ein Echtzeit-Dashboard zur Überwachung. Dieser Ansatz gewährleistet Präzision und Anpassungsfähigkeit beim automatisierten Handel.


Neuronale Netze leicht gemacht (Teil 54): Einsatz von Random Encoder für eine effiziente Forschung (RE3)
Wann immer wir Methoden des Verstärkungslernens in Betracht ziehen, stehen wir vor dem Problem der effizienten Erkundung der Umgebung. Die Lösung dieses Problems führt häufig dazu, dass der Algorithmus komplizierter wird und zusätzliche Modelle trainiert werden müssen. In diesem Artikel werden wir einen alternativen Ansatz zur Lösung dieses Problems betrachten.


Neuronale Netze leicht gemacht (Teil 60): Online Decision Transformer (ODT)
Die letzten beiden Artikel waren der Decision-Transformer-Methode gewidmet, die Handlungssequenzen im Rahmen eines autoregressiven Modells der gewünschten Belohnungen modelliert. In diesem Artikel werden wir uns einen weiteren Optimierungsalgorithmus für diese Methode ansehen.


Entwurfsmuster in der Softwareentwicklung und MQL5 (Teil 2): Strukturelle Muster
In diesem Artikel werden wir unsere Artikel über Entwurfsmuster fortsetzen, nachdem wir gelernt haben, wie wichtig dieses Thema für uns als Entwickler ist, um erweiterbare, zuverlässige Anwendungen nicht nur mit der Programmiersprache MQL5, sondern auch mit anderen zu entwickeln. Wir werden eine andere Art von Entwurfsmustern kennenlernen, nämlich die strukturellen, um zu lernen, wie man Systeme entwirft, indem man das, was wir als Klassen haben, zur Bildung größerer Strukturen verwendet.

Erfahren Sie, wie Sie ein Handelssystem anhand des Relative Vigor Index entwickeln können
Ein neuer Artikel in unserer Serie darüber, wie man ein Handelssystem anhand eines beliebten technischen Indikators entwickelt. In diesem Artikel werden wir lernen, wie man das mit Hilfe des Relativen Vigot-Index-Indikators tun kann.

Lernen Sie, wie man ein Handelssystem mit Bill Williams' MFI entwickelt
Dies ist ein neuer Artikel in der Serie, in der wir lernen, wie man ein Handelssystem auf der Grundlage beliebter technischer Indikatoren entwickelt. Dieses Mal werden wir den Market Facilitation Index von Bill Williams (BW MFI) besprechen.

Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 27): Der Zukunft entgegen (II)
Gehen wir nun zu einem vollständigeren Auftragssystem direkt auf dem Chart über. In diesem Artikel zeige ich einen Weg, das Auftragssystem zu reparieren, oder besser gesagt, es intuitiver zu gestalten.


Verbessern Sie Ihren Handel mit Smart Money Konzepten (SMC): OB, BOS und FVG
Verbessern Sie Ihren Handel mit Smart Money Konzepten (SMC) durch die Kombination von Order Blocks (OB), Break of Structure (BOS) und Fair Value Gaps (FVG) in einem leistungsstarken EA. Wählen Sie die automatische Strategieausführung oder konzentrieren Sie sich auf jedes einzelne SMC-Konzept, um flexibel und präzise zu handeln.


Entwicklung eines Replay System (Teil 28): Expert Advisor Projekt — Die Klasse C_Mouse (II)
Als man begann, die ersten rechenfähigen Systeme zu entwickeln, war für alles die Mitwirkung von Ingenieuren erforderlich, die das Projekt sehr gut kennen mussten. Wir sprechen von den Anfängen der Computertechnologie, einer Zeit, in der es noch nicht einmal Terminals zum Programmieren gab. Im Laufe der Entwicklung, als immer mehr Menschen daran interessiert waren, etwas zu erschaffen, entstanden neue Ideen und Wege der Programmierung, die das frühere Wechseln der Steckverbindungen ersetzten. Zu diesem Zeitpunkt erschienen die ersten Terminals.

Neuronale Netze leicht gemacht (Teil 36): Relationales Verstärkungslernen
In den Verstärkungslernmodellen, die wir im vorherigen Artikel besprochen haben, haben wir verschiedene Varianten von Faltungsnetzwerken verwendet, die in der Lage sind, verschiedene Objekte in den Originaldaten zu identifizieren. Der Hauptvorteil von Faltungsnetzen ist die Fähigkeit, Objekte unabhängig von ihrer Position zu erkennen. Gleichzeitig sind Faltungsnetzwerke nicht immer leistungsfähig, wenn es zu verschiedenen Verformungen von Objekten und Rauschen kommt. Dies sind die Probleme, die das relationale Modell lösen kann.


Trianguläre Arbitrage mit Vorhersagen
Dieser Artikel vereinfacht die Dreiecksarbitrage und zeigt Ihnen, wie Sie mit Hilfe von Prognosen und spezieller Software intelligenter mit Währungen handeln können, selbst wenn Sie neu auf dem Markt sind. Sind Sie bereit, mit Expertise zu handeln?

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 24): Gleitende Durchschnitte
Gleitende Durchschnitte sind ein sehr verbreiteter Indikator, der von den meisten Händlern verwendet und verstanden wird. Wir erforschen mögliche Anwendungsfälle, die in den mit dem MQL5-Assistenten zusammengestellten Expert Advisors vielleicht nicht so häufig vorkommen.

Klassische Strategien neu interpretieren (Teil II): Bollinger-Bänder Ausbrüche
Dieser Artikel untersucht eine Handelsstrategie, die die lineare Diskriminanzanalyse (LDA) mit Bollinger-Bändern integriert und kategorische Zonenvorhersagen für strategische Markteinstiegssignale nutzt.

Neuronale Netze leicht gemacht (Teil 61): Optimismusproblem beim Offline-Verstärkungslernen
Während des Offline-Lernens optimieren wir die Strategie des Agenten auf der Grundlage der Trainingsdaten. Die daraus resultierende Strategie gibt dem Agenten Vertrauen in sein Handeln. Ein solcher Optimismus ist jedoch nicht immer gerechtfertigt und kann zu erhöhten Risiken während des Modellbetriebs führen. Heute werden wir uns mit einer der Methoden zur Verringerung dieser Risiken befassen.


Aufbau eines Handelssystems (Teil 2): Die Wissenschaft der Positionsbestimmung
Selbst bei einem System mit positiver Erwartungshaltung entscheidet die Positionsgröße darüber, ob Sie Erfolg haben oder zusammenbrechen. Das ist der Dreh- und Angelpunkt des Risikomanagements – die Umsetzung statistischer Erkenntnisse in reale Ergebnisse bei gleichzeitigem Schutz Ihres Kapitals.

Entwicklung eines Replay-Systems — Marktsimulation (Teil 09): Nutzerdefinierte Ereignisse
Hier sehen wir, wie nutzerdefinierte Ereignisse ausgelöst werden und wie der Indikator den Status des Wiedergabe-/Simulationsdienstes meldet.


Neuronale Netze leicht gemacht (Teil 44): Erlernen von Fertigkeiten mit Blick auf die Dynamik
Im vorangegangenen Artikel haben wir die DIAYN-Methode vorgestellt, die einen Algorithmus zum Erlernen einer Vielzahl von Fertigkeiten (skills) bietet. Die erworbenen Fertigkeiten können für verschiedene Aufgaben genutzt werden. Aber solche Fertigkeiten können ziemlich unberechenbar sein, was ihre Anwendung schwierig machen kann. In diesem Artikel wird ein Algorithmus zum Erlernen vorhersehbarer Fertigkeiten vorgestellt.

Aufbau eines Modells aus Kerzen, Trend und Nebenbedingungen (Teil 3): Erkennung von Trendänderungen bei der Verwendung dieses Systems
In diesem Artikel wird untersucht, wie Wirtschaftsnachrichten, das Anlegerverhalten und verschiedene Faktoren die Trendumkehr an den Märkten beeinflussen können. Es enthält eine Videoerklärung und fährt fort mit der Integration von MQL5-Code in unser Programm, um Trendumkehrungen zu erkennen, uns zu warnen und geeignete Maßnahmen auf der Grundlage der Marktbedingungen zu ergreifen. Dieser Artikel knüpft an frühere Artikel der Reihe an.

MetaTrader 5 Machine Learning Blueprint (Teil 1): Datenlecks und Zeitstempelfehler
Bevor wir überhaupt damit beginnen können, ML für unseren Handel auf dem MetaTrader 5 zu nutzen, müssen wir uns mit einem der am meisten übersehenen Fallstricke befassen - dem Datenleck. In diesem Artikel wird erläutert, wie Datenlecks, insbesondere die Falle von MetaTrader 5-Zeitstempel, die Leistung unseres Modells verzerren und zu unzuverlässigen Handelssignalen führen können. Indem wir uns mit den Mechanismen dieses Problems befassen und Strategien zu seiner Vermeidung vorstellen, ebnen wir den Weg für den Aufbau robuster Modelle für maschinelles Lernen, die zuverlässige Vorhersagen in Live-Handelsumgebungen liefern.


Chaostheorie im Handel (Teil 2): Tiefer tauchen
Wir setzen unsere Untersuchung der Chaostheorie auf den Finanzmärkten fort. Dieses Mal werde ich seine Anwendbarkeit auf die Analyse von Währungen und anderen Vermögenswerten untersuchen.


Klassische Strategien neu interpretieren (Teil XI): Kreuzung gleitender Durchschnitte (II)
Die gleitenden Durchschnitte und der Stochastik-Oszillator können verwendet werden, um trendfolgende Handelssignale zu generieren. Diese Signale werden jedoch erst nach dem Eintreten der Preisaktion beobachtet. Diese den technischen Indikatoren innewohnende Verzögerung können wir mit Hilfe von KI wirksam überwinden. In diesem Artikel erfahren Sie, wie Sie einen vollständig autonomen KI-gesteuerten Expert Advisor erstellen, der Ihre bestehenden Handelsstrategien verbessern kann. Selbst die älteste mögliche Handelsstrategie kann verbessert werden.


Integrieren Sie Ihr eigenes LLM in einen EA (Teil 5): Handelsstrategie mit LLMs(IV) entwickeln und testen - Test der Handelsstrategie
Angesichts der rasanten Entwicklung der künstlichen Intelligenz sind Sprachmodelle (language models, LLMs) heute ein wichtiger Bestandteil der künstlichen Intelligenz, sodass wir darüber nachdenken sollten, wie wir leistungsstarke LLMs in unseren algorithmischen Handel integrieren können. Für die meisten Menschen ist es schwierig, diese leistungsstarken Modelle auf ihre Bedürfnisse abzustimmen, sie lokal einzusetzen und sie dann auf den algorithmischen Handel anzuwenden. In dieser Artikelserie werden wir Schritt für Schritt vorgehen, um dieses Ziel zu erreichen.


Neuronale Netze leicht gemacht (Teil 64): Die Methode konservativ gewichtetes Klonen von Verhaltensweisen (CWBC)
Aufgrund von Tests, die in früheren Artikeln durchgeführt wurden, kamen wir zu dem Schluss, dass die Optimalität der trainierten Strategie weitgehend von der verwendeten Trainingsmenge abhängt. In diesem Artikel werden wir uns mit einer relativ einfachen, aber effektiven Methode zur Auswahl von Trajektorien für das Training von Modellen vertraut machen.

Algorithmische Handelsstrategien: KI und ihr Weg zu den goldenen Zinnen
In diesem Artikel wird ein Ansatz zur Erstellung von Handelsstrategien für Gold mithilfe von maschinellem Lernen vorgestellt. Betrachtet man den vorgeschlagenen Ansatz zur Analyse und Prognose von Zeitreihen aus verschiedenen Blickwinkeln, so lassen sich seine Vor- und Nachteile im Vergleich zu anderen Methoden zur Erstellung von Handelssystemen, die ausschließlich auf der Analyse und Prognose von Finanzzeitreihen beruhen, feststellen.


Developing a Replay System — Market simulation (Part 13): Die Geburt des SIMULATORS (III)
Hier werden wir einige Elemente im Zusammenhang mit der Arbeit im nächsten Artikel vereinfachen. Ich erkläre auch, wie Sie sich vorstellen können, was der Simulator in Bezug auf die Zufälligkeit erzeugt.

Kategorientheorie in MQL5 (Teil 16): Funktoren mit mehrschichtigen Perceptrons
In diesem Artikel, dem 16. in unserer Reihe, geht es weiter mit einem Blick auf Funktoren und wie sie mit künstlichen neuronalen Netzen implementiert werden können. Wir weichen von unserem bisherigen Ansatz der Volatilitätsprognose ab und versuchen, eine nutzerdefinierte Signalklasse zum Setzen von Ein- und Ausstiegssignalen zu implementieren.


Datenwissenschaft und maschinelles Lernen (Teil 19): Überladen Sie Ihre AI-Modelle mit AdaBoost
AdaBoost, ein leistungsstarker Boosting-Algorithmus, der die Leistung Ihrer KI-Modelle steigert. AdaBoost, die Abkürzung für Adaptive Boosting, ist ein ausgeklügeltes Ensemble-Lernverfahren, das schwache Lerner nahtlos integriert und ihre kollektive Vorhersagestärke erhöht.


Datenwissenschaft und maschinelles Lernen (Teil 20): Algorithmische Handelseinblicke, eine Gegenüberstellung von LDA und PCA in MQL5
Entdecken Sie die Geheimnisse dieser leistungsstarken Dimensionsreduktionstechniken, indem wir ihre Anwendungen in der MQL5-Handelsumgebung analysieren. Vertiefen Sie sich in die Feinheiten der linearen Diskriminanzanalyse (LDA) und der Hauptkomponentenanalyse (PCA) und gewinnen Sie ein tiefes Verständnis für deren Auswirkungen auf die Strategieentwicklung und Marktanalyse,


Larry Connors‘ Strategien RSI2 Mean-Reversion im Day-Trading
Larry Connors ist ein renommierter Händler und Autor, der vor allem für seine Arbeit im Bereich des quantitativen Handels und für Strategien wie den 2-Perioden-RSI (RSI2) bekannt ist, der dabei hilft, kurzfristig überkaufte und überverkaufte Marktbedingungen zu erkennen. In diesem Artikel werden wir zunächst die Motivation für unsere Forschung erläutern, dann drei von Connors' berühmtesten Strategien in MQL5 nachbilden und sie auf den Intraday-Handel mit dem S&P 500 Index CFD anwenden.

Erstellen eines integrierten MQL5-Telegram Expert Advisors (Teil 5): Senden von Befehlen von Telegram an MQL5 und Empfangen von Antworten in Echtzeit
In diesem Artikel erstellen wir mehrere Klassen, um die Echtzeitkommunikation zwischen MQL5 und Telegram zu erleichtern. Wir konzentrieren uns darauf, Befehle von Telegram abzurufen, sie zu entschlüsseln und zu interpretieren und entsprechende Antworten zurückzusenden. Am Ende stellen wir sicher, dass diese Interaktionen effektiv getestet werden und in der Handelsumgebung funktionieren.

Entwicklung eines Replay-Systems — Marktsimulation (Teil 02): Erste Versuche (II)
Diesmal wollen wir einen anderen Ansatz wählen, um das 1-Minuten-Ziel zu erreichen. Diese Aufgabe ist jedoch nicht so einfach, wie man vielleicht denkt.

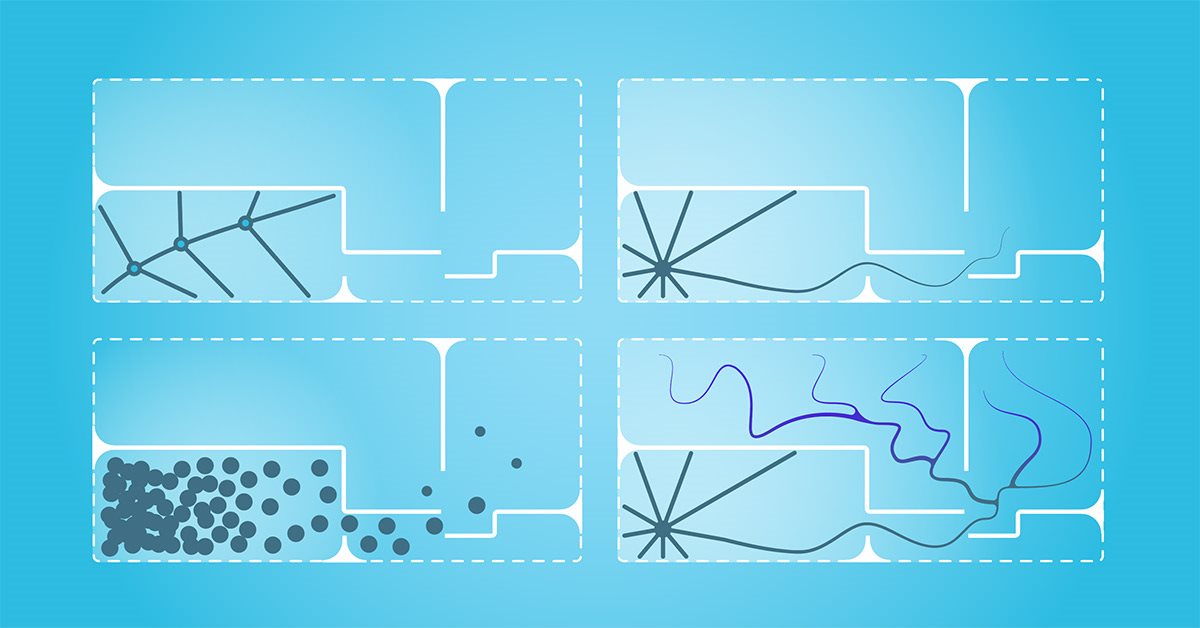
Neuronale Netze leicht gemacht (Teil 45): Training von Fertigkeiten zur Erkundung des Zustands
Das Training nützlicher Fertigkeiten ohne explizite Belohnungsfunktion ist eine der größten Herausforderungen beim hierarchischen Verstärkungslernen. Zuvor haben wir bereits zwei Algorithmen zur Lösung dieses Problems kennengelernt. Die Frage nach der Vollständigkeit der Umweltforschung bleibt jedoch offen. In diesem Artikel wird ein anderer Ansatz für das Training von Fertigkeiten vorgestellt, dessen Anwendung direkt vom aktuellen Zustand des Systems abhängt.