Artikel über die Automatisierung von Handelssystemen in MQL5

Lesen Sie Artikel über Handelssysteme, in denen unterschiedlichste Ideen vorgestellt sind. Sie erfahren, wie man statistische Methoden und Muster auf japanischen Kerzen verwendet, wie man Signale filtern kann und wofür man Semaphor-Indikatoren braucht.
Mit dem Meister MQL5 lernen Sie, wie man einen Roboter ohne Programmieren zur schnellen Überprüfung von Handelsideen erstellen kann sowie was genetische Algorithmen sind.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Aufbau eines Handelssystems (Teil 4): Wie zufällige Ausstiege die Handelserwartung beeinflussen
Viele Händler haben diese Erfahrung gemacht, sie halten sich oft an ihre Einstiegskriterien, aber sie haben Probleme mit dem Handelsmanagement. Selbst bei den richtigen Setups können emotionale Entscheidungen – wie z. B. panische Ausstiege vor Erreichen des Take-Profit- oder Stop-Loss-Niveaus – zu einer fallenden Kapitalkurve führen. Wie können Händler dieses Problem lösen und ihre Ergebnisse verbessern? Dieser Artikel geht auf diese Fragen ein, indem er zufällige Gewinnraten untersucht und anhand von Monte-Carlo-Simulationen aufzeigt, wie Händler ihre Strategien verfeinern können, indem sie bei angemessenen Niveaus Gewinne mitnehmen, bevor das ursprüngliche Ziel erreicht ist.


Entwicklung des Price Action Analysis Toolkit (Teil 47): Verfolgen von Forex-Sitzungen und Ausbrüchen in MetaTrader 5
Globale Marktsitzungen prägen den Rhythmus des Handelstages, und die Kenntnis ihrer Überschneidungen ist entscheidend für das Timing von Ein- und Ausstiegen. In diesem Artikel werden wir einen interaktiven EA für Handelssitzungen erstellen, der diese globalen Stunden direkt auf Ihrem Chart zum Leben erweckt. Der EA zeichnet automatisch farbcodierte Rechtecke für die Sitzungen in Asien, Tokio, London und New York, die in Echtzeit aktualisiert werden, sobald der jeweilige Markt eröffnet oder geschlossen wird. Sie verfügt über Schaltflächen auf dem Chart, ein dynamisches Informationspanel und eine Laufschrift, die Status- und Ausbruchsmeldungen live überträgt. Dieser bei verschiedenen Brokern getestete EA kombiniert Präzision mit Stil und hilft Händlern, Volatilitätsübergänge zu erkennen, sitzungsübergreifende Ausbrüche zu identifizieren und visuell mit dem Puls des globalen Marktes verbunden zu bleiben.


Marktsimulation (Teil 02): Kreuzaufträge (II)
Anders als im vorherigen Artikel werden wir hier die Auswahlmöglichkeit mit einem Expert Advisor testen. Dies ist zwar noch keine endgültige Lösung, aber für den Moment reicht es aus. Mit Hilfe dieses Artikels werden Sie verstehen, wie Sie eine der möglichen Lösungen umsetzen können.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 79): Verwendung von Gator-Oszillator und Akkumulations-/Distributions-Oszillator mit überwachtem Lernen
Im letzten Beitrag haben wir die Paarung von Gator-Oszillator und Akkumulations-/Distributions-Oszillator in ihrer typischen Einstellung der von ihnen erzeugten Rohsignale betrachtet. Diese beiden Indikatoren sind als Trend- bzw. Volumenindikatoren zu verstehen. Im Anschluss an diesen Teil untersuchen wir die Auswirkungen, die das überwachte Lernen auf die Verbesserung einiger der von uns untersuchten Merkmalsmuster haben kann. Unser überwachter Lernansatz ist ein CNN, der mit Kernelregression und Skalarproduktähnlichkeit arbeitet, um seine Kernel und Kanäle zu dimensionieren. Wie immer tun wir dies in einer nutzerdefinierten Signalklassendatei, die mit dem MQL5-Assistenten arbeitet, um einen Expert Advisor zusammenzustellen.

Statistische Arbitrage durch kointegrierte Aktien (Teil 4): Modellaktualisierung in Echtzeit
Dieser Artikel beschreibt eine einfache, aber umfassende statistische Arbitrage-Pipeline für den Handel mit einem Korb von kointegrierten Aktien. Es enthält ein voll funktionsfähiges Python-Skript zum Herunterladen und Speichern von Daten, Korrelations-, Kointegrations- und Stationaritätstests sowie eine Beispielimplementierung des Metatrader 5 Service zur Aktualisierung der Datenbank und des entsprechenden Expert Advisors. Einige Designentscheidungen werden hier zu Referenzzwecken und als Hilfe bei der Reproduktion des Experiments dokumentiert.


Neuronale Netze im Handel: Hyperbolisches latentes Diffusionsmodell (HypDiff)
Der Artikel befasst sich mit Methoden zur Kodierung von Ausgangsdaten im hyperbolischen latenten Raum durch anisotrope Diffusionsprozesse. Dies trägt dazu bei, die topologischen Merkmale der aktuellen Marktsituation genauer zu erfassen und die Qualität der Analyse zu verbessern.

Neuronale Netze im Handel: Ein Multi-Agent Self-Adaptive Modell (letzter Teil)
Im vorangegangenen Artikel haben wir das adaptive Multi-Agenten-System MASA vorgestellt, das Reinforcement-Learning-Ansätze und selbstanpassende Strategien kombiniert und so ein harmonisches Gleichgewicht zwischen Rentabilität und Risiko unter turbulenten Marktbedingungen ermöglicht. Wir haben die Funktionalität der einzelnen Agenten in diesem Rahmen aufgebaut. In diesem Artikel setzen wir die begonnene Arbeit fort und bringen sie zu einem logischen Abschluss.

Big Bang – Big Crunch (BBBC) Algorithmus
Der Artikel stellt die Methode Big Bang – Big Crunch vor, die aus zwei Schlüsselphasen besteht: zyklische Erzeugung von Zufallspunkten und deren Komprimierung zur optimalen Lösung. Dieser Ansatz kombiniert Erkundung und Verfeinerung und ermöglicht es uns, schrittweise bessere Lösungen zu finden und neue Optimierungsmöglichkeiten zu erschließen.


Neuronale Netze im Handel: Modelle mit Wavelet-Transformation und Multitasking-Aufmerksamkeit
Wir laden Sie ein, einen Rahmen zu erkunden, der Wavelet-Transformationen und ein Multitasking-Selbstaufmerksamkeitsmodell kombiniert, um die Reaktionsfähigkeit und Genauigkeit von Prognosen unter volatilen Marktbedingungen zu verbessern. Die Wavelet-Transformation ermöglicht die Zerlegung der Renditen von Vermögenswerten in hohe und niedrige Frequenzen, wodurch langfristige Markttrends und kurzfristige Schwankungen sorgfältig erfasst werden.


Entwicklung eines Expert Advisors für mehrere Währungen (Teil 23): Ordnung in den Ablauf automatischer Projektoptimierungsstufe bringen (II)
Unser Ziel ist es, ein System zur automatischen periodischen Optimierung von Handelsstrategien zu schaffen, die in einem endgültigen EA verwendet werden. Im Laufe der Entwicklung wird das System immer komplexer, sodass es von Zeit zu Zeit in seiner Gesamtheit betrachtet werden muss, um Engpässe und suboptimale Lösungen zu ermitteln.


Risikomanagement (Teil 4): Fertigstellung der Methoden der Hauptklasse
Dies ist Teil 4 unserer Serie über Risikomanagement in MQL5, in der wir fortgeschrittene Methoden zum Schutz und zur Optimierung von Handelsstrategien erforschen. Nachdem wir in früheren Artikeln wichtige Grundlagen gelegt haben, werden wir uns nun darauf konzentrieren, alle verbleibenden, in Teil 3 verschobenen Methoden zu vervollständigen, einschließlich der Funktionen zur Überprüfung, ob bestimmte Gewinn- oder Verlustniveaus erreicht wurden. Ferner werden wir neue Schlüsselereignisse einführen, die ein genaueres und flexibleres Risikomanagement ermöglichen.


Neuronale Netze leicht gemacht (Teil 96): Mehrskalige Merkmalsextraktion (MSFformer)
Die effiziente Extraktion und Integration von langfristigen Abhängigkeiten und kurzfristigen Merkmalen ist nach wie vor eine wichtige Aufgabe bei der Zeitreihenanalyse. Ihr richtiges Verständnis und ihre Integration sind notwendig, um genaue und zuverlässige Prognosemodelle zu erstellen.

Neuronale Netze im Handel: Kontrollierte Segmentierung
In diesem Artikel wird eine Methode zur Analyse komplexer multimodaler Interaktionen und zum Verstehen von Merkmalen erörtert.


Entwicklung eines Expert Advisors für mehrere Währungen (Teil 22): Beginn des Übergangs zum Hot-Swapping von Einstellungen
Wenn wir die periodische Optimierung automatisieren wollen, müssen wir über automatische Aktualisierungen der Einstellungen der bereits auf dem Handelskonto laufenden EAs nachdenken. Dies sollte es uns auch ermöglichen, den EA im Strategietester laufen zu lassen und seine Einstellungen in einem einzigen Durchgang zu ändern.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 80): Verwendung von Ichimoku-Muster und des ADX-Wilder mit TD3 Reinforcement Learning
Dieser Artikel schließt an Teil 74 an, in dem wir die Paarung von Ichimoku und ADX im Rahmen des überwachten Lernens untersuchten, und verlagert den Schwerpunkt auf das Bestärkende Lernen. Ichimoku und ADX bilden eine komplementäre Kombination von Unterstützungs-/Widerstandskartierung und Trendstärkemessung. In dieser Folge wird gezeigt, wie der Twin Delayed Deep Deterministic Policy Gradient (TD3) Algorithmus mit diesem Indikatorensatz verwendet werden kann. Wie bei früheren Teilen der Serie erfolgt die Implementierung in einer nutzerdefinierten Signalklasse, die für die Integration mit dem MQL5-Assistenten entwickelt wurde, was eine problemlose Zusammenstellung von Expert Advisors ermöglicht.

Neuronale Netze im Handel: Verwenden von Sprachmodellen für die Zeitreihenprognose
Wir untersuchen weiterhin Modelle zur Zeitreihenprognose. In diesem Artikel machen wir uns mit einem komplexen Algorithmus vertraut, der auf der Verwendung eines vortrainierten Sprachmodells basiert.

Diskretisierungsmethoden für Preisbewegungen in Python
Wir werden uns die Preisdiskretisierungsmethoden mit Python und MQL5 ansehen. In diesem Artikel werde ich meine praktischen Erfahrungen mit der Entwicklung einer Python-Bibliothek teilen, die eine breite Palette von Ansätzen zur Balkenbildung implementiert – von klassischen Volumen- und Range Bars bis hin zu exotischeren Methoden wie Renko und Kagi. Wir werden Drei-Linien-Durchbruchskerzen und Range-Bars betrachten, ihre Statistiken analysieren und versuchen zu definieren, wie die Preise sonst noch diskret dargestellt werden können.


Entwicklung des Price Action Analysis Toolkit (Teil 45): Erstellen eines dynamischen Level-Analyse-Panels in MQL5
In diesem Artikel stellen wir Ihnen ein leistungsstarkes MQL5-Tool vor, mit dem Sie jedes gewünschte Preisniveau mit nur einem Klick testen können. Geben Sie einfach das von Ihnen gewählte Niveau ein und drücken Sie auf „Analyze“. Der EA scannt sofort die historischen Daten, hebt jede Berührung und jeden Durchbruch im Chart hervor und zeigt die Statistiken in einem übersichtlichen Dashboard an. Sie werden genau sehen, wie oft der Kurs Ihr Niveau respektiert oder durchbrochen hat und ob es sich eher wie eine Unterstützung oder ein Widerstand verhielt. Lesen Sie weiter, um das genaue Verfahren zu erfahren.


Markets Positioning Codex in MQL5 (Teil 2): Bitweises Lernen, mit Multi-Patterns für Nvidia
Wir setzen unsere neue Serie zur Marktpositionierung fort, in der wir bestimmte Vermögenswerte mit spezifischen Handelsrichtungen in überschaubaren Testfenstern untersuchen. Wir begannen mit der Betrachtung der Aktie von Nvidia Corp. im letzten Artikel, in dem wir 5 Signalmuster aus der komplementären Paarung von RSI und DeMarker-Oszillator behandelten. In diesem Artikel befassen wir uns mit den verbleibenden 5 Mustern und gehen auch auf die Optionen mit mehreren Mustern ein, die nicht nur ungebundene Kombinationen aller zehn Muster, sondern auch spezielle Kombinationen von nur einem Paar umfassen.

Neuronale Netze im Handel: Punktwolkenanalyse (PointNet)
Die direkte Analyse von Punktwolken vermeidet unnötiges Datenwachstum und verbessert die Leistung von Modellen bei Klassifizierungs- und Segmentierungsaufgaben. Solche Ansätze zeigen eine hohe Leistungsfähigkeit und Robustheit gegenüber Störungen in den Originaldaten.

Codex-Pipelines: Von Python zu MQL5 für die Indikatorauswahl – eine Multi-Quartal-Analyse des FXI ETF
Wir setzen unseren Blick darauf fort, wie MetaTrader außerhalb seiner „Komfortzone“ für den Devisenhandel eingesetzt werden kann, indem wir einen weiteren handelbaren Vermögenswert in Form des FXI ETFs betrachten. Im Gegensatz zum letzten Artikel, in dem wir versucht haben, „zu viel“ zu tun, indem wir uns nicht nur mit der Auswahl von Indikatoren, sondern auch mit der Kombination von Indikatormustern beschäftigt haben, werden wir in diesem Artikel etwas flussaufwärts schwimmen und uns mehr auf die Auswahl von Indikatoren konzentrieren. Unser Endprodukt ist als eine Art Pipeline gedacht, die dabei helfen kann, Indikatoren für verschiedene Vermögenswerte zu empfehlen, vorausgesetzt, wir verfügen über einen angemessenen Teil ihrer Kurshistorie.


Neuronale Netze im Handel: Modelle mit Wavelet-Transformation und Multitasking-Aufmerksamkeit (letzter Teil)
Im vorangegangenen Artikel haben wir die theoretischen Grundlagen erforscht und mit der Umsetzung der Ansätze des Systems Multitask-Stockformer begonnen, das die Wavelet-Transformation und das Self-Attention-Multitask-Modell kombiniert. Wir fahren fort, die Algorithmen dieses Rahmens zu implementieren und ihre Effektivität anhand realer historischer Daten zu bewerten.


Neuronale Netze im Handel: Zweidimensionale Verbindungsraummodelle (letzter Teil)
Wir erforschen weiterhin den innovativen Chimera-Rahmen – ein zweidimensionales Zustandsraummodell, das neuronale Netzwerktechnologien zur Analyse mehrdimensionaler Zeitreihen nutzt. Diese Methode bietet eine hohe Vorhersagegenauigkeit bei geringen Rechenkosten.


Statistische Arbitrage durch kointegrierte Aktien (Teil 6): Bewertungssystem
In diesem Artikel schlagen wir ein Bewertungssystem für die Strategien der Rückkehr zum Mittelwert vor, das auf der statistischen Arbitrage von kointegrierten Aktien basiert. In dem Artikel werden Kriterien vorgeschlagen, die von der Liquidität und den Transaktionskosten bis zur Anzahl der Kointegrationsränge und der Zeit bis zur Umkehrung des Mittelwerts reichen, wobei die strategischen Kriterien der Datenhäufigkeit (Zeitrahmen) und des Rückblickzeitraums für die Kointegrationstests berücksichtigt werden, die vor der Bewertung der Rangfolge richtig bewertet werden. Die für die Reproduktion des Backtests erforderlichen Dateien werden zur Verfügung gestellt, und ihre Ergebnisse werden ebenfalls kommentiert.


Neuronale Netze im Handel: Optimierung des Transformers für Zeitreihenprognosen (LSEAttention)
Der LSEAttention-Rahmen bietet Verbesserungen der Transformer-Architektur. Es wurde speziell für langfristige multivariate Zeitreihenprognosen entwickelt. Die von den Autoren der Methode vorgeschlagenen Ansätze können angewandt werden, um Probleme des Entropiekollapses und der Lerninstabilität zu lösen, die bei einem einfachen Transformer häufig auftreten.

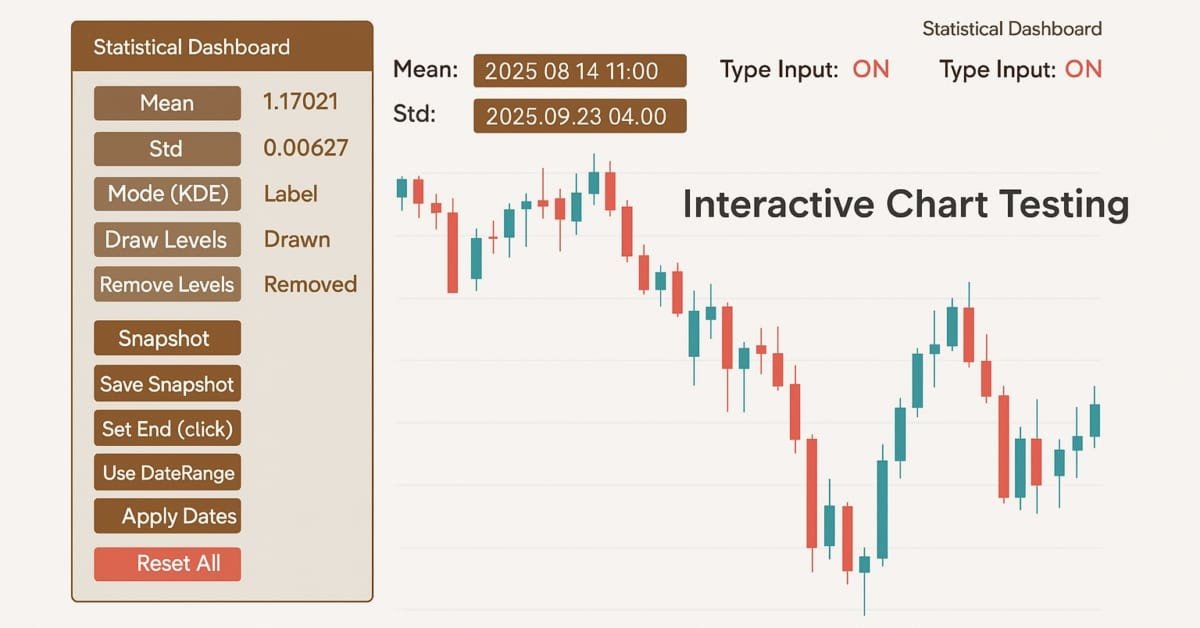
Entwicklung des Price Action Analysis Toolkit (Teil 42): Interaktive Chart-Prüfung mit Schaltflächenlogik und statistischen Ebenen
In einer Welt, in der es auf Geschwindigkeit und Präzision ankommt, müssen die Analysetools so intelligent sein wie die Märkte, auf denen wir handeln. In diesem Artikel wird ein EA vorgestellt, der auf der Logik von Schaltflächen basiert – ein interaktives System, das rohe Kursdaten sofort in aussagekräftige statistische Werte umwandelt. Mit einem einzigen Klick werden Mittelwert, Abweichung, Perzentile und vieles mehr berechnet und angezeigt, sodass fortschrittliche Analysen zu klaren Signalen auf dem Chart werden. Es hebt die Zonen hervor, in denen der Preis am wahrscheinlichsten abprallen, zurückgehen oder durchbrechen wird, was die Analyse sowohl schneller als auch praktischer macht.


Neuronale Netze im Handel: Hierarchischer Dual-Tower-Transformer (Hidformer)
Wir laden Sie ein, sich mit dem Hierarchical Double-Tower Transformer (Hidformer) vertraut zu machen, der für Zeitreihenprognosen und Datenanalysen entwickelt wurde. Die Autoren des Rahmenwerks schlugen mehrere Verbesserungen an der Transformer-Architektur vor, die zu einer höheren Vorhersagegenauigkeit und einem geringeren Verbrauch an Rechenressourcen führten.


Entwicklung einer Handelsstrategie: Die Methode der Butterfly-Oszillation
In diesem Artikel zeigen wir, wie das faszinierende mathematische Konzept der Butterfly-Kurve in ein praktisches Handelsinstrument umgewandelt werden kann. Wir haben den Butterfly-Oszillator konstruiert und um ihn herum eine grundlegende Handelsstrategie entwickelt. Die Strategie kombiniert effektiv die einzigartigen zyklischen Signale des Oszillators mit der traditionellen Trendbestätigung durch gleitende Durchschnitte und schafft so einen systematischen Ansatz zur Identifizierung potenzieller Einstiege in den Markt.


Neuronale Netze im Handel: Ein Ensemble von Agenten mit Aufmerksamkeitsmechanismen (letzter Teil)
Im vorangegangenen Artikel haben wir das adaptive System MASAAT der Multi-Agenten vorgestellt, das ein Ensemble von Agenten verwendet, um eine Kreuzanalyse von multimodalen Zeitreihen auf verschiedenen Datenskalen durchzuführen. Heute werden wir die Ansätze dieses Rahmens in MQL5 weiter umsetzen und diese Arbeit zu einem logischen Abschluss bringen.

Neuronale Netze im Handel: Hierarchische Vektortransformer (HiVT)
Wir laden Sie ein, die Methode Hierarchical Vector Transformer (HiVT) kennenzulernen, die für die schnelle und genaue Vorhersage von multimodalen Zeitreihen entwickelt wurde.


Neuronale Netze im Handel: Multi-Task-Lernen auf der Grundlage des ResNeXt-Modells (letzter Teil)
Wir erforschen weiterhin ein auf ResNeXt basierendes Multitasking-Lernsystem, das sich durch Modularität, hohe Recheneffizienz und die Fähigkeit, stabile Muster in Daten zu erkennen, auszeichnet. Die Verwendung eines einzigen Encoders und spezieller „Köpfe“ verringert das Risiko einer Überanpassung des Modells und verbessert die Qualität der Prognosen.

Billard-Optimierungsalgorithmus (BOA)
Die BOA-Methode ist vom klassischen Billardspiel inspiriert und simuliert die Suche nach optimalen Lösungen als ein Spiel, bei dem die Kugeln versuchen, in die Taschen zu fallen, die die besten Ergebnisse darstellen. In diesem Artikel werden wir die Grundlagen von BOA, sein mathematisches Modell und seine Effizienz bei der Lösung verschiedener Optimierungsprobleme betrachten.


Arbitrage-Handel im Forex: Ein einfacher synthetischer Market-Maker-Bot für den Einstieg
Heute werfen wir einen Blick auf meinen ersten Arbitrage-Roboter – einen Liquiditätsanbieter (wenn man ihn so nennen kann) für synthetische Vermögenswerte. Derzeit arbeitet dieser Bot erfolgreich als Modul in einem großen maschinellen Lernsystem, aber ich habe einen alten Forex-Arbitrage-Roboter aus der Cloud geholt, also lassen Sie uns einen Blick darauf werfen und darüber nachdenken, was wir heute damit machen können.


Die Grenzen des maschinellen Lernens überwinden (Teil 9): Korrelationsbasierte Lernen von Merkmalen im selbstüberwachten Finanzwesen
Selbstüberwachtes Lernen ist ein leistungsstarkes Paradigma des statistischen Lernens, das nach Überwachungssignalen sucht, die aus den Beobachtungen selbst generiert werden. Mit diesem Ansatz werden schwierige Probleme des unüberwachten Lernens in vertrautere überwachte Probleme umgewandelt. Diese Technologie hat Anwendungen für unser Ziel als Gemeinschaft von algorithmischen Händlern übersehen. Unsere Diskussion zielt daher darauf ab, dem Leser eine leicht verständliche Brücke in das offene Forschungsgebiet des selbstüberwachten Lernens zu schlagen und bietet praktische Anwendungen, die robuste und zuverlässige statistische Modelle der Finanzmärkte ohne Überanpassung an kleine Datensätze liefern.

Trendstärke- und Richtungsindikator auf 3D-Balken
Wir werden einen neuen Ansatz zur Markttrendanalyse betrachten, der auf einer dreidimensionalen Visualisierung und Tensoranalyse der Marktmikrostruktur basiert.


Selbstoptimierende Expert Advisors in MQL5 (Teil 15): Identifizierung linearer Systeme
Es kann schwierig sein, Handelsstrategien zu verbessern, weil wir oft nicht ganz verstehen, was die Strategie falsch macht. In dieser Diskussion führen wir die lineare Systemidentifikation ein, ein Teilgebiet der Kontrolltheorie. Lineare Rückkopplungssysteme können aus Daten lernen, um die Fehler eines Systems zu erkennen und sein Verhalten auf die gewünschten Ergebnisse auszurichten. Auch wenn diese Methoden keine vollständig interpretierbaren Erklärungen liefern, sind sie doch weitaus wertvoller, als überhaupt kein Kontrollsystem zu haben. Lassen Sie uns die Identifizierung linearer Systeme untersuchen und beobachten, wie sie uns als algorithmische Händler helfen kann, die Kontrolle über unsere Handelsanwendungen zu behalten.


Entwicklung des Price Action Analysis Toolkit (Teil 50): Entwicklung der RVGI, CCI und SMA Confluence Engine in MQL5
Vielen Händlern fällt es schwer, echte Umkehrungen zu erkennen. Dieser Artikel stellt einen EA vor, der RVGI, CCI (±100) und einen SMA-Trendfilter kombiniert, um ein einziges klares Umkehrsignal zu erzeugen. Der EA enthält ein On-Chart-Panel, konfigurierbare Warnungen und die vollständige Quelldatei zum sofortigen Herunterladen und Testen.


Verstärkte Gewinnarchitektur: Mehrschichtiger Kontoschutz
In dieser Diskussion stellen wir ein strukturiertes, mehrschichtiges Verteidigungssystem vor, das darauf ausgelegt ist, aggressive Gewinnziele zu verfolgen und gleichzeitig das Risiko katastrophaler Verluste zu minimieren. Der Schwerpunkt liegt auf der Verbindung einer offensiven Handelslogik mit Schutzmaßnahmen auf jeder Ebene der Handelskette. Die Idee ist, einen EA zu entwickeln, der sich wie ein „risikobewusstes Raubtier“ verhält – fähig, hochwertige Gelegenheiten zu ergreifen,jedoch stets mit einem mehrschichtigen Schutz, um zu verhindern, dass man von plötzlichen Marktturbulenzen überrascht wird.

Neuronale Netze im Handel: Hybride Graphsequenzmodelle (GSM++)
Hybride Graphsequenzmodelle (GSM++) kombinieren die Vorteile verschiedener Architekturen, um eine realitätsnahe Datenanalyse und optimierte Rechenkosten zu ermöglichen. Diese Modelle passen sich effektiv an dynamische Marktdaten an und verbessern die Darstellung und Verarbeitung von Finanzinformationen.


Wiederverwendung von ungültig gemachten Orderblöcken als Mitigation Blocks (SMC)
In diesem Artikel untersuchen wir, wie zuvor für ungültig erklärte Orderblöcke als Mitigation Blocks innerhalb von Smart Money Concepts (SMC) wiederverwendet werden können. Diese Zonen zeigen, wo institutionelle Händler nach einer fehlgeschlagenen Auftragssperre wieder in den Markt einsteigen, und bieten Bereiche mit hoher Wahrscheinlichkeit für eine Fortsetzung des Handels im vorherrschenden Trend.