Artikel über die Automatisierung von Handelssystemen in MQL5

Lesen Sie Artikel über Handelssysteme, in denen unterschiedlichste Ideen vorgestellt sind. Sie erfahren, wie man statistische Methoden und Muster auf japanischen Kerzen verwendet, wie man Signale filtern kann und wofür man Semaphor-Indikatoren braucht.
Mit dem Meister MQL5 lernen Sie, wie man einen Roboter ohne Programmieren zur schnellen Überprüfung von Handelsideen erstellen kann sowie was genetische Algorithmen sind.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Entwicklung eines Replay-Systems (Teil 59): Eine neue Zukunft
Wenn wir die unterschiedlichen Ideen richtig verstehen, können wir mit weniger Aufwand mehr erreichen. In diesem Artikel sehen wir uns an, warum es notwendig ist, eine Vorlage zu konfigurieren, bevor der Dienst mit dem Chart interagieren kann. Und was wäre, wenn wir den Mauszeiger verbessern würden, damit wir mehr damit machen können?

Neuronale Netze im Handel: Transformer für die Punktwolke (Pointformer)
In diesem Artikel geht es um Algorithmen für die Verwendung von Aufmerksamkeitsmethoden zur Lösung von Problemen bei der Erkennung von Objekten in einer Punktwolke. Die Erkennung von Objekten in Punktwolken ist für viele reale Anwendungen wichtig.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 59): Verstärkungslernen (DDPG) mit gleitendem Durchschnitt und stochastischen Oszillatormustern
Wir setzen unseren letzten Artikel über DDPG mit MA und stochastischen Indikatoren fort, indem wir andere Schlüsselklassen des Reinforcement Learning untersuchen, die für die Implementierung von DDPG entscheidend sind. Obwohl wir hauptsächlich in Python kodieren, wird das Endprodukt, ein trainiertes Netzwerk, als ONNX nach MQL5 exportiert, wo wir es als Ressource in einen von einem Assistenten zusammengestellten Expert Advisor integrieren.


Klassische Strategien neu interpretieren (Teil 21): Entdeckung einer Ensemble-Strategie aus Bollinger-Bändern und RSI
Dieser Artikel befasst sich mit der Entwicklung einer algorithmischen Handelsstrategie für den EURUSD-Markt, die die Bollinger-Bänder und den Relative Strength Indicator (RSI) kombiniert. Die ersten regelbasierten Strategien lieferten zwar hochwertige Signale, litten aber unter einer geringen Handelsfrequenz und begrenzter Rentabilität. Mehrere Iterationen der Strategie wurden evaluiert, wobei sich herausstellte, dass unser Verständnis des Marktes unzureichend war, das Rauschen zunahm und die Leistung sich verschlechterte. Durch den angemessenen Einsatz statistischer Lernalgorithmen, die Verlagerung des Modellierungsziels auf technische Indikatoren, die Anwendung einer angemessenen Skalierung und die Kombination von maschinellen Lernprognosen mit klassischen Handelsregeln erzielte die endgültige Strategie eine deutlich verbesserte Rentabilität und Handelshäufigkeit bei gleichzeitig akzeptabler Signalqualität.


Risikomanagement (Teil 4): Fertigstellung der Methoden der Hauptklasse
Dies ist Teil 4 unserer Serie über Risikomanagement in MQL5, in der wir fortgeschrittene Methoden zum Schutz und zur Optimierung von Handelsstrategien erforschen. Nachdem wir in früheren Artikeln wichtige Grundlagen gelegt haben, werden wir uns nun darauf konzentrieren, alle verbleibenden, in Teil 3 verschobenen Methoden zu vervollständigen, einschließlich der Funktionen zur Überprüfung, ob bestimmte Gewinn- oder Verlustniveaus erreicht wurden. Ferner werden wir neue Schlüsselereignisse einführen, die ein genaueres und flexibleres Risikomanagement ermöglichen.


Swap-Arbitrage am Devisenmarkt: Aufbau eines synthetischen Portfolios und Generierung eines konsistenten Swapflusses
Möchten Sie wissen, wie Sie von den unterschiedlichen Zinssätzen profitieren können? Dieser Artikel befasst sich mit der Frage, wie man Swap-Arbitrage auf dem Forex-Markt nutzen kann, um jede Nacht einen stabilen Gewinn zu erzielen und ein Portfolio aufzubauen, das gegen Marktschwankungen resistent ist.


Automatisieren von Handelsstrategien in MQL5 (Teil 43): Adaptive lineare Regressionskanalstrategie
In diesem Artikel implementieren wir ein adaptives lineares Regressionskanalsystem in MQL5, das automatisch die Regressionslinie und den Standardabweichungskanal über einen nutzerdefinierten Zeitraum berechnet, nur aktiviert wird, wenn die Steigung einen Mindestschwellenwert überschreitet, um einen klaren Trend zu bestätigen, und den Kanal dynamisch neu erstellt oder erweitert, wenn der Preis um einen konfigurierbaren Prozentsatz der Kanalbreite ausbricht.


Formulierung eines dynamischen Multi-Pair EA (Teil 2): Portfolio-Diversifizierung und -Optimierung
Portfolio-Diversifizierung und -Optimierung sorgt für eine strategische Streuung der Anlagen auf mehrere Vermögenswerte, um das Risiko zu minimieren und gleichzeitig die ideale Mischung von Vermögenswerten auszuwählen, um die Renditen auf der Grundlage risikobereinigter Performance-Kennzahlen zu maximieren.


Handel mit dem MQL5 Wirtschaftskalender (Teil 5): Verbessern des Dashboards mit reaktionsschnellen Steuerelementen und Filterschaltflächen
In diesem Artikel erstellen wir Schaltflächen für die Filter von Währungspaar, Wichtigkeitsstufen, Zeitspannen und eine Abbruchoption, um die Kontrolle über das Dashboard zu verbessern. Diese Tasten sind so programmiert, dass sie dynamisch auf Nutzeraktionen reagieren und eine nahtlose Interaktion ermöglichen. Außerdem automatisieren wir ihr Verhalten, um Änderungen in Echtzeit auf dem Dashboard anzuzeigen. Dies verbessert die allgemeine Funktionsweise, Mobilität und Reaktionsfähigkeit des Panels.


Royal-Flush-Optimierung (RFO)
Der ursprüngliche Royal Flush Optimierung-Algorithmus bietet einen neuen Ansatz zur Lösung von Optimierungsproblemen, indem er die klassische binäre Kodierung genetischer Algorithmen durch einen sektorbasierten Ansatz ersetzt, der von den Prinzipien des Pokerspiels inspiriert ist. RFO zeigt, wie die Vereinfachung von Grundprinzipien zu einer effizienten und praktischen Optimierungsmethode führen kann. Der Artikel enthält eine detaillierte Analyse des Algorithmus und der Testergebnisse.


Die Grenzen des maschinellen Lernens überwinden (Teil 5): Ein kurzer Überblick über die Kreuzvalidierung von Zeitreihen
In dieser Artikelserie befassen wir uns mit den Herausforderungen, denen sich algorithmische Händler beim Einsatz von auf maschinellem Lernen basierenden Handelsstrategien stellen müssen. Einige Herausforderungen innerhalb unserer Gemeinschaft bleiben unsichtbar, weil sie ein tieferes technisches Verständnis erfordern. Die heutige Diskussion dient als Sprungbrett, um die blinden Flecken der Kreuzvalidierung beim maschinellen Lernen zu untersuchen. Obwohl dieser Schritt oft als Routine behandelt wird, kann er bei unvorsichtiger Handhabung leicht zu irreführenden oder suboptimalen Ergebnissen führen. In diesem Artikel wird kurz auf die Grundlagen der Zeitreihen-Kreuzvalidierung eingegangen, um einen tieferen Einblick in ihre versteckten Schwachstellen zu ermöglichen.

Neuronale Netze im Handel: Hierarchische Vektortransformer (Letzter Teil)
Wir fahren fort mit der Untersuchung der Methode der hierarchischen Vektortransformation. In diesem Artikel werden wir die Konstruktion des Modells abschließen. Wir werden es auch anhand echter historischer Daten trainieren und testen.

Artificial Showering Algorithm (ASHA)
Der Artikel stellt den Künstlichen Duschalgorithmus (ASHA) vor, eine neue metaheuristische Methode, die für die Lösung allgemeiner Optimierungsprobleme entwickelt wurde. Auf der Grundlage der Simulation von Wasserfluss- und Akkumulationsprozessen konstruiert dieser Algorithmus das Konzept eines idealen Feldes, in dem jede Einheit der Ressource (Wasser) aufgerufen ist, eine optimale Lösung zu finden. Wir werden herausfinden, wie ASHA Fließ- und Akkumulationsprinzipien anpasst, um Ressourcen in einem Suchraum effizient zuzuweisen, und seine Implementierung und Testergebnisse sehen.


Neuronale Netze im Handel: Der Contrastive Muster-Transformer
Der Contrastive Transformer wurde entwickelt, um Märkte sowohl auf der Ebene einzelner Kerzen als auch auf der Basis ganzer Muster zu analysieren. Dies trägt dazu bei, die Qualität der Modellierung von Markttrends zu verbessern. Darüber hinaus fördert der Einsatz des kontrastiven Lernens zum Abgleich der Darstellungen von Kerzen und Mustern die Selbstregulierung und verbessert die Genauigkeit der Prognosen.

Neuronale Netze im Handel: Parametereffizienter Transformer mit segmentierter Aufmerksamkeit (letzter Teil)
In der vorangegangenen Arbeit haben wir die theoretischen Aspekte des PSformer-Rahmens erörtert, der zwei wichtige Neuerungen in der klassischen Transformer-Architektur beinhaltet: den Parameter-Shared (PS)-Mechanismus und die Berücksichtigung von räumlich-zeitlichen Segmenten (SegAtt). In diesem Artikel setzen wir die Arbeit fort, die wir bei der Implementierung der vorgeschlagenen Ansätze mit MQL5 begonnen haben.

Neuronale Netze im Handel: Verwenden von Sprachmodellen für die Zeitreihenprognose
Wir untersuchen weiterhin Modelle zur Zeitreihenprognose. In diesem Artikel machen wir uns mit einem komplexen Algorithmus vertraut, der auf der Verwendung eines vortrainierten Sprachmodells basiert.

Erstellen eines Handelsadministrator-Panels in MQL5 Teil IV: Login-Sicherheitsschicht
Stellen Sie sich vor, ein bösartiger Akteur dringt in den Raum des Handelsadministrator ein und verschafft sich Zugang zu den Computern und dem Admin-Panel, über das Millionen von Händlern weltweit wertvolle Informationen erhalten. Ein solches Eindringen könnte katastrophale Folgen haben, z. B. das unbefugte Versenden irreführender Nachrichten oder zufällige Klicks auf Schaltflächen, die unbeabsichtigte Aktionen auslösen. In dieser Diskussion werden wir die Sicherheitsmaßnahmen in MQL5 und die neuen Sicherheitsfunktionen, die wir in unserem Admin-Panel zum Schutz vor diesen Bedrohungen implementiert haben, untersuchen. Durch die Verbesserung unserer Sicherheitsprotokolle wollen wir unsere Kommunikationskanäle schützen und das Vertrauen unserer weltweiten Handelsgemeinschaft erhalten. Weitere Informationen finden Sie in diesem Artikel.


Neuronale Netze im Handel: Ein Agent mit geschichtetem Speicher
Mehrschichtige Speicher, die die kognitiven Prozesse des Menschen nachahmen, ermöglichen die Verarbeitung komplexer Finanzdaten und die Anpassung an neue Signale, wodurch die Wirksamkeit von Anlageentscheidungen auf dynamischen Märkten verbessert wird.


Einführung in MQL5 (Teil 27): Beherrschung der API- und WebRequest-Funktion in MQL5
Dieser Artikel stellt die Verwendung der Funktion WebRequest() und der APIs in MQL5 zur Kommunikation mit externen Plattformen vor. Sie lernen, wie Sie einen Telegram-Bot erstellen, Chat- und Gruppen-IDs erhalten und Nachrichten direkt von MT5 aus senden, bearbeiten und löschen können. Damit schaffen Sie eine solide Grundlage für die Beherrschung der API-Integration in Ihren zukünftigen MQL5-Projekten.


Automatisieren von Handelsstrategien in MQL5 (Teil 37): Regelmäßige RSI-Divergenz-Konvergenz mit visuellen Indikatoren
In diesem Artikel bauen wir einen MQL5 EA, der regelmäßige RSI-Divergenzen anhand von Umkehrpunkten mit Stärke, Balken-Limits und Toleranzprüfungen erkennt. Er führt Handelsgeschäfte auf Auf- oder Abwärtssignale mit festen Losgröße, SL/TP in Pips und optionalen Trailing Stops aus. Zu den visuellen Elementen gehören farbige Linien in den Charts und beschriftete Schwankungen für einen besseren Einblick in die Strategie.


Entwicklung eines Wiedergabesystems (Teil 47): Chart Trade Projekt (VI)
Schließlich beginnt unser Indikator Chart Trade mit dem EA zu interagieren, sodass die Informationen interaktiv übertragen werden können. Daher werden wir in diesem Artikel den Indikator verbessern, sodass er funktional genug ist, um zusammen mit jedem EA verwendet zu werden. Dadurch können wir auf den Indikator Chart Trade zugreifen und mit ihm arbeiten, als ob er tatsächlich mit einem EA verbunden wäre. Aber wir werden es auf eine viel interessantere Weise tun als bisher.

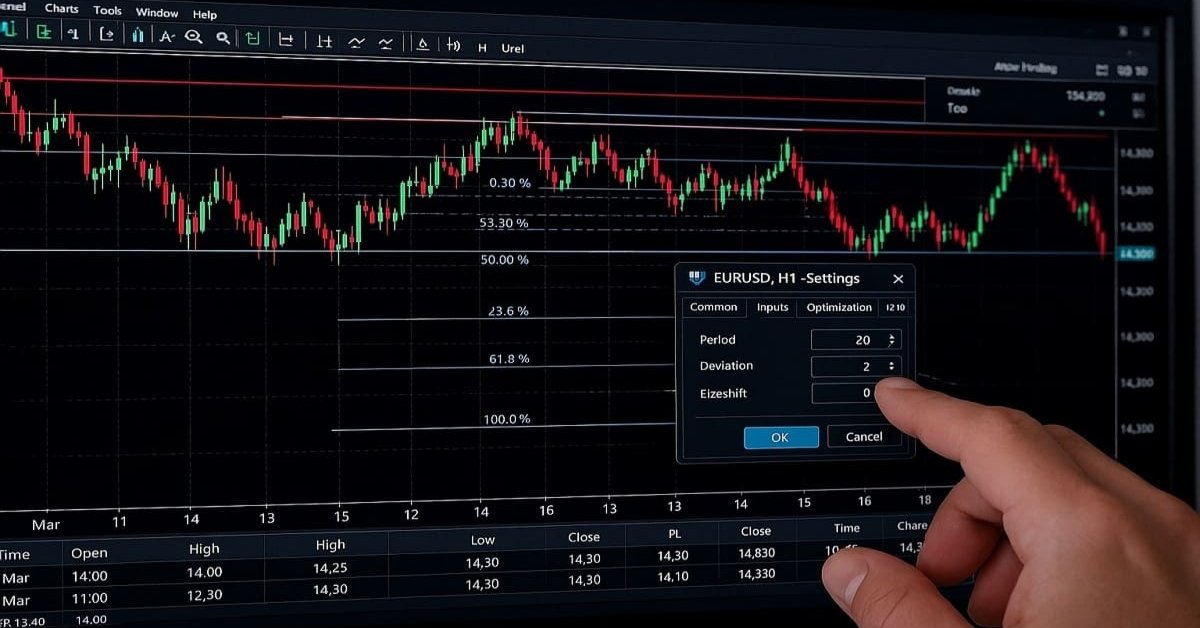
Handel mit dem MQL5 Wirtschaftskalender (Teil 10): Bewegliches Dashboard und interaktive Hover-Effekte für eine reibungslose Nachrichten-Navigation
In diesem Artikel verbessern wir den MQL5-Wirtschaftskalender, indem wir ein bewegliches Dashboard einführen, mit dem wir die Schnittstelle für eine bessere Sichtbarkeit der Charts neu positionieren können. Wir implementieren Hover-Effekte für Schaltflächen, um die Interaktivität zu verbessern und eine nahtlose Navigation mit einer dynamisch positionierten Bildlaufleiste zu gewährleisten.


Automatisieren von Handelsstrategien in MQL5 (Teil 29): Erstellung eines Preisaktionssystems mit dem harmonischen Muster von Gartley
In diesem Artikel entwickeln wir ein System des Gartley-Musters in MQL5, das harmonische Auf- und Abwärtsmuster von Gartley mit Hilfe von Umkehrpunkten und Fibonacci-Verhältnissen identifiziert und Handelsgeschäfte mit präzisen Einstiegs-, Stop-Loss- und Take-Profit-Levels ausführt. Wir verbessern den Einblick des Händlers mit visuellem Feedback durch Chart-Objekte wie Dreiecke, Trendlinien und Beschriftungen, um die XABCD-Musterstruktur klar darzustellen.


Automatisieren von Handelsstrategien in MQL5 (Teil 42): Sitzungsbasiertes System des Opening Range Breakout (ORB)
In diesem Artikel erstellen wir das vollständig anpassbare sitzungsbasierte System des Opening Range Breakout (ORB) in MQL5, mit dem wir eine beliebige Startzeit der Sitzung und die Dauer der Spanne festlegen können, das Hoch und Tief dieser Eröffnungsperiode automatisch berechnet und nur bestätigte Ausbrüche in die Richtung der Bewegung handelt.


Selbstoptimierende Expert Advisors in MQL5 (Teil 14): Betrachtung von Datentransformationen als Tuning-Parameter unseres Feedback-Controllers
Die Vorverarbeitung ist ein leistungsstarker, aber schnell übersehener Tuning-Parameter. Es lebt im Schatten seiner größeren Brüder: Optimierer und glänzende Modellarchitekturen. Kleine prozentuale Verbesserungen können hier unverhältnismäßig große, sich verstärkende Auswirkungen auf Rentabilität und Risiko haben. Allzu oft wird diese weitgehend unerforschte Wissenschaft auf eine einfache Routine reduziert, die nur als Mittel zum Zweck gesehen wird, obwohl sie in Wirklichkeit der Ort ist, an dem ein Signal direkt verstärkt oder ebenso leicht zerstört werden kann.


Entwicklung eines Replay Systems (Teil 51): Die Dinge werden kompliziert (III)
In diesem Artikel werden wir uns mit einem der schwierigsten Probleme im Bereich der MQL5-Programmierung befassen: wie man eine Chart-ID korrekt erhält und warum Objekte manchmal nicht im Chart gezeichnet werden. Die hier vorgestellten Materialien sind ausschließlich für didaktische Zwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.


Entwicklung eines Replay-Systems (Teil 76): Neuer Chart Trade (III)
In diesem Artikel werden wir uns ansehen, wie der Code von DispatchMessage, der im vorherigen Artikel fehlte, funktioniert. Wir werden das Thema des nächsten Artikels vorstellen. Aus diesem Grund ist es wichtig, die Funktionsweise dieses Codes zu verstehen, bevor wir zum nächsten Thema übergehen. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.

Erstellen eines Handelsadministrator-Panels in MQL5 (Teil V): Zwei-Faktoren-Authentifizierung (2FA)
Heute werden wir uns mit der Verbesserung der Sicherheit für das derzeit in der Entwicklung befindliche Trading Administrator Panel befassen. Wir werden untersuchen, wie MQL5 in eine neue Sicherheitsstrategie implementiert werden kann, indem die Telegram-API für die Zwei-Faktor-Authentifizierung (2FA) verwendet wird. Diese Diskussion wird wertvolle Einblicke in die Anwendung von MQL5 bei der Verstärkung von Sicherheitsmaßnahmen liefern. Darüber hinaus werden wir die Funktion MathRand untersuchen, wobei wir uns auf ihre Funktionalität konzentrieren werden und darauf, wie sie innerhalb unseres Sicherheitsrahmens effektiv genutzt werden kann. Lesen Sie weiter, um mehr zu erfahren!


Einführung in MQL5 (Teil 26): Aufbau eines EAs mit Hilfe von Unterstützungs- und Widerstandszonen
In diesem Artikel erfahren Sie, wie Sie einen MQL5 Expert Advisor erstellen, der automatisch Unterstützungs- und Widerstandszonen erkennt und darauf basierende Handelsgeschäfte ausführt. Sie werden lernen, wie Sie Ihren EA so programmieren, dass er diese wichtigen Marktniveaus identifiziert, die Preisreaktionen überwacht und Handelsentscheidungen ohne manuelle Eingriffe trifft.

Entwicklung eines Replay Systems (Teil 52): Die Dinge werden kompliziert (IV)
In diesem Artikel werden wir den Mauszeiger ändern, um die Interaktion mit dem Kontrollindikator zu ermöglichen und einen zuverlässigen und stabilen Betrieb zu gewährleisten.


Marktsimulation (Teil 02): Kreuzaufträge (II)
Anders als im vorherigen Artikel werden wir hier die Auswahlmöglichkeit mit einem Expert Advisor testen. Dies ist zwar noch keine endgültige Lösung, aber für den Moment reicht es aus. Mit Hilfe dieses Artikels werden Sie verstehen, wie Sie eine der möglichen Lösungen umsetzen können.


Selbstlernender Expert Advisor mit einem neuronalen Netz auf Basis einer Markov-Zustandsübergangsmatrix
Selbstlernende EA mit einem neuronalen Netz auf der Grundlage einer Zustandsmatrix. Wir kombinieren Markov-Ketten mit einem mehrschichtigen neuronalen Netz MLP, das mit der ALGLIB MQL5-Bibliothek entwickelt wurde. Wie können Markov-Ketten und neuronale Netze für Prognosen im Devisenhandel kombiniert werden?

Vom Neuling zum Experten: Zeitlich gefilterter Handel
Nur weil ständig Ticks eingehen, heißt das nicht, dass jeder Moment eine Gelegenheit zum Handeln ist. Heute befassen wir uns eingehend mit der Kunst des Timings und konzentrieren uns auf die Entwicklung eines Algorithmus zur Zeitisolierung, der Händlern dabei hilft, die für sie günstigsten Marktfenster zu identifizieren und zu handeln. Die Pflege dieser Disziplin ermöglicht es Privatanlegern, sich besser auf das Timing der institutionellen Anleger einzustellen, bei denen Präzision und Geduld oft über den Erfolg entscheiden. Nehmen Sie an dieser Diskussion teil, in der wir die Wissenschaft des Timings und des selektiven Handels mit Hilfe der analytischen Fähigkeiten von MQL5 erkunden.


Entwicklung eines Replay Systems (Teil 48): Das Konzept eines Dienstes verstehen
Wie wäre es, etwas Neues zu lernen? In diesem Artikel erfahren Sie, wie Sie Skripte in Dienste umwandeln können und warum dies sinnvoll ist.


Integration von Computer Vision in den Handel in MQL5 (Teil 1): Erstellen von Grundfunktionen
Das EURUSD-Prognosesystem mit Hilfe von Computer Vision und Deep Learning. Erfahren Sie, wie Faltungsneuronale Netze komplexe Kursmuster auf dem Devisenmarkt erkennen und Wechselkursbewegungen mit einer Genauigkeit von bis zu 54 % vorhersagen können. Der Artikel beschreibt die Methodik zur Entwicklung eines Algorithmus, der Technologien der künstlichen Intelligenz für die visuelle Analyse von Charts anstelle von traditionellen technischen Indikatoren verwendet. Der Autor demonstriert den Prozess der Umwandlung von Preisdaten in „Bilder“, ihre Verarbeitung durch ein neuronales Netz und die einzigartige Möglichkeit, anhand von Aktivierungskarten und Aufmerksamkeits-Heatmaps einen Blick in das „Bewusstsein“ der KI zu werfen. Praktischer Python-Code, der die MetaTrader 5-Bibliothek nutzt, ermöglicht es den Lesern, das System zu reproduzieren und für den eigenen Handel anzuwenden.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 47): Verstärkungslernen mit Temporaler Differenz
Temporal Difference ist ein weiterer Algorithmus des Reinforcement Learning, der Q-Werte auf der Grundlage der Differenz zwischen vorhergesagten und tatsächlichen Belohnungen während des Agententrainings aktualisiert. Sie befasst sich speziell mit der Aktualisierung von Q-Werten, ohne sich um die Verknüpfung von Zustand und Aktion zu kümmern. Daher wollen wir sehen, wie wir dies, wie in früheren Artikeln, in einem mit einem Assistenten zusammengestellten Expert Advisor anwenden können.


Neuronale Netze im Trading: Effektive Merkmalsextraktion zur präzisen Klassifizierung (letzter Teil)
Das Mantis-Framework transformiert komplexe Zeitreihen in informative Token und dient als zuverlässige Grundlage für einen intelligenten Handelsagenten, der in Echtzeit agieren kann.


Aufbau eines Handelssystems (Teil 4): Wie zufällige Ausstiege die Handelserwartung beeinflussen
Viele Händler haben diese Erfahrung gemacht, sie halten sich oft an ihre Einstiegskriterien, aber sie haben Probleme mit dem Handelsmanagement. Selbst bei den richtigen Setups können emotionale Entscheidungen – wie z. B. panische Ausstiege vor Erreichen des Take-Profit- oder Stop-Loss-Niveaus – zu einer fallenden Kapitalkurve führen. Wie können Händler dieses Problem lösen und ihre Ergebnisse verbessern? Dieser Artikel geht auf diese Fragen ein, indem er zufällige Gewinnraten untersucht und anhand von Monte-Carlo-Simulationen aufzeigt, wie Händler ihre Strategien verfeinern können, indem sie bei angemessenen Niveaus Gewinne mitnehmen, bevor das ursprüngliche Ziel erreicht ist.


Quantitative Analyse von Trends: Sammeln von Statistiken in Python
Was ist eine quantitative Trendanalyse auf dem Devisenmarkt? Wir sammeln Statistiken über Trends, deren Ausmaß und Verteilung über das Währungspaar EURUSD. Wie Sie mit Hilfe der quantitativen Trendanalyse einen profitablen Trading Expert Advisor erstellen können.


Neuronale Netze leicht gemacht (Teil 96): Mehrskalige Merkmalsextraktion (MSFformer)
Die effiziente Extraktion und Integration von langfristigen Abhängigkeiten und kurzfristigen Merkmalen ist nach wie vor eine wichtige Aufgabe bei der Zeitreihenanalyse. Ihr richtiges Verständnis und ihre Integration sind notwendig, um genaue und zuverlässige Prognosemodelle zu erstellen.