Artikel über die Automatisierung von Handelssystemen in MQL5

Lesen Sie Artikel über Handelssysteme, in denen unterschiedlichste Ideen vorgestellt sind. Sie erfahren, wie man statistische Methoden und Muster auf japanischen Kerzen verwendet, wie man Signale filtern kann und wofür man Semaphor-Indikatoren braucht.
Mit dem Meister MQL5 lernen Sie, wie man einen Roboter ohne Programmieren zur schnellen Überprüfung von Handelsideen erstellen kann sowie was genetische Algorithmen sind.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Entwicklung eines Toolkits zur Price-Action-Analyse (Teil 60): Objektive Swing-basierte Trendlinien für die Strukturanalyse
Wir stellen einen regelbasierten Ansatz für Trendlinien vor, der Indikator-Pivots vermeidet und geordnete Swings nutzt, die direkt aus unverarbeiteten Kursdaten abgeleitet werden. Der Artikel behandelt die Swing-Erkennung, die Bewertung der Swing-Größe mittels ATR oder fester Schwellenwerte sowie die Validierung von Aufwärts- und Abwärtsstrukturen und setzt diese Regeln anschließend in MQL5 mit einer Darstellung ohne Repainting und selektiver Anzeige um. Sie erhalten eine klare, reproduzierbare Methode zur Ermittlung struktureller Unterstützungs- und Widerstandsniveaus, die über verschiedene Marktbedingungen hinweg tragfähig bleibt.


Nachrichtenhandel leicht gemacht (Teil 6): Ausführen des Handels (III)
In diesem Artikel wird die Nachrichtenfilterung für einzelne Nachrichtenereignisse auf der Grundlage ihrer IDs implementiert. Darüber hinaus werden frühere SQL-Abfragen verbessert, um zusätzliche Informationen zu liefern oder die Laufzeit der Abfrage zu verkürzen. Außerdem wird der in den vorangegangenen Artikeln erstellte Code funktionsfähig gemacht.


Algorithmus für künstliche Atome (A3)
Der Artikel beschreibt die Implementierung des A3-Algorithmus – eines metaheuristischen Optimierungsalgorithmus, der von chemischen Prozessen inspiriert ist – in MQL5. Nur zwei einstellbare Parameter und eine kleine Population gewährleisten eine hohe Arbeitsgeschwindigkeit bei ausreichender Qualität der Lösungen.


Hidden-Markov-Modelle in Handelssystemen mit maschinellem Lernen
Hidden-Markov-Modelle (HMMs) sind eine leistungsstarke Klasse probabilistischer Modelle, die für die Analyse sequenzieller Daten entwickelt wurden, bei denen beobachtete Ereignisse von einer Sequenz unbeobachteter (versteckter) Zustände abhängen, die einen Markov-Prozess bilden. Zu den wichtigsten Annahmen des HMM gehören die Markov-Eigenschaft für verborgene Zustände, was bedeutet, dass die Wahrscheinlichkeit des Übergangs zum nächsten Zustand nur vom aktuellen Zustand abhängt, und die Unabhängigkeit der Beobachtungen bei Kenntnis des aktuellen verborgenen Zustands.


Aufbau von KI-gestützten Handelssystemen in MQL5 (Teil 6): Einführung der Chat-Lösch- und Suchfunktionalität
In Teil 6 unserer Serie über das KI-Handelssystem MQL5 entwickeln wir den in ChatGPT integrierten Expert Advisor weiter, indem wir eine Chat-Löschfunktion durch interaktive Löschschaltflächen in der Seitenleiste, kleine/große Verlaufs-Popups und ein neues Such-Popup einführen, die es Händlern ermöglichen, anhaltende Unterhaltungen effizient zu verwalten und zu organisieren, während die verschlüsselte Speicherung und die KI-gesteuerten Signale aus den Chartdaten erhalten bleiben.


Neuronale Netze im Handel: Speichererweitertes kontextbezogenes Lernen (MacroHFT) für Kryptowährungsmärkte
Ich lade Sie ein, das MacroHFT-Framework zu erkunden, das kontextbewusstes Verstärkungslernen und eine Speicherverwendung anwendet, um Hochfrequenzhandelsentscheidungen für Kryptowährungen mithilfe von makroökonomischen Daten und adaptiven Agenten zu verbessern.


Selbstoptimierende Expert Advisors in MQL5 (Teil 17): Ensemble Intelligence
Alle algorithmischen Handelsstrategien sind, unabhängig von ihrer Komplexität, schwierig einzurichten und zu pflegen – eine Herausforderung für Anfänger und Experten gleichermaßen. In diesem Artikel wird ein Ensemble-Rahmenwerk vorgestellt, in dem überwachte Modelle und menschliche Intuition zusammenarbeiten, um ihre gemeinsamen Einschränkungen zu überwinden. Indem wir eine Kanalstrategie mit gleitendem Durchschnitt mit einem Ridge-Regressionsmodell für dieselben Indikatoren abgleichen, erreichen wir eine zentralisierte Kontrolle, eine schnellere Selbstkorrektur und die Rentabilität von ansonsten unrentablen Systemen.


Entwicklung eines Replay-Systems (Teil 77): Neuer Chart Trade (IV)
In diesem Artikel werden wir einige der Maßnahmen und Vorsichtsmaßnahmen behandeln, die bei der Erstellung eines Kommunikationsprotokolls zu beachten sind. Dies sind recht einfache und unkomplizierte Dinge, sodass wir in diesem Artikel nicht zu sehr ins Detail gehen werden. Aber um zu verstehen, was passieren wird, müssen Sie den Inhalt des Artikels verstehen.


Neuronale Netze im Handel: Ein Agent mit geschichtetem Gedächtnis (letzter Teil)
Wir setzen unsere Arbeit an der Entwicklung des Systems von FinMem fort, das mehrschichtige Speicheransätze verwendet, die menschliche kognitive Prozesse nachahmen. Dadurch kann das Modell nicht nur komplexe Finanzdaten effektiv verarbeiten, sondern sich auch an neue Signale anpassen, was die Genauigkeit und Effektivität von Anlageentscheidungen auf sich dynamisch verändernden Märkten erheblich verbessert.


Dialektische Suche (DA)
Der Artikel stellt den dialektischen Algorithmus (DA) vor, eine neue globale Optimierungsmethode, die vom philosophischen Konzept der Dialektik inspiriert ist. Der Algorithmus macht sich eine einzigartige Aufteilung der Bevölkerung in spekulative und praktische Denker (thinker) zunutze. Tests zeigen eine beeindruckende Leistung von bis zu 98 % bei niedrigdimensionalen Problemen und eine Gesamteffizienz von 57,95 %. Der Artikel erläutert diese Metriken und präsentiert eine detaillierte Beschreibung des Algorithmus sowie die Ergebnisse von Experimenten mit verschiedenen Arten von Funktionen.


Marktsimulation (Teil 14): Sockets (VIII)
Viele Programmierer könnten annehmen, dass wir auf Excel verzichten und direkt zu Python übergehen sollten, indem wir einige Pakete verwenden, die es Python ermöglichen, eine Excel-Datei für die spätere Analyse der Ergebnisse zu erzeugen. Wie bereits im vorangegangenen Artikel erwähnt, ist diese Lösung zwar für viele Programmierer die einfachste, wird aber von einigen Nutzern nicht akzeptiert werden. Und in diesem speziellen Fall hat der Nutzer immer Recht. Als Programmierer müssen wir einen Weg finden, damit alles funktioniert.


Automatisierung des Indikators Market Memory Zones: Bereiche, zu denen der Kurs voraussichtlich zurückkehrt
Dieser Artikel verwandelt Market Memory Zones von einem reinen Chart-Konzept in einen vollwertigen MQL5-Expert Advisor. Das System automatisiert die Erkennung von Displacement-Zonen, Strukturübergängen (CHoCH) und Liquidity Sweep-Zonen mithilfe von ATR- und Kerzenstruktur-Filtern, wendet eine Bestätigung auf einem niedrigeren Zeitrahmen an und sorgt für eine risikobasierte Positionsgrößenbestimmung mit dynamischen Stop-Loss- und strukturbasierten Take-Profit-Zielen. Sie erhalten die Code-Architektur für die Erkennung, die Einstiegspunkte, das Handelsmanagement und die Visualisierung sowie eine kurze Auswertung über den Backtest.


Automatisieren von Handelsstrategien in MQL5 (Teil 39): Statistische Rückkehr zum Mittelwert mit Konfidenzintervallen und Dashboard
In diesem Artikel entwickeln wir einen MQL5 Expert Advisor für den Handel von einer Rückkehr zum Mittelwert, der statistischen Momente wie Mittelwert, Varianz, Schiefe, Kurtosis und dem Jarque-Bera-Test über einen bestimmten Zeitraum, um nicht-normale Verteilungen zu identifizieren und Kauf- bzw.Verkaufssignale auf der Grundlage von Konfidenzintervallen mit adaptiven Schwellenwerten zu erzeugen.

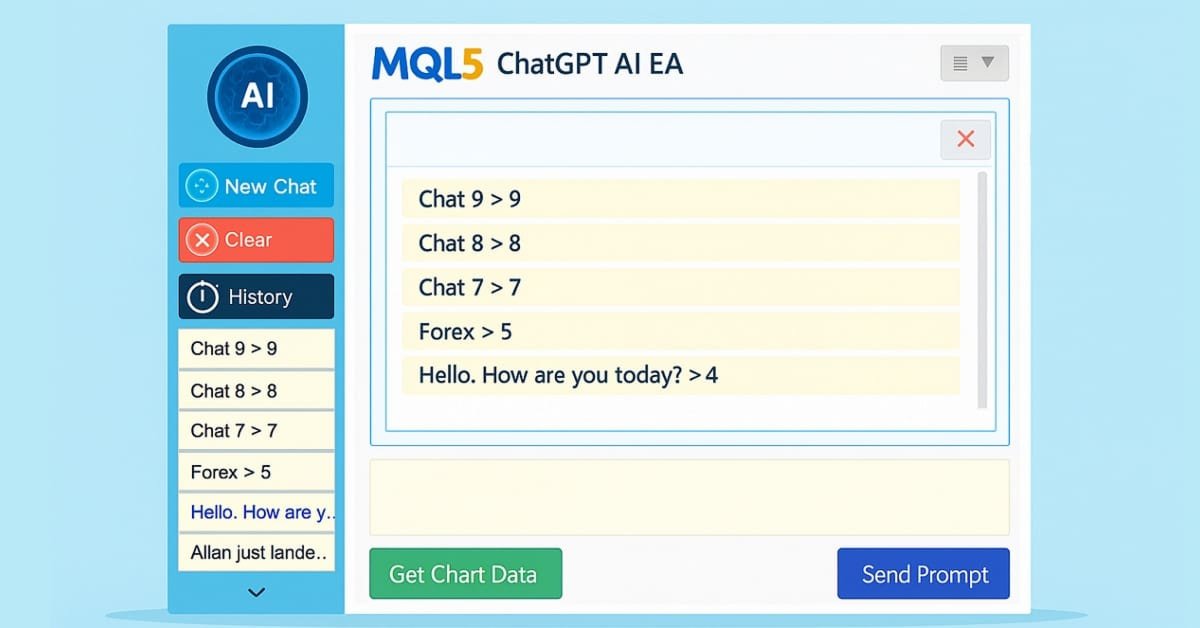
Aufbau von KI-gestützten Handelssystemen in MQL5 (Teil 5): Hinzufügen einer ausklappbaren Seitenleiste mit Chat-Popups
In Teil 5 unserer Serie über das KI-Handelssystem MQL5 verbessern wir den in ChatGPT integrierten Expert Advisor, indem wir eine ausklappbare Seitenleiste einführen, die Navigation mit kleinen und großen Verlaufs-Popups für eine nahtlose Chat-Auswahl verbessern und gleichzeitig die Handhabung von mehrzeiligen Eingaben, die dauerhafte verschlüsselte Chat-Speicherung und die KI-gesteuerte Erzeugung von Handelssignalen aus Chartdaten beibehalten.


Die Grenzen des maschinellen Lernens überwinden (Teil 8): Nichtparametrische Strategieauswahl
Dieser Artikel zeigt, wie man ein Blackbox-Modell konfiguriert, um automatisch starke Handelsstrategien mit einem datengesteuerten Ansatz zu entdecken. Indem wir die gegenseitige Information nutzen, um die lernfähigsten Signale zu priorisieren, können wir intelligentere und anpassungsfähigere Modelle erstellen, die herkömmliche Methoden übertreffen. Die Leser werden auch lernen, häufige Fallstricke wie den übermäßigen Rückgriff auf oberflächliche Metriken zu vermeiden und stattdessen Strategien zu entwickeln, die auf aussagekräftigen statistischen Erkenntnissen beruhen.


Workshop zu benutzerdefinierten Indikatoren (Teil 2): Entwicklung eines praxistauglichen Supertrend-Expert-Advisors in MQL5
Erfahren Sie, wie Sie einen auf dem Supertrend basierenden Expert Advisor in MQL5 von Grund auf erstellen. Der Artikel behandelt die Einbindung des Indikators als Ressource, das Auslesen von Pufferwerten bei geschlossenen Kerzen, das Erkennen bestätigter Trendwenden, das Ausrichten offener Positionen am Signal sowie die Konfiguration von Stop-Loss-Modi und der Positionsgrößenbestimmung. Abschließend werden die Einrichtung des Strategy Testers und reproduzierbare Tests behandelt, sodass Sie am Ende über einen konfigurierbaren EA sowie einen klaren Rahmen für weitere Untersuchungen und Erweiterungen verfügen.


Neuronale Netze im Handel: Multi-Task-Lernen auf der Grundlage des ResNeXt-Modells
Ein auf ResNeXt basierendes Multi-Task-Learning-System optimiert die Analyse von Finanzdaten unter Berücksichtigung ihrer hohen Dimensionalität, Nichtlinearität und Zeitabhängigkeit. Die Verwendung von Gruppenfaltung und spezialisierten Köpfen ermöglicht es dem Modell, effektiv Schlüsselmerkmale aus den Eingabedaten zu extrahieren.


Optionshandel ohne Optionen (Teil 1): Grundlagen und Nachbildung mittels des Basiswerte
Der Artikel beschreibt eine Variante der Options-Nachbildung über einen Basiswert, die in der Programmiersprache MQL5 implementiert ist. Die Vor- und Nachteile des gewählten Ansatzes werden anhand des FORTS-Futuresmarkts der Moskauer Börse MOEX und der Kryptobörse Bybit mit realen börsengehandelten Optionen verglichen.


Vom Einsteiger zum Experten: Statistische Validierung von Angebots- und Nachfragezonen
Heute decken wir die oft übersehene statistische Grundlage hinter den Handelsstrategien für Angebot und Nachfrage auf. Durch die Kombination von MQL5 mit Python über einen Jupyter-Notebook-Workflow führen wir eine strukturierte, datengesteuerte Untersuchung durch, die darauf abzielt, visuelle Marktannahmen in messbare Erkenntnisse zu verwandeln. Dieser Artikel behandelt den gesamten Forschungsprozess, einschließlich der Datenerfassung, der Python-basierten statistischen Analyse, des Algorithmusentwurfs, der Tests und der endgültigen Schlussfolgerungen. Um die Methodik und die Ergebnisse im Detail nachzuvollziehen, lesen Sie den vollständigen Artikel.


Erstellen von nutzerdefinierten Indikatoren in MQL5 (Teil 2): Bau eines RSI-Displays im Stil einer Messuhr mit Leinwand und Nadelmechanik
In diesem Artikel entwickeln wir einen RSI-Indikator in MQL5, der die Werte des Relative-Strength-Index auf einer kreisförmigen Skalierung mit einer dynamischen Nadel, farbcodierten Bereichen für überkaufte und überverkaufte Niveaus und einer anpassbaren Legende visualisiert. Wir verwenden die Canvas-Klasse zum Zeichnen von Elementen wie Bögen, Skalenstrichen und Tortendiagrammen, um eine reibungslose Aktualisierung bei neuen RSI-Daten zu gewährleisten.


Marktsimulation (Teil 04): Erstellen der Klasse C_Orders (I)
In diesem Artikel beginnen wir mit der Erstellung der Klasse C_Orders, um Aufträge an den Handelsserver senden zu können. Wir werden dies nach und nach tun, denn unser Ziel ist es, im Detail zu erklären, wie dies über das Nachrichtensystem geschehen wird.

Entwicklung einer Handelsstrategie: Ansatz der Pseudo-Pearson-Korrelation
Die Generierung neuer Indikatoren aus vorhandenen Indikatoren bietet eine leistungsstarke Möglichkeit zur Verbesserung der Handelsanalyse. Durch die Definition einer mathematischen Funktion, die die Ergebnisse bestehender Indikatoren integriert, können Händler hybride Indikatoren erstellen, die mehrere Signale in einem einzigen, effizienten Instrument zusammenfassen. In diesem Artikel wird ein neuer Indikator vorgestellt, der aus drei Oszillatoren besteht und eine modifizierte Version der Pearson-Korrelationsfunktion verwendet, die wir Pseudo-Pearson-Korrelation (PPC) nennen. Der PPC-Indikator zielt darauf ab, die dynamische Beziehung zwischen Oszillatoren zu quantifizieren und sie in einer praktischen Handelsstrategie anzuwenden.


Neuronale Netze im Trading: Adaptive Erkennung von Marktanomalien (DADA)
Wir laden Sie ein, sich mit dem DADA-Framework vertraut zu machen, das eine innovative Methode zur Erkennung von Anomalien in Zeitreihen darstellt. Es hilft, zufällige Schwankungen von verdächtigen Abweichungen zu unterscheiden. Im Gegensatz zu herkömmlichen Methoden ist DADA flexibel und passt sich an unterschiedliche Daten an. Anstelle einer festen Komprimierungsstufe werden mehrere Optionen verwendet und die jeweils am besten geeignete ausgewählt.


Der MQL5 Standard Library Explorer (Teil 3): Experte für den Kanal der Standardabweichung
In dieser Diskussion werden wir einen Expert Advisor entwickeln, der die Klassen CTrade und CStdDevChannel verwendet und dabei mehrere Filter zur Verbesserung der Rentabilität anwendet. In dieser Phase wird unsere vorherige Diskussion in die Praxis umgesetzt. Außerdem werde ich einen weiteren einfachen Ansatz vorstellen, der Ihnen helfen soll, die MQL5-Standardbibliothek und die ihr zugrunde liegende Codebasis besser zu verstehen. Nehmen Sie an der Diskussion teil, um diese Konzepte in der Praxis zu erkunden.


Entwicklung eines Toolkits zur Price-Action-Analyse (Teil 62): Entwicklung eines adaptiven Systems in MQL5 zur Erkennung paralleler Kanäle und den Ausbrüchen.
Dieser Artikel stellt ein adaptives System zur Erkennung paralleler Kanäle und den Ausbrüchen daraus in MQL5 vor. Darin wird erläutert, wie Swing-Punkte ermittelt, Kanäle konstruiert und dynamisch neu berechnet werden und wie Ausbrüche durch persistente Signale bestätigt und visualisiert werden. Das Framework vereint Trendliniengeometrie, ATR-basierte Filterung und Retest-Validierung, um eine zuverlässige Kursanalyse in Echtzeit für professionelle Chartanalysen und Handelsentscheidungen zu ermöglichen.


Forex-Arbitragehandel: Panel zur Bewertung von Wechselkursbeziehungen
In diesem Artikel wird die Entwicklung eines Arbitrage-Analyse-Panels in MQL5 vorgestellt. Wie kann man auf verschiedene Weise faire Devisenkurse auf dem Forex erhalten? Erstellung eines Indikators zur Ermittlung von Abweichungen der Marktpreise von den fairen Wechselkursen sowie zur Bewertung der Vorteile von Arbitragemöglichkeiten beim Umtausch einer Währung in eine andere (wie bei der Dreiecksarbitrage).


Implementierung von praktischen Modulen aus anderen Sprachen in MQL5 (Teil 05): Das Logging-Modul von Python, Log Like a Pro
Die Integration des Logging-Moduls von Python in MQL5 ermöglicht Händlern einen systematischen Logging-Ansatz, der die Überwachung, Fehlersuche und Dokumentation von Handelsaktivitäten vereinfacht. Dieser Artikel erläutert den Anpassungsprozess und bietet Händlern ein leistungsfähiges Werkzeug, um Klarheit und Organisation bei der Entwicklung von Handelssoftware zu erhalten.


Neuronale Netze im Trading: Adaptive Erkennung von Marktanomalien (Abschlussteil)
Wir arbeiten weiter an der Entwicklung der Algorithmen, die dem DADA-Framework zugrunde liegen, ein fortschrittliches Instrument zur Erkennung von Anomalien in Zeitreihen. Dieser Ansatz ermöglicht eine zuverlässige Unterscheidung zwischen zufälligen Schwankungen und signifikanten Abweichungen. Im Gegensatz zu klassischen Methoden passt sich DADA dynamisch an verschiedene Datentypen an und wählt die jeweils optimale Komprimierungsstufe.


Python-MetaTrader 5 Strategie-Tester (Teil 01): Handelssimulator
Das MetaTrader-5-Modul für Python ermöglicht es, Trades bequem über Python in der MetaTrader-5-Anwendung zu eröffnen. Es hat jedoch einen großen Nachteil: Die im MetaTrader-5-Terminal verfügbare Funktion des Strategietesters fehlt. In dieser Artikelserie werden wir ein Framework für das Backtesting Ihrer Handelsstrategien in Python-Umgebungen aufbauen.


MetaTrader 5 – Leitfaden für maschinelles Lernen (Teil 8): Bayes’sche Hyperparameter-Optimierung mit Purged Cross-Validation und Trial Pruning
GridSearchCV und RandomizedSearchCV teilen eine grundlegende Einschränkung im finanziellen ML: Jeder Versuch ist unabhängig, sodass sich die Suchqualität durch zusätzliche Rechenleistung nicht verbessert. Dieser Artikel integriert Optuna – unter Verwendung des Tree-structured Parzen Estimator – mit PurgedKFold-Kreuzvalidierung, HyperbandPruner-Frühstopp und einer Dual-Weight-Konvention, die Trainingsgewichte von Bewertungsgewichten trennt. Das Ergebnis ist ein System aus fünf Komponenten: eine Zielfunktion mit Fold-Level-Pruning, eine Vorschlagsebene, die das Gewichtungsschema gemeinsam mit den Modell-Hyperparametern optimiert, ein finanziell kalibrierter Pruner, ein fortsetzbarer, SQLite-basierter Orchestrator und ein Konverter für das scikit-learn cv_results_-Format. Der Artikel zieht zudem die Grenze – basierend auf Timothy Masters – zwischen statistischen Zielen, bei denen eine gezielte Suche vorteilhaft ist, und finanziellen Zielen, bei denen sie schädlich ist.


Entwicklung eines dynamischen Multi-Pair-EA (Teil 6): Adaptive Spread-Sensitivität für hochfrequente Symbolwechsel
In diesem Teil werden wir uns auf die Entwicklung einer intelligenten Ausführungsschicht konzentrieren, die die Spread-Bedingungen in Echtzeit über mehrere Symbole hinweg kontinuierlich überwacht und auswertet. Der EA passt seine Symbolauswahl dynamisch an, indem er den Handel auf der Grundlage der Spread-Effizienz und nicht nach festen Regeln aktiviert oder deaktiviert. Dieser Ansatz ermöglicht es Hochfrequenz-Multi-Pair-Systemen, kostengünstige Symbole zu priorisieren.


Neuronale Netze im Handel: Integration der Chaostheorie in die Zeitreihenprognose (letzter Teil)
Wir fahren fort, die von den Autoren des Attraos-Frameworks vorgeschlagenen Methoden in Handelsmodelle zu integrieren. Ich möchte Sie daran erinnern, dass dieses Framework Konzepte der Chaostheorie verwendet, um Probleme der Zeitreihenprognose zu lösen, indem es sie als Projektionen mehrdimensionaler chaotischer dynamischer Systeme interpretiert.


Arbitragehandel im Forex-Markt: Ein Matrix-Handelssystem mit Rückkehr zum fairen Wert mit Risikokontrolle
Der Artikel enthält eine detaillierte Beschreibung des Berechnungsalgorithmus für Cross-Rates, eine Visualisierung der Ungleichgewichtsmatrix und Empfehlungen zur optimalen Einstellung der Parameter MinDiscrepancy und MaxRisk für einen effizienten Handel. Das System berechnet automatisch den „fairen Wert“ jedes Währungspaares anhand der Cross-Rates und generiert Kaufsignale im Falle negativer Abweichungen und Verkaufssignale im Falle positiver Abweichungen.


Graphentheorie: Einsatz von Breadth-First Search (BFS) im Trading
Breadth First Search (BFS) verwendet Level-Order-Traversierung, um die Marktstruktur als einen gerichteten Graphen von Swings zu modellieren, der sich im Zeitverlauf entwickelt. Durch die schichtweise Analyse historischer Bars oder Sitzungen priorisiert BFS das jüngste Kursverhalten und berücksichtigt gleichzeitig die historische Marktprägung.


Statistische Arbitrage durch kointegrierte Aktien (Teil 10): Erkennen von Strukturbrüchen
In diesem Artikel werden der Chow-Test zur Aufdeckung von Strukturbrüchen in Paarbeziehungen und die Anwendung der kumulativen Summe der Quadrate – CUSUM – zur Überwachung und Früherkennung von Strukturbrüchen vorgestellt. In dem Artikel werden die Ankündigung der Partnerschaft zwischen Nvidia und Intel und die Ankündigung der US-Außenhandelszölle als Beispiele für die Umkehrung der Steigung bzw. die Verschiebung des Abschnitts verwendet. Für alle Tests werden Python-Skripte zur Verfügung gestellt.


Neuronale Netze im Handel: Ein multimodaler, werkzeuggestützter Agent für Finanzmärkte (letzter Teil)
Wir entwickeln weiterhin die Algorithmen für FinAgent, einen multimodalen Finanzhandelsagenten, der multimodale Marktdynamikdaten und historische Handelsmuster analysiert.


Fraktal-basierter Algorithmus (FBA)
Der Artikel stellt eine neue metaheuristische Methode vor, die auf einem fraktalen Ansatz zur Partitionierung des Suchraums für die Lösung von Optimierungsproblemen basiert. Der Algorithmus identifiziert nacheinander vielversprechende Bereiche und trennt sie voneinander ab, wodurch eine selbstähnliche fraktale Struktur entsteht, die die Rechenressourcen auf die vielversprechendsten Bereiche konzentriert. Ein einzigartiger Mutationsmechanismus, der auf bessere Lösungen abzielt, sorgt für ein optimales Gleichgewicht zwischen globaler Erkundung und lokaler Nutzung des Suchraums, wodurch die Effizienz des Algorithmus erheblich gesteigert wird.


Entwicklung einer Handelsstrategie: Der Flower-Volatilitäts-Index als Trendfolgemethode
Das unermüdliche Bestreben, Marktrhythmen zu entschlüsseln, hat Händler und quantitative Analysten dazu veranlasst, unzählige mathematische Modelle zu entwickeln. In diesem Artikel wird der Flower Volatility Index (FVI) vorgestellt, ein neuartiger Ansatz, der die mathematische Eleganz der Rosenkurven in ein funktionales Handelsinstrument verwandelt. Mit dieser Arbeit haben wir gezeigt, wie mathematische Modelle in praktische Handelsmechanismen umgewandelt werden können, die sowohl die Analyse als auch die Entscheidungsfindung unter realen Marktbedingungen unterstützen.


Implementierung von praktischen Modulen aus anderen Sprachen in MQL5 (Teil 06): Python-ähnliche Datei-IO-Operationen in MQL5
Dieser Artikel zeigt, wie man komplexe MQL5-Datei-Operationen vereinfachen kann, indem man eine Schnittstelle im Python-Stil für müheloses Lesen und Schreiben erstellt. Es wird erklärt, wie man die intuitiven Dateiverarbeitungsmuster von Python durch nutzerdefinierte Funktionen und Klassen nachbilden kann. Das Ergebnis ist ein sauberer, zuverlässiger Ansatz für MQL5-Datei-E/A.

Neuronale Netze im Handel: Ein Multi-Agenten-System mit konzeptioneller Verstärkung (FinCon)
Wir laden Sie ein, den FinCon-Rahmen zu erkunden, der ein auf einem Large Language Model (LLM) basierendes Multi-Agenten-System ist. Der Rahmen nutzt konzeptionelle verbale Verstärkung, um die Entscheidungsfindung und das Risikomanagement zu verbessern und eine effektive Leistung bei einer Vielzahl von Finanzaufgaben zu ermöglichen.