Artikel mit Beispielen für das Programmieren von Handelsrobotern in MQL5

Expert Advisors gehören zum Höhepunkt des Programmierens und sind das gewünschte Ziel jeden Entwicklers im Bereich des automatischen Handels. Sie können auch einen eigenen Handelsroboter schreiben, wenn Sie die Artikel dieser Kategorie lesen und beschriebene Schritte durchführen. Sie werden lernen, wie automatische Handelssysteme erstellt und getestet werden.
Die Artikel lehren, nicht nur in MQL5 zu programmieren, sondern auch jegliche Handelsideen und Techniken umzusetzen. Sie erfahren, wie man Trailing-Stops programmiert, Geld verwaltet, Indikatorwerte erhält und vieles mehr.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Aufbau von KI-gestützten Handelssystemen in MQL5 (Teil 3): Upgrade auf eine scrollbare, auf den Einzelchat ausgerichtete Nutzeroberfläche
In diesem Artikel aktualisieren wir das in ChatGPT integrierte Programm in MQL5 zu einer scrollbaren, auf einen einzelnen Chat ausgerichteten Nutzeroberfläche und verbessern die Anzeige des Gesprächsverlaufs mit Zeitstempeln und dynamischem Scrollen. Das System basiert auf JSON-Parsing, um Multi-Turn-Meldungen zu verwalten, und unterstützt anpassbare Modi der Schieberegler und Hover-Effekte für eine verbesserte Nutzerinteraktion.


Entwicklung eines Expertenberaters für mehrere Währungen (Teil 14): Adaptive Volumenänderung im Risikomanager
Der zuvor entwickelte Risikomanager enthielt nur grundlegende Funktionen. Versuchen wir, mögliche Wege zu seiner Entwicklung zu betrachten, die es uns ermöglichen, die Handelsergebnisse zu verbessern, ohne die Logik der Handelsstrategien zu beeinträchtigen.

Neuronale Netze im Handel: Räumlich-zeitliches neuronales Netz (STNN)
In diesem Artikel werden wir über die Verwendung von Raum-Zeit-Transformationen zur effektiven Vorhersage bevorstehender Kursbewegungen sprechen. Um die numerische Vorhersagegenauigkeit in STNN zu verbessern, wird ein kontinuierlicher Aufmerksamkeitsmechanismus vorgeschlagen, der es dem Modell ermöglicht, wichtige Aspekte der Daten besser zu berücksichtigen.

Neuronale Netze im Handel: Hyperbolisches latentes Diffusionsmodell (letzter Teil)
Die Verwendung anisotroper Diffusionsprozesse zur Kodierung der Ausgangsdaten in einem hyperbolischen latenten Raum, wie sie im HypDIff-Rahmen vorgeschlagen wird, trägt dazu bei, die topologischen Merkmale der aktuellen Marktsituation zu erhalten und verbessert die Qualität der Analyse. Im vorigen Artikel haben wir damit begonnen, die vorgeschlagenen Ansätze mit MQL5 zu implementieren. Heute werden wir die begonnene Arbeit fortsetzen und zu ihrem logischen Abschluss bringen.


Larry Williams Marktgeheimnisse (Teil 4): Automatisieren von kurzfristigen hohen und tiefen Umkehrpunkten in MQL5
Meistern Sie die Automatisierung der kurzfristigen Umkehrmuster von Larry Williams mit MQL5. In diesem Leitfaden entwickeln wir einen vollständig konfigurierbaren Expert Advisor (EA), der nicht-zufällige Marktstrukturen ausnutzt. Wir zeigen Ihnen, wie Sie ein robustes Risikomanagement und eine flexible Ausstiegslogik integrieren und so eine solide Grundlage für die systematische Strategieentwicklung und die Backtests schaffen.

Neuronale Netze im Handel: Transformer mit relativer Kodierung
Selbstüberwachtes Lernen kann ein effektives Mittel sein, um große Mengen ungekennzeichneter Daten zu analysieren. Die Effizienz wird durch die Anpassung der Modelle an die spezifischen Merkmale der Finanzmärkte gewährleistet, was zur Verbesserung der Wirksamkeit der traditionellen Methoden beiträgt. In diesem Artikel wird ein alternativer Aufmerksamkeitsmechanismus vorgestellt, der die relativen Abhängigkeiten und Beziehungen zwischen den Eingaben berücksichtigt.


Neuronale Netze im Handel: Verbesserung des Wirkungsgrads der Transformer durch Verringerung der Schärfe (letzter Teil)
SAMformer bietet eine Lösung für die wichtigsten Nachteile von Transformer-Modellen in der langfristigen Zeitreihenprognose, wie z. B. die Komplexität des Trainings und die schlechte Generalisierung auf kleinen Datensätzen. Die flache Architektur und die auf Schärfe ausgerichtete Optimierung helfen, suboptimale lokale Minima zu vermeiden. In diesem Artikel werden wir die Umsetzung von Ansätzen mit MQL5 fortsetzen und ihren praktischen Wert bewerten.


Wie können jahrhundertealte Funktionen Ihre Handelsstrategien aktualisieren?
Dieser Artikel befasst sich mit der Rademacher- und der Walsh-Funktion. Wir werden untersuchen, wie diese Funktionen auf die Analyse von Finanzzeitreihen angewendet werden können, und auch verschiedene Anwendungen für den Handel in Betracht ziehen.


Selbstoptimierende Expert Advisors in MQL5 (Teil 14): Betrachtung von Datentransformationen als Tuning-Parameter unseres Feedback-Controllers
Die Vorverarbeitung ist ein leistungsstarker, aber schnell übersehener Tuning-Parameter. Es lebt im Schatten seiner größeren Brüder: Optimierer und glänzende Modellarchitekturen. Kleine prozentuale Verbesserungen können hier unverhältnismäßig große, sich verstärkende Auswirkungen auf Rentabilität und Risiko haben. Allzu oft wird diese weitgehend unerforschte Wissenschaft auf eine einfache Routine reduziert, die nur als Mittel zum Zweck gesehen wird, obwohl sie in Wirklichkeit der Ort ist, an dem ein Signal direkt verstärkt oder ebenso leicht zerstört werden kann.

Neuronale Netze im Handel: Stückweise, lineare Darstellung von Zeitreihen
Dieser Artikel unterscheidet sich etwas von meinen früheren Veröffentlichungen. In diesem Artikel werden wir über eine alternative Darstellung von Zeitreihen sprechen. Die stückweise, lineare Darstellung von Zeitreihen ist eine Methode zur Annäherung einer Zeitreihe durch lineare Funktionen über kleine Intervalle.


Vom Neuling zum Experten: Animierte Nachrichten-Schlagzeile mit MQL5 (III) – Indicator Insights
In diesem Artikel werden wir den News Headline EA weiterentwickeln, indem wir eine spezielle Indikator-Insight-Lane einführen – eine kompakte, auf dem Chart angezeigte Darstellung der wichtigsten technischen Signale, die von beliebten Indikatoren wie RSI, MACD, Stochastic und CCI generiert werden. Dieser Ansatz macht mehrere Unterfenster für Indikatoren auf dem MetaTrader 5-Terminal überflüssig, wodurch Ihr Arbeitsbereich übersichtlich und effizient bleibt. Indem wir die MQL5-API nutzen, um im Hintergrund auf Indikatordaten zuzugreifen, können wir mithilfe einer nutzerdefinierten Logik Markteinblicke in Echtzeit verarbeiten und visualisieren. Erforschen Sie mit uns, wie Sie Indikatordaten in MQL5 manipulieren können, um ein intelligentes und platzsparendes Scrolling Insights System zu erstellen, und das alles auf einer einzigen horizontalen Spur in Ihrem Trading Chart.


Selbstoptimierende Expert Advisors in MQL5 (Teil 11): Eine sanfte Einführung in die Grundlagen der linearen Algebra
In dieser Diskussion werden wir die Grundlagen für die Verwendung leistungsstarker linearer Algebra-Werkzeuge schaffen, die in der MQL5-Matrix- und Vektor-API implementiert sind. Damit wir diese API sachkundig nutzen können, müssen wir die Grundsätze der linearen Algebra, die den intelligenten Einsatz dieser Methoden bestimmen, genau kennen. Dieser Artikel zielt darauf ab, dem Leser ein intuitives Verständnis einiger der wichtigsten Regeln der linearen Algebra zu vermitteln, die wir als algorithmische Händler in MQL5 benötigen, um mit der Nutzung dieser leistungsstarken Bibliothek zu beginnen.


Automatisieren von Handelsstrategien in MQL5 (Teil 43): Adaptive lineare Regressionskanalstrategie
In diesem Artikel implementieren wir ein adaptives lineares Regressionskanalsystem in MQL5, das automatisch die Regressionslinie und den Standardabweichungskanal über einen nutzerdefinierten Zeitraum berechnet, nur aktiviert wird, wenn die Steigung einen Mindestschwellenwert überschreitet, um einen klaren Trend zu bestätigen, und den Kanal dynamisch neu erstellt oder erweitert, wenn der Preis um einen konfigurierbaren Prozentsatz der Kanalbreite ausbricht.

Klassische Strategien neu interpretieren (Teil V): Analyse mehrerer Symbole für USDZAR
In dieser Artikelserie überprüfen wir klassische Strategien, um herauszufinden, ob wir die Strategie mithilfe von KI verbessern können. Im heutigen Artikel werden wir eine beliebte Strategie der Mehrfachsymbolanalyse anhand eines Korbs korrelierter Wertpapiere untersuchen, wobei wir uns auf das exotische Währungspaar USDZAR konzentrieren werden.


Neuronale Netze im Handel: Vereinheitlichtes Trajektoriengenerierungsmodell (UniTraj)
Das Verständnis des Agentenverhaltens ist in vielen verschiedenen Bereichen wichtig, aber die meisten Methoden konzentrieren sich nur auf eine der Aufgaben (Verstehen, Rauschunterdrückung oder Vorhersage), was ihre Effektivität in realen Szenarien verringert. In diesem Artikel werden wir uns mit einem Modell vertraut machen, das sich an die Lösung verschiedener Probleme anpassen lässt.

Erstellen eines Handelsadministrator-Panels in MQL5 Teil IV: Login-Sicherheitsschicht
Stellen Sie sich vor, ein bösartiger Akteur dringt in den Raum des Handelsadministrator ein und verschafft sich Zugang zu den Computern und dem Admin-Panel, über das Millionen von Händlern weltweit wertvolle Informationen erhalten. Ein solches Eindringen könnte katastrophale Folgen haben, z. B. das unbefugte Versenden irreführender Nachrichten oder zufällige Klicks auf Schaltflächen, die unbeabsichtigte Aktionen auslösen. In dieser Diskussion werden wir die Sicherheitsmaßnahmen in MQL5 und die neuen Sicherheitsfunktionen, die wir in unserem Admin-Panel zum Schutz vor diesen Bedrohungen implementiert haben, untersuchen. Durch die Verbesserung unserer Sicherheitsprotokolle wollen wir unsere Kommunikationskanäle schützen und das Vertrauen unserer weltweiten Handelsgemeinschaft erhalten. Weitere Informationen finden Sie in diesem Artikel.


Einführung in MQL5 (Teil 27): Beherrschung der API- und WebRequest-Funktion in MQL5
Dieser Artikel stellt die Verwendung der Funktion WebRequest() und der APIs in MQL5 zur Kommunikation mit externen Plattformen vor. Sie lernen, wie Sie einen Telegram-Bot erstellen, Chat- und Gruppen-IDs erhalten und Nachrichten direkt von MT5 aus senden, bearbeiten und löschen können. Damit schaffen Sie eine solide Grundlage für die Beherrschung der API-Integration in Ihren zukünftigen MQL5-Projekten.


Automatisieren von Handelsstrategien in MQL5 (Teil 42): Sitzungsbasiertes System des Opening Range Breakout (ORB)
In diesem Artikel erstellen wir das vollständig anpassbare sitzungsbasierte System des Opening Range Breakout (ORB) in MQL5, mit dem wir eine beliebige Startzeit der Sitzung und die Dauer der Spanne festlegen können, das Hoch und Tief dieser Eröffnungsperiode automatisch berechnet und nur bestätigte Ausbrüche in die Richtung der Bewegung handelt.

Erstellen eines Handelsadministrator-Panels in MQL5 (Teil V): Zwei-Faktoren-Authentifizierung (2FA)
Heute werden wir uns mit der Verbesserung der Sicherheit für das derzeit in der Entwicklung befindliche Trading Administrator Panel befassen. Wir werden untersuchen, wie MQL5 in eine neue Sicherheitsstrategie implementiert werden kann, indem die Telegram-API für die Zwei-Faktor-Authentifizierung (2FA) verwendet wird. Diese Diskussion wird wertvolle Einblicke in die Anwendung von MQL5 bei der Verstärkung von Sicherheitsmaßnahmen liefern. Darüber hinaus werden wir die Funktion MathRand untersuchen, wobei wir uns auf ihre Funktionalität konzentrieren werden und darauf, wie sie innerhalb unseres Sicherheitsrahmens effektiv genutzt werden kann. Lesen Sie weiter, um mehr zu erfahren!


Handel mit dem MQL5 Wirtschaftskalender (Teil 6): Automatisierung des Handelseinstiegs mit der Analyse von Nachrichtenereignissen und Countdown-Timern
In diesem Artikel implementieren wir einen automatischen Handelseinstieg mit dem MQL5-Wirtschaftskalender, indem wir nutzerdefinierte Filter und Zeitverschiebungen anwenden, um qualifizierte Nachrichtenereignisse zu identifizieren. Wir vergleichen die prognostizierten und die vorherigen Werte, um zu entscheiden, ob ein KAUF oder VERKAUF eröffnet werden soll. Dynamische Countdown-Timer zeigen die verbleibende Zeit bis zur Veröffentlichung von Nachrichten an und werden nach einem Handel automatisch zurückgesetzt.


Visualisierung von Strategien in MQL5: Verteilung der Optimierungsergebnisse auf die Kriteriendiagramme
In diesem Artikel schreiben wir ein Beispiel für die Visualisierung des Optimierungsprozesses und zeigen die drei besten Durchgänge für die vier Optimierungskriterien. Wir werden auch die Möglichkeit bieten, einen der drei besten Durchgänge für die Darstellung der Daten in Tabellen und Charts auszuwählen.


Formulierung eines dynamischen Multi-Pair EA (Teil 2): Portfolio-Diversifizierung und -Optimierung
Portfolio-Diversifizierung und -Optimierung sorgt für eine strategische Streuung der Anlagen auf mehrere Vermögenswerte, um das Risiko zu minimieren und gleichzeitig die ideale Mischung von Vermögenswerten auszuwählen, um die Renditen auf der Grundlage risikobereinigter Performance-Kennzahlen zu maximieren.


Neuronale Netze im Handel: Knotenadaptive Graphendarstellung mit NAFS
Wir laden Sie ein, sich mit der NAFS-Methode (Node-Adaptive Feature Smoothing) vertraut zu machen, einem nicht-parametrischen Ansatz zur Erstellung von Knotenrepräsentationen, der kein Parametertraining erfordert. NAFS extrahiert Merkmale jedes Knotens anhand seiner Nachbarn und kombiniert diese Merkmale dann adaptiv, um eine endgültige Darstellung zu erstellen.


Neuronale Netze im Handel: Ein hybrider Handelsrahmen mit prädiktiver Kodierung (letzter Teil)
Wir setzen unsere Untersuchung des hybriden Handelssystems StockFormer fort, das prädiktive Kodierungs- und Verstärkungslernalgorithmen für die Analyse von Finanzzeitreihen kombiniert. Das System basiert auf drei Transformer-Zweigen mit einem diversifizierten Mehrkopf-Aufmerksamkeitsmechanismus (DMH-Attn), der die Erfassung komplexer Muster und Abhängigkeiten zwischen Assets ermöglicht. Zuvor haben wir uns mit den theoretischen Aspekten des Frameworks vertraut gemacht und die DMH-Attn-Mechanismus implementiert. Heute werden wir über die Modellarchitektur und das Training sprechen.


Handel mit dem MQL5 Wirtschaftskalender (Teil 5): Verbessern des Dashboards mit reaktionsschnellen Steuerelementen und Filterschaltflächen
In diesem Artikel erstellen wir Schaltflächen für die Filter von Währungspaar, Wichtigkeitsstufen, Zeitspannen und eine Abbruchoption, um die Kontrolle über das Dashboard zu verbessern. Diese Tasten sind so programmiert, dass sie dynamisch auf Nutzeraktionen reagieren und eine nahtlose Interaktion ermöglichen. Außerdem automatisieren wir ihr Verhalten, um Änderungen in Echtzeit auf dem Dashboard anzuzeigen. Dies verbessert die allgemeine Funktionsweise, Mobilität und Reaktionsfähigkeit des Panels.


Die Grenzen des maschinellen Lernens überwinden (Teil 5): Ein kurzer Überblick über die Kreuzvalidierung von Zeitreihen
In dieser Artikelserie befassen wir uns mit den Herausforderungen, denen sich algorithmische Händler beim Einsatz von auf maschinellem Lernen basierenden Handelsstrategien stellen müssen. Einige Herausforderungen innerhalb unserer Gemeinschaft bleiben unsichtbar, weil sie ein tieferes technisches Verständnis erfordern. Die heutige Diskussion dient als Sprungbrett, um die blinden Flecken der Kreuzvalidierung beim maschinellen Lernen zu untersuchen. Obwohl dieser Schritt oft als Routine behandelt wird, kann er bei unvorsichtiger Handhabung leicht zu irreführenden oder suboptimalen Ergebnissen führen. In diesem Artikel wird kurz auf die Grundlagen der Zeitreihen-Kreuzvalidierung eingegangen, um einen tieferen Einblick in ihre versteckten Schwachstellen zu ermöglichen.

Neuronale Netze im Handel: Das „Dual-Attention-Based Trend Prediction Model“
Wir setzen die Diskussion über die Verwendung der stückweisen, linearen Darstellung von Zeitreihen fort, die im vorherigen Artikel begonnen wurde. Heute werden wir sehen, wie diese Methode mit anderen Ansätzen der Zeitreihenanalyse kombiniert werden kann, um die Qualität der Vorhersage des Preistrend zu verbessern.

Neuronale Netze im Handel: Hierarchische Vektortransformer (Letzter Teil)
Wir fahren fort mit der Untersuchung der Methode der hierarchischen Vektortransformation. In diesem Artikel werden wir die Konstruktion des Modells abschließen. Wir werden es auch anhand echter historischer Daten trainieren und testen.

Neuronale Netze im Handel: Ein Ensemble von Agenten mit Aufmerksamkeitsmechanismen (MASAAT)
Wir stellen das Multi-Agent Self-Adaptive Portfolio Optimization Framework (MASAAT) vor, das Aufmerksamkeitsmechanismen und Zeitreihenanalyse kombiniert. MASAAT generiert eine Reihe von Agenten, die Preisreihen und Richtungsänderungen analysieren und so die Identifizierung signifikanter Fluktuationen in Vermögenspreisen auf verschiedenen Detailebenen ermöglichen.


Neuronale Netze im Handel: Ein Agent mit geschichtetem Speicher
Mehrschichtige Speicher, die die kognitiven Prozesse des Menschen nachahmen, ermöglichen die Verarbeitung komplexer Finanzdaten und die Anpassung an neue Signale, wodurch die Wirksamkeit von Anlageentscheidungen auf dynamischen Märkten verbessert wird.


Swap-Arbitrage am Devisenmarkt: Aufbau eines synthetischen Portfolios und Generierung eines konsistenten Swapflusses
Möchten Sie wissen, wie Sie von den unterschiedlichen Zinssätzen profitieren können? Dieser Artikel befasst sich mit der Frage, wie man Swap-Arbitrage auf dem Forex-Markt nutzen kann, um jede Nacht einen stabilen Gewinn zu erzielen und ein Portfolio aufzubauen, das gegen Marktschwankungen resistent ist.

Handel mit dem MQL5 Wirtschaftskalender (Teil 10): Bewegliches Dashboard und interaktive Hover-Effekte für eine reibungslose Nachrichten-Navigation
In diesem Artikel verbessern wir den MQL5-Wirtschaftskalender, indem wir ein bewegliches Dashboard einführen, mit dem wir die Schnittstelle für eine bessere Sichtbarkeit der Charts neu positionieren können. Wir implementieren Hover-Effekte für Schaltflächen, um die Interaktivität zu verbessern und eine nahtlose Navigation mit einer dynamisch positionierten Bildlaufleiste zu gewährleisten.


Entwicklung eines neuronalen Trading-Roboters auf Basis von Mamba und Selective State Space Models
Der Artikel untersucht die revolutionäre Mamba/SSM-Architektur neuronaler Netze für die finanzielle Zeitreihenprognose. Im Beitrag wird eine vollständige MQL5-Implementierung einer modernen Alternative zu Transformer mit linearer Komplexität O(N) statt quadratischer Komplexität O(N²) vorgestellt. Selective State Space Models, hardwareorientierte Optimierungen, Patching-Techniken und fortschrittliche AdamW-Trainingsmethoden werden detailliert behandelt. Praktische Testergebnisse, die eine Steigerung der Genauigkeit von 62% auf 71% bei gleichzeitiger Reduzierung der Trainingszeit von 45 auf 8 Minuten zeigen, sind enthalten. Ein fertiger Trading-EA mit automatischem Nachtraining und adaptivem Risikomanagement für MetaTrader 5 wird vorgestellt.


Automatisieren von Handelsstrategien in MQL5 (Teil 29): Erstellung eines Preisaktionssystems mit dem harmonischen Muster von Gartley
In diesem Artikel entwickeln wir ein System des Gartley-Musters in MQL5, das harmonische Auf- und Abwärtsmuster von Gartley mit Hilfe von Umkehrpunkten und Fibonacci-Verhältnissen identifiziert und Handelsgeschäfte mit präzisen Einstiegs-, Stop-Loss- und Take-Profit-Levels ausführt. Wir verbessern den Einblick des Händlers mit visuellem Feedback durch Chart-Objekte wie Dreiecke, Trendlinien und Beschriftungen, um die XABCD-Musterstruktur klar darzustellen.


Vom Einsteiger zum Experten: Entwicklung einer Liquiditätsstrategie
Liquiditätszonen werden üblicherweise gehandelt, indem man darauf wartet, dass der Kurs zurückkehrt und die Zone von Interesse erneut testet, oft durch die Platzierung von Pending Orders innerhalb dieser Bereiche. In diesem Artikel setzen wir MQL5 ein, um dieses Konzept praktisch umzusetzen. Wir zeigen, wie solche Zonen programmatisch identifiziert werden können und wie das Risikomanagement systematisch angewendet werden kann. Nehmen Sie an der Diskussion teil, in der wir sowohl die Logik hinter dem liquiditätsbasierten Handel als auch seine praktische Umsetzung untersuchen.

Neuronale Netze im Handel: Transformer für die Punktwolke (Pointformer)
In diesem Artikel geht es um Algorithmen für die Verwendung von Aufmerksamkeitsmethoden zur Lösung von Problemen bei der Erkennung von Objekten in einer Punktwolke. Die Erkennung von Objekten in Punktwolken ist für viele reale Anwendungen wichtig.

Neuronale Netze im Handel: Parametereffizienter Transformer mit segmentierter Aufmerksamkeit (letzter Teil)
In der vorangegangenen Arbeit haben wir die theoretischen Aspekte des PSformer-Rahmens erörtert, der zwei wichtige Neuerungen in der klassischen Transformer-Architektur beinhaltet: den Parameter-Shared (PS)-Mechanismus und die Berücksichtigung von räumlich-zeitlichen Segmenten (SegAtt). In diesem Artikel setzen wir die Arbeit fort, die wir bei der Implementierung der vorgeschlagenen Ansätze mit MQL5 begonnen haben.

Handel mit dem MQL5 Wirtschaftskalender (Teil 7): Vorbereitung auf Strategietests mit der ressourcenbasierten Analyse von Nachrichtenereignissen
In diesem Artikel bereiten wir unser MQL5-Handelssystem für Strategietests vor, indem wir Wirtschaftskalenderdaten als Ressource für nicht-live Analysen einbinden. Wir implementieren das Laden von Ereignissen und die Filterung nach Zeit, Währung und Auswirkung und validieren sie dann im Strategy Tester. Dies ermöglicht effektive Backtests von nachrichtengesteuerten Strategien.

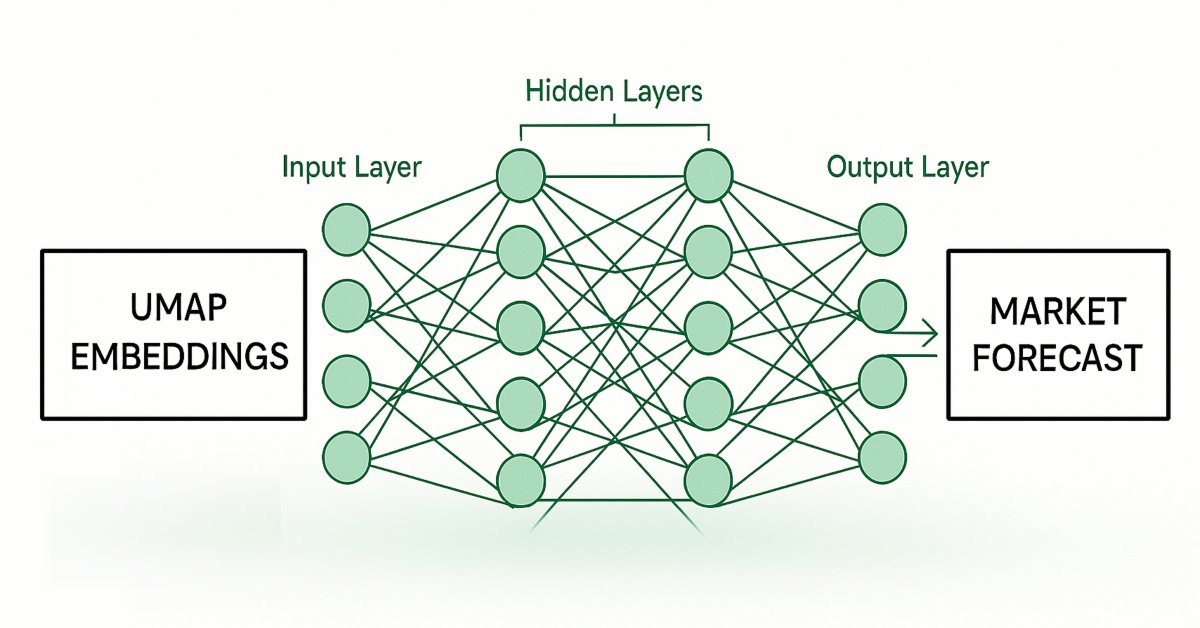
Feature Engineering mit Python und MQL5 (Teil IV): Erkennung von Kerzenmustern mit der UMAP-Regression
Techniken zur Dimensionenreduktion werden häufig eingesetzt, um die Leistung von Modellen des maschinellen Lernens zu verbessern. Wir wollen nun eine relativ neue Technik erörtern, die als Uniform Manifold Approximation and Projection (UMAP) bekannt ist. Diese neue Technik wurde entwickelt, um die Einschränkungen herkömmlicher Methoden zu überwinden, die Artefakte und Verzerrungen in den Daten verursachen. UMAP ist eine leistungsstarke Technik zur Dimensionenreduzierung und hilft uns, ähnliche Kerzen auf eine neuartige und effektive Weise zu gruppieren, die unsere Fehlerquoten bei Daten, die nicht in der Stichprobe enthalten sind, reduziert und unsere Handelsleistung verbessert.


Vom Neuling zum Experten: Handel mit dem RSI unter Berücksichtigung der Struktur des Marktes
In diesem Artikel werden wir praktische Techniken für den Handel mit dem Relative Strength Index (RSI) Oszillator mit Marktstruktur untersuchen. Wir werden uns auf Kanal-Preisaktionsmuster konzentrieren, wie sie typischerweise gehandelt werden und wie MQL5 zur Verbesserung dieses Prozesses eingesetzt werden kann. Am Ende werden Sie über ein regelbasiertes, automatisiertes Channel-Trading-System verfügen, mit dem Sie Gelegenheiten zur Trendfortsetzung mit größerer Präzision und Beständigkeit nutzen können.