Artikel mit Beispielen für das Programmieren von Handelsrobotern in MQL5

Expert Advisors gehören zum Höhepunkt des Programmierens und sind das gewünschte Ziel jeden Entwicklers im Bereich des automatischen Handels. Sie können auch einen eigenen Handelsroboter schreiben, wenn Sie die Artikel dieser Kategorie lesen und beschriebene Schritte durchführen. Sie werden lernen, wie automatische Handelssysteme erstellt und getestet werden.
Die Artikel lehren, nicht nur in MQL5 zu programmieren, sondern auch jegliche Handelsideen und Techniken umzusetzen. Sie erfahren, wie man Trailing-Stops programmiert, Geld verwaltet, Indikatorwerte erhält und vieles mehr.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Neuronale Netze im Handel: Eine komplexe Methode zur Vorhersage einer Trajektorie (Traj-LLM)
In diesem Artikel möchte ich Ihnen eine interessante Methode zur Vorhersage von Trajektorien vorstellen, die zur Lösung von Problemen im Bereich der autonomen Fahrzeugbewegungen entwickelt wurde. Die Autoren der Methode haben die besten Elemente verschiedener architektonischer Lösungen kombiniert.

Automatisieren von Handelsstrategien in MQL5 (Teil 17): Die Grid-Mart Scalping Strategie mit einem dynamischen Dashboard meistern
In diesem Artikel erforschen wir die Grid-Mart Scalping Strategie und automatisieren sie in MQL5 mit einem dynamischen Dashboard für Echtzeit-Handelseinblicke. Wir erläutern die gitterbasierte Martingale-Logik und die Risikomanagement-Funktionen. Wir begleiten auch die Backtests und den Einsatz für eine solide Performance.


Automatisieren von Handelsstrategien in MQL5 (Teil 36): Handel mit Angebot und Nachfrage mit Retest und Impulsmodell
In diesem Artikel erstellen wir ein Angebots- und Nachfragehandelssystem in MQL5, das Angebots- und Nachfragezonen durch Konsolidierungsbereiche identifiziert, sie mit impulsiven Bewegungen validiert und Retests mit Trendbestätigung und anpassbaren Risikoparametern handelt. Das System visualisiert die Zonen mit dynamischen Etiketten und Farben und unterstützt Trailing Stops für das Risikomanagement.

Entwicklung des Price Action Analysis Toolkit (Teil 41): Aufbau eines statistischen Preis-Level EA in MQL5
Die Statistik war schon immer das Herzstück der Finanzanalyse. Laut Definition ist Statistik die Disziplin, die sich mit dem Sammeln, Analysieren, Interpretieren und Darstellen von Daten auf sinnvolle Weise befasst. Stellen Sie sich nun vor, dasselbe Rahmenwerk auf Kerzen anzuwenden – und die rohe Preisbewegung in messbare Erkenntnisse zu verdichten. Wie hilfreich wäre es, für einen bestimmten Zeitraum die zentrale Tendenz, die Streuung und die Verteilung des Marktverhaltens zu kennen? In diesem Artikel stellen wir genau diesen Ansatz vor und zeigen, wie statistische Methoden Kerzendaten in klare, umsetzbare Signale verwandeln können.

Neuronale Netze leicht gemacht (Teil 71): Zielkonditionierte prädiktive Kodierung (Goal-Conditioned Predictive Coding, GCPC)
In früheren Artikeln haben wir die Decision-Transformer-Methode und mehrere davon abgeleitete Algorithmen besprochen. Wir haben mit verschiedenen Zielsetzungsmethoden experimentiert. Während der Experimente haben wir mit verschiedenen Arten der Zielsetzung gearbeitet. Die Studie des Modells über die frühere Trajektorie blieb jedoch immer außerhalb unserer Aufmerksamkeit. In diesem Artikel. Ich möchte Ihnen eine Methode vorstellen, die diese Lücke füllt.

Neuronale Netze leicht gemacht (Teil 74): Trajektorienvorhersage mit Anpassung
In diesem Artikel wird eine recht effektive Methode zur Vorhersage der Trajektorie von Multi-Agenten vorgestellt, die sich an verschiedene Umweltbedingungen anpassen kann.


Klassische Strategien neu interpretieren (Teil X): Kann KI den MACD verbessern?
Begleiten Sie uns bei der empirischen Analyse des MACD-Indikators, um zu testen, ob die Anwendung von KI auf eine Strategie, die den Indikator mit einbezieht, unsere Prognosegenauigkeit für den EURUSD verbessern würde. Gleichzeitig haben wir geprüft, ob der Indikator selbst leichter vorhersagbar ist als der Preis, und ob der Wert des Indikators das künftige Preisniveau vorhersagt. Wir geben Ihnen die Informationen an die Hand, die Sie benötigen, um zu entscheiden, ob Sie Ihre Zeit in die Integration des MACD in Ihre AI-Handelsstrategien investieren sollten.


Dynamic Swing Architecture: Marktstrukturerkennung von Umkehrpunkten (Swings) bis zur automatisierten Ausführung
In diesem Artikel wird ein vollautomatisches MQL5-System vorgestellt, mit dem sich Marktschwankungen präzise erkennen und handeln lassen. Im Gegensatz zu herkömmlichen Umkehr-Indikatoren mit festen Balken passt sich dieses System dynamisch an die sich entwickelnde Preisstruktur an und erkennt hohe und tiefe Umkehrpunkte in Echtzeit, um Richtungsgelegenheiten zu nutzen, sobald sie sich bilden.

Automatisieren von Handelsstrategien in MQL5 (Teil 11): Entwicklung eines mehrstufigen Raster-Handelssystems
In diesem Artikel entwickeln wir einen EA mit einem Rasterhandels-System mit mehreren Ebenen in MQL5 und konzentrieren uns dabei auf die Architektur und den Algorithmusentwurf hinter den Strategien des Rasterhandels. Wir erforschen die Implementierung einer mehrschichtigen Netzlogik und von Risikomanagementtechniken, um mit unterschiedlichen Marktbedingungen umgehen zu können. Abschließend finden Sie ausführliche Erklärungen und praktische Tipps, die Sie beim Aufbau, Testen und Verfeinern des automatischen Handelssystems unterstützen.


Neuronale Netze leicht gemacht (Teil 78): Decoderfreier Objektdetektor mit Transformator (DFFT)
In diesem Artikel schlage ich vor, das Thema der Entwicklung einer Handelsstrategie aus einem anderen Blickwinkel zu betrachten. Wir werden keine zukünftigen Kursbewegungen vorhersagen, sondern versuchen, ein Handelssystem auf der Grundlage der Analyse historischer Daten aufzubauen.


Klassische Strategien neu interpretieren (Teil III): Prognose von höhere Hochs und tiefere Tiefs
In dieser Artikelserie werden wir klassische Handelsstrategien empirisch analysieren, um zu sehen, ob wir sie mithilfe von KI verbessern können. In der heutigen Diskussion haben wir versucht, mithilfe des Modells der linearen Diskriminanzanalyse höhere Hochs und tiefere Tiefs vorherzusagen.

Neuronale Netze im Handel: Zustandsraummodelle
Ein Großteil der bisher untersuchten Modelle basiert auf der Transformer-Architektur. Bei langen Sequenzen können sie jedoch ineffizient sein. In diesem Artikel werden wir uns mit einer alternativen Richtung der Zeitreihenprognose auf der Grundlage von Zustandsraummodellen vertraut machen.


Automatisieren von Handelsstrategien in MQL5 (Teil 32): Erstellung eines Price Action 5 Drives des harmonischen Mustersystems
In diesem Artikel entwickeln wir ein 5-Drives-Mustersystem in MQL5, das steigende und fallende harmonische 5-Drives-Muster unter Verwendung von Umkehrpunkten und Fibonacci-Verhältnissen identifiziert und Handelsgeschäfte mit anpassbaren Einstiegs-, Stop-Loss- und Take-Profit-Levels basierend auf vom Nutzer ausgewählten Optionen ausführt. Wir verbessern den Einblick des Händlers mit visuellem Feedback durch Chart-Objekte wie Dreiecke, Trendlinien und Beschriftungen, um die A-B-C-D-E-F-Musterstruktur klar darzustellen.

Erstellen eines Administrator-Panels für den Handel in MQL5 (Teil III): Erweiterung der installierten Klassen für die Theme-Verwaltung (II)
In dieser Diskussion werden wir die bestehende Dialogbibliothek sorgfältig erweitern, um die Logik der Verwaltung der Farbmodi (Theme) zu integrieren. Darüber hinaus werden wir Methoden für den Theme-Wechsel in die Klassen CDialog, CEdit und CButton integrieren, die in unserem Admin-Panel-Projekt verwendet werden. Lesen Sie weiter für weitere aufschlussreiche Perspektiven.

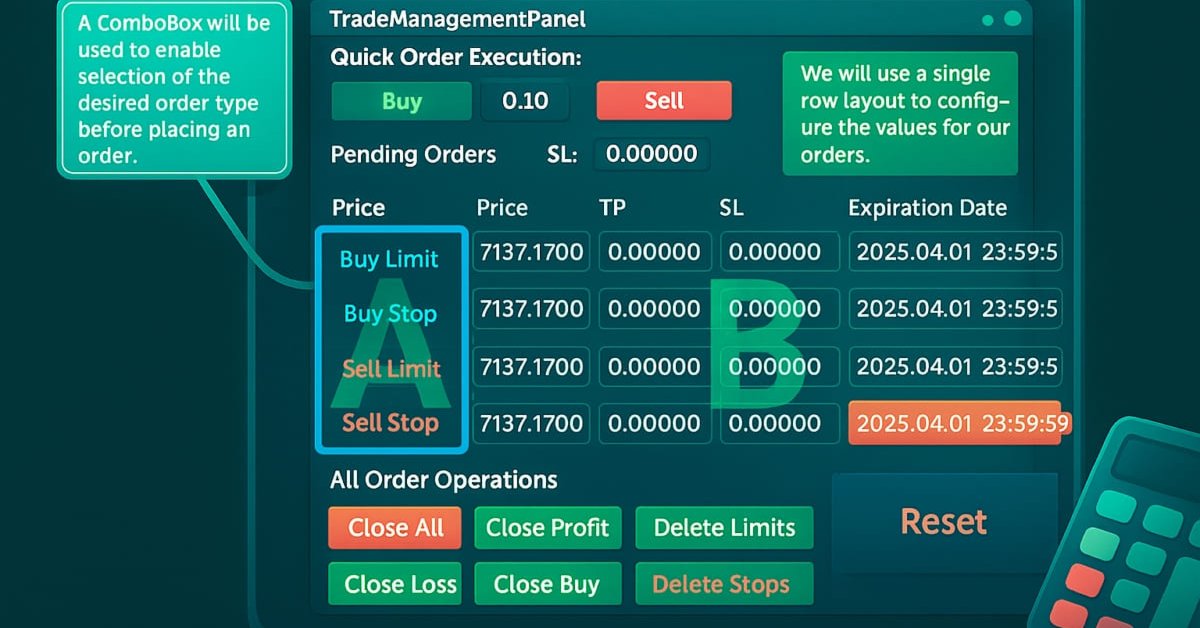
Erstellen eines Handelsadministrator-Panels in MQL5 (Teil XII): Integration eines Rechners für Forex-Werte
Die genaue Berechnung der wichtigsten Handelswerte ist ein unverzichtbarer Bestandteil des Arbeitsablaufs eines jeden Händlers. In diesem Artikel werden wir die Integration eines leistungsstarken Dienstprogramms - des Forex-Rechners - in das Handelsverwaltungs-Panel besprechen, wodurch die Funktionalität unseres Multi-Panel-Handelsverwaltungssystems noch erweitert wird. Die effiziente Bestimmung von Risiko, Positionsgröße und potenziellem Gewinn ist bei der Platzierung von Handelsgeschäften von entscheidender Bedeutung, und diese neue Funktion wurde entwickelt, um diesen Prozess innerhalb des Panels schneller und intuitiver zu gestalten. Erforschen Sie mit uns die praktische Anwendung von MQL5 beim Aufbau fortgeschrittener Handelspanels.

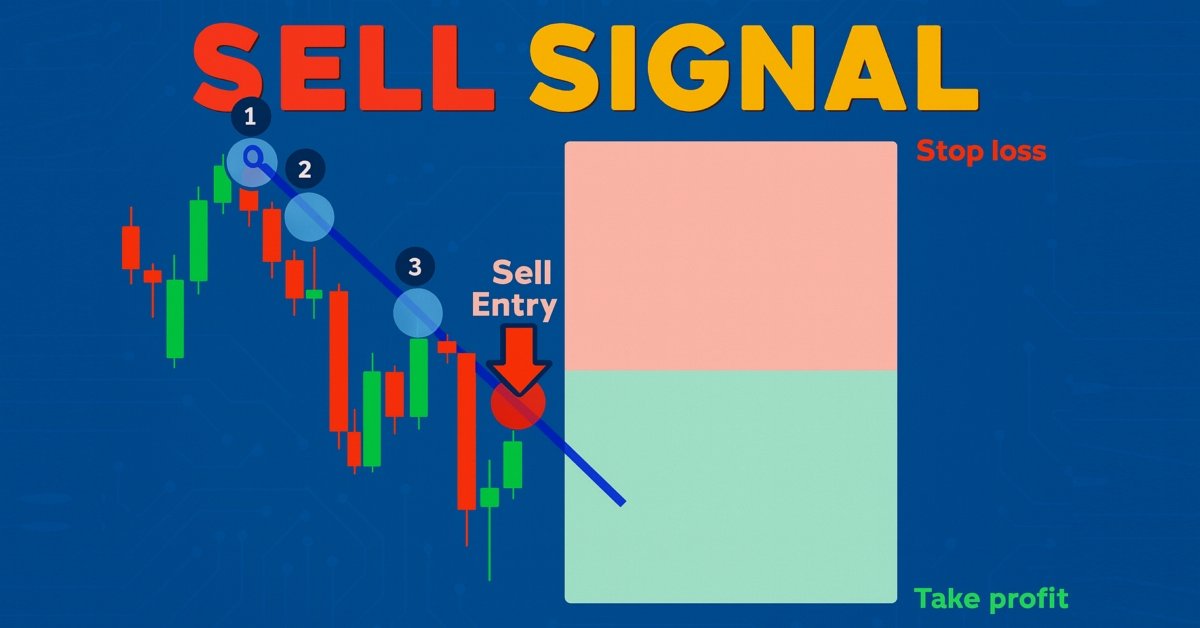
Automatisieren von Handelsstrategien in MQL5 (Teil 25): Trendlinien-Händler mit der Anpassung der kleinsten Quadrate und dynamischer Signalgenerierung
In diesem Artikel entwickeln wir ein Trendlinien-Handelsprogramm, das die kleinsten Quadrate verwendet, um Unterstützungs- und Widerstandstrendlinien zu erkennen, dynamische Kauf- und Verkaufssignale auf der Grundlage von Preisberührungen zu erzeugen und Positionen auf der Grundlage der erzeugten Signale zu eröffnen.


Automatisieren von Handelsstrategien in MQL5 (Teil 27): Erstellen eines Price Action Harmonic Pattern der Krabbe mit visuellem Feedback
In diesem Artikel entwickeln wir ein Crab Harmonic Pattern System in MQL5, das harmonische Auf- und Abwärtsmuster der Krabbe oder „crab“ mit Hilfe von Umkehrpunkten und Fibonacci-Verhältnisse identifiziert und Handelsgeschäfte mit präzisen Einstiegs-, Stop-Loss- und Take-Profit-Levels auslöst. Wir integrieren visuelles Feedback durch Chart-Objekte wie Dreiecke und Trendlinien, um die Struktur des XABCD-Musters und die Handelsniveaus anzuzeigen.


Automatisieren von Handelsstrategien in MQL5 (Teil 45): Inverse Fair Value Gap (IFVG)
In diesem Artikel erstellen wir ein System zur Erkennung der inversen Fair-Value-Gaps (IFVG) in MQL5, das Auf-/Abwärts-FVGs auf den letzten Balken mit einer Filterung der Mindestlückengröße identifiziert, ihre Zustände als normal/gemildert/invertiert auf der Grundlage von Preisinteraktionen verfolgt (Abschwächung bei Durchbrüchen auf der Gegenseite, Rücksetzer bei Wiedereintritt, Inversion des Schlusskurses auf der Gegenseite von innen) und Überschneidungen ignoriert, während es die verfolgten FVGs begrenzt.

Einführung in MQL5 (Teil 13): Ein Anfängerleitfaden zur Erstellung nutzerdefinierter Indikatoren (II)
Dieser Artikel führt Sie durch die Erstellung eines nutzerdefinierten Heikin Ashi-Indikators von Grund auf und zeigt Ihnen, wie Sie Ihre nutzerdefinierte Indikatoren in einen EA integrieren können. Es umfasst Indikatorberechnungen, Handelsausführungslogik und Risikomanagementtechniken zur Verbesserung automatisierter Handelsstrategien.

Einführung in MQL5 (Teil 14): Ein Anfängerleitfaden zur Erstellung nutzerdefinierter Indikatoren (III)
Lernen Sie, einen Harmonic Pattern Indikator in MQL5 unter Verwendung von Chart-Objekten zu erstellen. Entdecken Sie, wie Sie Umkehrpunkte erkennen, Fibonacci-Retracements anwenden und die Mustererkennung automatisieren können.

Beherrschen von Dateioperationen in MQL5: Von Basic I/O bis zum Erstellen eines nutzerdefinierten CSV-Readers
Dieser Artikel konzentriert sich auf wesentliche MQL5-Dateiverarbeitungstechniken, die Handelsprotokolle, CSV-Verarbeitung und externe Datenintegration umfassen. Es bietet sowohl ein konzeptionelles Verständnis als auch praktische Anleitungen zur Programmierung. Der Leser lernt Schritt für Schritt, wie man eine nutzerdefinierte CSV-Importer-Klasse erstellt und erwirbt so praktische Fähigkeiten für reale Anwendungen.

Selbstoptimierende Expert Advisors in MQL5 (Teil 13): Eine sanfte Einführung in die Kontrolltheorie mit Hilfe der Matrixfaktorisierung
Die Finanzmärkte sind unberechenbar, und Handelsstrategien, die in der Vergangenheit profitabel erschienen, brechen unter realen Marktbedingungen oft zusammen. Das liegt daran, dass die meisten Strategien, wenn sie einmal eingeführt sind, nicht mehr angepasst werden oder aus ihren Fehlern lernen können. Mit Hilfe von Ideen aus der Kontrolltheorie können wir mit Hilfe von Rückkopplungsreglern beobachten, wie unsere Strategien mit den Märkten interagieren und ihr Verhalten auf Rentabilität ausrichten. Unsere Ergebnisse zeigen, dass das Hinzufügen eines Feedback-Controllers zu einer einfachen gleitenden Durchschnittsstrategie die Gewinne verbessert, das Risiko reduziert und die Effizienz erhöht, was beweist, dass dieser Ansatz ein großes Potenzial für Handelsanwendungen hat.

Neuronale Netze im Handel: Einspeisung globaler Informationen in unabhängige Kanäle (InjectTST)
Die meisten modernen Methoden zur multimodalen Zeitreihenprognose verwenden den Ansatz unabhängiger Kanäle. Dabei wird die natürliche Abhängigkeit verschiedener Kanäle derselben Zeitreihe ignoriert. Der intelligente Einsatz zweier Ansätze (unabhängige und gemischte Kanäle) ist der Schlüssel zur Verbesserung der Leistung der Modelle.

Neuronale Netze im Handel: Ein selbstanpassendes Multi-Agenten-Modell (MASA)
Ich lade Sie ein, sich mit dem Multi-Agent Self-Adaptive (MASA) Framework vertraut zu machen, das Reinforcement Learning und adaptive Strategien kombiniert und ein harmonisches Gleichgewicht zwischen Rentabilität und Risikomanagement unter turbulenten Marktbedingungen bietet.


Optimierung und Optimierung des Roh-Codes zur Verbesserung der Backtest-Ergebnisse
Verbessern Sie Ihren MQL5-Code durch Optimierung der Logik, Verfeinerung der Berechnungen und Verkürzung der Ausführungszeit, um die Genauigkeit von Backtests zu verbessern. Feinabstimmung von Parametern, Optimierung von Schleifen und Beseitigung von Ineffizienzen für bessere Leistung.

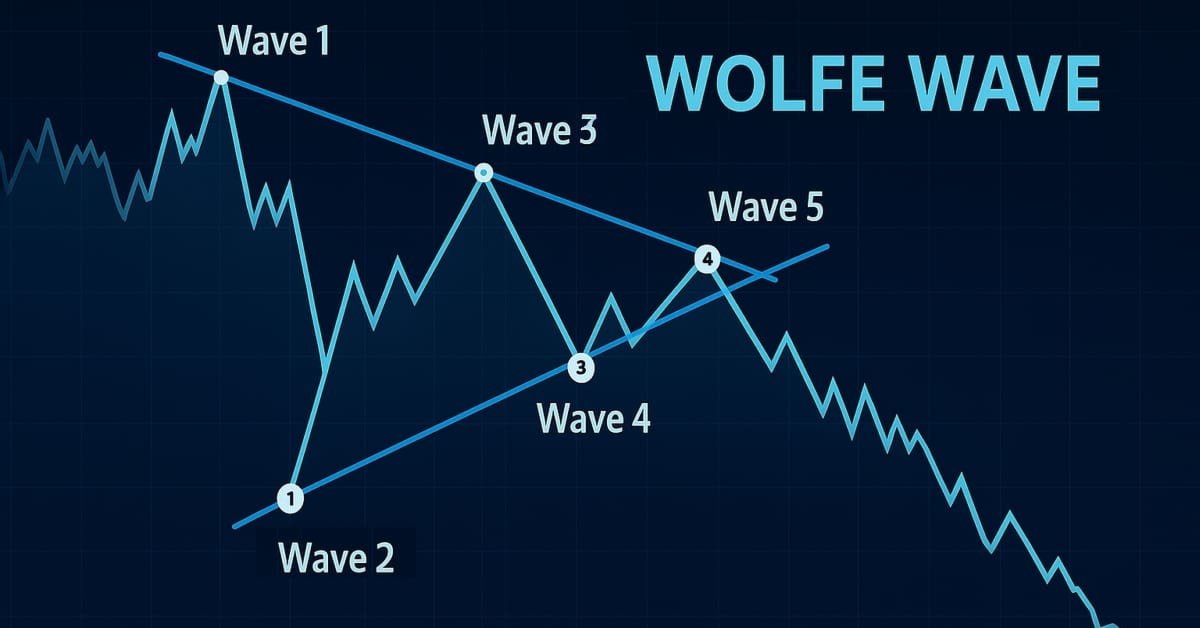
Einführung in MQL5 (Teil 19): Automatisiertes Erkennen von Wolfe-Wellen
Dieser Artikel zeigt, wie man programmatisch steigende und fallende Muster der Wolfe-Wellen identifiziert und sie mit MQL5 handelt. Wir werden untersuchen, wie man die Strukturen der Wolfe-Wellen programmatisch identifiziert und darauf basierenden Handel mit MQL5 ausführt. Dazu gehören die Erkennung wichtiger Umkehr-Punkte, die Validierung von Musterregeln und die Vorbereitung des EA, um auf die ermittelten Signale zu reagieren.

Neuronale Netze leicht gemacht (Teil 92): Adaptive Vorhersage im Frequenz- und Zeitbereich
Die Autoren der FreDF-Methode haben den Vorteil der kombinierten Vorhersage im Frequenz- und Zeitbereich experimentell bestätigt. Die Verwendung von gewichteten Hyperparameter ist jedoch für nicht-stationäre Zeitreihen nicht optimal. In diesem Artikel werden wir uns mit der Methode der adaptiven Kombination von Vorhersagen im Frequenz- und Zeitbereich vertraut machen.


Algorithmischer Handel auf der Grundlage von 3D-Umkehrmustern
Die Entdeckung einer neuen Welt des automatisierten Handels mit 3D-Bars. Wie sieht ein Handelsroboter auf mehrdimensionalen Preisbalken aus? Sind „gelbe“ Cluster von 3D-Balken in der Lage, Trendumkehrungen vorherzusagen? Wie sieht der multidimensionale Handel aus?

Automatisieren von Handelsstrategien in MQL5 (Teil 3): Das Zone Recovery RSI System für ein dynamisches Handelsmanagement
In diesem Artikel erstellen wir ein Zone Recovery RSI EA System in MQL5, das RSI-Signale verwendet, um Handelsgeschäfte auszulösen und eine Recovery-Strategie, um auf Verluste zu reagieren. Wir implementieren die Klasse „ZoneRecovery“ zur Automatisierung von Handelseinträgen, Erholungslogik und Positionsmanagement. Der Artikel schließt mit Erkenntnissen zu den Backtests, um die Leistung zu optimieren und die Effektivität des EA zu erhöhen.


Neuronale Netze leicht gemacht (Teil 79): Feature Aggregated Queries (FAQ) im Kontext des Staates
Im vorigen Artikel haben wir eine der Methoden zur Erkennung von Objekten in einem Bild kennengelernt. Die Verarbeitung eines statischen Bildes ist jedoch etwas anderes als die Arbeit mit dynamischen Zeitreihen, wie z. B. die Dynamik der von uns analysierten Preise. In diesem Artikel werden wir uns mit der Methode der Objekterkennung in Videos befassen, die dem Problem, das wir lösen wollen, etwas näher kommt.


Entwicklung eines Expert Advisors für mehrere Währungen (Teil 5): Variable Positionsgrößen
In den vorangegangenen Teilen konnte der in Entwicklung befindliche Expert Advisor (EA) nur eine feste Positionsgröße für den Handel verwenden. Dies ist für Testzwecke akzeptabel, aber für den Handel mit einem echten Konto nicht ratsam. Lassen Sie uns den Handel mit variablen Positionsgrößen ermöglichen.


Post-Factum-Handelsanalyse: Auswahl von Trailing-Stops und neuen Stoppstufen im Strategietester
Wir setzen das Thema der Analyse von geschlossenen Handelsgeschäften im Strategietester fort, um die Qualität des Handels zu verbessern. Schauen wir uns an, wie die Verwendung verschiedener Trailing-Stops unsere bisherigen Handelsergebnisse verändern kann.


Quantitativer Ansatz für das Risikomanagement: Anwendung des VaR-Modells zur Optimierung eines Multiwährungsportfolios mit Python und MetaTrader 5
In diesem Artikel wird das Potenzial des Value-at-Risk (VaR)-Modells für die Optimierung von Portfolios in mehreren Währungen untersucht. Mit Hilfe von Python und der Funktionalität von MetaTrader 5 demonstrieren wir, wie man eine VaR-Analyse für eine effiziente Kapitalallokation und Positionsverwaltung implementiert. Von den theoretischen Grundlagen bis zur praktischen Umsetzung behandelt der Artikel alle Aspekte der Anwendung eines der robustesten Risikoberechnungssysteme - VaR - im algorithmischen Handel.


MQL5 Handels-Toolkit (Teil 3): Entwicklung einer EX5-Bibliothek zur Verwaltung schwebenden Aufträge
Lernen Sie, wie Sie eine umfassende EX5-Bibliothek für schwebende Aufträge in Ihrem MQL5-Code oder Ihren Projekten entwickeln und implementieren. Dieser Artikel zeigt Ihnen, wie Sie eine umfangreiche EX5-Bibliothek für die Verwaltung schwebender Aufträge erstellen können, und führt Sie durch den Import und die Implementierung dieser Bibliothek, indem er ein Handels-Panel oder eine grafische Nutzeroberfläche (GUI) erstellt. Das Expert Advisor-Order-Panel ermöglicht es den Nutzern, schwebende Aufträge, die mit einer bestimmten magischen Zahl verknüpft sind, direkt über die grafische Oberfläche im Chartfenster zu öffnen, zu überwachen und zu löschen.

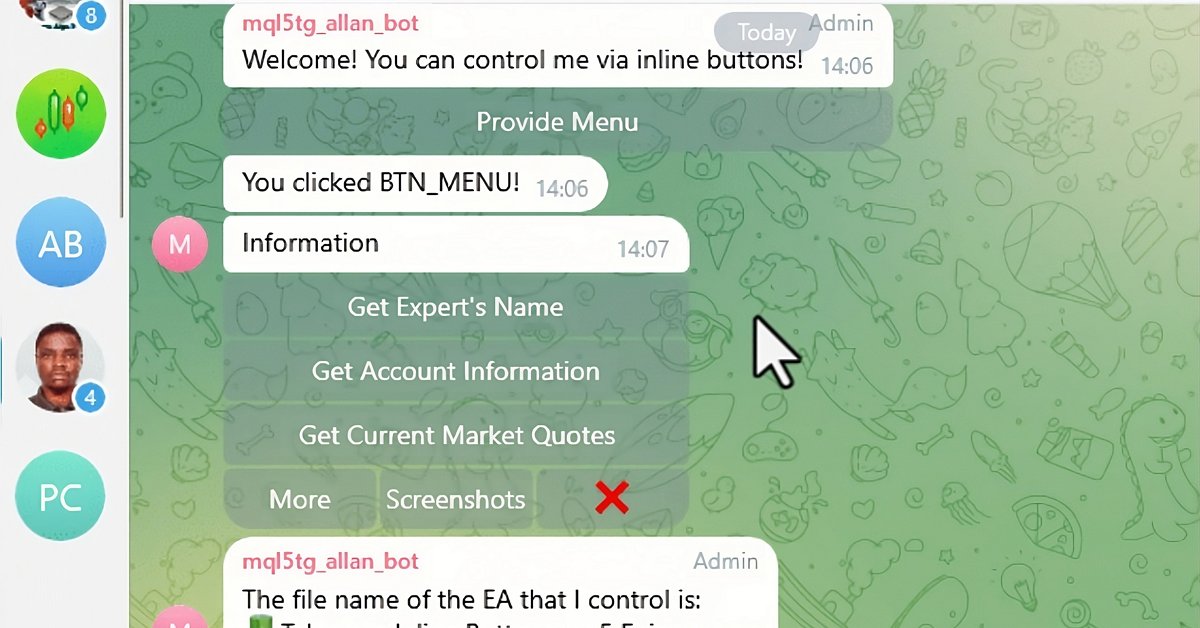
Erstellen eines integrierten MQL5-Telegram-Expertenberaters (Teil 6): Responsive Inline-Schaltflächen hinzufügen
In diesem Artikel integrieren wir interaktive Inline-Buttons in einen MQL5 Expert Advisor, die eine Echtzeitsteuerung über Telegram ermöglichen. Jeder Tastendruck löst bestimmte Aktionen aus und sendet Antworten an den Nutzer zurück. Außerdem modularisieren wir Funktionen zur effizienten Handhabung von Telegram-Nachrichten und Callback-Abfragen.


ARIMA-Prognose-Indikator in MQL5
In diesem Artikel implementieren wir den ARIMA-Prognose-Indikator in MQL5. Es wird untersucht, wie das ARIMA-Modell Prognosen erstellt und wie es sich auf den Devisenmarkt und den Aktienmarkt im Allgemeinen anwenden lässt. Außerdem wird erklärt, was AR-Autoregression ist, wie autoregressive Modelle für Prognosen verwendet werden und wie der Autoregressionsmechanismus funktioniert.


Vorhersage von Wechselkursen mit klassischen Methoden des maschinellen Lernens: Logit- und Probit-Modelle
In diesem Artikel wird der Versuch unternommen, einen Handels-EA zur Vorhersage von Wechselkursen zu erstellen. Der Algorithmus basiert auf klassischen Klassifikationsmodellen - logistische und Probit-Regression. Das Kriterium des Wahrscheinlichkeitsquotienten wird als Filter für Handelssignale verwendet.

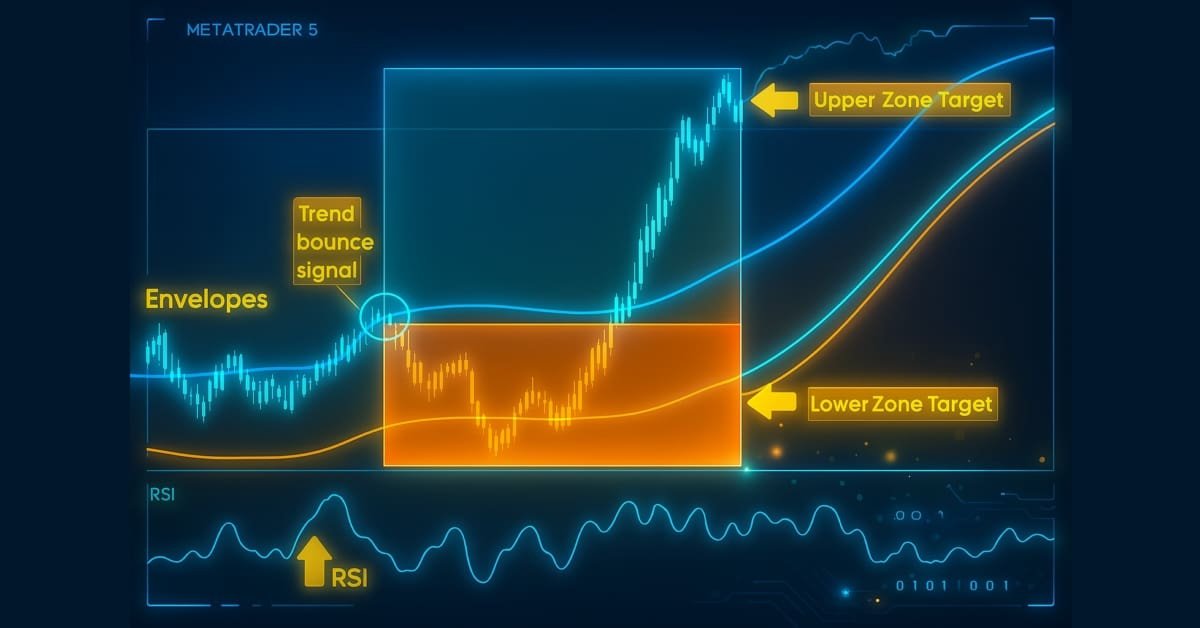
Automatisieren von Handelsstrategien in MQL5 (Teil 22): Erstellen eines Zone Recovery Systems für den Trendhandel mit Envelopes
In diesem Artikel entwickeln wir ein Zone Recovery System, das mit einer Envelopes-Trend-Handelsstrategie in MQL5 integriert ist. Wir skizzieren die Architektur für die Verwendung von RSI- und Envelopes-Indikatoren, um Handelsgeschäfte auszulösen und Erholungszonen zu verwalten, um Verluste zu mindern. Durch Implementierung und Backtests zeigen wir, wie man ein effektives automatisches Handelssystem für dynamische Märkte aufbaut.

Neuronale Netze leicht gemacht (Teil 69): Dichte-basierte Unterstützungsbedingung für die Verhaltenspolitik (SPOT)
Beim Offline-Lernen verwenden wir einen festen Datensatz, der die Umweltvielfalt nur begrenzt abdeckt. Während des Lernprozesses kann unser Agent Aktionen generieren, die über diesen Datensatz hinausgehen. Wenn es keine Rückmeldungen aus der Umwelt gibt, wie können wir dann sicher sein, dass die Bewertungen solcher Maßnahmen korrekt sind? Die Beibehaltung der Agentenpolitik innerhalb des Trainingsdatensatzes ist ein wichtiger Aspekt, um die Zuverlässigkeit des Trainings zu gewährleisten. Darüber werden wir in diesem Artikel sprechen.


Neuronale Netze leicht gemacht (Teil 85): Multivariate Zeitreihenvorhersage
In diesem Artikel möchte ich Ihnen eine neue komplexe Methode zur Zeitreihenprognose vorstellen, die die Vorteile von linearen Modellen und Transformer harmonisch vereint.