MQL5における統計とデータの分析に関する記事

数学的なモデルと確率の法則は多くのトレーダーにとって興味深いでしょう。数学はテクニカル指標の基本であり、トレーディングの結果を分析しストラテジーを開発するためには統計が必要です。
あいまいなロジック、デジタルフィルタ、マーケットプロファイル、コホーネンマップ、ニューラルガス、その他のトレーディングに使用できる多くのツールについてご覧ください。
新しい記事を追加

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索


リプレイシステムの開発 - 市場シミュレーション(第14回):シミュレーターの誕生(IV)
この記事ではシミュレーターの開発段階を続けます。 今回は、ランダムウォークタイプの動きを効果的に作成する方法を見ていきます。このような動きには非常に興味をそそられます。資本市場で起こるすべてのことの基礎がそれによって形成されるためです。さらに、市場分析をおこなう上で基本となるいくつかの概念についても理解を深めていきます。

母集団最適化アルゴリズム:重力探索アルゴリズム(GSA)
GSAは、無生物から着想を得た母集団最適化アルゴリズムです。アルゴリズムに実装されたニュートンの重力の法則のおかげで、その物体の相互作用をモデル化する高い信頼性によって、惑星系や銀河団の魅惑的なダンスを観察することができます。今回は、最も興味深く、独創的な最適化アルゴリズムの1つを考えてみます。また、宇宙物体の移動シミュレータも提示されています。


データサイエンスとML(第31回):取引のためのCatBoost AIモデルの使用
CatBoost AIモデルは、その予測精度、効率性、散在する困難なデータセットに対する頑健性により、機械学習コミュニティの間で最近大きな人気を博しています。この記事では、外国為替市場を打ち負かすために、この種のモデルをどのように導入するかについて詳しく説明します。


MetaTraderプログラムを簡単かつ迅速に開発するためのライブラリ(第5部): ネッティング勘定イベント
前の記事では、MetaTrader 5とMetaTrader 4プラットフォーム用のプログラムの開発を単純化するための大規模なクロスプラットフォームライブラリの作成を始めました。連載第5回では、取引イベントクラスとイベントコレクションを作成し、イベントをEngineライブラリの基本オブジェクトとコントロールプログラムチャートに送信しました。今回は、ライブラリをネッティング勘定で動作させます。


ケリー基準とモンテカルロシミュレーションを使用したポートフォリオリスクモデル
数十年にわたり、トレーダーは破産リスクを最小限に抑えつつ長期的な資産成長を最大化する手法として、ケリー基準の公式を活用してきました。しかし、単一のバックテスト結果に基づいてケリー基準を盲目的に適用することは、個人トレーダーにとって非常に危険です。というのも、実際の取引では時間の経過とともに取引優位性が薄れ、過去の実績は将来の結果を保証するものではないからです。本記事では、Pythonによるモンテカルロシミュレーションの結果を取り入れ、MetaTrader 5上で1つ以上のエキスパートアドバイザー(EA)にケリー基準を現実的に適用するためのリスク配分アプローチを紹介します。

トレードにおけるOLAPの適用(パート1):多次元データのオンライン分析
この記事では、多次元データ(OLAP)のオンライン分析のフレームワークを作成する方法、およびMQLで実装する方法、およびトレード口座ヒストリー処理の例を使用してMetaTrader環境でそのような分析を適用する方法について説明します。

移動エントロピーを用いた時系列の因果分析
この記事では、統計的因果関係をどのように活用して予測変数を特定できるかを解説します。因果性と移動エントロピーの関連性を探り、2つの変数間で情報がどの方向に伝達されているかを検出するためのMQL5コードを紹介します。

DoEasyライブラリでのその他のクラス(第66部): MQL5.comシグナルコレクションクラス
本稿では、シグナルを管理する関数を備えたMQL5.comシグナルサービスのシグナルコレクションクラスを作成します。さらに、DOMの売買取引高の合計を表示するように板情報スナップショットオブジェクトクラスを改善します。


離散ハートレー変換
この記事では、スペクトル分析と信号処理の方法の1つである離散ハートレー変換について説明します。信号のフィルタリング、スペクトルの分析などが可能になります。DHTの能力は離散フーリエ変換の能力に劣りません。ただし、DFTとは異なり、DHTは実数のみを使用するため、実際の実装がより便利であり、その適用結果はより視覚的です。


パターン検索への総当たり攻撃アプローチ(第II部): イマージョン
本稿では、引き続き総当たり攻撃アプローチについて説明します。改良されたアプリケーションの新バージョンを使用して、パターンをより良く説明を試みます。また、さまざまな時間間隔と時間枠を使用して、安定性の違いの特定も試みます。


PythonとMQL5によるポートフォリオ最適化
この記事では、MetaTrader 5を使ったPythonとMQL5による高度なポートフォリオ最適化技術を紹介します。データ分析、資産配分、売買シグナル生成のためのアルゴリズム開発方法を示し、現代の金融管理やリスク軽減におけるデータ主導の意思決定の重要性を強調します。

MetaTraderプログラムを簡単かつ迅速に開発するためのライブラリ(第27部): 未決取引リクエスト - 特定の条件下でポジションを開く
ユーザが保留中リクエストを使用して取引できるようにする機能の開発を継続します。本稿では、特定の条件下で指値注文を出す機能を実装します。

MetaTrader 5の継続的な先物取引
先物取引の短期的なスパンは、テクニカル分析を複雑にします。短いチャートをテクニカル分析するのは難しいです。例えば、UX-9.13 Ukrainian Stockインデックス先物のディチャートにおけるバーの数は、100以上になります。したがって、トレーダーは総合的な長期の先物取引を作成します。この記事は、MetaTrader 5ターミナルにて、異なる日付の先物取引を組み合わせる方法を紹介します。

ニューラルネットワークが簡単に(第21部):変分オートエンコーダ(Variational autoencoder、VAE)
前回の記事で、オートエンコーダアルゴリズムについて学びました。他のアルゴリズム同様、このアルゴリズムには長所と短所があります。元の実装では、オートエンコーダは、訓練標本からオブジェクトを可能な限り分離するために使用されます。今回はその短所への対処法についてお話します。

価格 Correlationの統計データを基にしたシグナルのフィルタリング
過去の価格変動と将来のトレンドの間に関連はあるのでしょうか?前日の値動き特性が本日繰り返されるのはなぜでしょうか?価格変動予想に統計は有用でしょうか?答えはあり、それはポジティブなものです。もしお疑いならこの記事はそんな方向けです。MQL5のシステムでトレーディングシステム向けの作業フィルター作成方法をお話します。それは価格変動の興味深いパターンを表します。

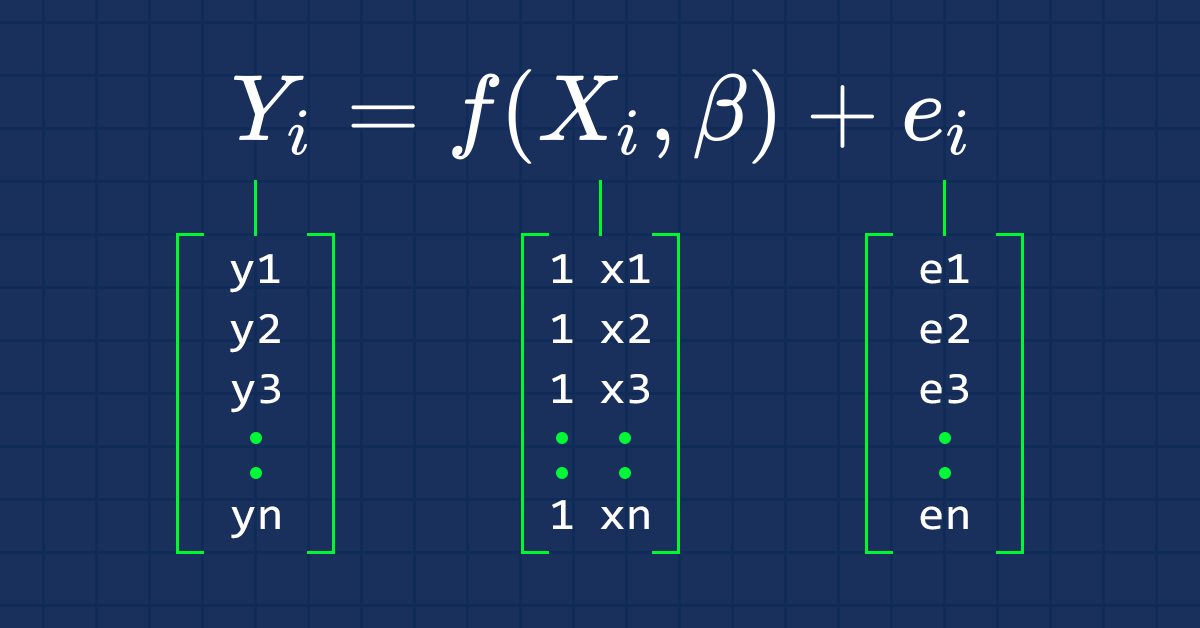
データサイエンスと機械学習(第03回):行列回帰
今回のモデルは行列によって作成されています。これにより柔軟性が得られ、コンピュータの計算限界内に留まる限り、5つの独立変数だけでなく多くの変数を処理できる強力なモデルを作成できます。この記事を面白く読めることは間違いありません。


データサイエンスとML(第37回):ローソク足パターンとAIを活用して市場をリードする
ローソク足パターンは、トレーダーが市場の心理を理解し、金融市場におけるトレンドを特定するのに役立ちます。これにより、より情報に基づいた取引判断が可能となり、より良い成果につながる可能性があります。本記事では、AIモデルとローソク足パターンを組み合わせて最適な取引パフォーマンスを実現する方法を探っていきます。

固有ベクトルと固有値:MetaTrader 5での探索的データ分析
この記事では、データ内の特異な関係性を明らかにするために、固有ベクトルと固有値を探索的データ分析にどのように応用できるかを探ります。

HTMLとCSVレポートに基づいて多通貨トレードヒストリーを可視化する方法
このテーマのイントロダクションをしてから、MetaTrader5は多通貨テストオプションを提供するようになりました。 この可能性は、多くの場合、トレーダーにとって有用です。 しかし、この機能は完璧ではありません。 この記事では、HTML および CSV トレードヒストリーレポートに基づいてチャート上にグラフィカル オブジェクトを描画するためのプログラムを紹介します。 多通貨トレードは、動的切り替えコマンドを使用して、複数のサブウィンドウだけでなく、1つのウィンドウで並行して分析することができます。

特定のディストリビューション法によるカスタムシンボルを用いた時系列モデリング
この記事では、カスタムシンボルを作成および操作するためのターミナルの機能の概要を示し、カスタムシンボル、トレンド、さまざまなチャートパターンを使用してトレードヒストリーをシミュレートするための手法を提供します。


DoEasyライブラリでのその他のクラス(第68部): チャットウィンドウオブジェクトクラスとチャートでの指標オブジェクトクラス
本稿では、チャートオブジェクトクラスの開発を続け、利用可能な指標のリストを含むチャートウィンドウオブジェクトのリストに追加します。

ペア取引における平均回帰による統計的裁定取引:数学で市場を攻略する
本記事では、ポートフォリオレベルの統計的アービトラージの基本的な概念を紹介します。数学の深い知識がない読者にも理解しやすく説明し、実際の運用を始めるためのコンセプトフレームワークを提案することを目的としています。記事には、動作するエキスパートアドバイザー(EA)と、1年間のバックテストに関する注記、再現用の設定ファイル(.iniファイル)も含まれています。

取引のための組合せ論と確率論(第II部): ユニバーサルフラクタル
本稿では、フラクタルの研究を続け、すべての資料の要約に特に注意を払います。これを行うために、これまでの開発をすべて、取引での実用化に便利で理解しやすいコンパクトな形にまとめてみます。


データサイエンスと機械学習(第25回):回帰型ニューラルネットワーク(RNN)を用いたFX時系列予測
回帰型ニューラルネットワーク(Recurrent Neural Network: RNN)は、過去の情報を活用して将来の出来事を予測することに優れています。その驚くべき予測能力は、さまざまな領域で応用され、大きな成功を収めています。この記事では、外為市場のトレンドを予測するためにRNNモデルを導入し、外為取引における予測精度を高める可能性を示します。


ニューラルネットワークが簡単に(第14部):データクラスタリング
前回の記事を公開してから1年以上が経過しました。アイデアを修正して新しいアプローチを開発するには、これはかなりの時間です。この新しい記事では、以前に使用された教師あり学習法から逸れようと思います。今回は、教師なし学習アルゴリズムについて説明します。特に、クラスタリングアルゴリズムの1つであるk-meansについて検討していきます。

リプレイシステムの開発 - 市場シミュレーション(第20回):FOREX (I)
この記事の最初の目的は、外国為替取引のすべての可能性をカバーすることではなく、少なくとも1つのマーケットリプレイを実行できるようにシステムを適応させることです。シミュレーションはまた別の機会にしますが、ティックがなくバーだけでも、少しの努力で外国為替市場で起こりうる取引をシミュレートすることができます。シミュレーターをどのように適応させるかを検討するまでは、この状態が続くでしょう。システム内部でFXのデータに手を加えずに作業しようとすると、さまざまなエラーが発生します。

Rebuyのアルゴリズム:効率を上げるための数学モデル
この記事では、取引システムの効率をより深く理解するためにRebuyアルゴリズムを使用し、数学と論理を使用して取引効率を向上させる一般的な原則に着手し、どのような取引システムでも制約なく使用するという観点から、最も非標準的な、効率を高める方法を適用します。

データサイエンスとML(第42回):PythonでARIMAを用いた外国為替時系列予測、知っておくべきことすべて
ARIMAは自己回帰和分移動平均(Auto Regressive Integrated Moving Average)の略称で、強力な従来の時系列予測モデルです。このモデルは、時系列データ内の急上昇や変動を検出する機能により、次の値を正確に予測できます。この記事では、ARIMAが何であるか、どのように機能するか、市場での次の価格を高い精度で予測する際に何ができるかなどについて説明します。

自己適応アルゴリズム(第IV部):その他の機能とテスト
引き続き、必要最小限の機能でアルゴリズムを実装して結果をテストします。収益性は非常に低いですが、連載では、完全に自動化された、根本的に異なる市場で取引される完全に異なる商品で収益性の高い取引モデルを示しています。

ニューラルネットワークが簡単に(第22部):回帰モデルの教師なし学習
モデルと教師なし学習アルゴリズムの研究を続けます。今回は、回帰モデルの学習に適用した場合のオートエンコーダの特徴について提案します。


データサイエンスと機械学習(第27回):MetaTrader 5取引ボットにおける畳み込みニューラルネットワーク(CNN)に価値はあるか?
畳み込みニューラルネットワーク(CNN)は、画像や映像のパターンを検出する能力に優れていることで有名で、さまざまな分野に応用されています。この記事では、金融市場の価値あるパターンを識別し、MetaTrader 5取引ボットのための効果的な取引シグナルを生成するCNNの可能性を探ります。このディープマシンラーニングの手法を、よりスマートな取引判断のためにどのように活用できるかを見てみましょう。

ニューラルネットワークが簡単に(第26部):強化学習
機械学習の手法の研究を続けます。今回からは、もう1つの大きなテーマである「強化学習」を始めます。この方法では、モデルは問題を解決するためのある種の戦略を設定することができます。この強化学習の特性は、取引戦略を構築する上で新たな地平を切り開くものと期待されます。

DoEasyライブラリでのその他のクラス(第69部): チャットオブジェクトコレクションクラス
本稿からチャートオブジェクトコレクションクラスの開発を開始します。このクラスでは、サブウィンドウと指標とともにチャートオブジェクトのコレクションリストを保存し、選択したチャートとそのサブウィンドウ、または複数のチャートのリストを一度に操作する機能を提供します。

MQL5 Market 一周年
MQL5 Marketがサービスを開始して、1年が経過しました。新しいサービスをMetaTrader5プラットフォームにおけるテクニカルインジケーターやトレーディングシステムの巨大ストアに変える困難な一年でした。

Expert Advisor動作中のバランス曲線勾配調整
トレードシステムのルールを見つけ、それをExpert Advisorにプログラムするのが仕事の半分です。Expert Advisorはトレーディング結果を集積するので、いくらかの処理を修正する必要があります。本項では、バランス曲線の勾配測定のフィードバックを作成することで、Expert Advisorのパフォーマンスを向上させる方法の一つについて述べます。

DoEasyライブラリの時系列(第47部): 複数銘柄・複数期間標準指標
この記事では、標準指標を操作する方法の開発を開始します。これにより、最終的には、ライブラリクラスに基づいて複数銘柄の複数期間の標準指標を作成できるようになります。さらに、「スキップされたバー」イベントを時系列クラスに追加し、ライブラリ準備関数をCEngineクラスに移動することで、メインプログラムコードからの過度の負荷を排除します。

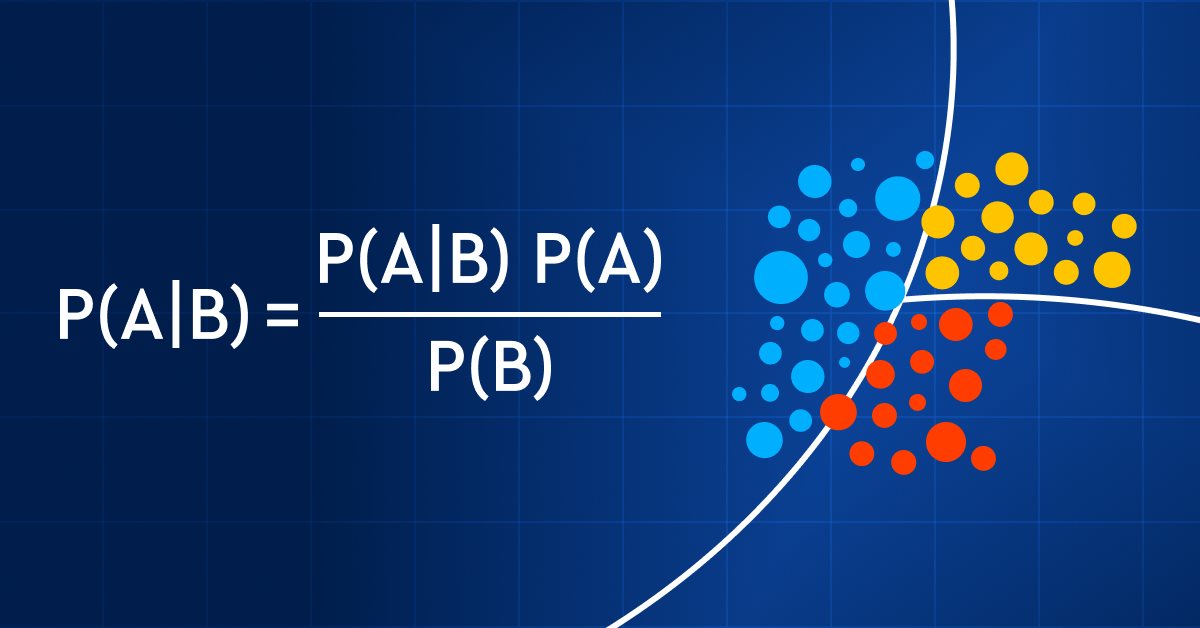
データサイエンスと機械学習(第11回):単純ベイズ、取引における確率論
確率を利用した取引は綱渡りのようなもので、正確さとバランス、そしてリスクに対する鋭い理解が必要です。取引の世界では、確率がすべてです。確率は、成功と失敗、利益と損失の違いになります。確率の力を活用することで、トレーダーは十分な情報に基づいた意思決定をおこない、リスクを効果的に管理し、経済的目標を達成することができます。つまり、経験豊富な投資家であれ、初心者のトレーダーであれ、確率を理解することは、取引の可能性を引き出す鍵になるのです。この記事では、確率を利用したエキサイティングな取引の世界を探求し、取引ゲームを次のレベルに引き上げる方法を紹介します。


機械学習や取引におけるメタモデル:取引注文のオリジナルタイミング
機械学習におけるメタモデル:人間がほとんど介在しない取引システムの自動作成 - いつ、どのように取引をおこなうかはモデルが自ら決定します。


デイトレードLarry Connors RSI2平均回帰戦略
Larry Connorsは著名なトレーダー兼著者であり、特に2期間RSI (RSI2)などのクオンツトレーディングや戦略で知られています。RSI2は短期的な買われすぎ・売られすぎの市場状況を識別するのに役立ちます。本記事では、まず私たちの研究の動機を説明し、その後Connorsの代表的な3つの戦略をMQL5で再現し、S&P 500指数CFDのデイトレードに適用していきます。