MQL5における統計とデータの分析に関する記事

数学的なモデルと確率の法則は多くのトレーダーにとって興味深いでしょう。数学はテクニカル指標の基本であり、トレーディングの結果を分析しストラテジーを開発するためには統計が必要です。
あいまいなロジック、デジタルフィルタ、マーケットプロファイル、コホーネンマップ、ニューラルガス、その他のトレーディングに使用できる多くのツールについてご覧ください。
新しい記事を追加

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索

プライスアクション分析ツールキットの開発(第11回):Heikin Ashi Signal EA
MQL5は、ユーザーの好みに合わせてカスタマイズ可能な自動売買システムを開発するための無限の可能性を提供します。複雑な数値計算も実行できることをご存知でしょうか。この記事では、自動売買戦略として日本の平均足手法を紹介します。

MQL5での価格バーの並べ替え
この記事では、価格バーを並べ替えるアルゴリズムを紹介し、EAの潜在的な購入者を欺くためにストラテジーのパフォーマンスが捏造された事例を認識するために並べ替えテストをどのように使用できるかを詳述します。

DoEasyライブラリの時系列(第57部): 指標バッファデータオブジェクト
本稿では、1つの指標に対して1つのバッファのすべてのデータを含むオブジェクトを開発します。このようなオブジェクトは、指標バッファのシリアルデータを格納するために必要になります。その助けを借りて、任意の指標のバッファデータ、および他の同様のデータを相互に並べ替えて比較できるようになります。



DoEasyライブラリの時系列(第49部): 複数銘柄・複数期間の複数バッファ標準指標
本稿では、ライブラリクラスを改善して、データを表示するために複数の指標バッファを必要とする複数銘柄・複数期間標準指標を開発する機能を実装します。

プライスアクション分析ツールキットの開発(第30回):コモディティチャンネル指数(CCI)、Zero Line EA
プライスアクション分析の自動化は、今後の方向性を示す重要なステップです。本記事では、デュアルCCIインジケーター、ゼロラインクロスオーバー戦略、EMA、そしてプライスアクションを組み合わせ、ATRを用いて売買シグナルを生成し、ストップロス(SL)およびテイクプロフィット(TP)を設定するツールを開発します。CCI Zero Line EAの開発手法について学ぶために、ぜひお読みください。


データサイエンスとML(第36回):偏った金融市場への対処
金融市場は完全に均衡しているわけではありません。強気の市場もあれば、弱気の市場もあり、どちらの方向にも不確かなレンジ相場を示す市場もあります。このようなバランスの取れていない情報を用いて機械学習モデルを訓練すると、市場が頻繁に変化するため、誤った予測を導く原因になります。この記事では、この問題に対処するためのいくつかの方法について議論していきます。

ニューラルネットワークが簡単に(第19部):MQL5を使用したアソシエーションルール
アソシエーションルールの検討を続けます。前回の記事では、このタイプの問題の理論的側面について説明しました。この記事では、MQL5を使用したFPGrowthメソッドの実装を紹介します。また、実装したソリューションを実際のデータを使用してテストします。

ボラティリティを予測するための計量経済学ツール:GARCHモデル
この記事では、条件付き異分散性(GARCH)という非線形モデルの特性について説明します。また、このモデルを基に、一歩先のボラティリティを予測するためのiGARCHインジケーターを構築しました。モデルのパラメータ推定には、ALGLIB数値解析ライブラリを使用しています。

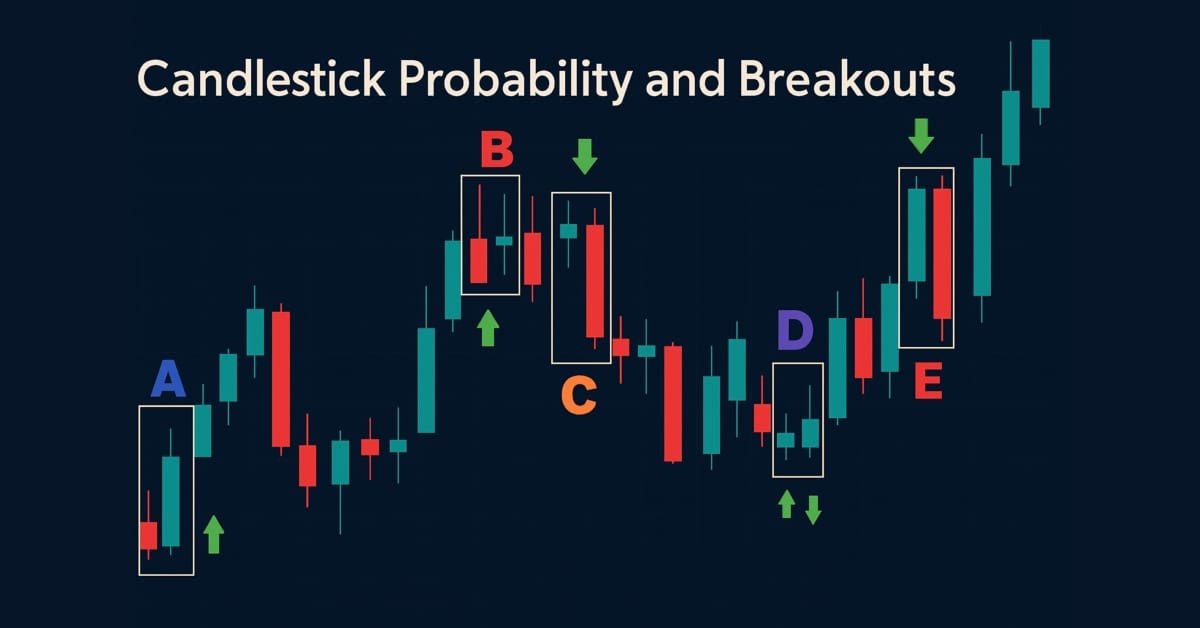
プライスアクション分析ツールキットの開発(第43回):ローソク足の確率とブレイクアウト
MQL5ネイティブで開発されたCandlestick Probability EAは、ローソク足データをリアルタイムかつ銘柄別の確率情報へと変換する、軽量で実用的な分析ツールです。本EAは、バー確定時にピンバー、包み足、および十字線といったパターンを分類し、ATRを考慮したフィルタリングや、任意でブレイクアウト確認をおこないます。さらに、各パターンについて、純粋なフォロー率および出来高加重フォロー率を算出することで、特定の銘柄や時間足における典型的な結果を把握することが可能です。チャート上のマーカー、コンパクトなダッシュボード、インタラクティブな切り替え機能により、検証作業や分析対象への集中を容易にします。また、詳細なCSVログをエクスポートできるため、オフラインでの検証や追加分析にも対応しています。本EAを活用することで、確率プロフィールの構築、戦略の最適化をおこない、ローソク足パターン認識を定量的な優位性へと変換できます。

MQL5でJanus factorを実装する
ゲイリー・アンダーソンは、「Janus factor」と名付けた理論に基づく市場分析法を開発しました。この理論は、トレンドを明らかにし、市場リスクを評価するために使用できる一連の指標を記述するものです。今回は、これらのツールをMQL5で実装してみます。


母集団最適化アルゴリズム:Spiral Dynamics Optimization (SDO)アルゴリズム
本稿では、軟体動物の殻など自然界における螺旋軌道の構築パターンに基づく最適化アルゴリズム、Spiral Dynamics Optimization(SDO、螺旋ダイナミクス最適化)アルゴリズムを紹介します。著者らが提案したアルゴリズムを徹底的に修正し、改変しました。この記事では、こうした変更の必要性について考えてみたいと思います。

知っておくべきMQL5ウィザードのテクニック(第30回):機械学習におけるバッチ正規化のスポットライト
バッチ正規化とは、ニューラルネットワークのような機械学習アルゴリズムに投入するデータの前処理です。これは、アルゴリズムが使用する活性化の種類を常に意識しながらおこなわれます。そこで、エキスパートアドバイザー(EA)を使って、そのメリットを享受するためのさまざまなアプローチを探ります。


プライスアクション分析ツールキットの開発(第39回):MQL5でBOSとChoCHの検出を自動化する
本記事では、フラクタルピボットを実用的な市場構造シグナルへ変換する、コンパクトなMQL5システム「Fractal Reaction System」を紹介します。リペイントを回避するために確定バーのロジックを用い、EAはChoCH (Change-of-Character)警告を検出し、BOS (Break-of-Structure)を確定させ、永続的なチャートオブジェクトを描画し、すべての確定イベントをログ出力してアラート(デスクトップ、モバイル、サウンド)します。アルゴリズム設計、実装上の注意点、テスト結果、そしてEAコード全文を順に解説し、読者ご自身でコンパイル、テスト、展開できるようにします。


母集団最適化アルゴリズム:スマート頭足類(SC、Smart Cephalopod)を使用した変化する形状、確率分布の変化とテスト
この記事では、確率分布の形状を変えることが最適化アルゴリズムの性能に与える影響について検証します。最適化問題の文脈における様々な確率分布の効率を評価するために、スマート頭足類(SC、Smart Cephalopod)テストアルゴリズムを用いた実験をおこないます。

取引所価格のバイナリコードの分析(第2回):BIP39への変換とGPTモデルの記述
価格の動きを解読し続けます。では、バイナリ価格コードをBIP39に変換して得られる「市場辞典」の言語分析はどうでしょうか。本記事では、データ分析における革新的なアプローチを掘り下げ、現代の自然言語処理技術が市場言語にどのように応用できるかを考察します。


母集団最適化アルゴリズム:SSG(Saplings Sowing and Growing up、苗木の播種と育成)
SSG(Saplings Sowing and Growing up、苗木の播種と育成)アルゴリズムは、様々な条件下で優れた生存能力を発揮する、地球上で最も回復力のある生物の1つからインスピレーションを得ています。

価格変動モデルとその主な規定(第2回)。価格場の確率的発展方程式と観測されたランダムウォークの発生
この記事では、確率的な価格場の発展方程式と、今後の価格高騰の基準について考察しています。また、チャート上での価格値の本質と、そのランダムウォークが発生するメカニズムも明らかにします。


リプレイシステムの開発(第58回):サービスへの復帰
リプレイ/シミュレーターサービスの開発と改良を一時中断していましたが、再開することにしました。ターミナルグローバルのようなリソースの使用をやめたため、いくつかの部分を完全に再構築しなければなりません。ご心配なく。このプロセスを詳細に説明することで、誰もが私たちのサービスの進展についていけるようにします。



リスク管理への定量的なアプローチ:PythonとMetaTrader 5を使用してVaRモデルを適用し、多通貨ポートフォリオを最適化する
この記事では、複数通貨ポートフォリオの最適化におけるバリュー・アット・リスク(VaR: Value at Risk)モデルの可能性について探ります。PythonのパワーとMetaTrader 5の機能を活用し、効率的な資本配分とポジション管理のためにVaR分析をどのように実装するかを紹介します。理論的な基礎から実践的な実装まで、アルゴリズム取引における最も堅牢なリスク計算手法の一つであるVaRの応用に関するあらゆる側面を取り上げています。


雲モデル最適化(ACMO):理論
この記事は、最適化問題を解決するために雲の挙動をシミュレートするメタヒューリスティックな雲モデル最適化(ACMO: Atmosphere Clouds Model Optimization)アルゴリズムについて解説します。このアルゴリズムは、雲の生成、移動、拡散といった自然現象の原理を用いて、解空間内の「気象条件」に適応します。この記事では、ACMOの気象的なシミュレーションが、複雑な可能性空間の中でどのようにして最適解を導き出すかを明らかにし、「空」の準備、雲の生成、雲の移動、そして雨の集約といった各ステップを詳しく説明します。


知っておくべきMQL5ウィザードのテクニック(第10回):型破りなRBM
制限ボルツマンマシン(Restrictive Boltzmann Machine、RBM)は、基本的なレベルでは、次元削減による教師なし分類に長けた2層のニューラルネットワークです。その基本原理を採用し、常識にとらわれない方法で設計し直して訓練すれば有用なシグナルフィルタが得られるかどうかを検証します。

リプレイシステムの開発 - 市場シミュレーション(第8回):指標のロック
この記事では、MQL5言語を使用しながら指標をロックする方法を見ていきます。非常に興味深く素晴らしい方法でそれをおこないます。

母集団最適化アルゴリズム:2進数遺伝的アルゴリズム(BGA)(第2回)
この記事では、自然界の生物の遺伝物質で起こる自然なプロセスをモデル化した2進数遺伝的アルゴリズム(binary genetic algorithm:BGA)を見ていきます。

ニューラルネットワークが簡単に(第41回):階層モデル
この記事では、複雑な機械学習問題を解決するための効果的なアプローチを提供する階層的訓練モデルについて説明します。階層モデルはいくつかのレベルで構成され、それぞれがタスクの異なる側面を担当します。

母集団最適化アルゴリズム:荷電系探索(Charged System Search、CSS)アルゴリズム
この記事では、無生物の自然にヒントを得た別の最適化アルゴリズムである荷電系探索(CSS)アルゴリズムについて検討します。この記事の目的は、物理学と力学の原理に基づいた新しい最適化アルゴリズムを提示することです。

MQL5取引ツールキット(第8回):コードベースにHistory Manager EX5ライブラリを実装して使用する方法
MetaTrader 5口座の取引履歴を処理するために、MQL5ソースコード内で「History Manager EX5」ライブラリを簡単にインポートして活用する方法を、本連載の最終回となるこの記事で解説します。MQL5ではシンプルな1行の関数呼び出しで、取引データの管理や分析を効率的におこなうことが可能です。さらに、取引履歴の分析スクリプトを複数作成する方法や、実用的なユースケースとして、価格ベースのエキスパートアドバイザー(EA)の開発方法についても学んでいきます。このEAは、価格データとHistory Manager EX5ライブラリを活用し、過去のクローズ済み取引に基づいて取引判断をおこない、取引量の調整やリカバリーストラテジーの実装をおこないます。


DoEasyライブラリでの価格(第61部): 銘柄ティックシリーズのコレクション
プログラムでは作業に異なる銘柄を使用する可能性があるため、それぞれに個別のリストを作成する必要があります。本稿では、そのようなリストを組み合わせてティックデータコレクションにします。実際、これは、CObjectクラスのインスタンスへのポインタの動的配列のクラスおよび標準ライブラリの子孫に基づく通常のリストになります。


母集団最適化アルゴリズム:2進数遺伝的アルゴリズム(BGA)(第1回)
この記事では、2進数遺伝的アルゴリズムやその他の集団アルゴリズムで使用されるさまざまな手法を探ります。選択、交叉、突然変異といったアルゴリズムの主な構成要素と、それらが最適化に与える影響について見ていきます。さらに、データの表示手法と、それが最適化結果に与える影響についても研究します。

母集団最適化アルゴリズム:群鳥アルゴリズム(BSA)
本稿では、自然界における鳥の群れの集団的な相互作用に着想を得た、鳥の群れに基づくアルゴリズム(BSA)を探求します。飛行、警戒、採餌行動の切り替えなど、BSAの個体にはさまざまな探索戦略があるため、このアルゴリズムは多面的なものとなっています。鳥の群れ、コミュニケーション、適応性、先導と追随の原理を利用し、効率的に最適解を見つけます。

リプレイシステムの開発 - 市場シミュレーション(第10回):リプレイで実データのみを使用する
ここでは、リプレイシステムで、調整されているかどうかを気にすることなく、より信頼性の高いデータ(取引されたティック)を使用する方法を見ていきます。


MQL5の圏論(第18回):ナチュラリティスクエア(自然性の四角形)
この記事では、圏論の重要な柱である自然変換を紹介します。一見複雑に見える定義に注目し、次に本連載の「糧」であるボラティリティ予測について例と応用を掘り下げていきます。

時系列マイニングのためのデータラベル(第1回):EA操作チャートでトレンドマーカー付きデータセットを作成する
この連載では、ほとんどの人工知能モデルに適合するデータを作成できる、いくつかの時系列のラベル付け方法を紹介します。ニーズに応じて的を絞ったデータのラベル付けをおこなうことで、訓練済みの人工知能モデルをより期待通りの設計に近づけ、モデルの精度を向上させ、さらにはモデルの質的飛躍を助けることができます。

MetaTrader 5のPythonでMQL5のような取引クラスを構築する
MetaTrader 5のPythonパッケージは、Python言語でMetaTrader 5プラットフォーム用の取引アプリケーションを構築する簡単な方法を提供しますが、強力で有用なツールである一方で、アルゴリズム取引ソリューションを作成する際にはMQL5プログラミング言語ほど容易ではありません。本記事では、MQL5で提供されているものに類似した取引クラスを構築し、類似した構文を作成することで、MQL5と同様にPythonで自動売買ロボットをより簡単に作成できるようにします。


選択的状態空間モデルを採用したMambaベースのニューラルネットワーク自動売買ロボットの開発
本記事では、金融時系列予測のための革新的なMamba/SSMニューラルネットワークアーキテクチャについて解説します。Transformerに代わる現代的なアーキテクチャとして、二次計算量O(N²)ではなく線形計算量O(N)を実現するMamba/SSMを取り上げます。選択的状態空間モデル(SSM, Selective State Space Model)、ハードウェアを考慮した最適化、パッチング技術、さらに高度なAdamWによる学習手法について詳しく説明します。実用的なテストでは、精度が62%から71%に向上する一方、学習時間は45分から8分に短縮されました。また、自動学習機能と適応型リスク管理機能を備えた、MetaTrader 5用の完成済み取引EAも紹介します。

リプレイシステムの開発—市場シミュレーション(第7回):最初の改善(II)
前回の記事では、可能な限り最高の安定性を確保するために、レプリケーションシステムにいくつかの修正を加え、テストを追加しました。また、このシステムのコンフィギュレーションファイルの作成と使用も開始しました。


プライスアクション分析ツールキットの開発(第6回):Mean Reversion Signal Reaper
いくつかの概念は一見するとシンプルに思えるかもしれませんが、実際にそれを形にするのは想像以上に難しいことがあります。この記事では、平均回帰(Mean Reversion)戦略を用いて市場を巧みに分析するエキスパートアドバイザー(EA)の自動化に取り組んだ、革新的なアプローチをご紹介します。この魅力的な自動化プロセスの奥深さを、一緒に紐解いていきましょう。

知っておくべきMQL5ウィザードのテクニック(第19回):ベイズ推定
ベイズ推定とは、新しい情報が入手可能になったときに確率仮説を更新するためにベイズの定理を採用することです。これは直感的に時系列分析への適応につながるので、シグナルだけでなく、資金管理やトレーリングストップのためのカスタムクラスを構築する際に、これをどのように利用できるか見てみましょう。