MQL5における統計とデータの分析に関する記事

数学的なモデルと確率の法則は多くのトレーダーにとって興味深いでしょう。数学はテクニカル指標の基本であり、トレーディングの結果を分析しストラテジーを開発するためには統計が必要です。
あいまいなロジック、デジタルフィルタ、マーケットプロファイル、コホーネンマップ、ニューラルガス、その他のトレーディングに使用できる多くのツールについてご覧ください。
新しい記事を追加

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索


価格変動モデルとその主な規定(第3回):証券取引所の投機の最適なパラメータを計算する
確率論に基づき著者が開発した工学的アプローチの枠組みの中で、利益を生むポジションを建てるための条件を見つけ、最適な(利益を最大化する)利食いと損切りの値を計算します。


市場シミュレーション(第10回):ソケット(V)
これからExcelとMetaTrader 5の接続の実装を始めますが、その前にいくつか押さえておくべき重要なポイントがあります。これを理解しておくことで、なぜ動くのか、なぜ動かないのかで悩む必要がなくなります。そして、PythonとExcelを組み合わせることに尻込みする前に、xlwingsを使ってExcelからMetaTrader 5をある程度操作できる方法を見てみましょう。ここで紹介する内容は主に教育目的ですが、もちろん、ここで取り上げることだけに制限されるわけではありません。


DoEasyライブラリでの価格(第60部): 銘柄ティックデータのシリーズリスト
本稿では、単一銘柄のティックデータを格納するためのリストを作成し、EAでの必要なデータの作成と取得を確認します。さらに、使用される銘柄ごとの個別のティックデータリストでティックデータのコレクションを構成します。


ブレインストーム最適化アルゴリズム(第1部):クラスタリング
この記事では、「ブレインストーミング」と呼ばれる現象にヒントを得た、BSO (Brain Storm Optimization)と呼ばれる革新的な最適化手法を見ていきます。また、BSO法が適用するマルチモーダル最適化問題を解くための新しいアプローチについても説明します。これにより、部分集団の数を事前に決定することなく、複数の最適解を見つけることができるのです。K-MeansとK-Means++のクラスタリング法も検討します。


データサイエンスとML(第30回):株式市場を予測するパワーカップル、畳み込みニューラルネットワーク(CNN)と再帰型ニューラルネットワーク(RNN)
本稿では、株式市場予測における畳み込みニューラルネットワーク(CNN)と再帰型ニューラルネットワーク(RNN)の動的統合を探求します。CNNのパターン抽出能力と、RNNの逐次データ処理能力を活用します。この強力な組み合わせが、取引アルゴリズムの精度と効率をどのように高めることができるかを見てみましょう。

リプレイシステムの開発—市場シミュレーション(第5回):プレビューの追加
現実的で利用しやすい方法で市場リプレイシステムを実装する方法を開発することができたので、プロジェクトを続けて、リプレイの動作を改善するためのデータを追加してみましょう。

MQL5の圏論(第3回)
圏論は数学の一分野であり、多様な広がりを見せていますが、MQL5コミュニティでは今のところ比較的知られていません。この連載では、その概念のいくつかを紹介して考察することで、トレーダーの戦略開発におけるこの注目すべき分野の利用を促進することを目的としたオープンなライブラリを確立することを目指しています。

ニューラルネットワークが簡単に(第40回):大量のデータでGo-Exploreを使用する
この記事では、長い訓練期間に対するGo-Exploreアルゴリズムの使用について説明します。訓練時間が長くなるにつれて、ランダムな行動選択戦略が有益なパスにつながらない可能性があるためです。

時系列分類問題における因果推論
この記事では、機械学習を用いた因果推論の理論と、Pythonによるカスタムアプローチの実装について見ていきます。因果推論と因果思考は哲学と心理学にルーツを持ち、現実を理解する上で重要な役割を果たしています。


ニュース取引が簡単に(第6回):取引の実施(III)
この記事では、IDに基づいて個々のニュースイベントをフィルターする関数を実装します。さらに、以前のSQLクエリを改善し、追加情報が提供されたり、クエリの実行時間が短縮されるようになります。さらに、これまでの記事で作成したコードを機能的なものにします。

プライスアクション分析ツールキットの開発(第11回):Heikin Ashi Signal EA
MQL5は、ユーザーの好みに合わせてカスタマイズ可能な自動売買システムを開発するための無限の可能性を提供します。複雑な数値計算も実行できることをご存知でしょうか。この記事では、自動売買戦略として日本の平均足手法を紹介します。


プライスアクション分析ツールキットの開発(第30回):コモディティチャンネル指数(CCI)、Zero Line EA
プライスアクション分析の自動化は、今後の方向性を示す重要なステップです。本記事では、デュアルCCIインジケーター、ゼロラインクロスオーバー戦略、EMA、そしてプライスアクションを組み合わせ、ATRを用いて売買シグナルを生成し、ストップロス(SL)およびテイクプロフィット(TP)を設定するツールを開発します。CCI Zero Line EAの開発手法について学ぶために、ぜひお読みください。


母集団最適化アルゴリズム:Stochastic Diffusion Search (SDS)
この記事では、ランダムウォークの原理に基づく非常に強力で効率的な最適化アルゴリズムである確SDS(Stochastic Diffusion Search、確率的拡散探索)について説明します。このアルゴリズムは、複雑な多次元空間で最適解を求めることができ、収束速度が速く、局所極値を避けることができるのが特徴です。


データサイエンスとML(第36回):偏った金融市場への対処
金融市場は完全に均衡しているわけではありません。強気の市場もあれば、弱気の市場もあり、どちらの方向にも不確かなレンジ相場を示す市場もあります。このようなバランスの取れていない情報を用いて機械学習モデルを訓練すると、市場が頻繁に変化するため、誤った予測を導く原因になります。この記事では、この問題に対処するためのいくつかの方法について議論していきます。


DoEasyライブラリの時系列(第49部): 複数銘柄・複数期間の複数バッファ標準指標
本稿では、ライブラリクラスを改善して、データを表示するために複数の指標バッファを必要とする複数銘柄・複数期間標準指標を開発する機能を実装します。


母集団最適化アルゴリズム:細菌採餌最適化-遺伝的アルゴリズム(BFO-GA)
本稿では、細菌採餌最適化(BFO)アルゴリズムのアイデアと遺伝的アルゴリズム(GA)で使用される技術を組み合わせ、ハイブリッドBFO-GAアルゴリズムとして最適化問題を解くための新しいアプローチを紹介します。最適解を大域的に探索するために細菌の群れを使い、局所最適解を改良するために遺伝的演算子を使用します。元のBFOとは異なり、細菌は突然変異を起こし、遺伝子を受け継ぐことができるようになっています。

DoEasyライブラリの時系列(第57部): 指標バッファデータオブジェクト
本稿では、1つの指標に対して1つのバッファのすべてのデータを含むオブジェクトを開発します。このようなオブジェクトは、指標バッファのシリアルデータを格納するために必要になります。その助けを借りて、任意の指標のバッファデータ、および他の同様のデータを相互に並べ替えて比較できるようになります。


MQL5における修正グリッドヘッジEA(第4部):シンプルなグリッド戦略の最適化(I)
この第4部では、以前に開発したシンプルヘッジとシンプルグリッドエキスパートアドバイザー(EA)を再考します。最適な戦略の使用を目指し、数学的分析と総当り攻撃アプローチを通じてシンプルグリッドEAを改良することに焦点を移します。戦略の数学的最適化について深く掘り下げ、後の回でコーディングに基づく最適化を探求するための舞台を整えます。

ボラティリティを予測するための計量経済学ツール:GARCHモデル
この記事では、条件付き異分散性(GARCH)という非線形モデルの特性について説明します。また、このモデルを基に、一歩先のボラティリティを予測するためのiGARCHインジケーターを構築しました。モデルのパラメータ推定には、ALGLIB数値解析ライブラリを使用しています。

MQL5での価格バーの並べ替え
この記事では、価格バーを並べ替えるアルゴリズムを紹介し、EAの潜在的な購入者を欺くためにストラテジーのパフォーマンスが捏造された事例を認識するために並べ替えテストをどのように使用できるかを詳述します。


初心者からエキスパートへ:MQL5を使用したアニメーションニュースヘッドライン(IV) - ローカルホストAIモデル市場インサイト
本日のディスカッションでは、オープンソースのAIモデルをセルフホスティングし、市場インサイトの生成に活用する方法について探ります。これは、News Headline EA(エキスパートアドバイザー)を拡張し、AIインサイトレーンを導入することで、多機能統合型アシストツールへと変貌させる取り組みの一環です。このアップグレードにより、EAはカレンダーイベント、金融ニュース速報、テクニカル指標に加え、AIによる市場見解を提供できるようになり、タイムリーで多角的、かつ知的なサポートを取引判断に提供します。本日は、実践的な統合戦略や、MQL5が外部リソースと連携して強力で知的な取引ターミナルを構築する方法についても議論します。

知っておくべきMQL5ウィザードのテクニック(第30回):機械学習におけるバッチ正規化のスポットライト
バッチ正規化とは、ニューラルネットワークのような機械学習アルゴリズムに投入するデータの前処理です。これは、アルゴリズムが使用する活性化の種類を常に意識しながらおこなわれます。そこで、エキスパートアドバイザー(EA)を使って、そのメリットを享受するためのさまざまなアプローチを探ります。

ニューラルネットワークが簡単に(第19部):MQL5を使用したアソシエーションルール
アソシエーションルールの検討を続けます。前回の記事では、このタイプの問題の理論的側面について説明しました。この記事では、MQL5を使用したFPGrowthメソッドの実装を紹介します。また、実装したソリューションを実際のデータを使用してテストします。

MQL5でJanus factorを実装する
ゲイリー・アンダーソンは、「Janus factor」と名付けた理論に基づく市場分析法を開発しました。この理論は、トレンドを明らかにし、市場リスクを評価するために使用できる一連の指標を記述するものです。今回は、これらのツールをMQL5で実装してみます。


母集団最適化アルゴリズム:Spiral Dynamics Optimization (SDO)アルゴリズム
本稿では、軟体動物の殻など自然界における螺旋軌道の構築パターンに基づく最適化アルゴリズム、Spiral Dynamics Optimization(SDO、螺旋ダイナミクス最適化)アルゴリズムを紹介します。著者らが提案したアルゴリズムを徹底的に修正し、改変しました。この記事では、こうした変更の必要性について考えてみたいと思います。


母集団最適化アルゴリズム:スマート頭足類(SC、Smart Cephalopod)を使用した変化する形状、確率分布の変化とテスト
この記事では、確率分布の形状を変えることが最適化アルゴリズムの性能に与える影響について検証します。最適化問題の文脈における様々な確率分布の効率を評価するために、スマート頭足類(SC、Smart Cephalopod)テストアルゴリズムを用いた実験をおこないます。

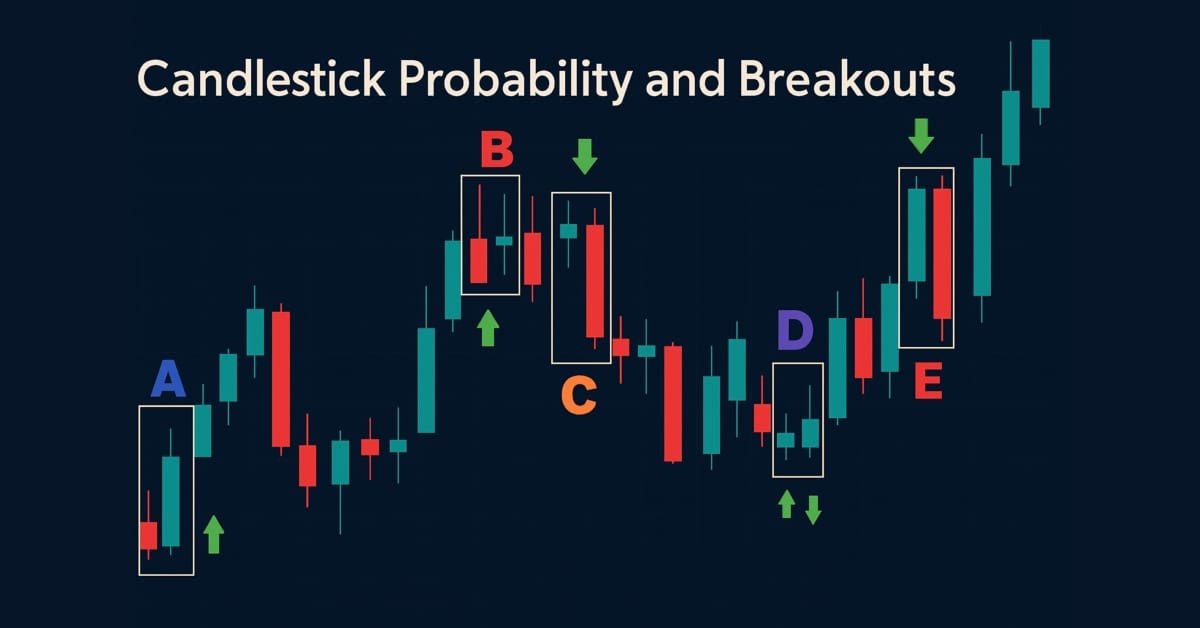
プライスアクション分析ツールキットの開発(第43回):ローソク足の確率とブレイクアウト
MQL5ネイティブで開発されたCandlestick Probability EAは、ローソク足データをリアルタイムかつ銘柄別の確率情報へと変換する、軽量で実用的な分析ツールです。本EAは、バー確定時にピンバー、包み足、および十字線といったパターンを分類し、ATRを考慮したフィルタリングや、任意でブレイクアウト確認をおこないます。さらに、各パターンについて、純粋なフォロー率および出来高加重フォロー率を算出することで、特定の銘柄や時間足における典型的な結果を把握することが可能です。チャート上のマーカー、コンパクトなダッシュボード、インタラクティブな切り替え機能により、検証作業や分析対象への集中を容易にします。また、詳細なCSVログをエクスポートできるため、オフラインでの検証や追加分析にも対応しています。本EAを活用することで、確率プロフィールの構築、戦略の最適化をおこない、ローソク足パターン認識を定量的な優位性へと変換できます。

取引所価格のバイナリコードの分析(第2回):BIP39への変換とGPTモデルの記述
価格の動きを解読し続けます。では、バイナリ価格コードをBIP39に変換して得られる「市場辞典」の言語分析はどうでしょうか。本記事では、データ分析における革新的なアプローチを掘り下げ、現代の自然言語処理技術が市場言語にどのように応用できるかを考察します。


雲モデル最適化(ACMO):理論
この記事は、最適化問題を解決するために雲の挙動をシミュレートするメタヒューリスティックな雲モデル最適化(ACMO: Atmosphere Clouds Model Optimization)アルゴリズムについて解説します。このアルゴリズムは、雲の生成、移動、拡散といった自然現象の原理を用いて、解空間内の「気象条件」に適応します。この記事では、ACMOの気象的なシミュレーションが、複雑な可能性空間の中でどのようにして最適解を導き出すかを明らかにし、「空」の準備、雲の生成、雲の移動、そして雨の集約といった各ステップを詳しく説明します。

DoEasyライブラリでの価格(第61部): 銘柄ティックシリーズのコレクション
プログラムでは作業に異なる銘柄を使用する可能性があるため、それぞれに個別のリストを作成する必要があります。本稿では、そのようなリストを組み合わせてティックデータコレクションにします。実際、これは、CObjectクラスのインスタンスへのポインタの動的配列のクラスおよび標準ライブラリの子孫に基づく通常のリストになります。

母集団最適化アルゴリズム:荷電系探索(Charged System Search、CSS)アルゴリズム
この記事では、無生物の自然にヒントを得た別の最適化アルゴリズムである荷電系探索(CSS)アルゴリズムについて検討します。この記事の目的は、物理学と力学の原理に基づいた新しい最適化アルゴリズムを提示することです。


リスク管理への定量的なアプローチ:PythonとMetaTrader 5を使用してVaRモデルを適用し、多通貨ポートフォリオを最適化する
この記事では、複数通貨ポートフォリオの最適化におけるバリュー・アット・リスク(VaR: Value at Risk)モデルの可能性について探ります。PythonのパワーとMetaTrader 5の機能を活用し、効率的な資本配分とポジション管理のためにVaR分析をどのように実装するかを紹介します。理論的な基礎から実践的な実装まで、アルゴリズム取引における最も堅牢なリスク計算手法の一つであるVaRの応用に関するあらゆる側面を取り上げています。


リプレイシステムの開発(第58回):サービスへの復帰
リプレイ/シミュレーターサービスの開発と改良を一時中断していましたが、再開することにしました。ターミナルグローバルのようなリソースの使用をやめたため、いくつかの部分を完全に再構築しなければなりません。ご心配なく。このプロセスを詳細に説明することで、誰もが私たちのサービスの進展についていけるようにします。

価格変動モデルとその主な規定(第2回)。価格場の確率的発展方程式と観測されたランダムウォークの発生
この記事では、確率的な価格場の発展方程式と、今後の価格高騰の基準について考察しています。また、チャート上での価格値の本質と、そのランダムウォークが発生するメカニズムも明らかにします。