Artículos sobre programación y uso de robots comerciales en el lenguaje MQL5

Los Asesores Expertos creados para la plataforma MetaTrader ejecutan una gran variedad de funciones ideadas por sus desarrolladores. Los robots comerciales son capaces de realizar el seguimiento de los instrumentos financieros 24 horas al día, copiar las operaciones, confeccionar y enviar los informes, analizar las noticias, e incluso facilitar al operador una interfaz gráfica personalizada desarrollada por encargo.
Los artículos contienen las técnicas de programación, ideas matemáticas para el procesamiento de datos, consejos para la creación y el encargo de robots comerciales.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

Creación de una interfaz gráfica de usuario interactiva en MQL5 (Parte 2): Añadir controles y capacidad de respuesta
Mejorar el panel GUI de MQL5 con funciones dinámicas puede mejorar significativamente la experiencia comercial de los usuarios. Al incorporar elementos interactivos, efectos de desplazamiento y actualizaciones de datos en tiempo real, el panel se convierte en una herramienta poderosa para los traders modernos.


Redes neuronales: así de sencillo (Parte 44): Estudiamos las habilidades de forma dinámica
En el artículo anterior, nos familiarizamos con el método DIAYN, que ofrece un algoritmo para el aprendizaje de diversas habilidades. El uso de las habilidades aprendidas puede aprovecharse en diversas tareas, pero estas habilidades pueden resultar bastante impredecibles, lo cual puede dificultar su uso. En este artículo, analizaremos un algoritmo para el aprendizaje de habilidades predecibles.


Desarrollamos un asesor experto multidivisa (Parte 12): Gestor de riesgos como en las empresas de prop-trading
Ya disponemos de un cierto mecanismo de control de la reducción en el asesor experto que estamos desarrollando. Pero este es de naturaleza probabilística, ya que se basa en resultados de pruebas sobre los datos históricos de los precios. Por lo tanto, las reducciones, aunque con una probabilidad pequeña, pueden superar a veces los valores máximos previstos. Vamos a intentar añadir un mecanismo que garantice el nivel de reducción especificado.

Redes neuronales en el trading: Modelos del espacio de estados
Una gran cantidad de los modelos que hemos revisado hasta ahora se basan en la arquitectura del Transformer. No obstante, pueden resultar ineficientes al trabajar con secuencias largas. En este artículo le propongo familiarizarse con una rama alternativa de pronóstico de series temporales basada en modelos del espacio de estados.

Automatización de estrategias de trading en MQL5 (Parte 17): Dominar la estrategia de scalping Grid-Mart con un panel de control dinámico
En este artículo, exploramos la estrategia de scalping Grid-Mart, automatizándola en MQL5 con un panel de control dinámico para obtener información comercial en tiempo real. Detallamos su lógica martingala basada en cuadrículas y sus características de gestión de riesgos. También guiamos en las pruebas retrospectivas y la implementación para obtener un rendimiento sólido.

Trabajando con los precios en la biblioteca DoEasy (Parte 59): Objeto para almacenar los datos de un tick
A partir de este artículo, procedemos a la creación de la funcionalidad de la biblioteca para trabajar con los datos de precios. Hoy, crearemos una clase del objeto que va a almacenar todos los datos de los precios que llegan con un tick.


Validación cruzada y fundamentos de la inferencia causal en modelos CatBoost, exportación a formato ONNX
En este artículo veremos un método de autor para crear bots utilizando el aprendizaje automático.

Desarrollo de un factor de calidad para los EAs
En este artículo, te explicaremos cómo desarrollar un factor de calidad que tu Asesor Experto (EA) pueda mostrar en el simulador de estrategias. Te presentaremos dos formas de cálculo muy conocidas (Van Tharp y Sunny Harris).


Redes neuronales: así de sencillo (Parte 50): Soft Actor-Critic (optimización de modelos)
En el artículo anterior, implementamos el algoritmo Soft Actor-Critic (SAC), pero no pudimos entrenar un modelo rentable. En esta ocasión, optimizaremos el modelo creado previamente para obtener los resultados deseados en su rendimiento.

Redes neuronales: así de sencillo (Parte 36): Modelos relacionales de aprendizaje por refuerzo (Relational Reinforcement Learning)
En los modelos de aprendizaje por refuerzo analizados anteriormente, usamos varias opciones de redes convolucionales que pueden identificar varios objetos en los datos originales. La principal ventaja de las redes convolucionales es su capacidad de identificar objetos independientemente de la ubicación de estos. Al mismo tiempo, las redes convolucionales no siempre son capaces de hacer frente a diversas deformaciones de los objetos y al ruido. Pero estos problemas pueden resolverse usando el modelo relacional.

Experimentos con redes neuronales (Parte 4): Patrones
Las redes neuronales lo son todo. Vamos a comprobar en la práctica si esto es así. MetaTrader 5 como herramienta autosuficiente para el uso de redes neuronales en el trading. Una explicación sencilla.

Redes neuronales: así de sencillo (Parte 25): Practicando el Transfer Learning
En los últimos dos artículos, hemos creado una herramienta que nos permite crear y editar modelos de redes neuronales. Ahora es el momento de evaluar el uso potencial de la tecnología de Transfer Learning en ejemplos prácticos.

Ciclos y trading
Este artículo trata sobre el uso de ciclos en el trading. Consideraremos construir una estrategia comercial basada en modelos cíclicos.

Trabajando con las series temporales en la biblioteca DoEasy (Parte 56): Objeto del indicador personalizado, obtención de datos de parte de los objetos de indicador en la colección
En el presente artículo, vamos a considerar la creación de un objeto del indicador personalizado para usarlo en los asesores expertos. Mejoraremos un poco las clases de la biblioteca y escribiremos los métodos para obtener los datos de parte de los objetos de indicador en los expertos.


Desarrollo de un sistema de repetición (Parte 31): Proyecto Expert Advisor — Clase C_Mouse (V)
Desarrollar una manera de poner un cronómetro, de modo que durante una repetición/simulación, éste pueda decirnos cuánto tiempo falta, puede parecer a primera vista una tarea simple y de rápida solución. Muchos simplemente intentarían adaptar y usar el mismo sistema que se utiliza cuando tenemos el servidor comercial a nuestro lado. Pero aquí reside un punto que muchos quizás no consideran al pensar en tal solución. Cuando estás haciendo una repetición, y esto para no hablar del hecho de la simulación, el reloj no funciona de la misma manera. Este tipo de cosa hace complejo construir tal sistema.

Redes neuronales: así de sencillo (Parte 52): Exploración con optimismo y corrección de la distribución
A medida que el modelo se entrena con el búfer de reproducción de experiencias, la política actual del Actor se aleja cada vez más de los ejemplos almacenados, lo cual reduce la eficacia del entrenamiento del modelo en general. En este artículo, analizaremos un algoritmo para mejorar la eficiencia del uso de las muestras en los algoritmos de aprendizaje por refuerzo.

Redes neuronales: así de sencillo (Parte 39): Go-Explore: un enfoque diferente sobre la exploración
Continuamos con el tema de la exploración del entorno en los modelos de aprendizaje por refuerzo. En este artículo, analizaremos otro algoritmo: Go-Explore, que permite explorar eficazmente el entorno en la etapa de entrenamiento del modelo.


Redes neuronales: así de sencillo (Parte 66): Problemática de la exploración en el entrenamiento offline
El entrenamiento offline del modelo se realiza sobre los datos de una muestra de entrenamiento previamente preparada. Esto nos ofrecerá una serie de ventajas, pero la información sobre el entorno estará muy comprimida con respecto al tamaño de la muestra de entrenamiento, lo que, a su vez, limitará el alcance del estudio. En este artículo, querríamos familiarizarnos con un método que permite llenar la muestra de entrenamiento con los datos más diversos posibles.


Redes neuronales: así de sencillo (Parte 54): Usamos un codificador aleatorio para una exploración eficiente (RE3)
Siempre que analizamos métodos de aprendizaje por refuerzo, nos enfrentamos al problema de explorar eficientemente el entorno. Con frecuencia, la resolución de este problema hace que el algoritmo se complique, llevándonos al entrenamiento de modelos adicionales. En este artículo veremos un enfoque alternativo para resolver el presente problema.

Redes neuronales: así de sencillo (Parte 89): Transformador de descomposición de la frecuencia de señal (FEDformer)
Todos los modelos de los que hemos hablado anteriormente analizan el estado del entorno como una secuencia temporal. Sin embargo, las propias series temporales también pueden representarse como características de frecuencia. En este artículo, presentaremos un algoritmo que utiliza las características de frecuencia de una secuencia temporal para predecir los estados futuros.

Trabajando con las series temporales en la biblioteca DoEasy (Parte 57): Objeto de datos del búfer de indicador
En este artículo, vamos a desarrollar el objeto que incluirá todos los datos de un búfer de un indicador. Estos objetos serán necesarios para almacenar los datos de serie de los búferes de indicadores, a través de los cuales será posible ordenar y comparar los datos de los búferes de cualquier indicador, así como otros datos parecidos.

Introducción a MQL5 (Parte 16): Creación de asesores expertos utilizando patrones técnicos de gráficos
Este artículo presenta a los usuarios principiantes la creación de un Asesor Experto MQL5 que identifica y opera con un patrón técnico clásico de gráficos: el patrón Cabeza y Hombros. Explica cómo detectar el patrón utilizando la acción del precio, dibujarlo en el gráfico, establecer los niveles de entrada, stop loss y take profit, y automatizar la ejecución de las operaciones basándose en el patrón.

Asesor Experto Grid-Hedge Modificado en MQL5 (Parte II): Creación de un EA de cuadrícula simple
En este artículo, exploramos la estrategia de cuadrícula (grid) clásica, detallando su automatización mediante un Asesor Experto (EA) en MQL5 y analizando los resultados iniciales del backtest. Destacamos la necesidad de que la estrategia tenga una gran capacidad de retención y esbozamos planes para optimizar parámetros clave como la distancia, el takeProfit y el tamaño de los lotes en futuras entregas. La serie pretende mejorar la eficacia de las estrategias de negociación y su adaptabilidad a las distintas condiciones del mercado.


Redes neuronales: así de sencillo (Parte 38): Exploración auto-supervisada por desacuerdo (Self-Supervised Exploration via Disagreement)
Uno de los principales retos del aprendizaje por refuerzo es la exploración del entorno. Con anterioridad, hemos aprendido un método de exploración basado en la curiosidad interior. Hoy queremos examinar otro algoritmo: la exploración mediante el desacuerdo.


Creación de un modelo de restricción de tendencia de velas (Parte 2): Fusionar indicadores nativos
Este artículo se centra en el aprovechamiento de los indicadores MetaTrader 5 incorporados para filtrar las señales fuera de tendencia. Avanzando desde el artículo anterior exploraremos cómo hacerlo utilizando código MQL5 para comunicar nuestra idea al programa final.

Integración de un modelo de IA en una estrategia de trading MQL5 ya existente
Este tema se centra en la incorporación de un modelo de IA entrenado (como un modelo basado en redes LSTM o un modelo predictivo basado en aprendizaje automático) en una estrategia de trading MQL5 existente.


Creación de un modelo de restricción de tendencia de velas (Parte 5): Sistema de notificaciones (Parte II)
Hoy discutiremos sobre la integración funcional de Telegram para las notificaciones de indicadores de MetaTrader 5 utilizando el poder de MQL5, en asociación con Python y la API Telegram Bot. Lo explicaremos todo con detalle para que nadie se pierda ningún punto. Al finalizar este proyecto, habrá adquirido conocimientos valiosos para aplicar en sus proyectos.

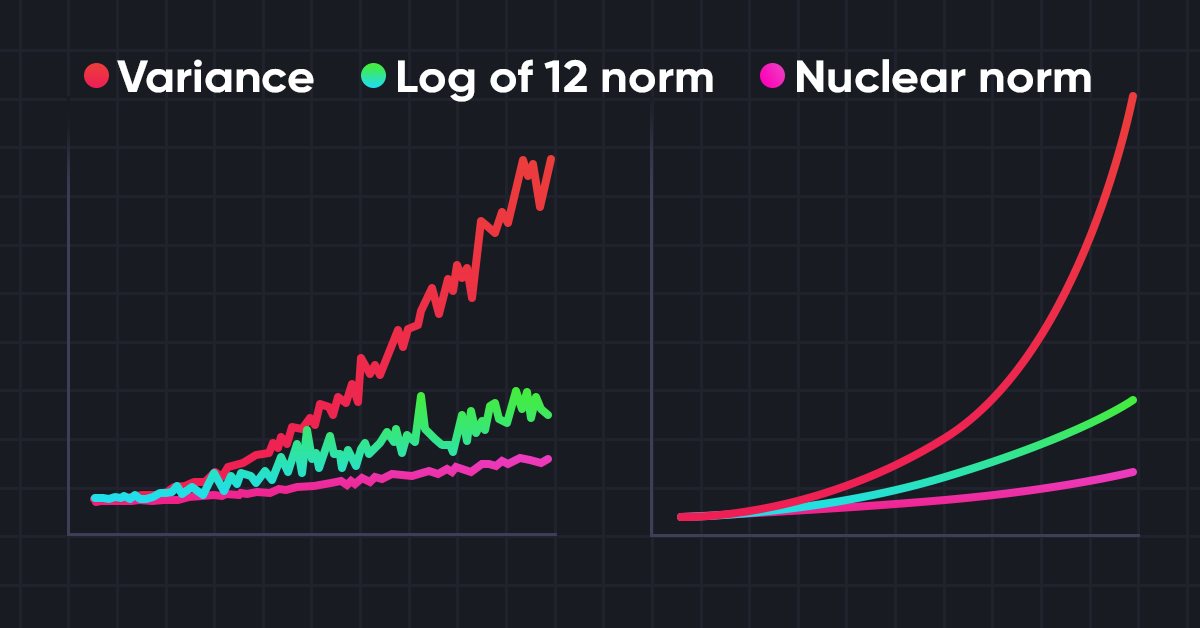
Redes neuronales: así de sencillo (Parte 56): Utilizamos la norma nuclear para incentivar la exploración
La exploración del entorno en tareas de aprendizaje por refuerzo es un problema relevante. Con anterioridad, ya hemos analizado algunos de estos enfoques. Hoy le propongo introducir otro método basado en la maximización de la norma nuclear, que permite a los agentes identificar estados del entorno con un alto grado de novedad y diversidad.

Desarrollamos un asesor experto multidivisa (Parte 11): Comenzamos a automatizar el proceso de optimización
Para obtener un buen EA, tenemos que seleccionar muchos conjuntos adecuados de parámetros de instancias de estrategias comerciales para él. Esto puede hacerse manualmente ejecutando la optimización en diferentes símbolos y seleccionando después los mejores resultados. Pero resulta mejor delegar el trabajo en un programa y dedicarse a actividades más productivas.


De novato a experto: Desmitificando los niveles ocultos de retroceso de Fibonacci
En este artículo, analizamos un enfoque basado en datos para descubrir y validar niveles de retroceso de Fibonacci no estándar que los mercados podrían respetar. Presentamos un flujo de trabajo completo diseñado específicamente para su implementación en MQL5, que comienza con la recopilación de datos y la detección de barras o swings, y se extiende hasta la agrupación en clústeres, las pruebas de hipótesis estadísticas, el backtesting y la integración en una herramienta de Fibonacci de MetaTrader 5. El objetivo es crear un proceso reproducible que transforme las observaciones anecdóticas en señales de trading estadísticamente defendibles.


Desarrollamos un Asesor Experto multidivisas (Parte 3): Revisión de la arquitectura
Ya hemos avanzado bastante en el desarrollo del asesor multidivisa con varias estrategias funcionando en paralelo. Basándonos en nuestra experiencia, revisaremos la arquitectura de nuestra solución y trataremos de mejorarla antes de avanzar demasiado.


Desarrollo de un sistema de repetición (Parte 30): Proyecto Expert Advisor — Clase C_Mouse (IV)
Aquí te mostraré una técnica que puede ayudarte mucho en varios momentos de tu vida como programador. En contra de lo que muchos dicen, lo limitado no es la plataforma, sino los conocimientos del individuo que lo dice. Lo que se explicará aquí es que con un poco de sentido común y creatividad, se puede hacer que la plataforma MetaTrader 5 sea mucho más interesante y versátil, sin tener que crear programas locos ni nada por el estilo puedes crear un código sencillo, pero seguro y fiable. Utiliza tu ingenio para domar el código con el fin de modificar algo que ya existe, sin eliminar ni añadir una sola línea al código original.

Redes neuronales: así de sencillo (Parte 53): Descomposición de la recompensa
Ya hemos hablado más de una vez de la importancia de seleccionar correctamente la función de recompensa que utilizamos para estimular el comportamiento deseado del Agente añadiendo recompensas o penalizaciones por acciones individuales. Pero la cuestión que sigue abierta es el descifrado de nuestras señales por parte del Agente. En este artículo hablaremos sobre la descomposición de la recompensa en lo que respecta a la transmisión de señales individuales al Agente entrenado.

Marcado de datos en el análisis de series temporales (Parte 2): Creando conjuntos de datos con marcadores de tendencias utilizando Python
En esta serie de artículos, presentaremos varias técnicas de marcado de series temporales que pueden producir datos que se ajusten a la mayoría de los modelos de inteligencia artificial (IA). El marcado dirigido de datos puede hacer que un modelo de IA entrenado resulte más relevante para las metas y objetivos del usuario, mejorando la precisión del modelo y ayudando a este a dar un salto de calidad.


Redes neuronales: así de sencillo (Parte 51): Actor-crítico conductual (BAC)
Los dos últimos artículos han considerado el algoritmo SAC (Soft Actor-Critic), que incorpora la regularización de la entropía en la función de la recompensa. Este enfoque equilibra la exploración del entorno y la explotación del modelo, pero solo es aplicable a modelos estocásticos. El presente material analizará un enfoque alternativo aplicable tanto a modelos estocásticos como deterministas.

Redes neuronales: así de sencillo (Parte 42): Procrastinación del modelo, causas y métodos de solución
La procrastinación del modelo en el contexto del aprendizaje por refuerzo puede deberse a varias razones, y para solucionar este problema deberemos tomar las medidas pertinentes. El artículo analiza algunas de las posibles causas de la procrastinación del modelo y los métodos para superarlas.

Redes neuronales: así de sencillo (Parte 61): El problema del optimismo en el aprendizaje por refuerzo offline
Durante el aprendizaje offline, optimizamos la política del Agente usando los datos de la muestra de entrenamiento. La estrategia resultante proporciona al Agente confianza en sus acciones. No obstante, dicho optimismo no siempre está justificado y puede acarrear mayores riesgos durante el funcionamiento del modelo. Hoy veremos un método para reducir estos riesgos.


Creación de un modelo de restricción de tendencia de velas (Parte 5): Sistema de notificaciones (Parte III)
Esta parte de la serie de artículos está dedicada a la integración de WhatsApp con MetaTrader 5 para las notificaciones. Hemos incluido un diagrama de flujo para simplificar la comprensión y analizaremos la importancia de las medidas de seguridad en la integración. El objetivo principal de los indicadores es simplificar el análisis mediante la automatización, y deben incluir métodos de notificación para alertar a los usuarios cuando se cumplan determinadas condiciones. Descubra más en este artículo.

Automatización de estrategias de trading en MQL5 (Parte 9): Creación de un asesor experto para la estrategia de ruptura asiática
En este artículo, creamos un Asesor Experto en MQL5 para la estrategia de ruptura asiática calculando los máximos y mínimos de la sesión y aplicando un filtro de tendencia con una media móvil. Implementamos estilos dinámicos para objetos, entradas de tiempo definidas por el usuario y una sólida gestión de riesgos. Por último, mostramos técnicas de pruebas retrospectivas y optimización para perfeccionar el sistema.

Redes neuronales en el trading: Resultados prácticos del método TEMPO
Continuamos familiarizándonos con el método TEMPO. En este artículo, analizaremos la efectividad de los enfoques propuestos con datos históricos reales.