Artículos sobre programación y uso de robots comerciales en el lenguaje MQL5

Los Asesores Expertos creados para la plataforma MetaTrader ejecutan una gran variedad de funciones ideadas por sus desarrolladores. Los robots comerciales son capaces de realizar el seguimiento de los instrumentos financieros 24 horas al día, copiar las operaciones, confeccionar y enviar los informes, analizar las noticias, e incluso facilitar al operador una interfaz gráfica personalizada desarrollada por encargo.
Los artículos contienen las técnicas de programación, ideas matemáticas para el procesamiento de datos, consejos para la creación y el encargo de robots comerciales.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Redes neuronales: así de sencillo (Parte 48): Métodos para reducir la sobreestimación de los valores de la función Q
En el artículo anterior, presentamos el método DDPG, que nos permite entrenar modelos en un espacio de acción continuo. Sin embargo, al igual que otros métodos de aprendizaje Q, el DDPG tiende a sobreestimar los valores de la función Q. Con frecuencia, este problema provoca que entrenemos los agentes con una estrategia subóptima. En el presente artículo, analizaremos algunos enfoques para superar el problema mencionado.

Aprendizaje automático y Data Science (Parte 06). Redes neuronales (Parte 02): arquitectura de la redes neuronales con conexión directa
En el artículo anterior, comenzamos a estudiar las redes neuronales con conexión directa, pero hay algunas cosas que quedaron sin resolver. Una de ellas es el diseño de la arquitectura. Por ello, en el presente artículo, veremos cómo diseñar una red neuronal flexible, teniendo en cuenta los datos de entrada, el número de capas ocultas y los nodos de cada red.

Experimentos con redes neuronales (Parte 3): Uso práctico
Las redes neuronales lo son todo. Vamos a comprobar en la práctica si esto es así. MetaTrader 5 como herramienta autosuficiente para el uso de redes neuronales en el trading. Una explicación sencilla.

Desarrollamos un Asesor Experto multidivisas (Parte 4): Órdenes pendientes virtuales y guardado del estado
Tras empezar a desarrollar un EA multidivisa, ya hemos obtenido algunos resultados y hemos conseguido realizar varias iteraciones de mejora del código. Sin embargo, nuestro EA fue incapaz de trabajar con órdenes pendientes y reanudar la operación después del reinicio del terminal. Añadamos estas características.

Redes neuronales: así de sencillo (Parte 30): Algoritmos genéticos
En el artículo de hoy, hablaremos de un método de aprendizaje ligeramente distinto. Podríamos decir que lo hemos tomado de la teoría de la evolución de Darwin. Probablemente resulte menos controlable que los métodos anteriormente mencionados, pero también nos permite entrenar modelos indiferenciados.

Cómo construir un EA que opere automáticamente (Parte 07): Tipos de cuentas (II)
Aprenda a crear un EA que opere automáticamente de forma sencilla y segura. Uno siempre debe estar al tanto de lo que está haciendo un EA automatizado, y si se descarrila, eliminarlo lo más rápido posible del gráfico, para poner fin a lo que él estaba haciendo y evitar que las cosas se salgan de control.


Aprendizaje automático y Data Science (Parte 37): Uso de patrones de velas japonesas e inteligencia artificial para superar al mercado
Los patrones de velas japonesas ayudan a los operadores a comprender la psicología del mercado e identificar tendencias en los mercados financieros, lo que permite tomar decisiones de inversión más informadas que pueden conducir a mejores resultados. En este artículo, exploraremos cómo utilizar los patrones de velas japonesas con modelos de IA para lograr un rendimiento óptimo en las operaciones comerciales.

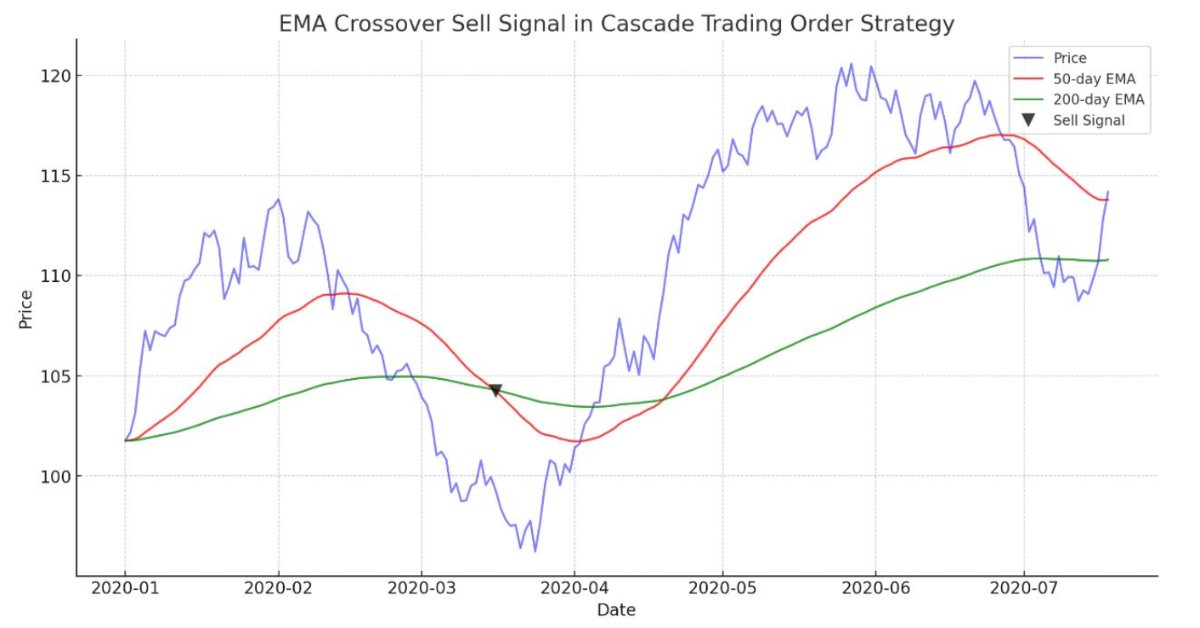
Estrategia de negociación de órdenes en cascada basada en cruces de EMA para MetaTrader 5
El artículo guía en la demostración de un algoritmo automatizado basado en cruces de EMA para MetaTrader 5. Información detallada sobre todos los aspectos de la demostración de un Asesor Experto en MQL5 y su prueba en MetaTrader 5, desde el análisis del comportamiento del rango de precios hasta la gestión de riesgos.


Cómo construir un EA que opere automáticamente (Parte 11): Automatización (III)
Un sistema automatizado sin seguridad no tendrá éxito. Sin embargo, la seguridad no se consigue sin entender bien algunas cosas. En este artículo, comprenderemos por qué es tan difícil lograr la máxima seguridad en los sistemas automatizados.


Redes neuronales: así de sencillo (Parte 46): Aprendizaje por refuerzo dirigido a objetivos (GCRL)
En el artículo de hoy, nos familiarizaremos con otra tendencia en el campo del aprendizaje por refuerzo. Se denomina aprendizaje por refuerzo dirigido a objetivos (Goal-conditioned reinforcement learning, GCRL). En este enfoque, el agente se entrenará para alcanzar diferentes objetivos en determinados escenarios.

Redes neuronales: así de sencillo (Parte 47): Espacio continuo de acciones
En este artículo ampliamos el abanico de tareas de nuestro agente. El proceso de entrenamiento incluirá algunos aspectos de la gestión de capital y del riesgo que forma parte integral de cualquier estrategia comercial.


Redes neuronales: así de sencillo (Parte 73): AutoBots para predecir la evolución de los precios
Seguimos hablando de algoritmos para entrenar modelos de predicción de trayectorias. En este artículo nos familiarizaremos con un método llamado "AutoBots".


Asistente de Connexus (Parte 5): Métodos HTTP y códigos de estado
En este artículo, comprenderemos los métodos HTTP y los códigos de estado, dos piezas muy importantes de la comunicación entre el cliente y el servidor en la web. Comprender lo que hace cada método le brinda el control para realizar solicitudes con mayor precisión, informando al servidor qué acción desea realizar y haciéndolo más eficiente.

Añadimos un LLM personalizado a un robot comercial (Parte 1): Desplegando el equipo y el entorno
Los modelos lingüísticos (LLM) son una parte importante de la inteligencia artificial que evoluciona rápidamente, por lo que debemos plantearnos cómo integrar unos LLM potentes en nuestro comercio algorítmico. A la mayoría de la gente le resulta difícil personalizar estos potentes modelos para adaptarlos a sus necesidades, implantarlos de forma local y luego aplicarlos al trading algorítmico. En esta serie de artículos abordaremos un enfoque paso a paso para lograr este objetivo.


Características del Wizard MQL5 que debe conocer (Parte 3): Entropía de Shannon
El tráder moderno está casi siempre a la búsqueda de nuevas ideas, probando constantemente nuevas estrategias, modificándolas y descartando las que han fracasado. En esta serie de artículos, intentaré demostrar que el Wizard MQL5 es un verdadero apoyo para el tráder.


Cómo construir un EA que opere automáticamente (Parte 10): Automatización (II)
La automatización no significa nada si no se puede controlar el horario. Ningún trabajador puede ser eficiente trabajando 24 horas al día. Sin embargo, muchos creen que un sistema automatizado debe trabajar 24 horas al día. Siempre es bueno tener formas de configurar una franja horaria para el Expert Advisor. En este artículo, vamos a discutir cómo agregar correctamente tal franja horaria.

Desarrollo de un EA comercial desde cero (Parte 27): Rumbo al futuro (II)
Sigamos avanzando hacia un sistema de órdenes más completo directamente en el gráfico. En este artículo les mostraré una forma de corregir o, más bien, de hacer que el sistema de órdenes sea más intuitivo.


Creamos un asesor multidivisa sencillo utilizando MQL5 (Parte 3): Prefijos/sufijos de símbolos y sesión comercial
Últimamente, he recibido comentarios de varios compañeros tráders sobre cómo usar el asesor multidivisa que estamos analizando con brókeres que utilizan prefijos y/o sufijos con nombres de símbolos, así como sobre la forma de implementar zonas horarias comerciales o sesiones comerciales en el asesor.

Redes neuronales: así de sencillo (Parte 22): Aprendizaje no supervisado de modelos recurrentes
Continuamos analizando los algoritmos de aprendizaje no supervisado. Hoy hablaremos sobre el uso de autocodificadores en el entrenamiento de modelos recurrentes.


Redes neuronales: así de sencillo (Parte 57): Stochastic Marginal Actor-Critic (SMAC)
Hoy le proponemos introducir un algoritmo bastante nuevo, el Stochastic Marginal Actor-Critic (SMAC), que permite la construcción de políticas de variable latente dentro de un marco de maximización de la entropía.

Usamos algoritmos de optimización para ajustar los parámetros del asesor sobre la marcha
El artículo analizará diversos aspectos prácticos relacionados con el uso de algoritmos de optimización para encontrar los mejores parámetros de un asesor sobre la marcha, y también virtualizar las operaciones comerciales y la lógica del asesor. El lector puede usar este artículo a modo de instrucciones para implementar algoritmos de optimización en un asesor comercial.

Introducción a MQL5 (Parte 10): Guía de trabajo con indicadores incorporados en MQL5 para principiantes
Este artículo describe cómo trabajar con indicadores incorporados en MQL5, con especial atención en la creación de un asesor experto basado en el indicador RSI utilizando un enfoque de proyecto. Hoy aprenderá a obtener y utilizar los valores RSI, a gestionar las fluctuaciones de liquidez y a mejorar la visualización de las transacciones mediante objetos gráficos. Además, el artículo abordará otros aspectos importantes: el riesgo como porcentaje del depósito, los ratios riesgo/rentabilidad y la modificación del riesgo sobre la marcha para proteger los beneficios.

Automatización de estrategias de trading en MQL5 (Parte 12): Implementación de la estrategia Mitigation Order Blocks (MOB)
En este artículo creamos un sistema de trading en MQL5 que se encarga de detectar de forma automática los "order blocks", un concepto utilizado en el método Smart Money. Describimos las reglas de la estrategia, implementamos la lógica en MQL5 e integramos la gestión de riesgos para una ejecución eficaz de las operaciones. Por último, realizamos pruebas retrospectivas del sistema para evaluar su rendimiento y perfeccionarlo con el fin de obtener resultados óptimos.


Creación de un EA limitador de reducción diaria en MQL5
El artículo analiza, desde una perspectiva detallada, cómo implementar la creación de un Asesor Experto (EA) basado en el algoritmo comercial. Esto ayuda a automatizar el sistema en MQL5 y tomar el control de la reducción diaria.


Algoritmo de recompra: simulación del comercio multidivisa
En este artículo crearemos un modelo matemático para simular la formación de precios multidivisa y completaremos el estudio del principio de diversificación en la búsqueda de mecanismos para aumentar la eficiencia del trading que inicié en el artículo anterior con cálculos teóricos.


Redes neuronales: así de sencillo (Parte 62): Uso del transformador de decisiones en modelos jerárquicos
En artículos recientes, hemos visto varios usos del método Decision Transformer, que permite analizar no solo el estado actual, sino también la trayectoria de los estados anteriores y las acciones realizadas en ellos. En este artículo, veremos una variante del uso de este método en modelos jerárquicos.


Características del Wizard MQL5 que debe conocer (Parte 1): Análisis de regresión
De manera consciente o inconsciente, el tráder moderno está casi siempre en busca de nuevas ideas, probando constantemente nuevas estrategias, modificándolas y descartando las que han fracasado. Este proceso de investigación requiere mucho tiempo y se ve acompañado por muchos errores. En esta serie de artículos, intentaré demostrar que el Wizard MQL5 es un verdadero apoyo para el tráder. Gracias al Wizard, el tráder podrá ahorrar tiempo a la hora de poner en práctica sus ideas. Asimismo, podrá reducir la probabilidad de que surjan errores por duplicación de código. En lugar de perder el tiempo con el código, los tráders tendrán la posibilidad de poner en práctica su filosofía comercial.


Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 6): Recolector de señales de reversión a la media
Aunque algunos conceptos pueden parecer sencillos a primera vista, ponerlos en práctica puede resultar bastante complicado. En el siguiente artículo, le guiaremos a través de nuestro innovador enfoque para automatizar un Asesor Experto (Expert Advisor, EA) que analiza hábilmente el mercado utilizando una estrategia de reversión a la media. Acompáñenos mientras desentrañamos las complejidades de este apasionante proceso de automatización.


Desarrollo de un EA comercial desde cero (Parte 24): Dotando de robustez al sistema (I)
En este artículo haremos que el sistema sea más robusto, para que sea más estable y seguro de usar. Una forma de conseguir robustez es intentar reutilizar el código lo máximo posible, de esta forma él mismo será probado todo el tiempo y en diversas ocasiones. Pero esta es solo una de las formas, otra forma es el uso de la programación OOP.

Redes neuronales: así de sencillo (Parte 88): Codificador de series temporales totalmente conectadas (TiDE)
El deseo de obtener las previsiones más exactas impulsa a los investigadores a aumentar la complejidad de los modelos de previsión. Lo que a su vez conlleva un aumento de los costes de entrenamiento y mantenimiento del modelo. Pero, ¿está esto siempre justificado? En el presente artículo, me propongo presentarles un algoritmo que explota la sencillez y rapidez de los modelos lineales y muestra resultados a la altura de los mejores con arquitecturas más complejas.

Redes neuronales en el trading: Modelo de doble atención para la previsión de tendencias
Continuamos la conversación sobre el uso de la representación lineal por partes de las series temporales iniciada en el artículo anterior. Y hoy hablaremos de la combinación de este método con otros enfoques del análisis de series temporales para mejorar la calidad de la previsión de la tendencia del movimiento de precios.


Implementando OLAP en la negociación (Parte 2): Visualización de los resultados del análisis interactivo de los datos multidimensionales
En este artículo, se consideran diversos aspectos del desarrollo de la interfaz gráfica interactiva de un programa MQL diseñado para el procesamiento analítico en línea (OLAP) del historial de la cuenta y de los informes comerciales. Para obtener un resultado visual, se usan las ventanas maximizadas y de escala, una disposición adaptable de los controles «de goma» y un nuevo control para mostrar diagramas. A base de eso, fue implementado GUI con una selección de indicadores a lo largo de los ejes de coordenadas, funciones agregadas, tipos de los gráficos y ordenaciones.


Desarrollando un cliente MQTT para MetaTrader 5: metodología de TDD
El presente artículo representa el primer intento de desarrollar un cliente MQTT nativo para MQL5. El MQTT es un protocolo de comunicación "publicación-suscripción". Es ligero, abierto, simple y está diseñado para implementarse con facilidad, lo cual permite su uso en muchas situaciones.


Descifrando las estrategias de trading intradía de ruptura del rango de apertura
Las estrategias de ruptura del rango de apertura (Opening Range Breakout, ORB) se basan en la idea de que el rango de negociación inicial establecido poco después de la apertura del mercado refleja niveles de precios significativos en los que compradores y vendedores acuerdan el valor. Al identificar rupturas por encima o por debajo de un determinado rango, los operadores pueden aprovechar el impulso que suele producirse cuando la dirección del mercado se vuelve más clara. En este artículo, exploraremos tres estrategias ORB adaptadas del Grupo Concretum.

Otras clases en la biblioteca DoEasy (Parte 71): Eventos de la colección de objetos de gráfico
En el presente artículo, crearemos la funcionalidad necesaria para monitorear algunos eventos de los objetos del gráfico: añadir y eliminar gráficos de símbolos, añadir y eliminar subventanas en el gráfico, y también añadir/eliminar/cambiar indicadores en las ventanas del gráfico.

Redes neuronales: así de sencillo (Parte 23): Creamos una herramienta para el Transfer Learning
En esta serie de artículos, hemos mencionado el Aprendizaje por Transferencia más de una vez, pero hasta ahora no había sido más que una mención. Le propongo rellenar este vacío y analizar más de cerca el Aprendizaje por Transferencia.


Redes neuronales: así de sencillo (Parte 59): Dicotomía de control (DoC)
En el artículo anterior nos familiarizamos con el transformador de decisión. Sin embargo, el complejo entorno estocástico del mercado de divisas no nos permitió aprovechar plenamente el potencial del método presentado. Hoy veremos un algoritmo que tiene como objetivo mejorar el rendimiento de los algoritmos en entornos estocásticos.

Redes neuronales: así de sencillo (Parte 45): Entrenando habilidades de exploración de estados
El entrenamiento de habilidades útiles sin una función de recompensa explícita es uno de los principales desafíos del aprendizaje por refuerzo jerárquico. Ya nos hemos familiarizado antes con dos algoritmos para resolver este problema, pero el tema de la exploración del entorno sigue abierto. En este artículo, veremos un enfoque distinto en el entrenamiento de habilidades, cuyo uso dependerá directamente del estado actual del sistema.

Otras clases en la biblioteca DoEasy (Parte 69): Clases de colección de objetos de gráfico
A partir de este artículo, comenzaremos el desarrollo de una colección de clases de objetos de gráfico que almacenará una colección de lista de objetos de gráfico con sus subventanas y los indicadores en ellas, y nos permitirá trabajar con cualquier gráfico seleccionado y sus subventanas, o bien directamente con una lista de varios gráficos al mismo tiempo.


Desarrollamos un Asesor Experto multidivisas (Parte 5): Tamaños de posición variables
En las partes anteriores, el Asesor Experto (EA) en desarrollo sólo podía utilizar un tamaño de posición fijo para operar. Esto es aceptable para las pruebas, pero no es aconsejable cuando se opera en una cuenta real. Hagamos posible el comercio utilizando tamaños de posición variables.