Artículos sobre programación en el lenguaje MQL5

Aprenda el lenguaje de programación de estrategias comerciales MQL5 leyendo numerosos artículos la mayor parte de los cuales han sido escritos por Ustedes - miembros de MQL5.community. Con el fin de buscar rápidamente la respuesta sobre una u otra cuestión de programación, todos los artículos están divididos en categorías: "Integración", "Probador", "Estrategias comerciales", etc.
Siga las nuevas publicaciones y participe en sus discusiones en el foro de MQL5.community!
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

Algoritmos de optimización de la población: Enjambre de partículas (PSO)
En este artículo, analizaremos el popular algoritmo de optimización de la población «Enjambre de partículas» (PSO — particle swarm optimisation). Con anterioridad, ya discutimos características tan importantes de los algoritmos de optimización como la convergencia, la tasa de convergencia, la estabilidad, la escalabilidad, y también desarrollamos un banco de pruebas y analizamos el algoritmo RNG más simple.


Gráfico informativo "MQL5.com Freelance: ¿Es posible trabajar aquí?"
Para el cuarto aniversario de «Freelance» hemos preparado un gráfico informativo que muestra de manera visual los resultados de la actividad del servicio durante toda su existencia. Las cifras hablan por sí solas: en este momento ya han sido realizados más de 10 000 trabajos con un coste total de casi $600 000, ¡y 3 000 clientes y 300 desarrolladores han usado los servicios propuestos!

El modelo de movimiento de precios y sus principales disposiciones (Parte 3): Cálculo de parámetros óptimos en el juego bursátil
En el marco del presente enfoque de ingeniería desarrollado por el autor, basado en la teoría de la probabilidad, se encuentran las condiciones para abrir una posición rentable, y también se calculan los valores óptimos (que maximizan las ganancias) para el stop loss y el take profit.

Trabajando con las series temporales en la biblioteca DoEasy (Parte 47): Indicadores estándar de periodo y símbolo múltiples
En el presente artículo, comenzaremos a desarrollar los métodos de trabajo con los indicadores estándar, lo cual nos permitirá crear indicadores estándar de periodo y símbolo múltiples basados en las clases de la bibliotecas. Asimismo, añadiremos a las clases de las series temporales el evento "Barras Omitidas" y aligeraremos el código del programa principal, trasladando las funciones de preparación de la biblioteca de dicho programa a la clase CEngine.

Aprendiendo a diseñar un sistema de trading con Bulls Power
Bienvenidos a un nuevo artículo de la serie dedicada a la creación de sistemas comerciales basados en indicadores técnicos populares. En esta ocasión, hablaremos sobre el índice de fuerza alcista Bulls Power y crearemos un sistema comercial basado en sus indicadores.

Desarrollando un EA comercial desde cero (Parte 18): Un nuevo sistema de órdenes (I)
Esta es la primera parte del nuevo sistema de ordenes. Desde que este EA comenzó a tener su desarrollo documentado en artículos, ha sufrido varios cambios y mejoras, si bien ha mantenido el mismo modelo de sistema de órdenes en el gráfico.

Algoritmos de optimización de la población: Algoritmo de búsqueda gravitacional (GSA)
El GSA es un algoritmo de optimización basado en la población e inspirado en la naturaleza no viviente. La simulación de alta fidelidad de la interacción entre los cuerpos físicos, gracias a la ley de la gravedad de Newton presente en el algoritmo, permite observar la mágica danza de los sistemas planetarios y los cúmulos galácticos, capaz de hipnotizar en la animación. Hoy vamos a analizar uno de los algoritmos de optimización más interesantes y originales. Adjuntamos un simulador de movimiento de objetos espaciales.

Múltiples indicadores en un gráfico (Parte 02): primeros experimentos
En el artículo anterior, múltiples indicadores en un gráfico, presenté los conceptos y fundamentos para que podamos utilizar múltiples indicadores en un gráfico. Aquí presentaré y desglosaré el código fuente.

La magia de los intervalos comerciales de tiempo con Frames Analyzer
¿Qué es Frames Analyzer? Se trata de un complemento para que cualquier experto comercial analice marcos de optimización durante la optimización de parámetros en el simulador de estrategias, así como fuera del simulador mediante la lectura de un archivo MQD o una base de datos creada inmediatamente después de la optimización de parámetros. El usuario podrá compartir estos resultados de optimización con otros tráders que tengan la herramienta Frames Analyzer para analizarlos juntos.

Gráfico informativo "Qué supone MetaTrader Market"
Hace unas semanas se publicó el gráfico informativo sobre el servicio "Freelance", a modo de informe. Entonces les prometimos que muy pronto descubriríamos también las cifras sobre el Mercado. Así que ahora le proponemos familiarizarse con los datos que hemos reunido.

Cómo usar la API de datos JSON en sus proyectos MQL
Imagina que puedes utilizar datos que no se encuentran en MetaTrader, solo obtienes datos de los indicadores mediante análisis de precios y análisis técnico. Ahora imagina que puedes acceder a datos que aumentarán tu poder comercial. Puede multiplicar la potencia del software MetaTrader si combina la salida de otro software, métodos de análisis macro y herramientas ultra avanzadas a través de los datos de la API. En este artículo, le enseñaremos cómo utilizar las API y le presentaremos servicios de datos API útiles y valiosos.

Experimentos con redes neuronales (Parte 2): Optimización inteligente de una red neuronal
Las redes neuronales lo son todo. Vamos a comprobar en la práctica si esto es así. MetaTrader 5 como herramienta autosuficiente para el uso de redes neuronales en el trading. Una explicación sencilla.

Evaluación de modelos ONNX usando métricas de regresión
La regresión es una tarea que consiste en predecir un valor real a partir de un ejemplo sin etiquetar. Para evaluar la precisión de las predicciones de los modelos de regresión, se usan las llamadas métricas de regresión.

Plantilla para proyectar el MVC y posibilidades de uso
En el artículo, analizaremos una plantilla de MVC bastante extendida. Asimismo, estudiaremos sus posibilidades y las ventajas y desventajas de su uso en los programas MQL. Su esencia consiste en "dividir" el código existente en tres componentes separados: Modelo (Model), Vista (View) y Controlador (Controller).

Biblioteca para el desarrollo rápido y sencillo de programas para MetaTrader (Parte V): Clases y colección de eventos comerciales, envío de eventos al programa
En anteriores artículos comenzamos a crear una gran biblioteca multiplataforma cuyo objetivo es simplificar la escritura de programas para las plataformas MetaTrader 5 y MetaTrader 4. En la cuarta parte, hemos puesto a prueba el seguimiento de eventos comerciales en la cuenta. En esta parte, vamos a crear las clases de los eventos comerciales y a colocarlas en la colección de eventos desde la que serán enviadas al objeto básico de la biblioteca Engine y al gráfico del programa de control.

Recetas MQL5 - Servicios
Este artículo describe las capacidades versátiles de los servicios, como los programas MQL5 que no requieren un gráfico vinculante. Asimismo, se detallan las diferencias de los servicios respecto a otros programas MQL5, enfatizando los matices del trabajo del desarrollador con los servicios. Como ejemplos, el lector podrá estudiar varias tareas que abarcan una amplia gama de funcionalidades que pueden implementarse como un servicio.

Dominando ONNX: Un punto de inflexión para los tráders de MQL5
Sumérjase en el mundo de ONNX, un potente formato abierto para compartir modelos de aprendizaje automático. Descubra cómo el uso de ONNX puede revolucionar el trading algorítmico en MQL5, permitiendo a los tráders integrar sin problemas modelos avanzados de IA y llevar sus estrategias al siguiente nivel. Descubra los secretos de la compatibilidad multiplataforma y aprenda a liberar todo el potencial de ONNX en sus operaciones MQL5. Mejore sus operaciones con esta guía detallada de ONNX.

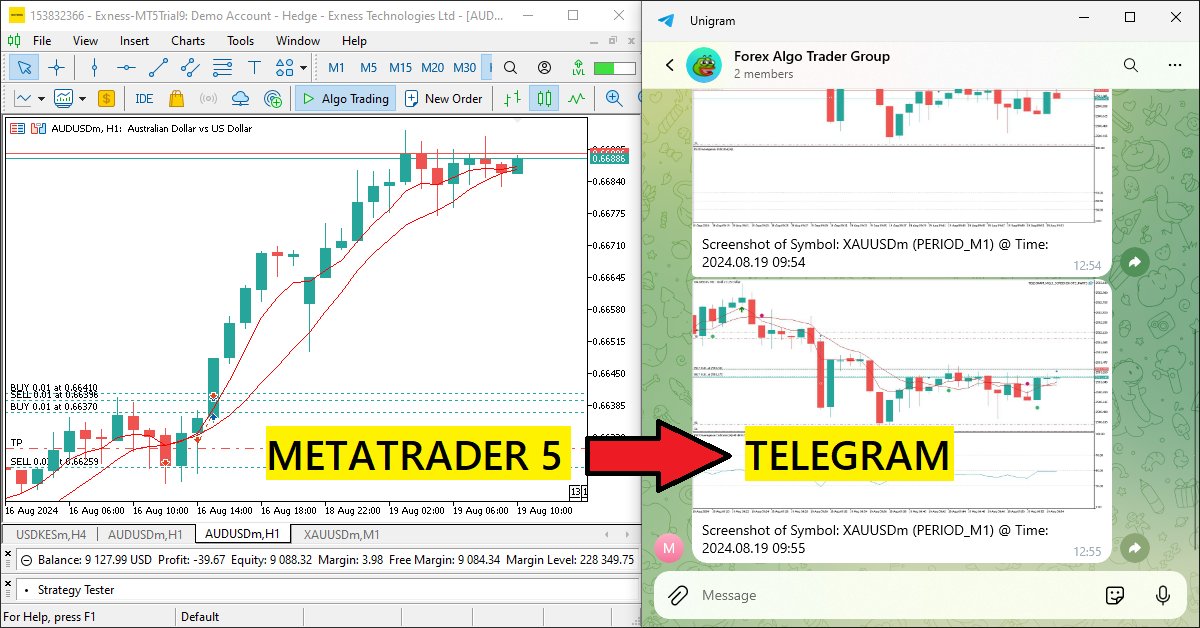
Creación de un asesor experto integrado de MQL5 y Telegram (Parte 3): Envío de señales de MQL5 a Telegram
En este artículo, creamos un Asesor Experto MQL5 que codifica capturas de pantalla de gráficos como datos de imagen y las envía a un chat de Telegram a través de peticiones HTTP. Al integrar la codificación y transmisión de fotos, mejoramos el sistema existente MQL5-Telegram con perspectivas visuales de trading directamente dentro de Telegram.

Indicador técnico de preparación propia
En este artículo, analizaremos algunos algoritmos que nos permitirán crear nuestro propio indicador técnico. Asimismo, veremos cómo, con unos supuestos iniciales muy sencillos, podremos obtener resultados bastante complejos e interesantes.


Redes neuronales: así de sencillo (Parte 14): Clusterización de datos
Lo confieso: ha pasado más de un año desde que publiqué el último artículo. En tanto tiempo, me ha sido posible repensar mucho, desarrollar nuevos enfoques. Y en este nuevo artículo, me gustaría alejarme un poco del método anteriormente usado de aprendizaje supervisado, y sugerir una pequeña inmersión en los algoritmos de aprendizaje no supervisado. En particular, vamos a analizar uno de los algoritmos de clusterización, las k-medias.

Creación simple de indicadores complejos usando objetos
El artículo presenta un método para crear indicadores complejos que nos evitará problemas al trabajar con múltiples gráficos y búferes, así como al combinar datos de varias fuentes.

Gestor de riesgos para el trading algorítmico
Los objetivos de este artículo son: demostrar por qué el uso del gestor de riesgos es algo imprescindible, adaptar los principios del riesgo controlado en el trading algorítmico en una clase aparte, de modo que todo el mundo pueda comprobar de forma independiente la eficacia del enfoque de racionamiento del riesgo en el trading intradía y la inversión en los mercados financieros. En este artículo, detallaremos la escritura de una clase de gestor de riesgos para el trading algorítmico como continuación del artículo anterior sobre la escritura de un gestor de riesgos para el trading manual.


Optimización paralela con el método de enjambre de partículas (Particle Swarm Optimization)
El presente artículo describimos un modo de optimización rápida usando el método de enjambre de partículas, y presentamos una implementación en MQL lista para utilizar tanto en el modo de flujo único dentro de un EA, como en el modo paralelo de flujo múltiples como un complemento ejecutado en los agentes locales del simulador.


Plantillas listas para conectar indicadores en asesores (Parte 1): Osciladores
En este artículo analizaremos los indicadores estándar de la categoría de osciladores. Asimismo, crearemos plantillas listas para su uso en asesores: declaración y configuración de parámetros, inicialización y desinicialización de indicadores, y también obtención de datos y señales de los búferes de indicador en asesores.

Previsión usando modelos ARIMA en MQL5
En este artículo, continuaremos el desarrollo de la clase CArima para construir modelos ARIMA añadiendo métodos de predicción intuitivos.

Aprendizaje automático y Data Science (Parte 21): Desbloqueando las redes neuronales: desmitificando los algoritmos de optimización
Sumérjase en el corazón de las redes neuronales mientras desmitificamos los algoritmos de optimización utilizados dentro de la red neuronal. En este artículo, descubra las técnicas clave que liberan todo el potencial de las redes neuronales, impulsando sus modelos a nuevas cotas de precisión y eficacia.

Trabajando con las series temporales en la biblioteca DoEasy (Parte 51): Indicadores estándar compuestos de período y símbolo múltiples
En este artículo, vamos a finalizar el desarrollo de indicadores estándar de período y símbolo múltiples. A base del indicador Ichimoku Kinko Hyo, vamos a analizar la creación de los indicadores personalizados de composición compleja que disponen de los búferes dibujados auxiliares para la visualización de los datos en el gráfico.

Aserciones en los programas MQL5
Este artículo explica cómo utilizar aserciones en el lenguaje MQL5. Proporciona dos mecanismos de aserción a modo de ejemplo, así como una guía para implementarlas correctamente.


Desarrollando un EA de trading desde cero (Parte 16): Acceso a los datos en la Web (II)
Saber cómo introducir los datos de la Web en un EA no es tan obvio, o mejor dicho, no es tan simple que puede hacerse sin conocer y entender realmente todas las características que están presentes en MetaTrader 5.

Gráficos en la biblioteca DoEasy (Parte 83): Clase de objeto gráfico abstracto estándar
En el presente artículo, crearemos la clase de objeto gráfico abstracto. Este objeto constituirá la base para crear las clases de objetos gráficos estándar. Los objetos gráficos tienen muchas propiedades y hoy, antes de crear una clase de objeto gráfico abstracto, necesitaremos hacer mucho trabajo preparatorio: registrar estas propiedades en las enumeraciones de la biblioteca.

Introducción a MQL5 (Parte 2): Variables predefinidas, funciones comunes y operadores de flujo de control
En este artículo, seguiremos familiarizándonos con el lenguaje de programación MQL5. Esta serie de artículos no es solo un tutorial, sino también una puerta de entrada al mundo de la programación. ¿Qué hace especiales a estos artículos? Hemos procurado que las explicaciones sean sencillas para que los conceptos complejos resulten accesibles a todos. Aunque el material es accesible, para obtener los mejores resultados será necesario reproducir activamente todo lo que vamos a tratar. Solo así obtendremos el máximo beneficio de estos artículos.


Redes neuronales: así de sencillo (Parte 82): Modelos de ecuaciones diferenciales ordinarias (NeuralODE)
En este artículo, hablaremos de otro tipo de modelos que están destinados a estudiar la dinámica del estado ambiental.

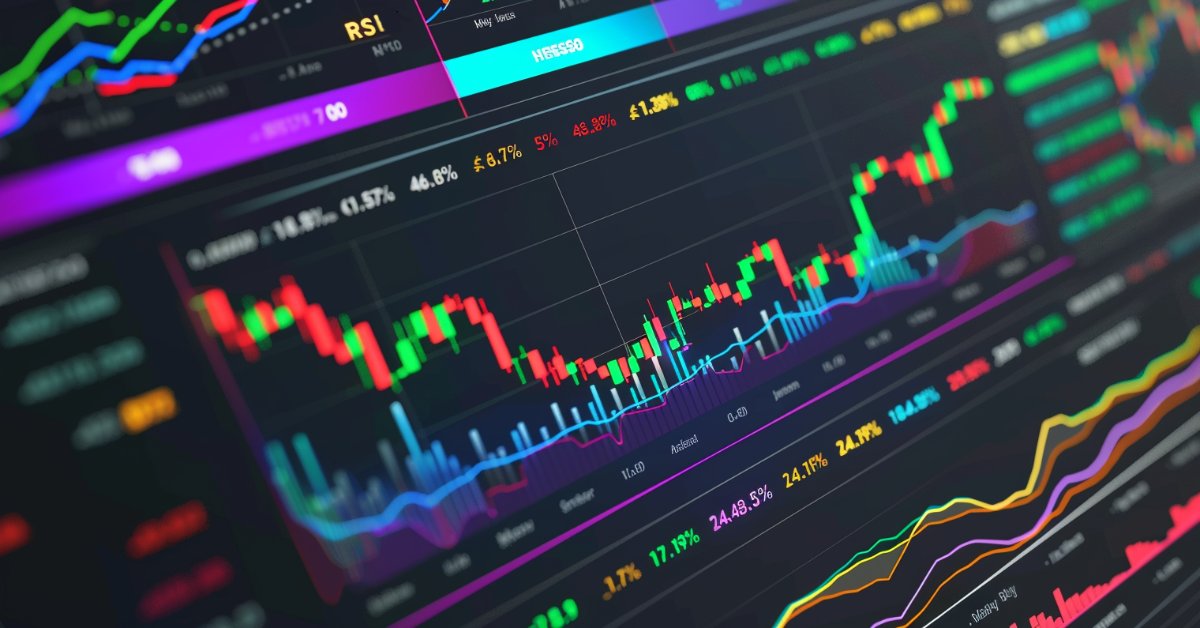
Creación de un panel de indicadores de fuerza relativa (RSI) dinámico, multisímbolo y multiperíodo en MQL5
En este artículo, desarrollamos un panel dinámico de indicadores RSI multisímbolo y multiperiodo en MQL5, que proporciona a los operadores valores RSI en tiempo real a través de varios símbolos y marcos temporales. El panel cuenta con botones interactivos, actualizaciones en tiempo real e indicadores codificados por colores para ayudar a los operadores a tomar decisiones informadas.


DoEasy. Elementos de control (Parte 1): Primeros pasos
Con este artículo, iniciamos un extenso tutorial sobre la creación de controles al estilo de Windows Forms en MQL5. Vamos a empezar el tema creando una clase de panel. Ya se está haciendo difícil manejar las cosas sin controles. Por consiguiente, crearemos todos los controles posibles al estilo de Windows Forms.

Patrones de diseño en MQL5 (Parte I): Patrones de creación (Creational Patterns)
Existen métodos que pueden usarse para resolver problemas típicos. Una vez entendemos cómo utilizar estas técnicas una vez, podemos escribir programas de forma eficaz y aplicar el concepto DRY (No te repitas, en inglés, don't repeat yourself). En este contexto, resultan muy útiles los patrones de diseño que pueden aportar soluciones a problemas bien descritos y recurrentes.

Aprendiendo a diseñar un sistema comercial basado en Momentum
En el artículo anterior, mencionamos la importancia de detectar las tendencias, es decir, de determinar la dirección del movimiento del precio. En este artículo, hablaremos sobre otro concepto importante en el trading, que también existe en forma de indicador: el impulso del precio o el indicador Momentum. Asimismo, desarrollaremos nuestro propio sistema comercial basado en este indicador.

Trabajando con las series temporales en la biblioteca DoEasy (Parte 46): Búferes de indicador de periodo y símbolo múltiples
En el presente artículo, mejoraremos las clases de los objetos de los búferes de indicador para trabajar en el modo multisímbolo. De esta forma, tendremos todo listo para crear en nuestros programas indicadores de periodo y símbolo múltiples. También añadiremos la funcionalidad que falta en los búferes de cálculo, lo cual nos permitirá crear indicadores estándar de periodo y símbolo múltiples.

Aprendizaje automático y Data Science (Parte 28): Predicción de múltiples futuros para el EURUSD mediante IA
Es una práctica común que muchos modelos de Inteligencia Artificial predigan un único valor futuro. Sin embargo, en este artículo profundizaremos en la poderosa técnica de utilizar modelos de aprendizaje automático para predecir múltiples valores futuros. Este enfoque, conocido como pronóstico de múltiples pasos, nos permite predecir no sólo el precio de cierre de mañana, sino también el de pasado mañana y más allá. Al dominar la previsión en varios pasos, los operadores y los científicos de datos pueden obtener conocimientos más profundos y tomar decisiones más informadas, mejorando significativamente sus capacidades de predicción y planificación estratégica.

Automatización de estrategias de trading en MQL5 (Parte 1): El sistema Profitunity (Trading Chaos de Bill Williams)
En este artículo, examinamos el sistema Profitunity de Bill Williams, desglosando sus componentes principales y su enfoque único para operar en el caos del mercado. Guiamos a los lectores a través de la implementación del sistema en MQL5, centrándonos en la automatización de indicadores clave y señales de entrada/salida. Por último, probamos y optimizamos la estrategia, proporcionando información sobre su desempeño en diversos escenarios de mercado.


Trabajando con las series temporales en la biblioteca DoEasy (Parte 50): Indicadores estándar de período y símbolo múltiples con desplazamiento
En el artículo de hoy, vamos a mejorar los métodos de la biblioteca para una representación correcta de los indicadores de período y símbolo múltiples cuyas líneas se muestran en el gráfico del símbolo actual con desplazamiento que se establece en los ajustes. Además, acondicionaremos el contenido dentro de los métodos de trabajo con los indicadores estándar y guardaremos el código sobrante del indicador final en la parte de la biblioteca.