Artículos sobre programación en el lenguaje MQL5

Aprenda el lenguaje de programación de estrategias comerciales MQL5 leyendo numerosos artículos la mayor parte de los cuales han sido escritos por Ustedes - miembros de MQL5.community. Con el fin de buscar rápidamente la respuesta sobre una u otra cuestión de programación, todos los artículos están divididos en categorías: "Integración", "Probador", "Estrategias comerciales", etc.
Siga las nuevas publicaciones y participe en sus discusiones en el foro de MQL5.community!
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

La técnica comercial RSI Deep Three Move
El presente artículo muestra la técnica comercial RSI Deep Three Move en MetaTrader 5. El artículo se basa en una nueva serie de estudios que demuestran varias técnicas comerciales basadas en el RSI, así como un indicador técnico para medir la fuerza y el impulso de los valores, incluidas las acciones, las divisas y las materias primas.

Aprendiendo a diseñar un sistema de trading con Envelopes
En este artículo, compartiré con ustedes uno de los métodos para comeciar con bandas. Esta vez analizaremos el indicador Envelopes y veremos lo fácil que resulta crear algunas estrategias basadas en él.


Algoritmos de optimización de la población: Búsqueda armónica (HS)
Hoy estudiaremos y pondremos a prueba un algoritmo de optimización muy potente, la búsqueda armónica (HS), que se inspira en el proceso de búsqueda de la armonía sonora perfecta. ¿Qué algoritmo lidera ahora mismo nuestra clasificación?

Aprendiendo MQL5 de principiante a profesional (Parte II): Tipos de datos básicos y uso de variables
Continuamos la serie para principiantes. Hoy veremos cómo crear constantes y variables, además de registrar la fecha, los colores y otros datos útiles. Asimismo, aprenderemos a crear enumeraciones como días de la semana o estilos de cadena (sólido, punteado, etc.). Las variables y las expresiones son la base de la programación: se encuentran necesariamente en el 99% de los programas, por lo que comprenderlas es fundamental. Y así, si es usted nuevo en el mundo de la programación, este es un buen comienzo. Nivel de conocimientos de programación: muy básico, dentro del ámbito de mi artículo anterior (el enlace está al principio).


Cómo construir un EA que opere automáticamente (Parte 09): Automatización (I)
Aunque la creación de un Expert Advisor automático no es una tarea muy complicada, sin los conocimientos adecuados, se puede acabar cometiendo muchos errores. En este artículo, vamos a ver cómo construir el primer nivel de automatización, que es crear el disparador para activar breakeven y trailing stop.


Aprendizaje automático y Data Science (Parte 26): La batalla definitiva en la previsión de series temporales: redes neuronales LSTM frente a GRU
En el artículo anterior, hablamos de una RNN sencilla que, a pesar de su incapacidad para comprender las dependencias a largo plazo en los datos, fue capaz de realizar una estrategia rentable. En este artículo hablaremos tanto de la memoria a largo plazo (LSTM) como de la unidad recurrente controlada (GRU). Estas dos se introdujeron para superar las deficiencias de una RNN simple y ser más astuta que ella.

Redes neuronales: así de sencillo (Parte 9): Documentamos el trabajo realizado
Ya hemos recorrido un largo camino y el código de nuestra biblioteca ha crecido de manera considerable. Resulta difícil monitorear todas las conexiones y dependencias. Y, obviamente, antes de proseguir con el desarrollo del proyecto, necesitaremos documentar el trabajo ya realizado y actualizar la documentación en cada paso posterior. Una documentación debidamente redactada nos ayudará a ver la integridad de nuestro trabajo.

Plantilla para proyectar el MVC y posibilidades de uso (Parte 2): Esquema de interacción entre los tres componentes
Este artículo continúa y completa el tema planteado en el último artículo: la plantilla MVC en los programas MQL. En este artículo, veremos un posible esquema de interacción entre estos tres componentes.

Desarrollando un canal de Donchian personalizado con la ayuda de MQL5
Existen muchas herramientas técnicas que se pueden usar para visualizar los canales de precios. Una de esas herramientas es el canal de Donchian. En este artículo, aprenderemos cómo crear un canal de Donchian, y también a usarlo como indicador personalizado dentro de un asesor experto.

Indicadores con control interactivo en el gráfico.
Una nueva mirada a la interfaz del indicador. Lo más importante es la comodidad. Tras probar docenas de estrategias comerciales diferentes a lo largo de los años, además de probar cientos de indicadores diferentes, he llegado a algunas conclusiones propias que quiero compartir con ustedes en este artículo.


Creamos un asesor multidivisa sencillo utilizando MQL5 (Parte 7): Señales de los indicadores ZigZag y Awesome Oscillator
En este artículo, entenderemos por EA multidivisa un EA o robot comercial que utiliza indicadores ZigZag y Awesome Oscillator que filtran mutuamente sus señales.

Recetas MQL5 - procesamiento de eventos personalizados del gráfico
En este artículo vamos a estudiar varios aspectos sobre la confección de proyectos y el procesamiento de los eventos personalizados del gráfico en el entorno MQL5. Se propondrá un ejemplo de aproximación para la clasificación de eventos. Asimismo, se muestra el código de programa de la clase de evento y la clase de procesador de eventos personalizados.

Cuentos de robots comerciales: ¿mejor poco, pero mejor?
Hace dos años, en el artículo "La última cruzada" usted y yo, querido lector, vimos juntos un método (bastante interesante y poco usado en la actualidad) de representación de la información en el mercado, el gráfico de punto y forma. Ahora le propongo intentar escribir un robot comercial, basado en patrones que se pueden ver en los gráficos de punto y forma.

Algoritmo de autoadaptación (Parte IV): Funcionalidad adicional y pruebas
Seguimos completando el algoritmo con la funcionalidad mínima necesaria y realizando pruebas con el material obtenido. La rentabilidad ha resultado baja, pero los artículos nos muestran un modelo que nos permite comerciar con beneficios de una forma completamente automática con instrumentos comerciales completamente diferentes, y no solo diferentes, sino que también se comercian en mercados fundamentalmente distintos.

El lenguaje MQL como medio de marcado de la interfaz gráfica de programas MQL. Parte 2
En este artículo, presentamos un nuevo concepto para la descripción de la interfaz de ventana de los programas MQL con la ayuda de las construcciones del lenguaje MQL. La creación de GUI basadas en el marcado MQL ofrece una funcionalidad adicional para almacenar la caché y generar de manera dinámica elementos, y también para gestionar los estilos y los nuevos esquemas de procesamiento de eventos. Aquí, ofrecemos la versión mejorada de la biblioteca estándar de los elementos de control.

Trabajamos con matrices y vectores en MQL5
Para resolver problemas matemáticos, se han añadido a MQL5 matrices y vectores. Los nuevos tipos tienen métodos incorporados para escribir un código conciso y fácilmente comprensible que se acerque a una notación matemática. Los arrays son algo bueno, pero las matrices, en muchos casos, resultan mejores.


Gradient boosting (CatBoost) en las tareas de construcción de sistemas comerciales. Un enfoque ingenuo
Entrenamiento del clasificador CatBoost en el lenguaje Python, exportación al formato mql5; análisis de los parámetros del modelo y simulador de estrategias personalizado. Para preparar los datos y entrenar el modelo, se usan el lenguaje de programación Python y la biblioteca MetaTrader5.


Optimización automatizada de parámetros para estrategias de negociación con Python y MQL5
Existen varios tipos de algoritmos para la autooptimización de estrategias y parámetros de negociación. Estos algoritmos se utilizan para mejorar automáticamente las estrategias de negociación basándose en datos históricos y actuales del mercado. En este artículo veremos uno de ellos con ejemplos en Python y MQL5.


Aproximación por fuerza bruta a la búsqueda de patrones (Parte II): Inmersión
En el presente artículo, continuaremos con el tema de la fuerza bruta. Intentaremos destacar mejor los patrones con la ayuda de la nueva versión mejorada de nuestro programa y trataremos de encontrar la diferencia en la estabilidad usando distintos segmentos temporales y diferentes marcos temporales para las cotizaciones.

Modelos de regresión de la biblioteca Scikit-learn y su exportación a ONNX
En este artículo exploraremos la aplicación de modelos de regresión del paquete Scikit-learn e intentaremos convertirlos al formato ONNX y utilizaremos los modelos resultantes dentro de programas MQL5. Adicionalmente, compararemos la precisión de los modelos originales con sus versiones ONNX tanto para precisión flotante como doble. Además, examinaremos la representación ONNX de los modelos de regresión con el fin de comprender mejor su estructura interna y sus principios de funcionamiento.

Regresiones espurias en Python
Las regresiones espurias ocurren cuando dos series de tiempo exhiben un alto grado de correlación puramente por casualidad, lo que conduce a resultados engañosos en el análisis de regresión. En tales casos, aunque las variables parezcan estar relacionadas, la correlación es casual y el modelo puede no ser confiable.


Implementación de los cierres parciales en MQL5
En este artículo se desarrolla una clase para gestionar cierres parciales en MQL5 y se integra dentro de un EA de order blocks. Además, se presentan pruebas de backtest comparando la estrategia con y sin parciales, analizando en qué condiciones su uso puede maximizar y asegurar beneficios. Concluimos que especialmente en estilos de trading orientados a movimientos más amplios, el uso de parciales podría ser beneficioso.

Uso de modelos ONNX en MQL5
ONNX (Open Neural Network Exchange) es un estándar abierto para representar modelos de redes neuronales. En este artículo, analizaremos el proceso de creación de un modelo CNN-LSTM para pronosticar series temporales financieras, y también el uso del modelo ONNX creado en un asesor experto MQL5.

Cómo añadir Trailing Stop según el indicador Parabolic SAR
Al crear una estrategia comercial, debemos probar una amplia variedad de stops de protección. Y aquí surge la idea del ajuste dinámico del nivel de Stop Loss siguiendo el precio. El mejor candidato en este punto es el indicador Parabolic SAR, resulta difícil pensar en algo más simple y claro.

Conexión del Asesor Experto con ICQ en MQL5
Este artículo describe el método de intercambio de información entre el Asesor Experto y usuarios de ICQ, y presenta varios ejemplos. El material facilitado resultará interesante para aquellos que deseen recibir información de trading remotamente de un terminal de cliente, a través de un ICQ client en su teléfono móvil o PDA.

Aprendiendo a diseñar un sistema de trading con OBV
En este nuevo artículo de nuestra serie para principiantes en programación MQL5, aprenderemos a construir sistemas de trading usando los indicadores más populares. En esta ocasión, analizaremos el indicador On Balance Volume (OBV), aprenderemos a utilizarlo y también a crear un sistema comercial basado en él.

Automatización de estrategias de trading en MQL5 (Parte 5): Desarrollo de la estrategia Adaptive Crossover RSI Trading Suite
En este artículo, desarrollamos el sistema Adaptive Crossover RSI Trading Suite, que utiliza cruces de medias móviles de 14 y 50 períodos como señales, confirmadas por un filtro RSI de 14 períodos. El sistema incluye un filtro de días de negociación, flechas de señal con anotaciones y un panel de control en tiempo real para la supervisión. Este enfoque garantiza precisión y adaptabilidad en el comercio automatizado.

Tutorial de DirectX (Parte I): Dibujamos el primer triángulo
Este es un artículo introductorio sobre DirectX; en él describiremos las peculiaridades del trabajo con la API, ayudando al lector a comprender el orden de inicialización de sus componentes. Asimismo, ofreceremos un ejemplo sobre cómo escribir un script MQL que muestre un triángulo usando DirectX.


Aprendiendo a diseñar un sistema comercial basado en Parabolic SAR
Esta es la continuación de una serie de artículos en los que aprendemos cómo crear sistemas comerciales usando los indicadores más populares. En el presente artículo, analizaremos el indicador Parabolic SAR. También desarrollaremos un sistema comercial para la plataforma MetaTrader 5 usando algunas estrategias simples.


Aprendiendo a diseñar un sistema de trading con DeMarker
Le presentamos un nuevo artículo de la presente serie sobre la creación de sistemas comerciales basados en los indicadores técnicos más populares. En este artículo, veremos cómo crear un sistema comercial basado en el indicador de DeMark (DeMarker).

Comprensión y uso eficaz del simulador de estrategias MQL5
Para los desarrolladores de MQL5 resulta imperativo dominar herramientas importantes y valiosas. Una de esas herramientas es el simulador de estrategias. El presente artículo es una guía práctica para utilizar el simulador de estrategias MQL5.

Diseñar e implementar nuevos widgets GUI basados en la clase CChartObject
Tras haber escrito antes un artículo sobre un Expert Advisor semiautomático con un interfaz GUI, me he dado cuenta de la conveniencia de mejorar el interfaz con algunas características nuevas para indicadores y Expert Advisors más complejos. Y después de familiarizarme con las clases de la librería estándar de MQL5, he implementado unos widgets nuevos. En este artículo se describe el proceso de diseño e implementación de nuevos widgets GUI de MQL5, que pueden utilizarse con indicadores y Expert Advisors. Los widgets descritos en este artículo son CChartObjectSpinner, CChartObjectProgressBar y CChartObjectEditTable.

Algoritmos de optimización de la población: Algoritmo de enjambre de aves (Bird Swarm Algorithm, BSA)
El artículo analiza un algoritmo BSA basado en el comportamiento de las aves, que se inspira en las interacciones colectivas de bandadas de aves en la naturaleza. Las diferentes estrategias de búsqueda de individuos en el BSA, que incluyen el cambio entre el comportamiento de vuelo, la vigilancia y la búsqueda de alimento, hacen que este algoritmo sea multidimensional. El algoritmo usa los principios del comportamiento de las bandadas, la comunicación, la adaptabilidad, el liderazgo y el seguimiento de las aves para encontrar con eficacia soluciones óptimas.

Otras clases en la biblioteca DoEasy (Parte 68): Clase de objeto de ventana de gráfico y clases de objetos de indicador en la ventana del gráfico
En este artículo, seguiremos desarrollando la clase de objeto de gráfico. Para ello, le añadiremos una lista de objetos de ventana de gráfico, en la que, a su vez, estarán disponibles las listas de indicadores colocados en ellos.

Interfaces gráficas XI: Campos de edición y combobox en las celdas de la tabla (build 15)
En esta actualización de la librería, el control «Tabla» (clase CTable) será completado con nuevas opciones. Vamos a ampliar la gama de los controles en las celdas de la tabla, completándola esta vez con los campos de edición y los combobox. Como adición, a esta actualización ha sido añadida la posibilidad que permite al usuario de la aplicación MQL controlar los tamaños de la ventana durante su ejecución.

Interfaces gráficas XI: Refactorización del código de la librería (build 14.1)
A medida que la librería va creciendo, es necesario optimizar de nuevo su código para reducir su tamaño. La versión de la librería descrita en este artículo se ha hecho aún más orientada a objetos. Eso ha mejorado la facilidad de comprensión del código. La descripción detallada de los últimos cambios permitirá al lector desarrollar la librería por sí mismo, según las necesidades que tenga.

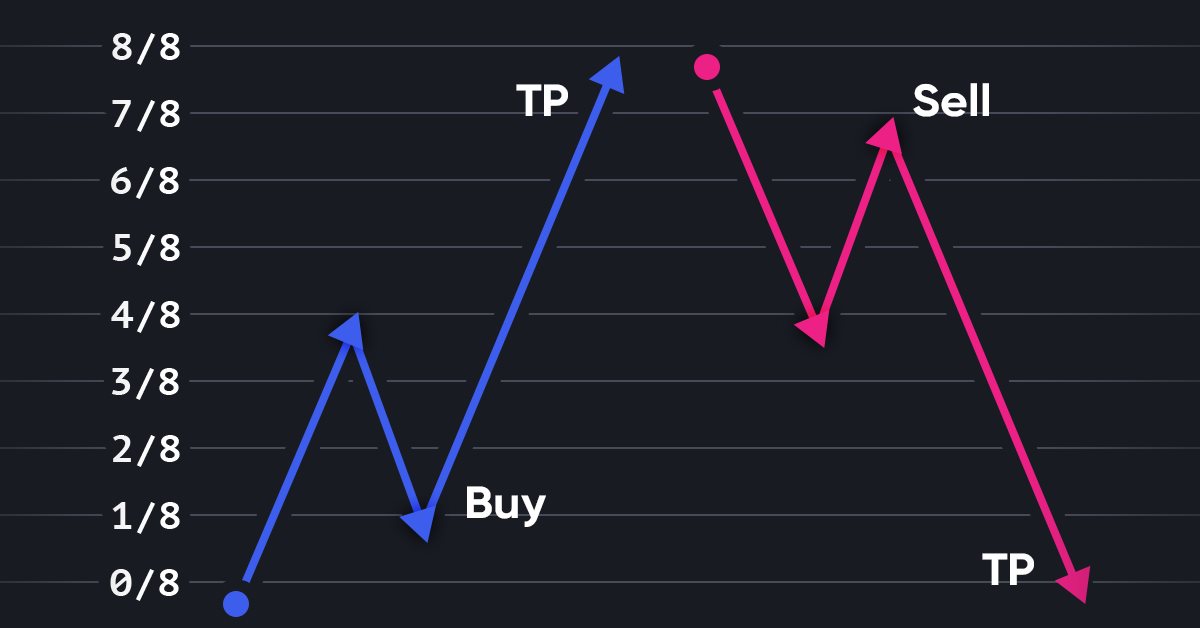
De nuevo sobre el sistema de Murray
Los sistemas gráficos de análisis de precios son merecidamente populares entre los tráders. En este artículo, hablaremos sobre el sistema completo de Murray, que incluye no solo sus famosos niveles, sino también algunas otras técnicas útiles para valorar la posición actual del precio y tomar una decisión comercial.

Ejemplo de optimización estocástica y control óptimo
Este Asesor Experto, llamado SMOC, que significa Stochastic Model Optimal Control (Modelo Estocástico de Control Óptimo), es un ejemplo sencillo de un avanzado sistema algorítmico de trading para MetaTrader 5. Utiliza una combinación de indicadores técnicos, control predictivo de modelos y gestión dinámica de riesgos para tomar decisiones comerciales. El EA incorpora parámetros adaptativos, dimensionamiento de posiciones basado en la volatilidad y análisis de tendencias para optimizar su rendimiento en diferentes condiciones de mercado.

Ampliamos la funcionalidad del Constructor de estrategias
En dos artículos anteriores, analizamos el uso de las figuras técnicas de Merrill aplicándolas a diferentes tipos de datos. Fue desarrollada una aplicación para la simulación a base de esta idea. En este artículo, continuaremos nuestro trabajo con el Constructor de estrategias, mejoraremos su funcionamiento, lo haremos más cómodo, así como ampliaremos su funcionalidad y capacidades.

Aprendiendo a diseñar un sistema comercial basado en CCI
En este nuevo artículo de nuestra serie sobre el diseño de sistemas comerciales, hablaremos del Índice del Canal de Mercaderías (CCI), estudiaremos sus entresijos y crearemos juntos un sistema comercial basado en este indicador.