Artículos sobre programación y uso de robots comerciales en el lenguaje MQL5

Los Asesores Expertos creados para la plataforma MetaTrader ejecutan una gran variedad de funciones ideadas por sus desarrolladores. Los robots comerciales son capaces de realizar el seguimiento de los instrumentos financieros 24 horas al día, copiar las operaciones, confeccionar y enviar los informes, analizar las noticias, e incluso facilitar al operador una interfaz gráfica personalizada desarrollada por encargo.
Los artículos contienen las técnicas de programación, ideas matemáticas para el procesamiento de datos, consejos para la creación y el encargo de robots comerciales.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Desarrollamos un asesor experto multidivisa (Parte 18): Automatización de la selección de grupos considerando el periodo forward
Seguimos automatizando los pasos que antes realizábamos manualmente. Esta vez regresaremos a la automatización de la segunda etapa, es decir, a la selección del grupo óptimo de instancias únicas de estrategias comerciales, complementándola con la posibilidad de considerar los resultados de las instancias en el periodo anterior.

Automatización de estrategias de trading en MQL5 (Parte 3): Sistema RSI de recuperación de zona para la gestión dinámica de operaciones
En este artículo, creamos un sistema (un EA) de recuperación de zona RSI en MQL5, utilizando señales RSI para lanzar operaciones y una estrategia de recuperación para gestionar las pérdidas. Implementamos una clase «ZoneRecovery» para automatizar las entradas de operaciones, la lógica de recuperación y la gestión de posiciones. El artículo concluye con información sobre backtesting para optimizar el rendimiento y mejorar la eficacia del EA.

Redes neuronales en el trading: Análisis de nubes de puntos (PointNet)
El análisis directo de nubes de puntos evita alcanza un tamaño de datos innecesario y mejora la eficacia de los modelos en tareas de clasificación y segmentación. Estos enfoques demuestran un alto rendimiento y solidez frente a las perturbaciones de los datos de origen.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 15): Introducción a la teoría de los cuartos (I) - Dibujando la teoría de cuartos
Los puntos de soporte y resistencia son niveles críticos que indican posibles reversiones y continuaciones de la tendencia. Aunque identificar estos niveles puede resultar complicado, una vez que los localices, estarás bien preparado para navegar por el mercado. Si necesitas más ayuda, échale un vistazo a la herramienta Quarters Drawer que aparece en este artículo, te ayudará a identificar los niveles de soporte y resistencia principales y secundarios.

Redes neuronales: así de sencillo (Parte 40): Enfoques para utilizar Go-Explore con una gran cantidad de datos
Este artículo analizará el uso del algoritmo Go-Explore durante un largo periodo de aprendizaje, ya que la estrategia de elección aleatoria puede no conducir a una pasada rentable a medida que aumenta el tiempo de entrenamiento.


Marcado de datos en el análisis de series temporales (Parte 4): Descomposición de la interpretabilidad usando el marcado de datos
En esta serie de artículos, presentaremos varias técnicas de marcado de series temporales que pueden producir datos que se ajusten a la mayoría de los modelos de inteligencia artificial (IA). El marcado dirigido de datos puede hacer que un modelo de IA entrenado resulte más relevante para las metas y objetivos del usuario, mejorando la precisión del modelo y ayudando a este a dar un salto de calidad.

Desarrollamos un asesor experto multidivisa (Parte 6): Automatizamos la selección de un grupo de instancias
Tras optimizar una estrategia comercial, obtendremos conjuntos de parámetros en base a los cuales podremos crear varias instancias (ejemplares) de estrategias comerciales combinadas en un asesor experto. Antes lo hacíamos manualmente, pero ahora trataremos de automatizar el proceso


Redes neuronales: así de sencillo (Parte 64): Método de clonación conductual ponderada conservadora (CWBC)
Como resultado de las pruebas realizadas en artículos anteriores, hemos concluido que la optimalidad de la estrategia entrenada depende en gran medida de la muestra de entrenamiento utilizada. En este artículo, nos familiarizaremos con un método bastante sencillo y eficaz para seleccionar trayectorias para el entrenamiento de modelos.


Creación de un algoritmo de creación de mercado en MQL5
¿Cómo funcionan los creadores de mercado? Consideremos esta cuestión y creemos un algoritmo primitivo de creación de mercado.


Redes neuronales: así de sencillo (Parte 37): Atención dispersa (Sparse Attention)
En el artículo anterior, analizamos los modelos relacionales que utilizan mecanismos de atención en su arquitectura. Una de las características de dichos modelos es su mayor uso de recursos informáticos. Este artículo propondrá uno de los posibles mecanismos para reducir el número de operaciones computacionales dentro del bloque Self-Attention o de auto-atención, lo cual aumentará el rendimiento del modelo en su conjunto.

Redes neuronales: así de sencillo (Parte 77): Transformador de covarianza cruzada (XCiT)
En nuestros modelos, a menudo utilizamos varios algoritmos de atención. Y, probablemente, lo más frecuente es utilizar transformadores. Su principal desventaja es la necesidad de recursos. En este artículo, estudiaremos un nuevo algoritmo que puede ayudar a reducir los costes informáticos sin perder calidad.


Desarrollamos un asesor experto multidivisa (Parte 13): Automatización de la segunda fase: selección en grupos
Ya hemos puesto en marcha la primera fase del proceso de optimización automatizada. Para distintos símbolos y marcos temporales, realizamos la optimización utilizando varios criterios y almacenamos información sobre los resultados de cada pasada en la base de datos. Ahora vamos a seleccionar los mejores grupos de conjuntos de parámetros de entre los encontrados en la primera etapa.

Marcado de datos en el análisis de series temporales (Parte 1):Creamos un conjunto de datos con marcadores de tendencia utilizando el gráfico de un asesor
En esta serie de artículos, presentaremos varias técnicas de etiquetado de series temporales que pueden producir datos que se ajusten a la mayoría de los modelos de inteligencia artificial (IA). El etiquetado específico de datos puede hacer que un modelo de IA entrenado resulte más relevante para las metas y objetivos del usuario, mejorar la precisión del modelo e incluso ayudarle a dar un salto cualitativo.

Desarrollamos un asesor experto multidivisa (Parte 19): Creando las etapas implementadas en Python
Hasta ahora, hemos analizado la automatización del inicio de los procedimientos de optimización secuencial de los asesores expertos exclusivamente en el simulador de estrategias estándar. Pero, ¿qué ocurrirá si, entre una ejecución y otra, queremos procesar los datos ya adquiridos con otras herramientas? Hoy intentaremos añadir la posibilidad de crear nuevos pasos de optimización ejecutados por programas escritos en Python.


Redes neuronales: así de sencillo (Parte 60): Online Decision Transformer (ODT)
En los 2 últimos artículos nos hemos centrado en el método Decision Transformer, que modela las secuencias de acciones en el contexto de un modelo autorregresivo de recompensas deseadas. En el artículo de hoy, analizaremos otro algoritmo para optimizar este método.


Introducción a MQL5 (Parte 6): Guía para principiantes sobre las funciones de matriz en MQL5 (II)
Embárquese en la siguiente fase de nuestro viaje MQL5. En este artículo para principiantes analizaremos el resto de funciones de la matriz y desmitificaremos conceptos complejos para que pueda elaborar estrategias de negociación eficaces. Hablaremos de ArrayPrint, ArrayInsert, ArraySize, ArrayRange, ArrarRemove, ArraySwap, ArrayReverse y ArraySort. Aumente su experiencia en negociación algorítmica con estas funciones de matriz esenciales. ¡Únase a nosotros en el camino hacia el dominio de MQL5!

Redes neuronales en el trading: Sistema multiagente con validación conceptual (FinCon)
Hoy le proponemos familiarizarnos con el framework FinCon, un sistema multiagente basado en grandes modelos lingüísticos (LLM). El framework usa el refuerzo verbal conceptual para mejorar la toma de decisiones y la gestión del riesgo con el fin de realizar eficazmente diversas tareas financieras.


Combinación de estrategias de análisis técnico y fundamental en MQL5 para principiantes
En este artículo, analizaremos cómo integrar sin problemas el seguimiento de tendencias y los principios fundamentales en un Asesor Experto para crear una estrategia más sólida. Este artículo demostrará lo fácil que es para cualquiera comenzar a desarrollar algoritmos comerciales personalizados utilizando MQL5.

Redes neuronales en el trading: Resultados prácticos del método TEMPO
Continuamos familiarizándonos con el método TEMPO. En este artículo, analizaremos la efectividad de los enfoques propuestos con datos históricos reales.


Utilización del modelo de aprendizaje automático CatBoost como filtro para estrategias de seguimiento de tendencias
CatBoost es un potente modelo de aprendizaje automático basado en árboles que se especializa en la toma de decisiones basada en características estacionarias. Otros modelos basados en árboles, como XGBoost y Random Forest, comparten características similares en cuanto a su solidez, capacidad para manejar patrones complejos e interpretabilidad. Estos modelos tienen una amplia gama de usos, desde el análisis de características hasta la gestión de riesgos. En este artículo, vamos a explicar el procedimiento para utilizar un modelo CatBoost entrenado como filtro para una estrategia clásica de seguimiento de tendencias con cruce de medias móviles.

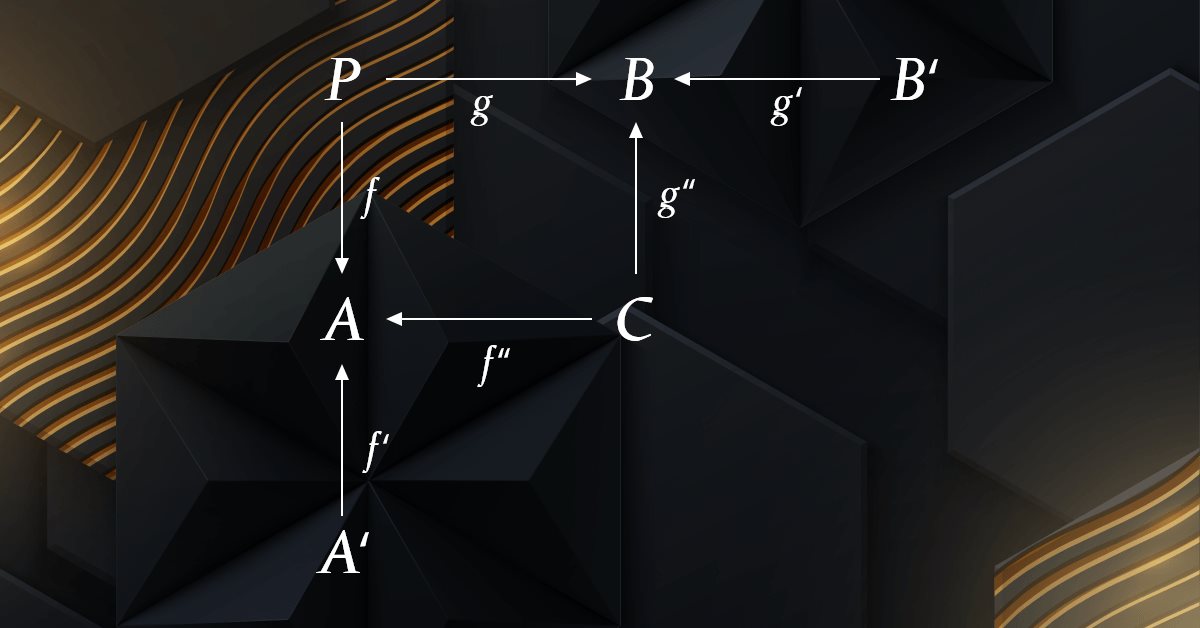
Teoría de categorías en MQL5 (Parte 4): Intervalos, experimentos y composiciones
La teoría de categorías es una rama de las matemáticas diversa y en expansión, relativamente inexplorada aún en la comunidad MQL5. Esta serie de artículos tiene como objetivo describir algunos de sus conceptos para crear una biblioteca abierta y seguir utilizando esta maravillosa sección para crear estrategias comerciales.

Redes neuronales: así de sencillo (Parte 94): Optimización de la secuencia de entrada
Al trabajar con series temporales, siempre utilizamos los datos de origen en su secuencia histórica. Pero, ¿es ésta la mejor opción? Existe la opinión de que cambiar la secuencia de los datos de entrada mejorará la eficacia de los modelos entrenados. En este artículo te invito a conocer uno de los métodos para optimizar la secuencia de entrada.


Desarrollamos un asesor experto multidivisa (Parte 16): Efecto de diferentes historias de cotizaciones en los resultados de las pruebas
El asesor experto que estamos desarrollando debería mostrar buenos resultados al negociar con diferentes brókeres. Pero hasta ahora hemos usado las cotizaciones de la cuenta demo de MetaQuotes para las pruebas. Veamos si nuestro asesor experto está listo para trabajar en una cuenta comercial con cotizaciones diferentes a las utilizadas durante las pruebas y la optimización.

Redes neuronales: así de sencillo (Parte 71): Previsión de estados futuros basada en objetivos (GCPC)
En trabajos anteriores, hemos introducido el método del Decision Transformer y varios algoritmos derivados de él. Asimismo, hemos experimentado con distintos métodos de fijación de objetivos. Durante los experimentos, hemos trabajado con distintas formas de fijar objetivos, pero el aprendizaje de la trayectoria ya recorrida por parte del modelo siempre quedaba fuera de nuestra atención. En este artículo, queremos presentar un método que llenará este vacío.

Creación de un modelo de restricción de tendencia de velas (Parte 5): Sistema de notificaciones (Parte I)
Desglosaremos el código principal de MQL5 en fragmentos de código especificados para ilustrar la integración de Telegram y WhatsApp para recibir notificaciones de señales del indicador Trend Constraint que estamos creando en esta serie de artículos. Esto ayudará a los traders, tanto novatos como experimentados, a comprender el concepto con facilidad. En primer lugar, vamos a cubrir la configuración de MetaTrader 5 para las notificaciones y su importancia para el usuario. Esto ayudará a los desarrolladores a tomar notas para aplicarlas en sus sistemas.


Características del Wizard MQL5 que debe conocer (Parte 22): Redes generativas adversativas (RGAs) condicionales
Las redes generativas antagónicas son un emparejamiento de redes neuronales que se entrenan entre sí para obtener resultados más precisos. Adoptamos el tipo condicional de estas redes mientras buscamos una posible aplicación en la previsión de series de tiempo financieras dentro de una clase de señales expertas.

Características del Wizard MQL5 que debe conocer (Parte 23): Redes neuronales convolucionales (CNNs, Convolutional Neural Networks)
Las redes neuronales convolucionales son otro algoritmo de aprendizaje automático que tiende a especializarse en descomponer conjuntos de datos multidimensionales en partes constituyentes clave. Examinamos cómo se consigue esto normalmente y exploramos una posible aplicación para los operadores en otra clase de señal del asistente MQL5.

Teoría de categorías en MQL5 (Parte 22): Una mirada distinta a las medias móviles
En el presente artículo intentaremos simplificar los conceptos tratados en esta serie centrándonos en solo un indicador, el más común y probablemente el más fácil de entender: la media móvil. También veremos el significado y las posibles aplicaciones de las transformaciones naturales verticales.


HTTP y Connexus (Parte 2): Comprensión de la arquitectura HTTP y el diseño de bibliotecas
Este artículo explora los fundamentos del protocolo HTTP, cubriendo los métodos principales (GET, POST, PUT, DELETE), los códigos de estado y la estructura de las URL. Además, presenta el inicio de la construcción de la librería Conexus con las clases CQueryParam y CURL, que facilitan la manipulación de URLs y parámetros de consulta en peticiones HTTP.

Operar con el Calendario Económico MQL5 (Parte 3): Añadiendo filtros de divisa, importancia y tiempo
En este artículo, implementamos filtros en el panel del calendario económico MQL5 para refinar la visualización de eventos de noticias por divisa, importancia y hora. Primero establecemos criterios de filtrado para cada categoría y luego los integramos en el panel de control para mostrar solo los eventos relevantes. Por último, nos aseguramos de que cada filtro se actualice dinámicamente para proporcionar a los operadores información económica específica y en tiempo real.

Automatización de estrategias de trading en MQL5 (Parte 2): El sistema Kumo Breakout con Ichimoku y Awesome Oscillator
En este artículo, creamos un Asesor Experto (EA) que automatiza la estrategia Kumo Breakout utilizando el indicador Ichimoku Kinko Hyo y el Awesome Oscillator. Recorremos el proceso de inicialización de los indicadores, detección de condiciones de ruptura y codificación de entradas y salidas automáticas en las operaciones. Además, implementamos trailing stops y lógica de gestión de posiciones para mejorar el rendimiento del EA y su adaptabilidad a las condiciones del mercado.


Características del Wizard MQL5 que debe conocer (Parte 38): Bandas de Bollinger
Las bandas de Bollinger son un indicador de envolvente muy común utilizado por muchos traders para colocar y cerrar operaciones manualmente. Examinamos este indicador considerando las diferentes señales posibles que genera, y vemos cómo se podrían poner en uso en un Asesor Experto montado por un asistente.

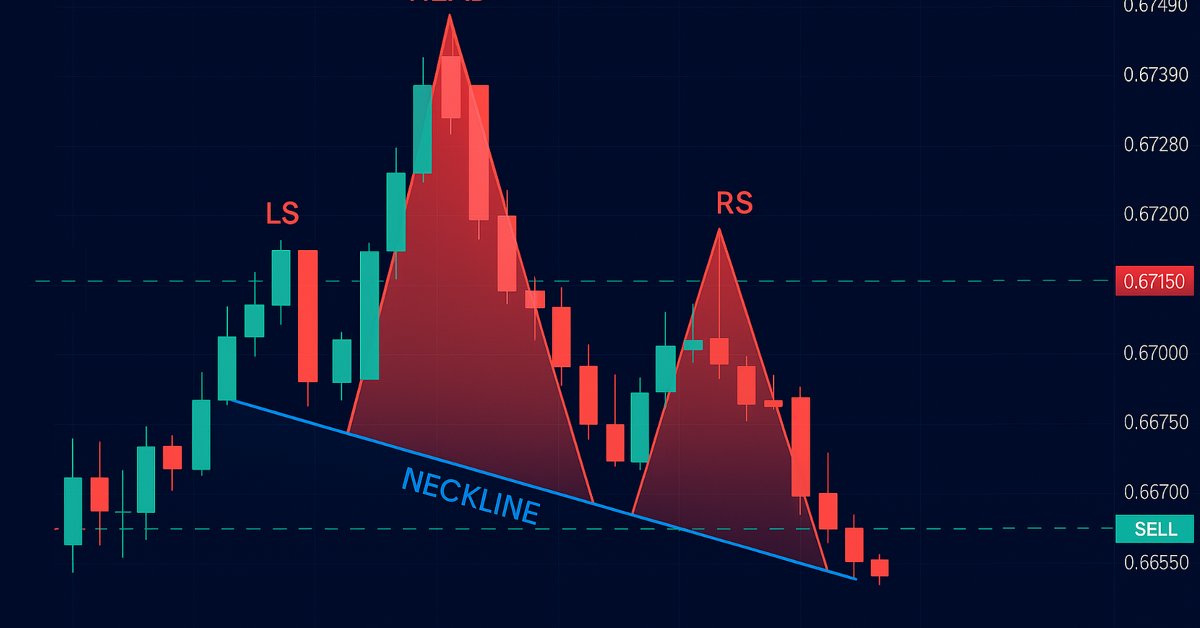
Automatización de estrategias de trading en MQL5 (Parte 13): Algoritmo de trading para patrón Hombro-Cabeza-Hombro
En este artículo automatizamos el patrón Hombro-Cabeza-Hombro en MQL5. Analizamos su arquitectura, implementamos un EA para detectarlo y operar, y realizamos una prueba retrospectiva de los resultados. El proceso revela un algoritmo de negociación práctico con margen para mejoras.


Kit de herramientas de negociación MQL5 (Parte 3): Desarrollo de una biblioteca EX5 para la gestión de órdenes pendientes
Aprenda a desarrollar e implementar una biblioteca EX5 integral de órdenes pendientes en su código o proyectos MQL5. Este artículo le mostrará cómo crear una extensa biblioteca EX5 de gestión de órdenes pendientes y lo guiará en el proceso de importarla e implementarla mediante la creación de un panel de negociación o una interfaz gráfica de usuario (GUI). El panel de órdenes del asesor experto permitirá a los usuarios abrir, monitorear y eliminar órdenes pendientes asociadas con un número mágico específico directamente desde la interfaz gráfica en la ventana del gráfico.


Desarrollamos un asesor experto multidivisa (Parte 9): Recopilamos los resultados de optimización de las instancias individuales de una estrategia comercial
Hoy vamos a esbozar los principales pasos para desarrollar nuestro EA. Uno de los primeros será realizar una optimización en una sola instancia de la estrategia comercial desarrollada. Así, intentaremos reunir en un solo lugar toda la información necesaria sobre las pasadas del simulador durante la optimización.

Cómo crear un panel interactivo MQL5 utilizando la clase Controls (Parte 2): Añadir capacidad de respuesta a los botones
En este artículo, nos centramos en transformar nuestro panel de control MQL5 estático en una herramienta interactiva habilitando la capacidad de respuesta de los botones. Exploramos cómo automatizar la funcionalidad de los componentes de la interfaz gráfica de usuario (GUI), asegurándonos de que reaccionen adecuadamente a los clics de los usuarios. Al final del artículo, establecemos una interfaz dinámica que mejora la participación del usuario y la experiencia comercial.


Características del Wizard MQL5 que debe conocer (Parte 07): Dendrogramas
La clasificación de datos para el análisis y la predicción es un área muy diversa del aprendizaje automático con un gran número de enfoques y métodos. En este artículo analizaremos uno de estos enfoques, a saber, la Clasificación Jerárquica Aglomerativa (Agglomerative Hierarchical Classification).


Características del Wizard MQL5 que debe conocer (Parte 25): Pruebas y operaciones en múltiples marcos temporales
Las estrategias que se basan en múltiples marcos de tiempo no se pueden probar en los Asesores Expertos ensamblados por defecto debido a la arquitectura de código MQL5 utilizada en las clases de ensamblaje. Exploramos una posible solución a esta limitación para las estrategias que buscan utilizar múltiples marcos temporales en un estudio de caso con la media móvil cuadrática.

Automatización de estrategias de trading en MQL5 (Parte 6): Dominar la detección de bloques de órdenes para el comercio inteligente con dinero
En este artículo, automatizamos la detección de bloques de órdenes en MQL5 utilizando análisis de acción de precios puro. Definimos bloques de órdenes, implementamos su detección e integramos la ejecución automatizada de operaciones. Por último, realizamos una prueba retrospectiva de la estrategia para evaluar su rendimiento.

Redes neuronales: así de sencillo (Parte 90): Interpolación frecuencial de series temporales (FITS)
Al estudiar el método FEDformer, abrimos la puerta al dominio frecuencial de la representación de series temporales. En este nuevo artículo continuaremos con el tema iniciado, y analizaremos un método que permite no solo el análisis, sino también la predicción de estados posteriores en el ámbito privado.