Статьи по программированию на языке MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Торговый инструментарий MQL5 (Часть 3): Разработка EX5-библиотеки для управления отложенными ордерами
Вы узнаете, как разработать и внедрить комплексную библиотеку отложенных EX5-ордеров в ваш код или MQL5-проекты. Мы рассмотрим, как импортировать и реализовать такую библиотеку в составе торговой панели или графического пользовательского интерфейса (GUI). Панель ордеров советника позволит пользователям открывать, отслеживать и удалять отложенные ордера по магическому числу непосредственно из графического интерфейса в окне графика.


Разработка системы репликации - Моделирование рынка (Часть 14): Появление СИМУЛЯТОРА (IV)
В этой статье мы продолжим этап разработки симулятора. Однако сейчас мы увидим, как эффективно создать движение типа «СЛУЧАЙНОЕ БЛУЖДАНИЕ». Этот тип движения весьма интригующий, поскольку служит основой всего, что происходит на рынке капитала. Кроме того, мы начнем понимать некоторые концепции, основополагающие для тех, кто проводит анализ рынка.


Нейросети в трейдинге: Повышение эффективности Transformer путем снижения резкости (SAMformer)
Обучение моделей Transformer требует больших объемов данных и часто затруднено из-за слабой способности моделей к обобщению на малых выборках. Фреймворк SAMformer помогает решить эту проблему, избегая плохих локальных минимумов. И повышает эффективность моделей даже на ограниченных обучающих выборках.

Управление рисками (Часть 2): Реализация расчета лотов в графическом интерфейсе
В этой статье мы рассмотрим, как улучшить и более эффективно применять концепции, изложенные в предыдущей статье, используя мощные библиотеки графических элементов управления MQL5. Я шаг за шагом проведу вас через процесс создания полностью функционального графического интерфейса, объясняя стоящий за ним план проектирования, а также назначение и принцип работы каждого используемого метода. Кроме того, в конце статьи мы протестируем созданную нами панель, чтобы убедиться в ее корректной работе и соответствии заявленным целям.

Возможности Мастера MQL5, которые вам нужно знать (Часть 19): Байесовский вывод
Байесовский вывод — это применение теоремы Байеса для обновления вероятностной гипотезы по мере поступления новой информации. Это намекает на необходимость адаптации в анализе временных рядов, и поэтому мы рассмотрим, как мы могли бы использовать его при создании пользовательских классов не только применительно к сигналам, но и для управления капиталом и трейлинг-стопами.


Нейросети в трейдинге: Сквозная многомерная модель прогнозирования временных рядов (GinAR)
Предлагаем познакомиться с инновационным подходом к прогнозированию временных рядов с пропущенными данными на базе фреймворка GinAR. В статье показана реализация ключевых компонентов на OpenCL, что обеспечивает высокую производительность. В следующей публикации мы подробно рассмотрим интеграцию этих решений в MQL5. Это позволит понять, как применять метод на практике в трейдинге.


Как построить 29-парный портфель с L1-фильтром и VaR-распределением лотов
Разбирается практическое применение L1 Trend Filter для очистки шума и формирования структурных признаков, совместимых с live-торговлей. Показан полный цикл: H1-данные 29 инструментов из MetaTrader 5, каузальная фильтрация, CatBoost на горизонте трёх L1-баров, честный walk-forward и распределение лотов по VaR. Читатель получает воспроизводимый кодовый конвейер и методику портфельной оценки.


Бимодальный Market Profile с дельтой и памятью в MQL5
Классический Market Profile сорокалетней давности до сих пор тиражируется в десятках индикаторов, которые отличаются только цветом баров. В статье я разбираю три концептуальные слепые зоны оригинальной теории — монолитную Value Area при бимодальных распределениях, слепоту TPO к агрессору и отсутствие памяти между сессиями — и строю индикатор, который закрывает каждую из них: детекция бимодальности с dead zone, ордер-флоу через CopyTicksRange с absorption detection, композитная память рынка с Naked POC и HVN/LVN. Полный исходный код прилагается.


Теория категорий в MQL5 (Часть 20): Самовнимание и трансформер
Немного отвлечемся от наших постоянных тем и рассмотрим часть алгоритма ChatGPT. Есть ли у него какие-то сходства или понятия, заимствованные из естественных преобразований? Попытаемся ответить на эти и другие вопросы, используя наш код в формате класса сигнала.


Торгуем опционы без опционов (Часть 4): Более сложные опционные стратегии
В этой статье мы рассмотрим, как можно снизить риски (и возможно ли это сделать) для опционных стратегий, где изначально риск не ограничен. Это относится к стратегиям, основанным на продаже опционов, то есть к флэтовым. Также рассмотрим варианты фиксации прибыли для опционных стратегий, основанных на покупке опционов, то есть трендовых. Как всегда, добавим в наш эксперт новые полезные функции и улучшим старые.

Разработка MQTT-клиента для MetaTrader 5: методология TDD (Часть 2)
Статья является частью серии, описывающей этапы разработки нативного MQL5-клиента для протокола MQTT. В этой части мы описываем организацию нашего кода, первые заголовочные файлы и классы, а также написание тестов. В эту статью также включены краткие заметки о разработке через тестирование (Test-Driven-Development) и о ее применении в этом проекте.


Возможности Мастера MQL5, которые вам нужно знать (Часть 48): Аллигатор Билла Вильямса
Аллигатор, детище Билла Вильямса, представляет собой универсальный индикатор определения тренда, который дает четкие сигналы и часто сочетается с другими индикаторами. Классы Мастера MQL5 позволяют нам тестировать различные сигналы на основе паттернов, что позволяет нам рассмотреть и этот индикатор.


Нейросети в трейдинге: Устойчивые торговые сигналы в любых режимах рынка (Окончание)
В статье подробно рассмотрена интеграция подходов фреймворка ST-Expert в архитектуру Extralonger, позволяющая одновременно анализировать временные и пространственные представления данных. Представлены результаты тестирования на реальных исторических данных, демонстрирующие эффективность модели и её устойчивость к рыночным аномалиям. Описана модульная структура фреймворка, обеспечивающая воспроизводимость, гибкость для исследований и возможность поэтапной оптимизации компонентов.


Разработка системы репликации - Моделирование рынка (Часть 12): Появление СИМУЛЯТОРА (II)
Разработка симулятора может оказаться гораздо интереснее, чем кажется. Сегодня мы сделаем еще несколько шагов в этом направлении, потому что всё становится интереснее.


Критерий независимости Гильберта-Шмидта (HSIC)
В статье рассматривается непараметрический статистический тест HSIC (Hilbert-Schmidt Independence Criterion) предназначенный для выявления линейных и нелинейных зависимостей в данных. Предложены реализации двух алгоритмов вычисления HSIC на языке MQL5: точного перестановочного теста и гамма-аппроксимации. Эффективность метода демонстрируется на синтетических данных, моделирующих нелинейную связь признаков и целевой переменной.


Компоненты View и Controller для таблиц в парадигме MVC на MQL5: Контейнеры
В статье рассмотрим создание элемента управления "Контейнер" с возможностью прокрутки его содержимого. В процессе будут доработаны уже готовые классы элементов управления графической библиотеки.


Форекс советник на нейросети N-BEATS Network
Реализация архитектуры N-BEATS для форекс-трейдинга в MetaTrader 5 с квантильным прогнозированием и адаптивным риск-менеджментом. Архитектура адаптирована через билинейную нормализацию и специализированные функции потерь для финансовых данных. Тестирование на данных 2025 года показало неспособность генерировать прибыль, подтверждая разрыв между теоретическими достижениями и практической торговой эффективностью.


Возможности Мастера MQL5, которые вам нужно знать (Часть 07): Дендрограммы
Классификация данных для анализа и прогнозирования — очень разнообразная область машинного обучения с большим количеством подходов и методов. В этой статье рассматривается один из таких подходов, а именно агломеративная иерархическая классификация (Agglomerative Hierarchical Classification).


Алгоритм анархической социальной оптимизации — Anarchic Society Optimization (ASO)
В очередной статье мы познакомимся с алгоритмом Anarchic Society Optimization (ASO) и обсудим, как алгоритм, основанный на иррациональном и авантюрном поведении участников анархического общества - аномальной системы социального взаимодействия, свободной от централизованной власти и различного рода иерархий способен исследовать пространство решений и избегать ловушек локального оптимума. В статье будет представлена унифицированная структура ASO, применимая как к непрерывным, так и к дискретным задачам.


Возможности Мастера MQL5, которые вам нужно знать (Часть 38): Полосы Боллинджера
Полосы Боллинджера — очень распространенный индикатор конвертов, используемый многими трейдерами для ручного размещения и закрытия сделок. Мы изучим этот индикатор, рассмотрев как можно больше различных сигналов, которые он генерирует, и посмотрим, как их можно использовать в советнике, собранном с помощью Мастера.

Компоненты View и Controller для таблиц в парадигме MVC на MQL5: Простые элементы управления
В статье рассмотрены простые элементы управления как составляющие части более сложных графических элементов компонента View в рамках реализации таблиц в парадигме MVC (Model-View-Controller). Реализован базовый функционал компонента Controller для интерактивного взаимодействия элементов с пользователем и друг с другом. Это вторая статья, посвященная компоненту View, и четвёртая в серии статей о создании таблиц для клиентского терминала MetaTrader 5.

Знакомство с языком MQL5 (Часть 21): Автоматическое обнаружение паттернов Гартли
Узнайте, как обнаружить и отобразить гармонический паттерн Гартли в MetaTrader 5 с использованием языка MQL5. В этой статье объясняется каждый шаг данного процесса: от выявления точек свинга до применения коэффициентов Фибоначчи и графического построения паттерна на графике целиком для четкого визуального подтверждения.


Построение модели для ограничения диапазона сигналов по тренду (Часть 9): Советник с несколькими стратегиями (III)
Добро пожаловать в третью часть серии статьей о трендах! Сегодня мы углубимся в использование дивергенции как стратегии определения оптимальных точек входа в рамках преобладающего дневного тренда. Мы также представим специальный механизм фиксации прибыли, аналогичный скользящему стоп-лоссу, но с уникальными усовершенствованиями. Кроме того, мы обновим советник Trend Constraint до более продвинутой версии, включив в него новое условие исполнения сделки в дополнение к существующим. Также мы продолжим изучать практическое применение MQL5 в разработке алгоритмов.


Нейросети в трейдинге: Вероятностное прогнозирование временных рядов (Окончание)
Приглашаем вас познакомиться с фреймворком K²VAE и вариантом интеграции предложенных подходов в торговую систему. Вы узнаете, как гибридный подход Koopman–Kalman–VAE помогает строить адаптивные и интерпретируемые модели. А в завершении статьи представлены практические результаты использования реализованных решений.

Нейросети в трейдинге: Инъекция глобальной информации в независимые каналы (InjectTST)
Большинство современных методов прогнозирования мультимодальных временных рядов используют подход независимых каналов. Тем самым игнорируется природная зависимость различных каналов одного временного ряда. Разумное использование 2 подходов (независимых и смешанных каналов) является ключом к повышению эффективности моделей.


Нейросети в трейдинге: Фреймворк кросс-доменного прогнозирования временных рядов (TimeFound)
В этой статье мы шаг за шагом собираем ядро интеллектуальной модели TimeFound, адаптированной под реальные задачи прогнозирования временных рядов. Если вас интересует практическая реализация нейросетевых патчинг-алгоритмов в MQL5 — вы точно по адресу.


Нейросети в трейдинге: Эффективное извлечение признаков для точной классификации (Построение объектов)
Mantis — универсальный инструмент для глубокого анализа временных рядов, гибко масштабируемый под любые финансовые сценарии. Узнайте, как сочетание патчинга, локальных свёрток и кросс-внимания позволяет получить высокоточную интерпретацию рыночных паттернов.

Алгоритм искусственных водорослей — Artificial Algae Algorithm (AAA)
В данной статье рассматривается алгоритм искусственных водорослей (AAA), разработанный на основе биологических процессов, характерных для микроводорослей. Алгоритм включает спиральное движение, эволюционный процесс и адаптацию, что позволяет ему решать задачи оптимизации. Статья предлагает глубокий анализ принципов работы AAA и его потенциала в математическом моделировании, подчеркивая связь между природой и алгоритмическими решениями.

Алгоритм арифметической оптимизации (AOA): Путь от AOA к SOA (Simple Optimization Algorithm)
В данной статье мы представляем алгоритм арифметической оптимизации (Arithmetic Optimization Algorithm, AOA), который основывается на простых арифметических операциях: сложении, вычитании, умножении и делении. Эти базовые математические действия служат основой для поиска оптимальных решений в различных задачах.


Символьное уравнение прогнозирования цены с использованием SymPy
Статья описывает интересный подход к алготрейдингу, основанный на символьных математических уравнениях вместо традиционных "черных ящиков" машинного обучения. Автор показывает, как преобразовать непрозрачные нейросети в читаемые математические формулы через библиотеку SymPy и полиномиальную регрессию, что позволяет полностью понимать логику принятия торговых решений. Подход сочетает вычислительную мощь ML с прозрачностью классических методов, давая трейдеру возможность анализировать, корректировать и адаптировать модели в реальном времени.


Комбинаторно-симметричная перекрестная проверка в MQL5
В статье показана реализация комбинаторно-симметричной перекрестной проверки на чистом MQL5 для измерения степени подгонки после оптимизации стратегии с использованием медленного полного алгоритма тестера стратегий.

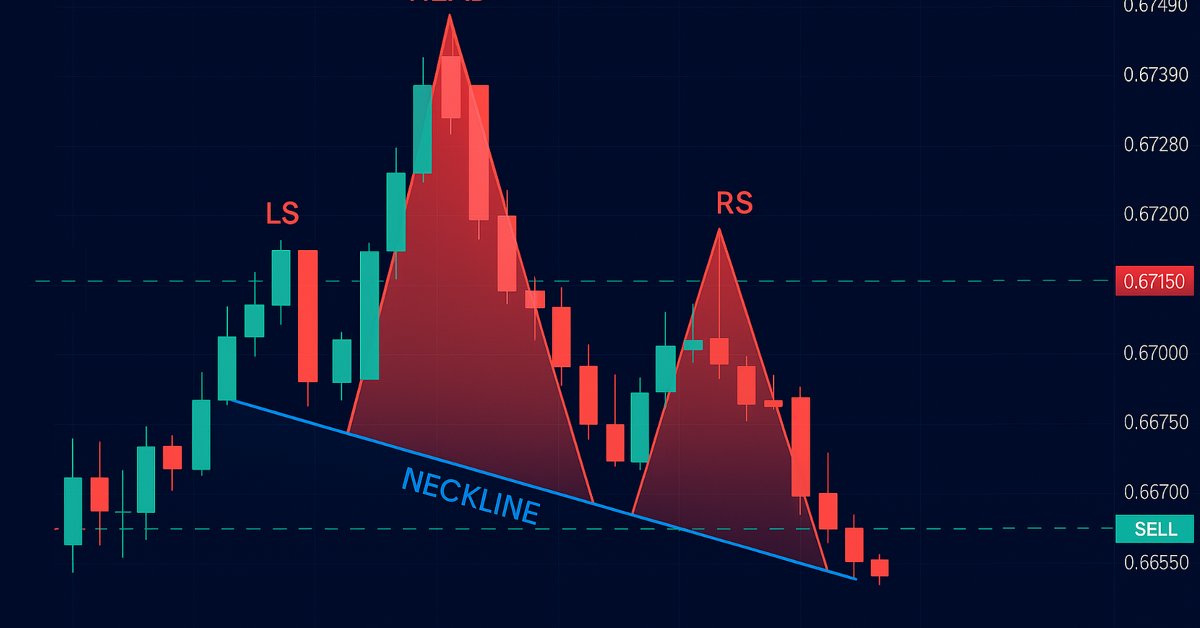
Автоматизация торговых стратегий на MQL5 (Часть 13): Создание торгового алгоритма для паттерна "Голова и Плечи"
В настоящей статье мы автоматизируем паттерн «Голова-Плечи» на MQL5. Мы анализируем его архитектуру, реализуем советник для его обнаружения и торговли, а также тестируем результаты на истории. Этот процесс раскрывает практичный торговый алгоритм, который можно усовершенствовать.


Нейросети в трейдинге: Эффективное извлечение признаков для точной классификации (Mantis)
Познакомьтесь с Mantis — лёгкой фундаментальной моделью для классификации временных рядов на базе Transformer с контрастным предварительным обучением и гибридным вниманием, обеспечивающими рекордную точность и масштабируемость.


Пользовательские символы MQL5: Создаем символ 3D-баров
В данной статье представлено детальное руководство по созданию инновационного индикатора 3DBarCustomSymbol.mq5, который генерирует пользовательские символы в MetaTrader 5, объединяющие цену, время, объем и волатильность в единое трехмерное представление. Рассматриваются математические основы, архитектура системы, практические аспекты реализации и применения в торговых стратегиях.


Нейросети в трейдинге: Модели многократного уточнения прогнозов (RAFT)
Фреймворк RAFT предлагает принципиально иной подход к прогнозированию динамики рынка — не как разовый снимок, а как итеративное уточнение состояния в реальном времени. Он одновременно учитывает локальные и глобальные изменения, сохраняя высокую точность даже при сложных ценовых структурах.

Разработка системы репликации (Часть 33): Система ордеров (II)
Сегодня мы продолжим разработку системы ордеров, но вы увидите, что мы будем массово использовать заново то, что уже было показано в других статьях. Тем не менее, в этой статье мы получим небольшое вознаграждение. Сначала мы разработаем систему, которую можно будет использовать вместе с реальным торговым сервером, либо с помощью демо-счета, либо реального счета. Мы будем широко использовать платформу MetaTrader 5, которая обеспечит нам всю необходимую поддержку в начале данного пути.


Нейронная сеть на практике: Псевдообратная (II)
Поскольку эти статьи имеют образовательную цель и не направлены на то, чтобы показать реализацию конкретной функциональности, в данной статье мы поступим немного иначе. Вместо того, чтобы показывать, как применять факторизацию для получения обратной матрицы, мы сосредоточимся на факторизации псевдообратной. Причина заключается в том, что нет смысла показывать, как можно получить общий коэффициент, если мы можем сделать это особым способом. А еще лучше, если читатель сможет глубже понять, почему всё происходит именно так. Давайте теперь разберемся, почему со временем аппаратное обеспечение приходит на смену программному.


Разработка системы репликации - Моделирование рынка (Часть 13): Появление СИМУЛЯТОРА (III)
Здесь мы немного упростим несколько элементов, связанных с работой в следующей статье. Я также объясню, как можно визуализировать то, что генерирует симулятор с точки зрения случайности.


Гауссовcкие процессы в машинном обучении (Часть 1): Модель классификации в MQL5
В данной статье мы рассмотрим модель классификации гауссовских процессов. Мы начнём с изучения её теоретических принципов, а затем перейдём к практической разработке библиотеки ГП на MQL5.

Наиболее известные модификации алгоритма искусственного кооперативного поиска (Artificial Cooperative Search, ACSm)
В данной статье рассмотрим эволюцию алгоритма ACS: три модификации в направлении улучшения характеристик сходимости и результативности алгоритма. Трансформация одного из ведущих алгоритмов оптимизации. От модификаций матриц до революционных подходов к формированию популяций.