Статьи по программированию на языке MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Теория категорий в MQL5 (Часть 3)
Теория категорий представляет собой разнообразный и расширяющийся раздел математики, который пока относительно не освещен в MQL5-сообществе. Эта серия статей призвана осветить некоторые из ее концепций для создания открытой библиотеки и дальнейшему использованию этого замечательного раздела в создании торговых стратегий.

Теория категорий в MQL5 (Часть 22): Другой взгляд на скользящие средние
В этой статье мы попытаемся упростить описание концепций, рассматриваемых в этой серии, остановившись только на одном индикаторе - наиболее распространенном и, вероятно, самом легком для понимания. Речь идет о скользящей средней. Также мы рассмотрим значение и возможные применения вертикальных естественных преобразований.


Возможности Мастера MQL5, которые вам нужно знать (Часть 10): Нетрадиционная RBM
Ограниченные машины Больцмана (Restrictive Boltzmann Machines, RBM) представляют собой на базовом уровне двухслойную нейронную сеть, способную выполнять неконтролируемую классификацию посредством уменьшения размерности. Мы используем ее основные принципы и посмотрим что случится, если мы перепроектируем и обучим ее нестандартно. Сможем ли мы получить полезный фильтр сигналов?


Нейросети в трейдинге: Двусторонняя адаптивная временная корреляция (BAT)
В статье представлен фреймворк BAT, обеспечивающий точное и адаптивное моделирование временной динамики. Используя двустороннюю временную корреляцию, BAT превращает последовательные изменения рыночных данных в структурированные, информативные представления. Модель сочетает высокую вычислительную эффективность с возможностью глубокой интеграции в торговые системы, позволяя выявлять как краткосрочные, так и долгосрочные паттерны движения.


Нейросети в трейдинге: Контекстно-зависимое обучение, дополненное памятью (MacroHFT)
Предлагаю познакомиться с фреймворком MacroHFT, который применяет контекстно зависимое обучение с подкреплением и память, для улучшения решений в высокочастотной торговле криптовалютами, используя макроэкономические данные и адаптивные агенты.


Разрабатываем мультивалютный советник (Часть 26): Информер для торговых инструментов
Прежде, чем двигаться дальше в разработке мультивалютных советников, попробуем переключиться на создание нового проекта, использующего разработанную библиотеку. На этом примере выявим, как лучше организовать хранение исходного кода, и как нам может помочь использование нового репозитория кода от MetaQuotes.


Нейросети в трейдинге: Обобщение временных рядов без привязки к данным (Базовые модули модели)
Продолжаем знакомство с фреймворком Mamba4Cast. И сегодня мы погрузимся в практическую реализацию предложенных подходов. Mamba4Cast создавался не для долгого прогрева на каждом новом временном ряде, а для мгновенного включения в работу. Благодаря идее Zero‑Shot Forecasting модель способна сразу выдавать качественные прогнозы на реальных данных без дообучения и тонкой настройки гиперпараметров.


Разработка системы репликации - Моделирование рынка (Часть 25): Подготовка к следующему этапу
В этой статье мы завершаем первый этап разработки системы репликации и моделирования. Дорогой читатель, этим достижением я подтверждаю, что система достигла продвинутого уровня, открывая путь для внедрения новой функциональности. Цель состоит в том, чтобы обогатить систему еще больше, превратив ее в мощный инструмент для исследований и развития анализа рынка.


Биологический нейрон для прогнозирования финансовых временных рядов
Выстраиваем биологически верную систему нейронов для прогнозирования временных рядов. Внедрение плазмоподобной среды в архитектуру нейронной сети создало своеобразный "коллективный разум", где каждый нейрон влияет на работу системы не только через прямые связи, но и посредством дальнодействующих электромагнитных взаимодействий. Как покажет себя нейронная система моделирования мозга на рынке?


Изучение MQL5 — от новичка до профи (Часть VII): Принципы отладки приложений MQL
Исправление ошибок — неотъемлемая часть цикла программирования. В этой статье рассмотрены типовые приемы исправления ошибок (отладки) любого приложения, работающего в среде MetaTrader 5.

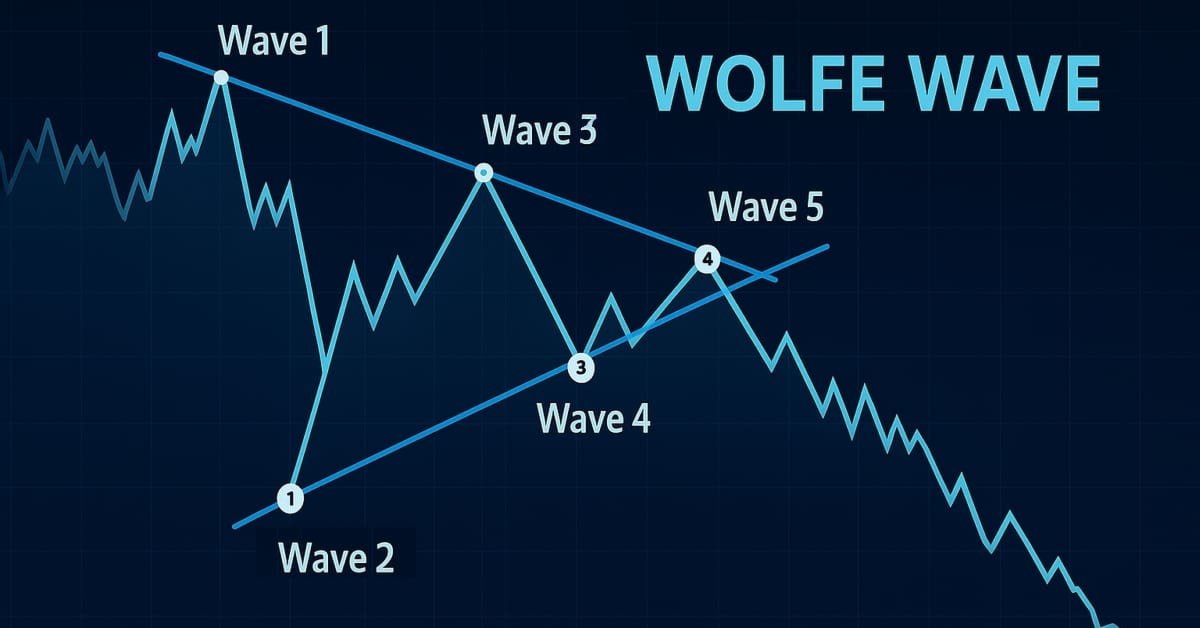
Знакомство с MQL5 (Часть 19): Автоматизация обнаружения волн Вульфа
Эта статья описывает, как программно выявлять бычьи и медвежьи паттерны волн Вульфа и торговать на их основе с помощью языка MQL5. Мы рассмотрим, как выявлять структуры волн Вульфа программным образом и исполнять сделки на их основе с помощью языка MQL5. Это включает в себя обнаружение ключевых точек свинга, проверку правил паттерна и подготовку советника к действию на основе найденных сигналов.

Передовые методы управления и оптимизации памяти в MQL5
Откройте для себя практические методы оптимизации использования памяти в торговых системах MQL5. Научитесь создавать эффективные, стабильные и быстродействующие советники и индикаторы. Рассмотрим, как в действительности работает память в MQL5, распространенные ловушки, которые замедляют ваши системы или приводят их к сбоям, и — самое важное! — как их исправить.

Совместное использование PSAR, Хейкин-Аши и глубокого обучения для трейдинга
В настоящем проекте исследуется сочетание глубокого обучения и технического анализа для тестирования торговых стратегий на рынке Форекс. Для быстрого экспериментирования используется скрипт на Python, использующий модель ONNX наряду с традиционными индикаторами, такими как PSAR, SMA и RSI, для прогнозирования движения пары EUR/USD. Затем скрипт MetaTrader 5 переносит эту стратегию в реальную среду, используя исторические данные и технический анализ для принятия обоснованных торговых решений. Результаты тестирования на исторических данных свидетельствуют об осторожном, но последовательном подходе, направленном на управление рисками и устойчивый рост, а не на агрессивную погоню за прибылью.

Алгоритм Большого взрыва и Большого сжатия — BBBC (Big Bang - Big Crunch)
В статье представлен метод Big Bang - Big Crunch, который имеет две ключевые фазы: циклическое создание случайных точек и их сжатие к оптимальному решению. Этот подход сочетает исследование и уточнение, позволяя постепенно находить лучшие решения и открывая новые возможности в области оптимизации.


Реализация LLM-агента с SQL-памятью в MetaTrader 5
LLM-агент с SQL-памятью в MetaTrader 5 — архитектура, которая устраняет главное ограничение классических LLM-советников: потерю контекста между запросами. Каждое решение агента записывается в SQLite с рыночными условиями в момент сигнала — RSI, выравнивание MA, волатильность — и после закрытия позиции база получает исход. При следующем запросе агент читает собственную историю: похожие условия RSI из прошлого и последние три решения — и только затем анализирует текущий рынок. Результат: система, которая помнит свои ошибки между перезапусками и адаптирует поведение на основе накопленной статистики, а не начинает с чистого листа при каждом новом баре.

Нейросети в трейдинге: Контекстно-зависимое обучение, дополненное памятью (Окончание)
Мы завершаем реализацию фреймворка MacroHFT для высокочастотной торговли криптовалютами, который использует контекстно-зависимое обучение с подкреплением и памятью для адаптации к динамичным рыночным условиям. И в завершении данной статьи будет проведено тестирование реализованных подходов, на реальных исторических данных, для оценки их эффективности.


Нейросети в трейдинге: Адаптивная периодическая сегментация (Создание токенов)
Предлагаем вам отправиться в захватывающее путешествие по миру адаптивного анализа финансовых временных рядов и узнать, как превратить сложный спектральный разбор и гибкую свёртку в реальные торговые сигналы. Вы увидите, как LightGTS слушает ритм рынка, подстраиваясь под его изменения шагом переменного окна, и как OpenCL-ускорение позволяет превратить вычисления в кратчайший путь к прибыльным решениям.


DoEasy. Элементы управления (Часть 28): Стили полосы в элементе управления "ProgressBar"
В статье будут разработаны стили отображения и текст описания полосы прогресса элемента управления ProgressBar

Как разработать агент обучения с подкреплением на MQL5 с интеграцией RestAPI (Часть 4): Организация функций в классах в MQL5
В данной статье рассматривается переход от процедурного написания кода к объектно-ориентированному программированию (ООП) в MQL5 с упором на интеграцию с REST API. Сегодня мы обсуждаем организацию функций HTTP-запросов (GET и POST) в классы и подчеркнем такие преимущества, как инкапсуляция, модульность и простота обслуживания. Подробно рассмотрим рефакторинг кода и покажем замену изолированных функций методами класса. Статья содержит практические примеры и тесты.

Отбор признаков и снижение размерности с помощью анализа главных компонент (PCA)
В статье рассматривается реализация модифицированного алгоритма анализа компонентов прямого отбора, вдохновленного исследованиями, представленными в книге Луки Пуггини (Luca Puggini) и Шона Маклуна (Sean McLoone) “Анализ компонентов прямого отбора: алгоритмы и приложения”.


Знакомство с языком MQL5 (Часть 23): Автоматизация торговли на пробое диапазона открытия рынка
В этой статье рассматривается, как создать советник для торговли по стратегии пробоя диапазона открытия (Opening Range Breakout, ORB) на языке MQL5. В статье объясняется, как советник идентифицирует пробои из диапазона открытия рынка и открывает соответствующие сделки. Вы также научитесь контролировать количество открытых позиций и устанавливать конкретное время прекращения для автоматической остановки торговли.


Разработка системы репликации (Часть 37): Прокладываем путь (I)
В этой статье мы начнем делать то, что хотелось сделать гораздо раньше. Однако из-за отсутствия "твердой почвы" я не чувствовал себя уверенно, чтобы представить вопрос публично. Теперь у меня есть основа для того, чтобы делать то, что мы начнем сейчас. Неплохо бы максимально сосредоточиться на понимании содержания этой статьи, и я говорю это не для того, чтобы вы просто это прочитали. Я хочу подчеркнуть, что если вы не поймете данную статью, то можете полностью отказаться от надежды понять содержание следующих статей.

Факторизация матриц: основы
Поскольку цель здесь дидактическая, мы будем действовать максимально просто. То есть мы будем реализовывать только то, что нам необходимо: умножение матриц. Вы сегодня увидите, что этого достаточно для симуляции умножения матрицы на скаляр. Самая существенная трудность, с которой многие сталкиваются при реализации кода с использованием матричной факторизации, заключается в следующем: в отличие от скалярной факторизации, где почти во всех случаях порядок факторов не меняет результат, при использовании матриц это не так.


Базовый класс популяционных алгоритмов как основа эффективной оптимизации
Уникальная исследовательская попытка объединения разнообразных популяционных алгоритмов в единый класс с целью упрощения применения методов оптимизации. Этот подход не только открывает возможности для разработки новых алгоритмов, включая гибридные варианты, но и создает универсальный базовый стенд для тестирования. Этот стенд становится ключевым инструментом для выбора оптимального алгоритма в зависимости от конкретной задачи.

Разработка инструментария для анализа Price Action (Часть 26): Инструмент для работы с несколькими паттернами – пин-баром, паттернами поглощения и дивергенцией RSI
В соответствии с нашей целью – разрабатывать практические инструменты для анализа Price Action – в этой статье рассматривается создание советника, который выявляет пин-бары и паттерны поглощения и использует дивергенцию RSI для подтверждения перед формированием торговых сигналов.

Нейросети в трейдинге: Мультиагентная адаптивная модель (Окончание)
В предыдущей статье мы познакомились с мультиагентным адаптивным фреймворком MASA, который объединяет подходы обучения с подкреплением и адаптивные стратегии, обеспечивая гармоничный баланс между доходностью и рисками в турбулентных рыночных условиях. Нами был построен функционал отдельных агентов данного фреймворка, и в этой статье мы продолжим начатую работу, доведя её до логического завершения.


Переходим на MQL5 Algo Forge (Часть 3): Использование чужих репозиториев в собственном проекте
Рассмотрим, как можно уже сейчас подключить чужой код из любого репозитория в хранилище MQL5 Algo Forge к своему проекту. В этой статье мы наконец обратимся к этой многообещающей, но и более сложной задаче: как на практике подключить и использовать в своём проекте библиотеки из чужих репозиториев хранилища MQL5 Algo Forge.


Как опередить любой рынок (Часть V): Альтернативные данные FRED EURUSD
В статье использованы альтернативные ежедневные данные Федерального резервного банка Сент-Луиса по обобщенному индексу доллара США и набор других макроэкономических показателей для прогнозирования будущего обменного курса EURUSD. К сожалению, хотя данные, по-видимому, имеют почти идеальную корреляцию, нам не удалось получить никаких существенных преимуществ в точности нашей модели, что, наводит нас на мысль, что инвесторам, возможно, лучше использовать обычные рыночные котировки.


Модель портфельного риска с использованием критерия Келли и моделирования по методу Монте-Карло
На протяжении десятилетий трейдеры использовали формулу критерия Келли для определения оптимальной доли капитала, которую можно направить на инвестиции или ставки, чтобы максимизировать долгосрочный рост при минимизации риска разорения. Однако слепое следование критерию Келли, основанному на результатах единственного бэк-тестирования, часто опасно для отдельных трейдеров, поскольку при реальной торговле торговое преимущество со временем тает, а прошлые результаты не являются предиктором будущих результатов. В настоящей статье я представлю реалистичный подход к применению критерия Келли для распределения рисков одного или нескольких советников в MetaTrader 5, основанный на результатах моделирования методом Монте-Карло с помощью Python.


Возможности Мастера MQL5, которые вам нужно знать (Часть 09): Сочетание кластеризации k-средних с фрактальными волнами
Кластеризация k-средних использует подход к группировке точек данных в виде процесса, изначально фокусирующегося на макропредставлении набора данных, в котором применяются случайно сгенерированные центроиды кластера. Затем эти центроиды масштабируются и настраиваются для точного представления набора данных. В статье рассматриваются кластеризация и несколько вариантов ее использования.

Возможности Мастера MQL5, которые вам нужно знать (Часть 41): Сети Deep-Q
Сеть Deep-Q (Deep-Q-Network) — это алгоритм обучения с подкреплением, который вовлекает нейронные сети в прогнозирование следующего значения Q и идеального действия в процессе обучения модуля машинного обучения. Мы уже рассматривали альтернативный алгоритм обучения с подкреплением — Q-обучение. Таким образом, в данной статье представлен еще один пример того, как многослойный перцептрон (multi-layer perceptron, MLP), обученный с помощью обучения с подкреплением, может использоваться в пользовательском классе сигналов.


Нейросети в трейдинге: Интеллектуальный конвейер прогнозов (Time-MoE)
Предлагаем познакомиться с современным фреймворком Time-MoE, адаптированным под задачи прогнозирования временных рядов. В статье мы пошагово реализуем ключевые компоненты архитектуры, сопровождая их объяснениями и практическими примерами. Такой подход позволит вам не только понять принципы работы модели, но и применить их в реальных торговых задачах.


Нейросети в трейдинге: Устойчивые торговые сигналы в любых режимах рынка (Модули внимания)
В данной статье мы продолжаем реализацию подходов фреймворка ST-Expert, сосредотачиваясь на практических аспектах его применения средствами MQL5. Ранее мы рассмотрели теоретические основы и ключевые компоненты модели, а теперь переходим к непосредственной работе с алгоритмами графового внимания, локального и глобального распределения внимания. Основная цель текущей работы — показать, как концептуальные идеи ST-Expert превращаются в работоспособные решения для анализа и прогнозирования финансовых рядов.

Функции активации нейронов при обучении: ключ к быстрой сходимости?
В данной работе представлено исследование взаимодействия различных функций активации с алгоритмами оптимизации в контексте обучения нейронных сетей. Особое внимание уделяется сравнению классического ADAM и его популяционной версии при работе с широким спектром функций активации, включая осциллирующие функции ACON и Snake. Используя минималистичную архитектуру MLP (1-1-1) и единичный обучающий пример, производится изоляция влияния функций активации на процесс оптимизации от других факторов. Предложен подход к контролю весов сети через границы функций активации и механизма отражения весов, что позволяет избежать проблем с насыщением и застоем в обучении.

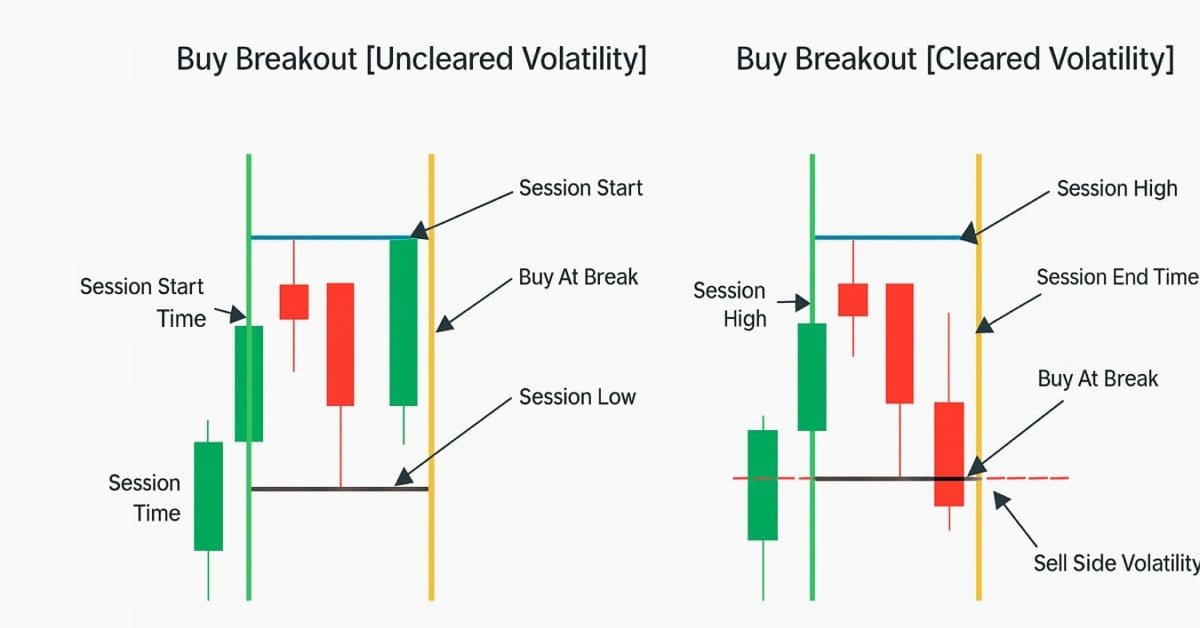
Разработка пробойной торговой системы на основе волатильности
Пробойная система на основе волатильности определяет рыночные диапазоны, а затем совершает сделки, когда цена пробивает эти уровни вверх или вниз, с учетом таких показателей волатильности, как ATR. Такой подход помогает выявлять сильные направленные движения.


Разработка системы репликации (Часть 32): Система ордеров (I)
Из всего, что было разработано до настоящего момента, данная система, как вы наверняка заметите и со временем согласитесь, - является самым сложным. Сейчас нам нужно сделать нечто очень простое: заставить нашу систему имитировать работу торгового сервера на практике. Эта необходимость точно реализовывать способ моделирования действий торгового сервера кажется простым делом. По крайней мере, на словах. Но нам нужно сделать это так, чтобы для пользователя системы репликации/моделирования всё происходило как можно более незаметно или прозрачно.


Разработка системы репликации (Часть 28): Проект советника — класс C_Mouse (II)
Когда начали создаваться первые системы, способные что-то считать, всё потребовало вмешательства инженеров, обладающих обширными знаниями о том, что проектируется. Мы говорим о рассвете компьютерной техники, о времени, когда не было даже терминалов, позволяющих что-либо программировать. По мере развития и роста интереса к тому, чтобы большее число людей могли создавать что-либо, появлялись новые идеи и методы программирования этих машин, которые раньше сводились к изменению положения соединителей. Именно тогда появились первые терминалы.

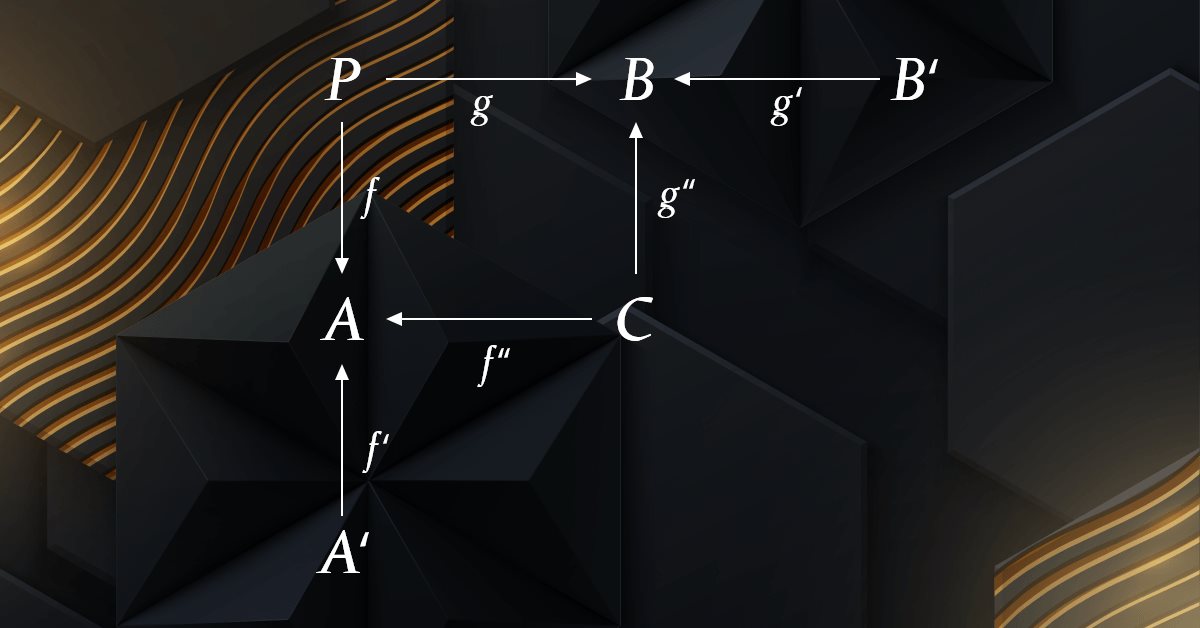
Теория категорий в MQL5 (Часть 4): Интервалы, эксперименты и композиции
Теория категорий представляет собой разнообразный и расширяющийся раздел математики, который пока относительно не освещен в MQL5-сообществе. Эта серия статей призвана описать некоторые из ее концепций для создания открытой библиотеки и дальнейшему использованию этого замечательного раздела в создании торговых стратегий.

Возможности Мастера MQL5, которые вам нужно знать (Часть 42): Осциллятор ADX
ADX — еще один относительно популярный технический индикатор, используемый некоторыми трейдерами для оценки силы преобладающего тренда. Действуя как комбинация двух других индикаторов, он представляет собой осциллятор, паттерны которого мы исследуем в этой статье с помощью Мастера MQL5 и его вспомогательных классов.


Теория категорий в MQL5 (Часть 23): Другой взгляд на двойную экспоненциальную скользящую среднюю
В этой статье мы продолжаем рассматривать популярные торговые индикаторы под новым углом. Мы собираемся обрабатывать горизонтальную композицию естественных преобразований. Лучшим индикатором для этого является двойная экспоненциальная скользящая средняя (Double Exponential Moving Average, DEMA).