Статьи по программированию на языке MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Построение модели для ограничения диапазона сигналов по тренду (Часть 5): Система уведомлений (Часть II)
В статье подробно рассматривается интеграция уведомлений индикаторов MetaTrader 5 в Telegram с использованием возможностей MQL5, Python и API Telegram Bot. Вы сможете применить полученную информацию в своих проектах.


Прогнозирование в трейдинге и Grey-модели
В этой статье рассматривается применение Grey-моделей для прогнозирования финансовых временных рядов. Мы рассмотрим принципы работы Grey-моделей и особенности их применения к финансовым рядам. Обсудим преимущества и ограничения использования этих моделей в трейдинге.


Возможности Мастера MQL5, которые вам нужно знать (Часть 12): Полином Ньютона
Полином Ньютона, который создает квадратные уравнения из набора нескольких точек, представляет собой архаичный, но интересный подход к рассмотрению временных рядов. В этой статье мы попытаемся изучить, какие аспекты этого подхода могут быть полезны трейдерам, а также устранить его ограничения.


Построение модели для ограничения диапазона сигналов по тренду (Часть 4): Настройка стиля отображения для каждой трендовой волны
В статье показаны возможности мощного языка MQL5 для отрисовки различных стилей индикаторов в MetaTrader 5. Мы также рассмотрим скрипты и их использование в нашей модели.

Нейросети — это просто (Часть 94): Оптимизация последовательности исходных данных
При работе с временными рядами мы всегда используем исходные данные в их исторической последовательности. Но является ли это оптимальным вариантом? Существует мнение, что изменение последовательности исходных данных позволит повысить эффективность обучаемых моделей. В данной статье я предлагаю вам познакомиться с одним из таких методов.


Разработка системы репликации - Моделирование рынка (Часть 15): Появление СИМУЛЯТОРА (V) - СЛУЧАЙНОЕ БЛУЖДАНИЕ
В этой статье мы завершим разработку симулятора для нашей системы. Основной целью здесь будет настройка алгоритма, рассмотренного в предыдущей статье. Этот алгоритм направлен на создание движения СЛУЧАЙНОГО БЛУЖДАНИЯ. Поэтому, для понимания сегодняшнего материала, необходимо понять содержание предыдущих статей. Если вы не следили за развитием симулятора, советую посмотреть эту последовательность с самого начала. В противном случае вы можете запутаться в том, что будет здесь объяснено.

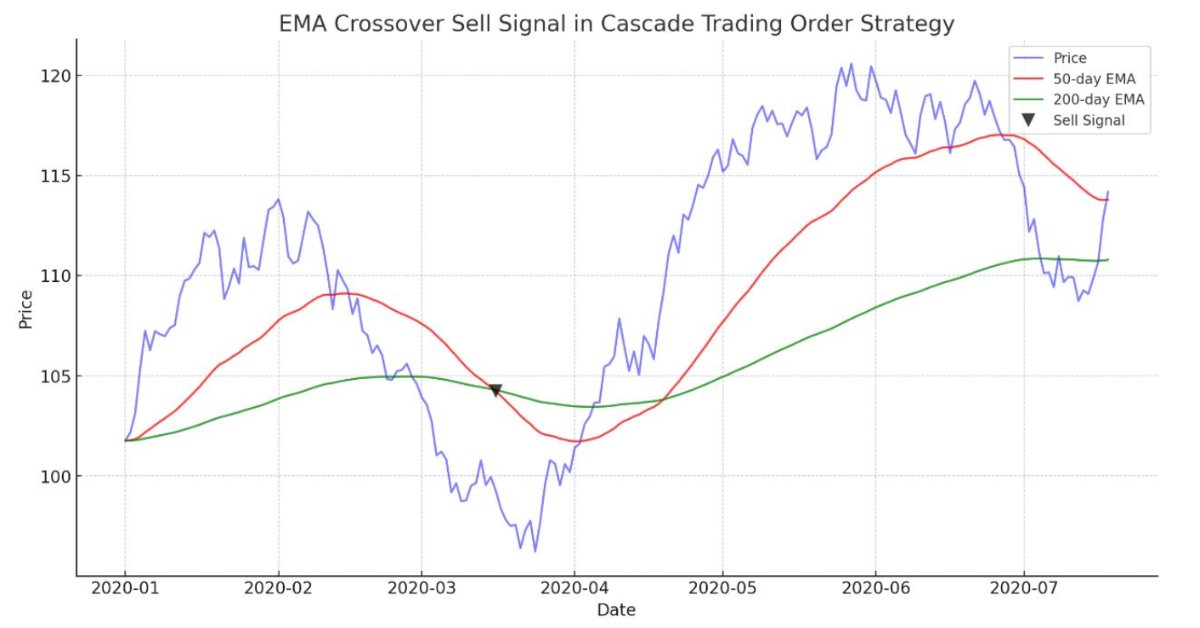
Стратегия торговли каскадами ордеров на основе пересечений EMA для MetaTrader 5
В статье представлен автоматизированный алгоритм на основе пересечений EMA для MetaTrader 5. Подробная информация обо всех аспектах демонстрации советника на языке MQL5 и его тестирования в MetaTrader 5, от анализа характеристик ценового диапазона до управления рисками.


Нейросети в трейдинге: Гиперболическая модель латентной диффузии (HypDiff)
Статья рассматривает способы кодирования исходных данных в гиперболическом латентном пространстве через анизотропные диффузионные процессы. Это помогает точнее сохранять топологические характеристики текущей рыночной ситуации и повышает качество ее анализа.


Нейросети в трейдинге: Эффективное извлечение признаков для точной классификации (Окончание)
Фреймворк Mantis превращает сложные временные ряды в информативные токены и служит надёжным фундаментом для интеллектуального торгового Агента, готового работать в реальном времени.

Нейросети в трейдинге: Иерархический векторный Transformer (HiVT)
Предлагаем познакомиться с методом Иерархический Векторный Transformer (HiVT), который был разработан для быстрого и точного прогнозирования мультимодальных временных рядов.

Автоматизация торговых стратегий на MQL5 (Часть 17): Освоение стратегии скальпинга Grid-Mart с динамической информационной панелью
В настоящей статье мы рассмотрим стратегию скальпинга Grid-Mart, автоматизировав ее на MQL5 с помощью динамической информационной панели для получения информации о торговле в режиме реального времени. Мы подробно описываем логику мартингейла на основе сетки, а также функции управления рисками. Мы также проводим тестирование на истории и развертывание для обеспечения надежной работы.


Нейросети в трейдинге: Изучение локальной структуры данных
Эффективное выявление и сохранение локальной структуры рыночных данных в условиях шума является важной задачей в трейдинге. Использование механизма Self-Attention показало хорошие результаты в обработке подобных данных, но классический метод не учитывают локальные особенности исходной структуры. В данной статье я предлагаю познакомиться с алгоритмом, способным учитывать эти структурные зависимости.


Нейросети в трейдинге: Оптимизация Transformer для прогнозирования временных рядов (LSEAttention)
Фреймворк LSEAttention предлагает пути совершенствования архитектуры Transformer, и был разработан специально для долгосрочного прогнозирования многомерных временных рядов. Предложенные авторами метода подходы позволяют решить проблемы энтропийного коллапса и нестабильности обучения, характерные для ванильного Transformer.


Нейросети в трейдинге: Сквозная многомерная модель прогнозирования временных рядов (Окончание)
Представляем вашему вниманию заключительную часть цикла, посвящённого GinAR — нейросетевому фреймворку для прогнозирования временных рядов. В этой статье мы анализируем результаты тестирования модели на новых данных и оцениваем её устойчивость в условиях реального рынка.


Управление рисками (Часть 1): Основы построения класса по управлению рисками
В этой статье мы рассмотрим основы управления рисками в трейдинге и узнаем, как создать свои первые функции для расчета подходящего лота для сделки, а также стоп-лосса. Кроме того, мы подробно рассмотрим, как работают эти функции, объясняя каждый шаг. Наша цель — дать четкое понимание того, как применять эти концепции в автоматической торговле. В конце мы применим все на практике, создав простой скрипт с разработанным нами включаемым файлом.


Теория категорий в MQL5 (Часть 17): Функторы и моноиды
Это последняя статья серии, посвященная функторам. В ней мы вновь рассматриваем моноиды как категорию. Моноиды, которые мы уже представили в этой серии, используются здесь для помощи в определении размера позиции вместе с многослойными перцептронами.


Почему MetaTrader 5 подходит для торговли с ИИ: MQL5 + Python + ONNX + AI Assistant как экосистема алготрейдинга
MetaTrader 5 подходит для ИИ-торговли, потому что объединяет рыночные данные, MQL5-разработку, Python-исследования, ONNX-модели, Strategy Tester, VPS и экосистему MQL5.community в одном рабочем процессе. Статья показывает практический путь от AI-подсказки на графике к структурированному сигналу, работе с кодом через AI Assistant в MetaEditor, модели качества, созданию советнику, тестированию и контролируемому запуску торговой системы.


Теория категорий в MQL5 (Часть 13): События календаря со схемами баз данных
В статье рассматривается, как схемы баз данных могут быть включены для классификации в MQL5. Мы кратко рассмотрим, как концепции схемы базы данных могут сочетаться с теорией категорий при идентификации текстовой (строковой) информации, имеющей отношение к торговле. В центре внимания будут находиться события календаря.

Понимание и эффективное использование OpenCL API путем воссоздания встроенной поддержки в виде DLL в Linux (Часть 2): Реализация OpenCL Simple DLL
В продолжение первой части создадим простую DLL и протестируем ее с помощью MetaTrader 5. Это хорошо подготовит нас к разработке полноценной поддержки OpenCL в виде DLL в следующей части.


Гибридизация популяционных алгоритмов. Последовательная и параллельная схема
В статье мы погрузимся в мир гибридизации алгоритмов оптимизации, рассмотрев три ключевых типа: смешивание стратегий, последовательную и параллельную гибридизации. Мы проведем серию экспериментов, сочетая и тестируя соответствующие алгоритмы оптимизации.


Добавляем пользовательскую LLM в торгового робота (Часть 5): Разработка и тестирование торговой стратегии с помощью LLM(IV) — Тестирование торговой стратегии
Языковые модели (LLM) являются важной частью быстро развивающегося искусственного интеллекта, поэтому нам следует подумать о том, как интегрировать мощные LLM в нашу алгоритмическую торговлю. Большинству людей сложно настроить эти модели в соответствии со своими потребностями, развернуть их локально, а затем применить к алгоритмической торговле. В этой серии статей будет рассмотрен пошаговый подход к достижению этой цели.


Алгоритм миграции животных — Animal Migration Optimization (AMO)
Статья посвящена алгоритму AMO, который моделирует процесс сезонной миграции животных в поисках оптимальных условий для жизни и размножения. Основные особенности AMO включают использование топологического соседства и вероятностный механизм обновления, что делает его простым в реализации и гибким для различных оптимизационных задач.

DoEasy. Элементы управления (Часть 6): Элемент управления "Панель", автоизменение размеров контейнера под внутреннее содержимое
В статье продолжим работу над WinForms-объектом "Панель" и реализуем автоизменение его размеров под общие размеры Dock-объектов, расположенных внутри панели. Кроме того добавим новые свойства в объект библиотеки "Символ".


Визуализация стратегий в MQL5: раскладываем результаты оптимизации по графикам критериев
В этой статье мы напишем пример визуализации процесса оптимизации и сделаем отображение трёх лучших проходов для четырёх критериев оптимизации. А также обеспечим возможность выбора одного из трёх лучших проходов для вывода его данных в таблицы и на график.

DoEasy. Элементы управления (Часть 33): вертикальный "ScrollBar"
В статье продолжим разработку графических элементов библиотеки DoEasy, и добавим вертикальную прокрутку элементов управления объекта-формы и некоторые полезные функции и методы, которые потребуются в дальнейшем.


Разрабатываем мультивалютный советник (Часть 30): От торговой стратегии — к запуску мультивалютного советника
Статья показывает полный цикл работы по созданию мультивалютного советника с использованием библиотеки Adwizard для MetaTrader 5: от подготовки окружения для создания проектов оптимизации до получения итоговых мультивалютных советников, объединяющих много экземпляров простой торговой стратегии. Разбираем настройку нужных входных параметров, соглашения об удобных именах файлов и запуск трёх экземпляров итоговых советников на разных торговых счетах с разными параметрами.


Нейросети в трейдинге: Прогнозирование временных рядов при помощи адаптивного модального разложения (Окончание)
В статье рассматривается адаптация и практическая реализация фреймворка ACEFormer средствами MQL5 в контексте алгоритмической торговли. Показаны ключевые архитектурные решения, особенности обучения и результаты тестирования модели на реальных данных.

Возможности Мастера MQL5, которые вам нужно знать (Часть 11): Числовые стены
Числовые стены (Number Walls) — это вариант регистра сдвига с линейной обратной связью (Linear Shift Back Registers), который предварительно оценивает последовательности на предмет предсказуемости путем проверки на сходимость. Мы посмотрим, как эти идеи могут быть использованы в MQL5.


Анализ влияния погоды на валюты аграрных стран с использованием Python
Как связана погода и валютный рынок? В классической экономической теории долгое время не признавали влияние таких факторов на поведение рынка. Но все изменилось. Давайте попробуем найти связи в состоянии погоды и положения аграрных валют на рынке.

Методы оптимизации библиотеки Alglib (Часть II)
В статье продолжим изучение оставшихся методов оптимизации из библиотеки ALGLIB, уделяя особое внимание их тестированию на сложных многомерных функциях. Это позволит нам не только оценить эффективность каждого из алгоритмов, но и выявить их сильные и слабые стороны в различных условиях.


Нейросети в трейдинге: Адаптивное восприятие рыночной динамики (STE-FlowNet)
Фреймворк STE-FlowNet открывает новый взгляд на анализ финансовых данных, реагируя на реальные события рынка, а не на фиксированные таймфреймы. Его архитектура сохраняет локальные и временные зависимости, позволяя отслеживать даже мелкие импульсы в динамике цен.


Автоматизация запуска терминала для выполнения сервисных задач
В статье рассмотрим возможность запуска терминала с конфигурационным файлом для выполнения автоматизированных рутинных задач, программную обработку такого запуска, и создадим полноценную систему автооптимизации советника средствами ОС Windows.


От новичка до эксперта: Прогнозируемые ценовые траектории
Уровни Фибоначчи обеспечивают практическую основу, которую часто соблюдают рынки, выделяя ценовые зоны, где реакция более вероятна. В настоящей статье мы создадим советник, применяющий логику коррекции Фибоначчи для прогнозирования вероятных будущих движений и коррекции сделок с отложенными ордерами. Изучим весь рабочий процесс — от определения колебаний до построения графика уровней, контроля рисков и выполнения.

Самооптимизирующийся советник на языках MQL5 и Python (Часть VI): Использование преимуществ глубокого двойного спуска
Традиционное машинное обучение учит специалистов быть бдительными и не допускать переобучения своих моделей. Однако эта идеология подвергается сомнению в связи с новыми открытиями, опубликованными исследователями из Гарварда, которые обнаружили, что то, что кажется переобучением, в некоторых обстоятельствах может быть результатом преждевременного прекращения процедур обучения. Мы покажем, как можно использовать идеи этой научной публикации для улучшения использования ИИ при прогнозировании доходности рынка.

Разработка системы репликации - Моделирование рынка (Часть 19): Необходимые корректировки
Здесь мы подготовим почву для того, чтобы при необходимости добавления новых функций в код это происходило плавно и легко. Текущий код пока не может охватывать или обрабатывать некоторые моменты, которые будут необходимы для значимого прогресса. Нам нужно, чтобы всё было построено так, чтобы усилия по реализации некоторых вещей были минимальными. Если сделаем всё правильно, мы сможем получить действительно универсальную систему, способную очень легко адаптироваться к любой ситуации, которую необходимо охватить.


Нейронная сеть на практике: Функция прямой линии
В этой статье мы бегло просмотрим некоторые методы получения функции, которая может представлять наши данные в базе данных. Я не буду подробно останавливаться на том, как использовать статистику и исследования вероятностей для интерпретации результатов. Оставим это для тех, кто действительно хочет углубиться в математическую сторону вопроса. Тем не менее, изучение этих вопросов будет иметь решающее значение для понимания того, что связано с изучением нейронных сетей. Здесь мы довольно спокойно рассмотрим этот вопрос.

Знакомство с языком MQL5 (Часть 16): Создание советников с использованием паттернов технического анализа
Эта статья знакомит новичков с созданием советника на языке MQL5, который выявляет классический паттерн технического анализа – "голову и плечи" – и торгует по нему. В статье рассматривается, как обнаружить паттерн, используя ценовое действие, нарисовать его на графике, установить уровни входа, стоп-лосса и тейк-профита, а также автоматизировать выполнение сделок на основе паттерна.

Разработка системы репликации (Часть 41): Начало второй фазы (II)
Если до этого момента вам всё казалось правильным, это значит, что вы на самом деле не задумываетесь о долгосрочной перспективе. Когда вы начинаете разрабатывать приложения, а со временем вам больше не приходится создавать новые приложения. Остается только добиться того, чтобы они работали вместе. Давайте рассмотрим, как завершить сборку указателя мыши.

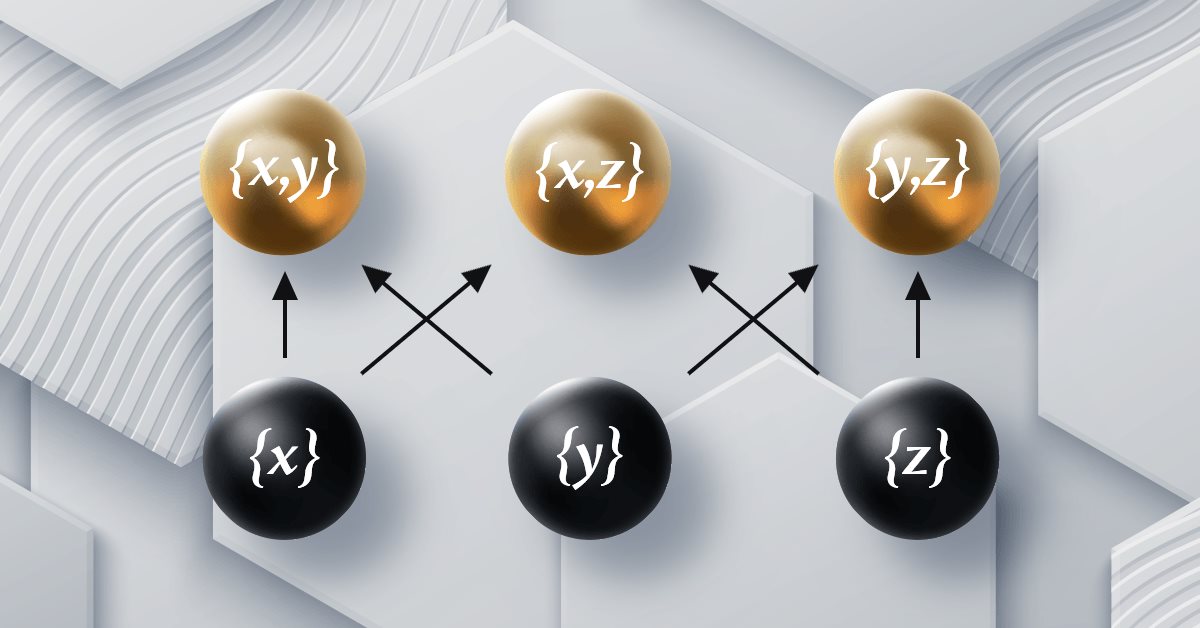
Теория категорий в MQL5 (Часть 12): Порядок
Статья является частью серии о реализации графов средствами теории категорий в MQL5 и посвящена отношению порядка (Order Theory). Мы рассмотрим два основных типа упорядочения и исследуем, как концепции отношения порядка могут поддерживать моноидные множества при принятии торговых решений.


Алгоритм адаптивного социального поведения — Adaptive Social Behavior Optimization (ASBO): Метод Швефеля, Бокса-Мюллера
Эта статья представляет увлекательное погружение в мир социального поведения живых организмов и его влияние на создание новой математической модели — ASBO (Adaptive Social Behavior Optimization). Мы рассмотрим, как принципы лидерства, соседства и сотрудничества, наблюдаемые в обществах живых существ, вдохновляют разработку инновационных алгоритмов оптимизации.