Статьи по программированию на языке MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Разработка торгового советника с нуля (Часть 16): Доступ к данным в Интернете (II)
Знание того, как вводить данные из Web в советник, не так очевидно, вернее, не так просто, чтобы это можно было сделать без понимания всех возможностей, которые есть в MetaTrader 5.

Добавляем пользовательскую LLM в торгового робота (Часть 4): Обучение собственной LLM с помощью GPU
Языковые модели (LLM) являются важной частью быстро развивающегося искусственного интеллекта, поэтому нам следует подумать о том, как интегрировать мощные LLM в нашу алгоритмическую торговлю. Большинству людей сложно настроить эти модели в соответствии со своими потребностями, развернуть их локально, а затем применить к алгоритмической торговле. В этой серии статей будет рассмотрен пошаговый подход к достижению этой цели.

Разработка системы репликации - Моделирование рынка (Часть 20): ФОРЕКС (I)
Первоначальная цель данной статьи заключается не в охвате всех возможностей ФОРЕКС, а скорее в адаптации системы таким образом, чтобы вы могли совершить хотя бы одну репликацию рынка. Моделирование оставим для другого момента. Однако, если у нас нет тиков, а есть только бары, приложив немного усилий, мы можем смоделировать возможные сделки, которые могли произойти на рынке ФОРЕКС. Так будет до тех пор, пока мы не рассмотрим, как адаптировать тестер. Попытка работать с данными ФОРЕКС внутри системы без их модификации приводит к ошибкам диапазона.

Нейросети в трейдинге: Мультиагентная адаптивная модель (MASA)
Предлагаю познакомиться с мультиагентным адаптивным фреймворком MASA, который объединяет обучение с подкреплением и адаптивные стратегии, обеспечивая гармоничный баланс между доходностью и управлением рисками в турбулентных рыночных условиях.


От новичка до эксперта: Создание индикатора для определения зон ликвидности
Протяженность зон ликвидности и величина диапазона пробоя являются ключевыми переменными, существенно влияющими на вероятность повторного тестирования. В этом обсуждении мы описываем полный процесс разработки индикатора, который включает в себя эти коэффициенты.

Машинное обучение и Data Science (Часть 42): Прогнозирование временных рядов на форексе с ARIMA и Python
ARIMA (сокращение от Auto Regressive Integrated Moving Average, авторегрессионная интегрированная скользящая средняя) — это традиционная модель прогнозирования временных рядов. Благодаря способности обнаруживать всплески и колебания в данных временного ряда, эта модель может делать точные прогнозы относительно следующих значений. В этой статье мы разберемся, что это такое, как это работает, можно ли это использовать для точного прогнозирования будущих цен на рынке и многое другое.


Нейросети в трейдинге: Контрастный Трансформер паттернов (Окончание)
В последней статье нашей серии мы рассмотрели фреймворк Atom-Motif Contrastive Transformer (AMCT), который использует контрастное обучение для выявления ключевых паттернов на всех уровнях — от базовых элементов до сложных структур. В этой статье мы продолжаем реализацию подходов AMCT средствами MQL5.


Марковские цепи в трейдинге и прогнозировании цены
В этой статье мы рассмотрим, как строить и применять марковские цепи в условиях рынка: от выбора состояний и подсчета переходов до генерации прогнозов траекторий и уровней. Также, мы увидим, как можно применять марковские цепи для качественных и количественных данных, способы учета редких событий и влияние горизонта прогноза. Даны примеры на ценах и индикаторах, а также вариант для оценки последовательности сделок, с готовыми реализациями в MQL5.


Анализ всех вариантов движения цены на квантовом компьютере IBM
Используем квантовый компьютер от IBM для открытия всех вариантов движения цены. Звучит как научная фантастика? Добро пожаловать в мир квантовых вычислений для трейдинга!


От новичка до эксперта: Периоды на рынке Форекс
Каждый рыночный период имеет начало и конец, при каждом закрытии цена определяет его настроение — так же, как и при любой свечной сессии. Понимание этих ориентиров позволяет нам оценить преобладающее настроение рынка, определяя, какие силы контролируют ситуацию - бычьи или медвежьи. В настоящем обсуждении мы делаем важный шаг вперед, разрабатывая новую функцию в Market Periods Synchronizer, которая визуализирует сессии рынка Форекс для помощи в принятии более обоснованных торговых решений. Этот инструмент может быть особенно эффективным для определения в режиме реального времени, какая сторона — быки или медведи — доминирует на сессии. Давайте исследуем эту концепцию и раскроем те идеи, которые она дает.

Автоматизация торговых стратегий на MQL5 (Часть 6): Поиск ордер-блоков для торговли по концепции Smart Money
В настоящей статье мы автоматизируем обнаружение ордер-блоков на MQL5, используя чистый анализ движения цены. Мы определяем ордер-блоки , реализуем их обнаружение и интегрируем автоматическое исполнение сделок. Наконец, для оценки эффективности стратегии, мы проведём её бэк-тестирование.


Нейросети в трейдинге: Двойная кластеризация временных рядов (Окончание)
Продолжаем реализацию подходов, предложенных авторами фреймворка DUET, который предлагает инновационный подход к анализу временных рядов, сочетая временную и канальную кластеризацию для выявления скрытых закономерностей в анализируемых данных.


Объединяем 3D-бары, квантовые вычисления и машинное обучение в единую торговую систему
Представлена полная интеграция модуля 3D-баров в квантово-усиленную торговую систему для прогнозирования движения валютных пар. Система объединяет стационарные четырёхмерные признаки, квантовый энкодер на 8 кубитах и градиентный бустинг CatBoost с 52+ признаками. Система реализована на Python с использованием MetaTrader 5, Qiskit, CatBoost и опциональной интеграцией LLM Llama 3.2 для интерпретации прогнозов.

Нейронная сеть на практике: Секущая прямая
Как уже объяснялось в теоретической части, при работе с нейронными сетями нам необходимо использовать линейные регрессии и производные. Но почему? Причина заключается в том, что линейная регрессия - одна из самых простых существующих формул. По сути, линейная регрессия - это просто аффинная функция. Однако, когда мы говорим о нейронных сетях, нас не интересуют эффекты прямой линейной регрессии. Нас интересует уравнение, которое порождает данную прямую. Созданная прямая не имеет большого значения. Но знаете ли вы, какое главное уравнение мы должны понять? Если нет, то я вам рекомендую прочесть эту статью, чтобы начать разбираться в этом.


Введение в MQL5 (Часть 6): Функции для работы с массивами для начинающих (II)
Продолжим изучение возможностей языка программирования MQL5. В этой статье, предназначенной для начинающих, мы продолжим изучать функции для работы массивами, перейдя к более сложным концепциям, которые обязательно пригодятся при разработке эффективных торговых стратегий. В этот раз познакомимся с функциями ArrayPrint, ArrayInsert, ArraySize, ArrayRange, ArrarRemove, ArraySwap, ArrayReverse и ArraySort. Функции массивы знать обязательно, если вы хотите достичь высокого уровня в области алготрейдинга. Это очередная глава на пути к мастерству.

MQL5-советник, интегрированный в Telegram (Часть 5): Отправка команд из Telegram в MQL5 и получение ответов в реальном времени
В этой статье мы создадим несколько классов для облегчения взаимодействия в реальном времени между MQL5 и Telegram. Мы займемся извлечением команд из Telegram, их декодированием и интерпретацией, а также отправкой соответствующих ответов. Под конец мы протестируем эти взаимодействия и убедимся в их правильной работе в торговой среде.

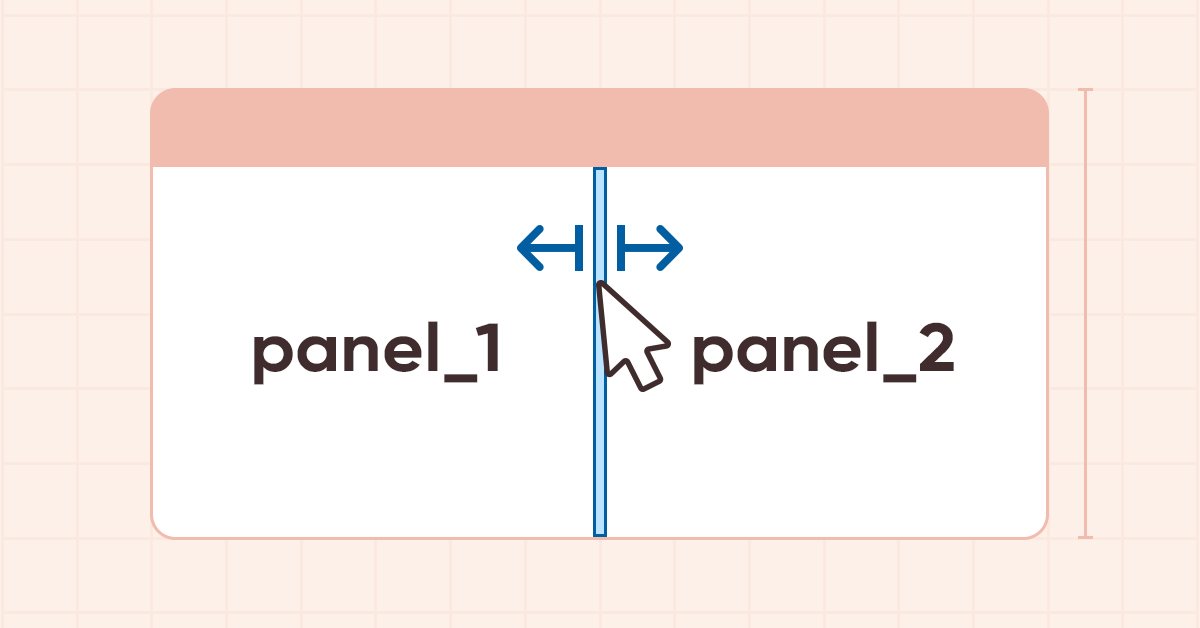
DoEasy. Элементы управления (Часть 24): Вспомогательный WinForms-объект "Подсказка"
В статье переработаем логику указания базового и главного объекта для всех WinForms-объектов библиотеки, разработаем новый базовый объект "Подсказка" и несколько его производных классов для указания возможного направления перемещения разделительной линии.

Алгоритм черной дыры — Black Hole Algorithm (BHA)
Алгоритм черной дыры (Black Hole Algorithm, BHA) использует принципы гравитации черных дыр для оптимизации решений. В статье мы рассмотрим, как BHA притягивает лучшие решения, избегая локальных экстремумов, и почему этот алгоритм стал мощным инструментом для решения сложных задач. Узнайте, как простые идеи могут привести к впечатляющим результатам в мире оптимизации.

DoEasy. Элементы управления (Часть 15): WinForms-объект TabControl — несколько рядов заголовков вкладок, методы работы с вкладками
В статье продолжим работу над WinForm-объектом TabControl — создадим класс объекта-поля вкладки, сделаем возможность расположения заголовков вкладок в несколько рядов и добавим методы для работы с вкладками объекта.


Как опубликовать код в CodeBase: Практическое руководство
В статье рассмотрим на реальных примерах процесс публикации различных типов программ для терминала в Библиотеке исходных кодов на языке MQL5.


Нейросети в трейдинге: Адаптивное представление графов (NAFS)
Предлагаем познакомиться с методом NAFS (Node-Adaptive Feature Smoothing) — это непараметрический подход к созданию представлений узлов, который не требует обучения параметров. NAFS извлекает характеристики каждого узла, учитывая его соседей, и затем адаптивно комбинирует эти характеристики для формирования конечного представления.


Шаблоны проектирования в MQL5 (Часть 2): Структурные шаблоны
В этой статье мы продолжим изучать шаблоны проектирования, которые позволяют разработчикам создавать расширяемые и надежные приложений не только на MQL5, но и на других языках программирования. В этот раз мы поговорим о другом типе — о структурных шаблонах. Будем учиться проектировать системы, используя имеющиеся классы для формирования более крупных структур.


Создание самооптимизирующихся советников на языках MQL5 и Python
В этой статье обсудим, как можно создать советник, способный самостоятельно выбирать и менять торговые стратегии в зависимости от преобладающих на рынке условий. Познакомимся с цепями Маркова и с их возможностями с точки зрения пользы для нас, алготрейдеров.

Нейросети в трейдинге: Комплексный метод прогнозирования траекторий (Traj-LLM)
В данной статье я хочу познакомить вас с одним интересным методом прогнозирования траекторий, разработанным для решения задач в области автономного движения транспортных средств. Авторы метода объединили в нем лучшие элементы различных архитектурных решений.

Популяционные алгоритмы оптимизации: Алгоритм поиска системой зарядов (Charged System Search, CSS)
В этой статье рассмотрим ещё один алгоритм оптимизации, инспирированный неживой природой - алгоритм поиска системой зарядов (CSS). Цель этой статьи - представить новый алгоритм оптимизации, основанный на принципах физики и механики.

Фильтр сезонности и временные периоды в моделях глубокого обучения с ONNX и Python в советнике
Можем ли мы извлечь выгоду из сезонности при создании моделей для глубокого обучения с помощью Python? Помогает ли фильтрация данных в моделях ONNX получить лучшие результаты? Какой период времени использовать? Обо всем этом расскажем в этой статье.


Нейросети в трейдинге: Контрастный Трансформер паттернов
Контрастный Transformer паттернов осуществляет анализ рыночных ситуаций, как на уровне отдельных свечей, так и целых паттернов. Что способствует повышению качества моделирования рыночных тенденций. А применение контрастного обучения для согласования представлений свечей и паттернов ведет к саморегуляции и повышению точности прогнозов.


Применение Grey-модели в техническом анализе финансовых временных рядов
Данная статья посвящена изучению grey-модели — перспективного инструмента, способного расширить возможности трейдера. Мы рассмотрим некоторые варианты применения этой модели для технического анализа и построения торговых стратегий.


От новичка до эксперта: Торговля по RSI с учетом структуры рынка
В настоящей статье рассмотрим практические приемы торговли осциллятором Индекс относительной силы (RSI) с рыночной структурой. Наше внимание будет сосредоточено на паттернах изменения цен в канале, на том, как они обычно торгуются, и как можно использовать MQL5 для улучшения этого процесса. В итоге вы получите основанную на правилах автоматизированную систему канальной торговли и предназначенную для более точного и стабильного выявления возможностей продолжения тренда.


Разработка системы репликации (Часть 57): Анализируем тестовый сервис
И заключительный момент: хотя он и не включен в эту статью, я объясню код сервиса, который будет использоваться в следующей, поскольку мы будем использовать этот же код в качестве трамплина для того, что мы на самом деле разрабатываем. Так что, наберитесь терпения и ждите следующей статьи, ведь с каждым днем все становится еще интереснее.


DoEasy. Элементы управления (Часть 10): WinForms-объекты — оживляем интерфейс
Настала пора заняться оживлением графического интерфейса — делать функционал для взаимодействия объектов с пользователем и другими объектами. И для того, чтобы более сложные объекты могли правильно работать, нам уже необходим функционал взаимодействия объектов друг с другом и с пользователем.


Объединение стратегий фундаментального и технического анализа на языке MQL5 для начинающих
В этой статье обсудим, как эффективно интегрировать следование тренду и фундаментальные принципы в один советник для создания более надежной стратегии. Статья продемонстрирует, насколько просто любой желающий может приступить к созданию собственных торговых алгоритмов с помощью языка MQL5.


Подробная информация о торговле на основе объема: Подтверждение тренда
Усовершенствованный метод подтверждения тренда сочетает в себе ценовое движение, анализ объема и машинное обучение для выявления подлинных изменений на рынке. Для подтверждения сделки требуются как ценовые пробои, так и скачки объема (на 50% выше среднего), а для дополнительного подтверждения используется нейронная сеть LSTM. Система использует определение размера позиции на основе ATR и динамическое управление рисками, что позволяет ей адаптироваться к различным рыночным условиям и одновременно отфильтровывать ложные сигналы.


Индикатор прогнозирования ARIMA на MQL5
В данной статье мы создаем индикатор прогнозирования ARIMA на MQL5. Рассматривается, как модель ARIMA формирует прогнозы, её применимость к рынку Форекс и фондовому рынку в целом. Также объясняется, что такое авторегрессия AR, каким образом авторегрессионные модели используются для прогнозирования, и как работает механизм авторегрессии.

Переосмысливаем классические стратегии (Часть 12): Стратегия пробоев на паре EURUSD
Присоединяйтесь к нам сегодня, поскольку мы ставим перед собой задачу разработать прибыльную торговую стратегию пробоев на MQL5. Мы выбрали пару EURUSD и попытались торговать на ценовых пробоях на часовом таймфрейме. Нашей системе было трудно отличить ложные пробои от начала истинных трендов. Мы снабдили нашу систему фильтрами, предназначенными для минимизации потерь и увеличения прибыли. В конце концов, мы успешно сделали нашу систему прибыльной и менее подверженной ложным пробоям.


DoEasy. Элементы управления (Часть 32): горизонтальный "ScrollBar", прокрутка колесиком мышки
В статье завершим разработку функционала объекта-горизонтальной полосы прокрутки. Сделаем возможность прокрутки содержимого контейнера перемещением ползунка полосы прокрутки и вращением колёсика мышки. Также внесём дополнения в библиотеку с учётом появившейся в терминале новой политики исполнения ордеров и новых кодов ошибок времени выполнения в MQL5.

Автоматизация торговых стратегий на MQL5 (Часть 10): Разработка стратегии Trend Flat Momentum
В настоящей статье мы разрабатываем советник на MQL5 для стратегии Trend Flat Momentum. Мы комбинируем пересечение двух скользящих средних с фильтрами импульса RSI и CCI для генерации торговых сигналов. Также рассказываем о тестировании на истории и потенциальных улучшениях для повышения эффективности в реальных условиях.

DoEasy. Элементы управления (Часть 19): Прокрутка вкладок в элементе TabControl, события WinForms-объектов
В статье создадим функционал для прокрутки заголовков вкладок в элементе управления TabControl при помощи кнопок управления прокруткой. Функционал будет работать для расположения заголовков вкладок в одну строку с любой из сторон элемента управления.

Машинное обучение и Data Science (Часть 32): Как поддерживать актуальность AI-моделей с онлайн-обучением
В постоянно меняющемся мире трейдинга адаптация к изменениям на рынке — это просто необходимость. Каждый день появляются новые закономерности и тенденции, из-за чего даже самым продвинутым моделям машинного обучения становится сложно оставаться эффективными в меняющихся условиях. В этой статье мы поговорим о том, как поддерживать актуальность моделей и их способность реагировать на новые рыночные данные с помощью автоматического дообучения.

Самооптимизирующийся советник на языках MQL5 и Python (Часть III): Реализация алгоритма Boom 1000
В этой серии статей мы обсуждаем создание советников, способных автономно подстраиваться под динамичные рыночные условия. В сегодняшней статье мы попытаемся настроить глубокую нейронную сеть для синтетических рынков Deriv.