Статьи по программированию на языке MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Python, ONNX и MetaTrader 5: Создаем модель RandomForest с предварительной обработкой данных RobustScaler и PolynomialFeatures
В этой статье мы создадим модель случайного леса на языке Python, обучим модель и сохраним ее в виде конвейера ONNX с препроцессингом данных. Модель мы далее используем в терминале MetaTrader 5.


Прочие классы в библиотеке DoEasy (Часть 69): Класс-коллекция объектов-чартов
С этой статьи начнём разработку класса-коллекции объектов-чартов, который будет хранить в себе список-коллекцию объектов-чартов с их подокнами и индикаторами в них, и даст возможность работы с любыми выбранными чартами и их подокнами, или сразу со списком из нескольких чартов одновременно.

Как мы развивали сервис торговых сигналов MetaTrader и социальный трейдинг в целом
Мы активно совершенствуем сервис Сигналы, последовательно избавляемся от прежних недоработок и вносим изменения в существующие механизмы. MetaTrader Signals двухлетней давности и MetaTrader Signals на текущий момент - это словно два различных сервиса.

Торговля по алгоритму: ИИ и его путь к золотым вершинам
В данной статье продемонстрирован подход к созданию торговых стратегий для золота с помощью машинного обучения. Рассматривая предложенный подход к анализу и прогнозированию временных рядов с разных ракурсов, можно определить его преимущества и недостатки по сравнению с другими способами создания торговых систем, основанных исключительно на анализе и прогнозировании финансовых временных рядов.

Библиотека для простого и быстрого создания программ для MetaTrader (Часть X): Совместимость с MQL4 - События открытия позиции и активации отложенных ордеров
В предыдущих статьях мы начали создавать большую кроссплатформенную библиотеку, целью которой является упростить написание программ для платформ MetaTrader 5 и MetaTrader 4. В девятой части начали дорабатывать классы библиотеки для работы в MQL4. В данной статье продолжим доработку библиотеки с целью полной её совместимости с MQL4.


Бегущая строка котировок: улучшенная версия
Как вам идея оживить базовую версию панели? Первое, что мы сделаем — реализуем возможность добавить на панель изображение, например, логотип актива или любой другой рисунок, чтобы пользователь смог легко и быстро определить, что это за торговый инструмент.


Возможности Мастера MQL5, которые вам нужно знать (Часть 1): Регрессионный анализ
Современный трейдер почти всегда сознательно или бессознательно находится в поиске новых идей. Он постоянно пробует новые стратегии, модифицирует их и отбрасывает те, что не оправдали себя. Этот исследовательский процесс требует много времени и сопряжен с ошибками. В этой серии статей я постараюсь доказать, что Мастер MQL5 является настоящей опорой трейдера. Благодаря Мастеру, трейдер экономит время при реализации своих идей. Кроме того, снижается вероятность ошибок, возникающих при дублировании кода. Вместо того чтобы тратить время на оформление кода, трейдеры претворяют в жизнь свою торговую философию.


Работа с таймсериями в библиотеке DoEasy (Часть 58): Таймсерии данных буферов индикаторов
В завершении темы работы с таймсериями организуем хранение, поиск и сортировку данных, хранящихся в буферах индикаторов, что позволит в дальнейшем проводить анализ на основе значений индикаторов, создаваемых на основе библиотеки в своих программах. Общая концепция всех классов-коллекций библиотеки позволяет легко находить нужные данные в соответствующей коллекции, и соответственно, это же будет возможным и в создаваемом сегодня классе.


Скрытые марковские модели в торговых системах на машинном обучении
Скрытые марковские модели (СММ) представляют собой мощный класс вероятностных моделей, предназначенных для анализа последовательных данных, где наблюдаемые события зависят от некоторой последовательности ненаблюдаемых (скрытых) состояний, которые формируют марковский процесс. Основные предположения СММ включают марковское свойство для скрытых состояний, означающее, что вероятность перехода в следующее состояние зависит только от текущего состояния, и независимость наблюдений при условии знания текущего скрытого состояния.


Разработка торговой системы на основе индикатора VIDYA
Представляю вашему вниманию новую статью из серии, в которой мы учимся строить торговые системы на основе самых популярных индикаторов. В этой статье мы поговорим об индикаторе Скользящей средней с динамическим периодом усреднения (Variable Index Dynamic Average, VIDYA) и создадим торговую систему по его показателям.


Разработка торгового советника с нуля (Часть 10): Доступ к пользовательским индикаторам
Как получить доступ к пользовательским индикаторам непосредственно в советнике? Торговый советник будет действительно полезен только в том случае, если в нем можно будет использовать пользовательские индикаторы, иначе это будет просто набор кодов и инструкций.


Торговая стратегия "Захват ликвидности" (Liquidity Grab)
Торговая стратегия захвата ликвидности является ключевым компонентом Концепции умных денег (Smart Money Concepts (SMC), которая направлена на выявление и использование действий институциональных игроков на рынке. Она предполагает нацеливание на области с высокой ликвидностью, такие как зоны поддержки или сопротивления, где крупные ордера могут спровоцировать движение цены до того, как рынок возобновит свой тренд. В настоящей статье подробно объясняется концепция захвата ликвидности и описывается процесс разработки советника по торговой стратегии захвата ликвидности на MQL5.

Риск-менеджер для алгоритмической торговли
Целями данной статьи являются: доказать обязательность применения риск-менеджера, адаптация принципов контролируемого риска при торговле алгоритмически в отдельном классе, чтобы каждый смог самостоятельно убедиться в эффективности подхода нормирования риска при внутридневной торговле и инвестировании на финансовых рынках. В данной статье мы подробно раскроем написание класса риск-менеджера для алгоритмической торговли в продолжение к предыдущей статье по написанию риск-менеджера для ручной торговли.


Эксперименты с нейросетями (Часть 6): Перцептрон как самодостаточное средство предсказания цены
Пример использования перцептрона как самодостаточного средства предсказания цены. В статье даются общие понятия, представлен простейший готовый советник и результаты его оптимизации.

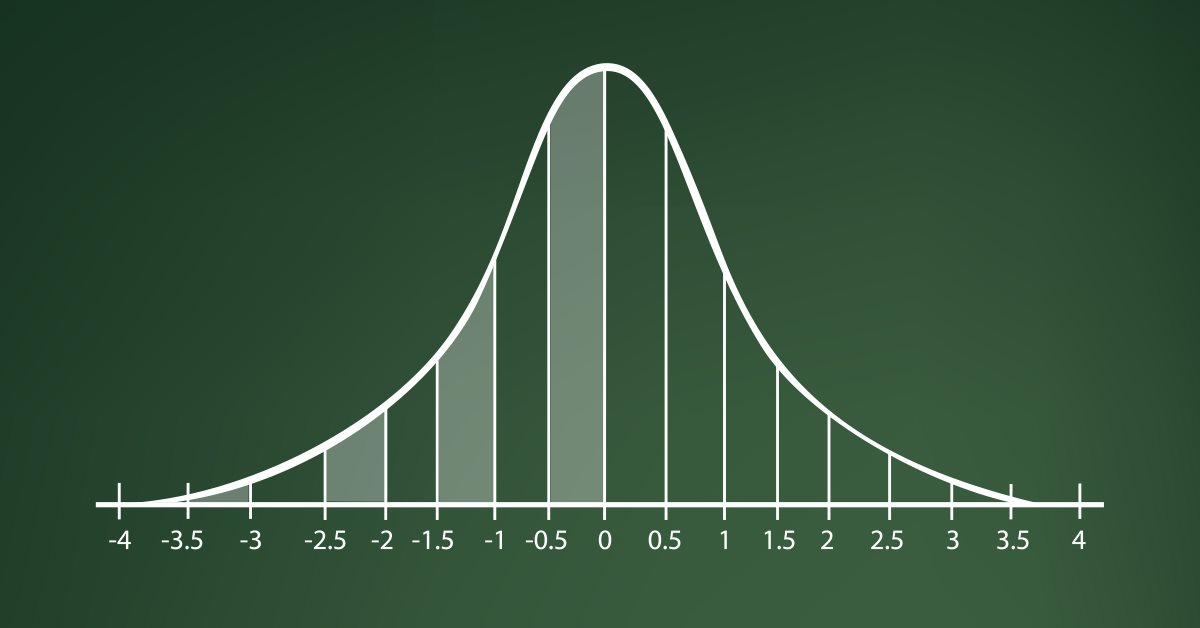
Разработка торговой системы на основе стандартного отклонения
Представляю вашему вниманию новую статью из серии, в которой мы учимся создавать торговые системы по показателям самых популярных технических индикаторов и пишем на их основе системы на языке MQL5 для использования в MetaTrader 5. В этой статье мы узнаем, как разработать торговую систему по индикатору стандартного отклонения.


Движение цены: Математические модели и технический анализ
Прогнозирование движений валютных пар является важным фактором успеха в трейдинге. Данная статья посвящена исследованию различных моделей движения цены, анализу их преимуществ и недостатков, а также практическому применению в торговых стратегиях. Мы рассмотрим подходы, позволяющие выявлять скрытые закономерности и повышать точность прогнозов.


Создаем 3D-бары на основе времени, цены и объема
Что такое многомерные 3D-графики цен и как они создаются. Как 3D-бары предсказывают развороты цены, и как Python и MetaTrader 5 позволяют строить эти объемные бары в режиме реального времени.

Бегущая строка котировок: базовая версия
Здесь я покажу, как создать в терминале бегущую строку, которая обычно используется для отображения котировок на бирже. Создавать такую строку мы будем только при помощи MQL5, не используя никакое другое внешнее программирование.

Эксперименты с нейросетями (Часть 3): Практическое применение
Нейросети наше все. Проверяем на практике, так ли это. MetaTrader 5 как самодостаточное средство для использования нейросетей в трейдинге. Простое объяснение.


Графика в библиотеке DoEasy (Часть 99): Перемещаем расширенный графический объект одной контрольной точкой
В прошлой статье мы создали возможность перемещения опорных точек расширенного графического объекта при помощи форм управления. Теперь сделаем перемещение составного графического объекта при помощи одной точки (формы) управления графическим объектом.


Индикатор CCI. Модернизация и новые возможности
В этой статье мы рассмотрим возможность модернизации индикатора CCI. Кроме того, будет представлен пример модификации этого индикатора.

Индикатор CCI. Три шага трансформации
В этой статье мы попробуем внести дополнительные изменения в CCI. Эти изменения коснутся самой логики работы этого индикатора. Вплоть до того, что мы сможем увидеть этот индикатор в главном окне графика.

Как построить советник, работающий автоматически (Часть 08): OnTradeTransaction
В этой статье я покажу вам, как использовать систему обработки событий, для быстрой и лучшей обработки вопросов, связанных с системой ордеров, чтобы советник работал быстрее. Таким образом, ему не придется постоянно искать информацию.

Работа с таймсериями в библиотеке DoEasy (Часть 55): Класс-коллекция индикаторов
В статье продолжим развитие классов объектов-индикаторов и их коллекции. Создадим для каждого объекта-индикатора его описание и скорректируем класс-коллекцию для безошибочного хранения и получения объектов-индикаторов из списка-коллекции.


Разработка торговой системы на основе индикатора DeMarker
Представляю вашему вниманию новую статью из серии, в которой мы учимся создавать торговые системы по показателям самых популярных технических индикаторов. В этой статье мы рассмотрим, как создать торговую систему по индикатору Демарка (DeMarker).

Квантование в машинном обучении (Часть 1): Теория, пример кода, разбор реализации в CatBoost
В настоящей статье речь пойдёт о теоретическом применении квантования при построении древовидных моделей. Рассмотрены реализованные методы квантования в CatBoost. Материал будет подан без сложных математических формул, доступным языком.

Создаем простой мультивалютный советник с использованием MQL5 (Часть 1): Сигналы на основе ADX в сочетании с Parabolic SAR
Под мультивалютным советником в этой статье понимается советник, или торговый робот, который может торговать (открывать/закрывать ордера, управлять ордерами и т. д.) более чем одной парой символов с одного графика.


Алгоритмическая торговля на основе 3D-паттернов разворота
Открываем новый мир автоматической торговли на 3D-барах. Как выглядит торговый робот на многомерных барах цены, и могут ли "желтые" кластеры 3D-баров предсказывать развороты трендов? Как выглядит трейдинг в множестве измерений?


Индикатор исторических позиций на графике в виде диаграммы их прибыли/убытка
В статье рассмотрим вариант получения информации о закрытых позициях по истории их сделок. Создадим простой индикатор, отображающий в виде диаграммы приблизительный профит/убыток позиций на каждом баре.

Работа с таймсериями в библиотеке DoEasy (Часть 43): Классы объектов индикаторных буферов
В статье рассмотрим создание классов объектов-индикаторных буферов как наследников абстрактного объекта-буфера, упрощающих объявление и работу с индикаторными буферами при создании собственных программ-индикаторов на основе библиотеки DoEasy.


Создаем простой мультивалютный советник с использованием MQL5 (Часть 6): Два индикатора RSI пересекают линии друг друга
Под мультивалютным советником в этой статье понимается советник, или торговый робот, который использует два индикатора RSI с пересекающимися линиями - быстрый RSI, который пересекается с медленным.

Графики индекса доллара и индекса евро — пример сервиса в MetaTrader 5
На примере программы-сервиса рассмотрим создание и обновление графиков индекса доллара (USDX) и индекса евро (EURX). При запуске сервиса будем проверять наличие нужного синтетического инструмента, создавать его при его отсутствии и размещать в окне Обзор рынка. Далее будет создана история синтетического инструмента — минутная и тиковая, и будет открыт график созданного инструмента.

Димитар Манов:"На Чемпионате я боюсь только исключительных обстоятельств"(ATC 2010)
В недавнем отчете Бориса Одинцова одним из самых стабильных советников Чемпионата был назван эксперт болгарского Участника Manov. Мы решили поговорить с автором этой разработки и выяснить, в чем заключается секрет ее успеха. В интервью Димитар Манов рассказывает о том, какую ситуацию его эксперт не переживет, почему он не использует индикаторы и рассчитывает ли на победу в соревновании.


Реализация расширенного теста Дики-Фуллера в MQL5
В статье показаны реализация расширенного теста Дики-Фуллера и его применение для проведения коинтеграционных тестов с использованием метода Энгла-Грейнджера.

Мультибот в MetaTrader (Часть II): улучшенный динамический шаблон
Развивая тему предыдущей статьи про мультибота, я решил создать более гибкий и функциональный шаблон, который обладает большими возможностями и может эффективно применяться как во фрилансе, так и использоваться в виде базы для разработки мультивалютных и мультипериодных советников с возможностью интеграции с внешними решениями.


Разрабатываем мультивалютный советник (Часть 2): Переход к виртуальным позициям торговых стратегий
Продолжим разработку мультивалютного советника с несколькими параллельно работающими стратегиями. Попробуем перенести всю работу, связанную с открытием рыночных позиций с уровня стратегий на уровень эксперта, управляющего стратегиями. Сами стратегии будут торговать только виртуально, не открывая рыночных позиций.

Утилита для отбора и навигации на MQL5 и MQL4: добавляем вкладки "домашки" и сохраняем графические объекты
В данной статье мы расширим возможности ранее созданной утилиты, добавив в нее вкладки для отбора нужных нам инструментов. Также мы научимся сохранять графические объекты, которые мы создали на графике определенного инструмента, чтобы постоянно их не создавать повторно. И даже научимся работать только с инструментами, которые были предварительно выбраны с помощью с нужного нам сайта.


Треугольный арбитраж с прогнозами
В статье объясняется, как использовать треугольный арбитраж, а также как применять прогнозы и специализированное программное обеспечение для более разумной торговли валютами, даже если вы новичок на рынке. Готовы торговать как профессионалы?

Торговля спредами на рынке форекс с использованием фактора сезонности
В статье рассматриваются возможности формирования и предоставления отчетных данных по использованию фактора сезонности при торговле спредами на рынке форекс.

Нейросети — это просто (Часть 34): Полностью параметризированная квантильная функция
Продолжаем изучение алгоритмов распределенного Q-обучения. В предыдущих статьях мы рассмотрели алгоритмы распределенного и квантильного Q-обучения. В первом мы учили вероятности заданных диапазонов значений. Во втором учили диапазоны с заданной вероятностью. И в первом, и во втором алгоритме мы использовали априорные знания одного распределения и учили другое. В данной статье мы рассмотрим алгоритм, позволяющей модели учить оба распределения.