Artigos sobre como automatizar sistemas de negociação na linguagem MQL5

Leia artigos sobre sistemas de negociação baseados em uma ampla diversidade de conceitos. Aprenda a usar métodos estatísticos e padrões sobre velas japonesas, a filtrar sinais e dominar indicadores 'semáforo'.
Graças ao Assistente MQL5, e sem ter que programar, você pode criar robôs para testar rapidamente suas ideias de negociação, além de aprender sobre algoritmos genéticos, entre outras coisas.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Redes neurais em trading: Agente com memória multinível (Conclusão)
Damos continuidade ao desenvolvimento do framework FinMem, que utiliza abordagens de memória multinível, imitando os processos cognitivos humanos. Isso permite que o modelo não apenas processe dados financeiros complexos de forma eficiente, mas também se adapte a novos sinais, aumentando significativamente a precisão e a efetividade das decisões de investimento em mercados altamente dinâmicos.

Redes neurais em trading: Conjunto de agentes com uso de mecanismos de atenção (MASAAT)
Apresentamos a estrutura adaptativa multiagente para otimização de portfólio financeiro (MASAAT), que integra mecanismos de atenção e análise de séries temporais. O MASAAT forma um conjunto de agentes que analisam séries de preços e mudanças direcionais, permitindo identificar variações significativas nos preços dos ativos em diferentes níveis de detalhamento.

Redes neurais de maneira fácil (Parte 80): modelo generativo adversarial do transformador de grafos (GTGAN)
Neste artigo, apresento o algoritmo GTGAN, que foi introduzido em janeiro de 2024 para resolver tarefas complexas de criação de layout arquitetônico com restrições de grafos.

Desenvolvendo um EA multimoeda (Parte 6): Automatizando a seleção de um grupo de instâncias
Depois de otimizar uma estratégia de negociação, obtemos conjuntos de parâmetros que facilitam a criação de várias instâncias dessa estratégia, todas integradas em um único Expert Advisor. Antes, fazíamos isso manualmente, mas agora vamos tentar automatizar esse processo.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 26): Médias Móveis e o Exponente de Hurst
O Exponente de Hurst é uma medida de quanto uma série temporal se autocorrela ao longo do tempo. Entende-se que ele captura as propriedades de longo prazo de uma série temporal e, portanto, tem um peso significativo na análise de séries temporais, mesmo fora do contexto econômico/financeiro. No entanto, focamos em seu potencial benefício para os traders ao analisar como essa métrica poderia ser combinada com médias móveis para construir um sinal potencialmente robusto.


Percepções de Negociação por Meio do Volume: Confirmação de Tendência
A Técnica Aprimorada de Confirmação de Tendência combina ação de preço, análise de volume e aprendizado de máquina para identificar movimentos genuínos do mercado. Ela requer tanto rompimentos de preço quanto aumentos de volume (50% acima da média) para validação da negociação, enquanto utiliza uma rede neural LSTM para confirmação adicional. O sistema emprega dimensionamento de posição baseado em ATR e gerenciamento dinâmico de risco, tornando-o adaptável a várias condições de mercado, ao mesmo tempo em que filtra sinais falsos.


Redes neurais em trading: Framework híbrido de negociação com codificação preditiva (StockFormer)
Apresentamos o sistema de negociação híbrido StockFormer, que combina codificação preditiva e algoritmos de aprendizado por reforço (RL). O framework utiliza 3 ramos Transformer com mecanismo integrado Diversified Multi-Head Attention (DMH-Attn), que melhora o módulo de atenção padrão com um bloco Feed-Forward multicabeça, permitindo capturar padrões de séries temporais em diferentes subespaços.

Funcionalidades do Assistente MQL5 que você precisa conhecer (Parte 39): Índice de força relativa
O RSI é um oscilador de momentum popular que mede o ritmo e a magnitude da recente variação no preço de um título financeiro, para avaliar situações de sobrecompra ou sobrevenda. Entender a velocidade e a escala é essencial para identificar pontos de reversão. Aplicaremos esse oscilador em mais uma classe personalizada de sinais e examinaremos algumas de suas características. No entanto, começaremos resumindo nossa discussão sobre as bandas de Bollinger.

Análise volumétrica com redes neurais como chave para tendências futuras
O artigo explora a possibilidade de melhorar a previsão de preços com base na análise do volume de negociações, integrando os princípios da análise técnica com a arquitetura de redes neurais LSTM. Dá-se atenção especial à identificação e interpretação de volumes anômalos, uso de clusterização e criação de características baseadas em volume, além de sua definição no contexto de aprendizado de máquina.

Algoritmo do Big Bang e do Grande Colapso — BBBC (Big Bang - Big Crunch)
Este artigo apresenta o método Big Bang - Big Crunch, que possui duas fases principais: a criação cíclica de pontos aleatórios e sua compressão em direção à solução ótima. Essa abordagem combina diversificação e intensificação, permitindo encontrar gradualmente soluções melhores e abrindo novas possibilidades na área de otimização.

Criando um Expert Advisor Integrado MQL5-Telegram (Parte 4): Modularizando Funções de Código para Maior Reutilização
Neste artigo, reformulamos o código existente usado para enviar mensagens e capturas de tela do MQL5 para o Telegram, organizando-o em funções modulares reutilizáveis. Isso tornará o processo mais eficiente, permitindo uma execução mais rápida e uma gestão de código mais fácil em múltiplas instâncias.

Análise Múltipla de Símbolos com Python e MQL5 (Parte I): Fabricantes de Circuitos Integrados do NASDAQ
Junte-se a nós para discutir como você pode usar IA para otimizar o dimensionamento de posições e a quantidade de ordens, a fim de maximizar o retorno do seu portfólio. Vamos mostrar como identificar, de forma algorítmica, um portfólio ideal e adaptar seu portfólio conforme sua expectativa de retorno ou níveis de tolerância ao risco. Nesta discussão, vamos utilizar a biblioteca SciPy e a linguagem MQL5 para criar um portfólio ideal e diversificado usando todos os dados que temos.


Arbitragem no Forex: Um bot market maker simples de sintéticos para começar
Hoje vamos analisar meu primeiro robô na área de arbitragem, que é um provedor de liquidez (se é que podemos chamá-lo assim) em ativos sintéticos. Atualmente, esse bot funciona com sucesso como um módulo dentro de um grande sistema baseado em aprendizado de máquina, mas eu resgatei o antigo robô de arbitragem no Forex da nuvem, então vamos olhar para ele e pensar no que podemos fazer com ele hoje.


Implementação do Exponente de Hurst Generalizado e do Teste de Razão de Variância em MQL5
Neste artigo, investigamos como o Exponente de Hurst Generalizado e o Teste de Razão de Variância podem ser utilizados para analisar o comportamento das séries de preços em MQL5.

Desenvolvendo um EA multimoeda (Parte 17): Preparação adicional para o trading real
Atualmente, nosso EA utiliza um banco de dados para obter as strings de inicialização de instâncias individuais de estratégias de trading. No entanto, o banco de dados é bastante volumoso e contém muitas informações desnecessárias para a operação real do EA. Tentaremos garantir o funcionamento do EA sem a necessidade de conexão obrigatória ao banco de dados.


Negociando com o Calendário Econômico do MQL5 (Parte 5): Aprimorando o Painel com Controles Responsivos e Botões de Filtro
Neste artigo, criamos botões para filtros de pares de moedas, níveis de importância, filtros de tempo e uma opção de cancelamento para melhorar o controle do painel. Esses botões são programados para responder dinamicamente às ações do usuário, permitindo uma interação contínua. Também automatizamos seu comportamento para refletir mudanças em tempo real no painel. Isso aprimora a funcionalidade geral, a mobilidade e a responsividade do painel.


Redes neurais em trading: Detecção Adaptativa de Anomalias de Mercado (DADA)
Apresentamos o DADA, um framework inovador para identificação de anomalias em séries temporais. Ele ajuda a distinguir oscilações aleatórias de desvios suspeitos. Ao contrário dos métodos tradicionais, o DADA se ajusta de maneira flexível a diferentes conjuntos de dados. Em vez de usar um nível fixo de compressão, ele testa vários níveis e escolhe o mais adequado para cada situação.


Portfolio Risk Model using Kelly Criterion and Monte Carlo Simulation
Por décadas, traders vêm utilizando a fórmula do Critério de Kelly para determinar a proporção ideal de capital a ser alocada em um investimento ou aposta, a fim de maximizar o crescimento de longo prazo enquanto minimiza o risco de ruína. No entanto, seguir cegamente o Critério de Kelly utilizando o resultado de um único backtest costuma ser perigoso para traders individuais, pois, na negociação ao vivo, a vantagem de trading diminui com o tempo, e o desempenho passado não é garantia de resultado futuro. Neste artigo, apresentarei uma abordagem realista para aplicar o Critério de Kelly para alocação de risco de um ou mais EAs no MetaTrader 5, incorporando resultados de simulação de Monte Carlo provenientes do Python.

Redes neurais de maneira fácil (Parte 53): decomposição de recompensa
Já falamos várias vezes sobre a importância de escolher corretamente a função de recompensa que usamos para incentivar o comportamento desejável do Agente, adicionando recompensas ou penalidades por ações específicas. Mas a questão de como o Agente interpreta nossos sinais permanece em aberto. Neste artigo, discutiremos a decomposição da recompensa em termos de transmissão de sinais individuais ao Agente a ser treinado.

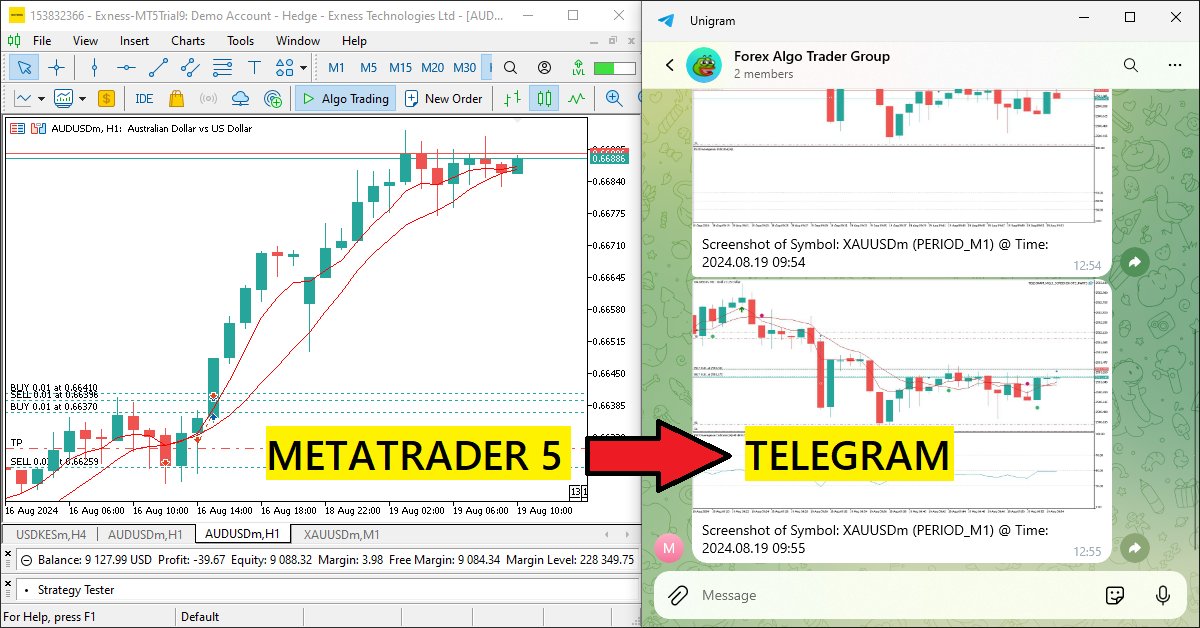
Criando um Expert Advisor Integrado com MQL5-Telegram (Parte 3): Enviando Capturas de Tela de Gráficos com Legendas de MQL5 para o Telegram
Neste artigo, criamos um Expert Advisor em MQL5 que codifica capturas de tela de gráficos como dados de imagem e os envia para um chat do Telegram via requisições HTTP. Ao integrar a codificação e transmissão de fotos, aprimoramos o sistema MQL5-Telegram existente com insights visuais de trading diretamente no Telegram.

Previsão de Tendência com LSTM para Estratégias de Seguimento de Tendência
Memória de Curto e Longo Prazo (LSTM) é um tipo de rede neural recorrente (RNN) projetada para modelar dados sequenciais, capturando de forma eficaz dependências de longo prazo e resolvendo o problema do gradiente desvanecente. Neste artigo, exploraremos como utilizar LSTM para prever tendências futuras, aprimorando o desempenho de estratégias de seguimento de tendência. O artigo abordará a introdução de conceitos-chave e a motivação por trás do desenvolvimento, a obtenção de dados do MetaTrader 5, o uso desses dados para treinar o modelo em Python, a integração do modelo de aprendizado de máquina no MQL5 e a reflexão sobre os resultados e aspirações futuras com base em backtesting estatístico.


Redes neurais de maneira fácil (Parte 66): Problemáticas da pesquisa em treinamento off-line
O treinamento de modelos em modo off-line é realizado com dados de uma amostra de treinamento previamente preparada. Isso nos oferece várias vantagens, mas também comprime significativamente as informações sobre o ambiente em relação às dimensões da amostra de treinamento. Isso, por sua vez, limita as possibilidades de pesquisa. Neste artigo, quero apresentar um método que permite enriquecer a amostra de treinamento com dados o mais diversificados possível.


Construa Consultores Especialistas Autossustentáveis com MQL5 e Python
Neste artigo, discutiremos como podemos construir Consultores Especialistas capazes de selecionar e mudar autonomamente as estratégias de negociação com base nas condições prevalentes do mercado. Vamos aprender sobre Cadeias de Markov e como elas podem ser úteis para nós, como traders algorítmicos.


Desenvolvendo um EA multimoeda (Parte 16): Influência de diferentes históricos de cotações nos resultados de testes
O EA em desenvolvimento deve apresentar bons resultados ao operar com diferentes corretoras. Porém, até agora, os testes foram realizados com base em cotações de uma conta de demonstração da MetaQuotes. Vamos verificar se o EA está pronto para operar em contas reais com cotações diferentes das utilizadas durante os testes e otimizações.


Simulação de mercado: A união faz a força (III)
Neste artigo, apresentarei o nosso sistema de simulação de operações a mercado. Apesar deste sistema está praticamente terminado. Ainda existem algumas coisas a serem feitas e implementadas. Além de algumas poucas mudanças que ainda precisam ser feitas. Mas mesmo com tudo que já foi implementado. Confesso que já estou cansado de ficar preso na implementação deste sistema.

Negociação de notícias facilitada (parte 5): realizando negociações (II)
Este artigo expandirá a classe de gerenciamento de trades para incluir ordens buy-stop e sell-stop para operar em eventos de notícias e implementará uma restrição de expiração nessas ordens para evitar qualquer negociação durante a noite. Uma função de slippage será incorporada ao expert para tentar prevenir ou minimizar possíveis deslizes que podem ocorrer ao usar ordens stop no trading, especialmente durante eventos de notícias.

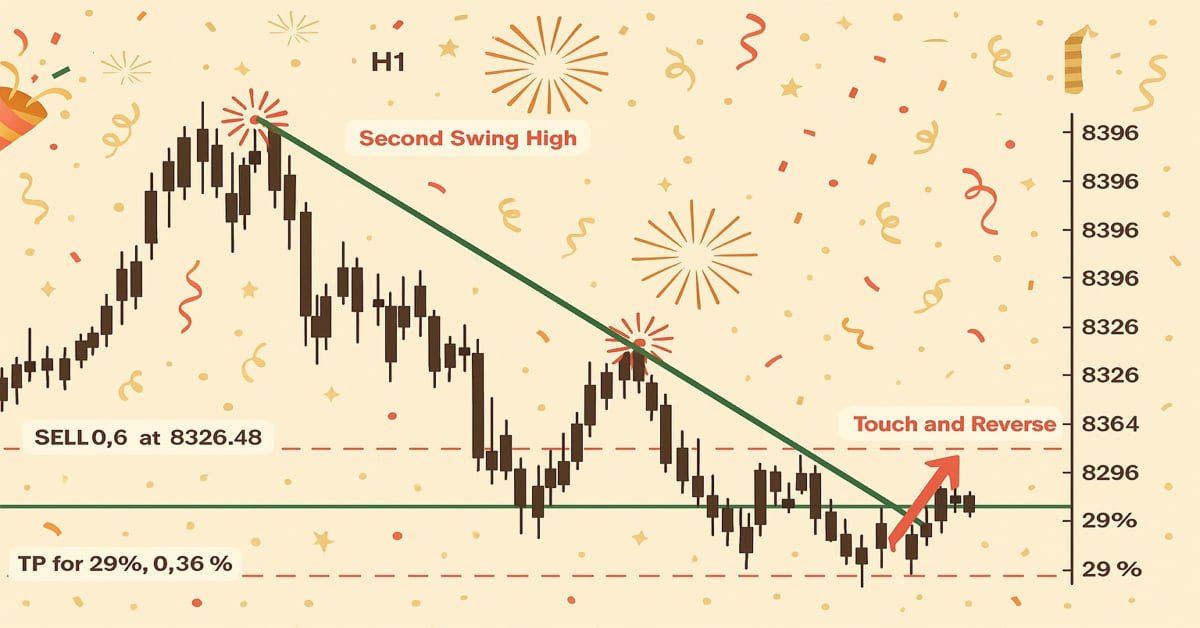
Introdução ao MQL5 (Parte 17): Criação de EAs para reversões de tendência
Este artigo ensina iniciantes a criar um EA na linguagem MQL5 que opera com base no reconhecimento de padrões gráficos usando rompimentos de linhas de tendência e reversões. Ao aprender como extrair dinamicamente os valores de uma linha de tendência e compará-los com o price action, os leitores poderão desenvolver EAs capazes de identificar padrões gráficos, como linhas de tendência de alta e de baixa, canais, cunhas, triângulos e muitos outros, e operar com base neles.


Teoria das Categorias em MQL5 (Parte 18): Quadrado de naturalidade
Este artigo dá continuidade à série sobre a teoria das categorias, abordando as transformações naturais, que são um elemento fundamental da teoria. Vamos examinar a definição que parece complexa à primeira vista, depois mergulhar em exemplos e formas de aplicar as transformações na previsão de volatilidade.

Escrevemos o primeiro modelo de caixa de vidro (Glass Box) em Python e MQL5
Os modelos de aprendizado de máquina são difíceis de interpretar, e entender o motivo pelo qual os modelos não atendem às nossas expectativas pode ajudar muito a alcançar o resultado desejado ao usar esses métodos modernos. Sem um entendimento abrangente do funcionamento interno do modelo, pode ser difícil identificar erros que prejudicam o desempenho. Nesse processo, podemos dedicar tempo a criar funções que não impactam na qualidade da previsão. No final, por melhor que seja o modelo, perdemos todos os seus principais benefícios devido a nossos próprios erros. Felizmente, existe uma solução complexa, mas bem desenvolvida, que permite ver claramente o que está acontecendo sob o capô do modelo.


Gerenciamento de riscos (Parte 3): Criação da classe principal de gerenciamento de riscos
Neste artigo começaremos a criação da classe principal de gerenciamento de riscos, que será o elemento chave para o controle de riscos no sistema. Vamos nos concentrar na construção das bases, na definição das principais estruturas, variáveis e funções. Além disso, implementaremos os métodos necessários para atribuir valores de lucro máximo e prejuízo máximo, estabelecendo assim o alicerce do gerenciamento de riscos.


EA baseado em um aproximador universal MLP
Este artigo apresenta uma forma simples e acessível de usar uma rede neural em um EA, que não exige conhecimento aprofundado em aprendizado de máquina. O método elimina a necessidade de normalizar a função alvo e evita problemas como “explosão de pesos” e “paralisação da rede”, oferecendo um aprendizado intuitivo com controle visual dos resultados.


Desenvolvendo um sistema de Replay (Parte 51): Complicando as coisas (III)
Neste artigo você irá compreender uma das coisas mais complexas que existe na programação MQL5. A forma correta de adquirir a ID de gráfico, e por que algumas vezes objetos não são plotados no gráfico. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.


Desenvolvendo um EA multimoeda (Parte 15): Preparando o EA para o trading real
À medida que nos aproximamos de um EA pronto, é necessário prestar atenção em questões secundárias na etapa de teste da estratégia de trading, mas que se tornam importantes ao migrar para o trading real.

Compreendendo os Paradigmas de Programação (Parte 2): Uma Abordagem Orientada a Objetos para Desenvolver um Expert Advisor de Ação de Preço
Aprenda sobre o paradigma de programação orientada a objetos e sua aplicação no código MQL5. Este segundo artigo aprofunda-se nas especificidades da programação orientada a objetos, oferecendo experiência prática através de um exemplo prático. Você aprenderá como converter nosso expert advisor de ação de preço procedural desenvolvido anteriormente usando o indicador EMA e dados de preços de velas para um código orientado a objetos.


Reimaginando Estratégias Clássicas (Parte 13): Minimizando o Atraso em Cruzamentos de Médias Móveis
Os cruzamentos de médias móveis são amplamente conhecidos pelos traders em nossa comunidade, e ainda assim o núcleo da estratégia mudou muito pouco desde sua criação. Nesta discussão, apresentaremos um leve ajuste à estratégia original, que busca minimizar o atraso presente na estratégia de negociação. Todos os fãs da estratégia original podem considerar revisar a estratégia de acordo com os insights que discutiremos hoje. Ao usar 2 médias móveis com o mesmo período, reduzimos consideravelmente o atraso na estratégia de negociação, sem violar os princípios fundamentais da estratégia.


Adicionando um LLM personalizado a um robô investidor (Parte 5): Desenvolvimento e teste de uma estratégia de trading com LLM (II) - Configuração do LoRA
Os modelos de linguagem (LLMs) são uma parte importante da inteligência artificial que evolui rapidamente. E para aproveitar isso devemos pensar em como integrar LLMs avançados em nossa negociação algorítmica. Muitos acham desafiador ajustar esses modelos de acordo com suas necessidades, implantá-los localmente e, logo, aplicá-los à negociação algorítmica. Esta série de artigos explorará uma abordagem passo a passo para alcançar esse objetivo.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 15): Máquinas de Vetores de Suporte com o Polinômio de Newton
Máquinas de Vetores de Suporte classificam dados com base em classes predefinidas, explorando os efeitos de aumentar sua dimensionalidade. É um método de aprendizado supervisionado que é bastante complexo, dado seu potencial para lidar com dados multidimensionais. Neste artigo, consideramos como uma implementação muito básica de dados bidimensionais pode ser feita de maneira mais eficiente com o Polinômio de Newton ao classificar a ação do preço.


Visão computacional para trading (Parte 1): Criando uma funcionalidade básica simples
Sistema de previsão do EURUSD usando visão computacional e aprendizado profundo. Descubra como redes neurais convolucionais podem reconhecer padrões complexos de preços no mercado cambial e prever o movimento da cotação com precisão de até 54%. O artigo revela a metodologia de criação de um algoritmo que utiliza tecnologias de inteligência artificial para análise visual de gráficos, em vez de indicadores técnicos tradicionais. O autor demonstra o processo de transformação dos dados de preços em "imagens", seu processamento por uma rede neural e a oportunidade única de olhar para a "consciência" da IA por meio de mapas de ativação e mapas de calor de atenção. O código prático em Python, com a utilização da biblioteca MetaTrader 5, possibilita que os leitores reproduzam o sistema e o apliquem em seu próprio trading.


Ciência de dados e aprendizado de máquina (Parte 20): Escolha entre LDA e PCA em tarefas de algotrading no MQL5
Neste artigo, vamos considerar métodos de redução de dimensionalidade e sua aplicação no ambiente de trading MQL5. Especificamente, vamos estudar as nuances da Análise Discriminante Linear (LDA) e da Análise de Componentes Principais (PCA), bem como analisar sua influência no desenvolvimento de estratégias e na análise de mercado.


Redes neurais de maneira fácil (Parte 82): modelos de equações diferenciais ordinárias (NeuralODE)
Neste artigo, gostaria de apresentar outro tipo de modelos voltados para o estudo da dinâmica do estado do ambiente.