Artigos sobre como automatizar sistemas de negociação na linguagem MQL5

Leia artigos sobre sistemas de negociação baseados em uma ampla diversidade de conceitos. Aprenda a usar métodos estatísticos e padrões sobre velas japonesas, a filtrar sinais e dominar indicadores 'semáforo'.
Graças ao Assistente MQL5, e sem ter que programar, você pode criar robôs para testar rapidamente suas ideias de negociação, além de aprender sobre algoritmos genéticos, entre outras coisas.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se

Como desenvolver um sistema de negociação baseado no indicador Oscilador Acelerador
Um novo artigo da nossa série sobre como criar sistemas de negociação simples pelos indicadores técnicos mais populares. Nós aprenderemos sobre o indicador Oscilador Acelerador e aprenderemos como desenvolver um sistema de negociação usando-o.

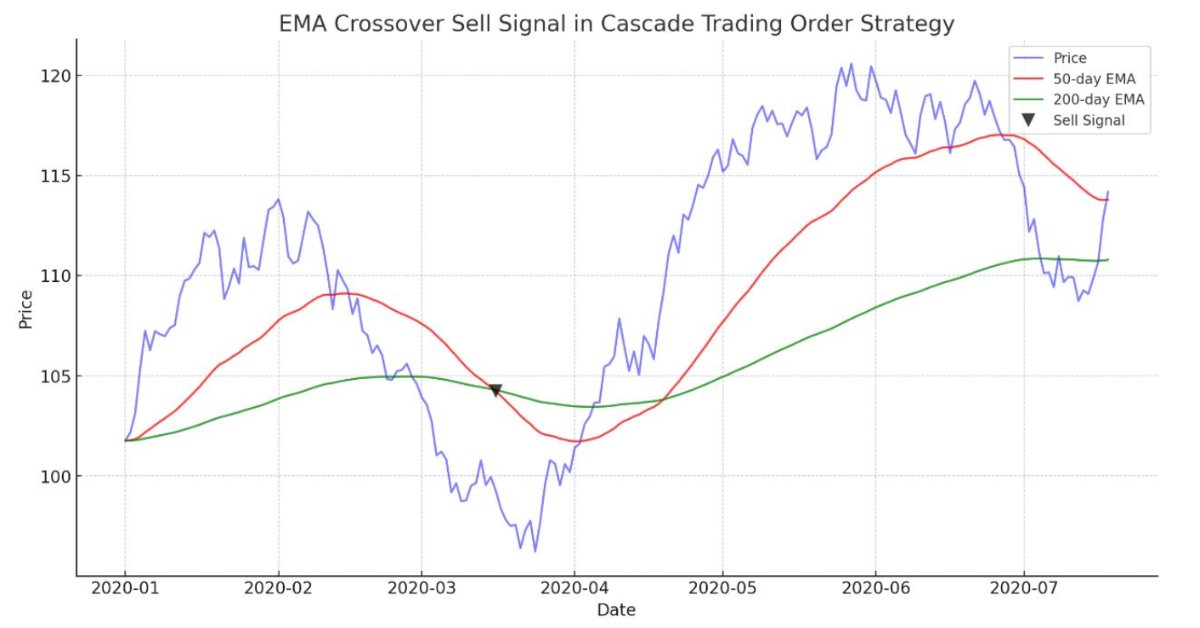
Estratégia de Trading Cascade Order Baseada em Cruzamentos de EMA para MetaTrader 5
Este artigo orienta sobre como demonstrar um algoritmo automatizado baseado em cruzamentos de EMA para MetaTrader 5. Informações detalhadas sobre todos os aspectos de demonstrar um Expert Advisor em MQL5 e testá-lo no MetaTrader 5 – desde a análise de comportamentos de faixa de preços até o gerenciamento de risco.


Desenvolvendo um EA Multimoeda (Parte 13): Automação da segunda etapa — Seleção de grupos
A primeira etapa do processo automatizado de otimização já foi implementada. Para diferentes símbolos e timeframes, realizamos a otimização com base em vários critérios e armazenamos as informações dos resultados de cada execução em um banco de dados. Agora, vamos nos dedicar à seleção dos melhores grupos de conjuntos de parâmetros encontrados na primeira etapa.

Redes neurais em trading: Rede neural espaço-temporal (STNN)
Neste artigo, discutiremos o uso de transformações espaço-temporais para prever com eficácia o movimento futuro dos preços. Para melhorar a precisão das previsões numéricas na STNN, foi proposto um mecanismo de atenção contínua que permite ao modelo considerar melhor os aspectos relevantes dos dados.


Desenvolvendo um sistema de Replay (Parte 50): Complicando as coisas (II)
Vamos resolver a questão da ID do gráfico, mas ao mesmo tempo, vamos começar a garantir que o usuário possa fazer uso de um template pessoal, voltado para analisar o ativo que ele gostaria de efetuar estudos e simulações. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.

Redes neurais em trading: Método abrangente de previsão de trajetórias (Traj-LLM)
Neste artigo, quero apresentar a você um método interessante de previsão de trajetórias, desenvolvido para resolver problemas relacionados ao movimento autônomo de veículos. Os autores do método combinaram os melhores elementos de diferentes soluções arquitetônicas.


Arbitragem Forex: painel de avaliação de correlações
Vamos analisar a criação de um painel de arbitragem na linguagem MQL5. Como obter taxas de câmbio justas no Forex de diferentes maneiras? Criaremos um indicador para medir os desvios dos preços de mercado em relação às taxas justas, bem como para avaliar o potencial de lucro em rotas de arbitragem entre moedas (como na arbitragem triangular).


Visualizações de negociações no gráfico (Parte 2): Desenho gráfico de informações
Escreveremos do zero um script para facilitar a captura de capturas de tela (print-screens) de negociações, visando a análise de entradas. Em um único gráfico, será conveniente exibir todas as informações necessárias sobre uma negociação específica, com a possibilidade de desenhar diferentes timeframes.

Variáveis Avançadas e Tipos de Dados em MQL5
Variáveis e tipos de dados são tópicos muito importantes não apenas na programação MQL5, mas também em qualquer linguagem de programação. As variáveis e tipos de dados em MQL5 podem ser categorizados como simples e avançados. Neste artigo, identificaremos e aprenderemos sobre os avançados, pois já mencionamos os simples em um artigo anterior.


Teoria das Categorias em MQL5 (Parte 8): Monoides
Esse artigo continua a série sobre a implementação da teoria da categoria em MQL5. Aqui, apresentamos os monoides como um domínio (conjunto) que distingue a teoria da categoria de outros métodos de classificação de dados ao incorporar regras e um elemento de equivalência.


Redes neurais em trading: Detecção adaptativa de anomalias de mercado (Conclusão)
Continuamos a construção dos algoritmos que formam a base do DADA, um framework avançado para detecção de anomalias em séries temporais. Essa abordagem permite distinguir, de maneira eficiente, as flutuações aleatórias dos desvios realmente significativos. Ao contrário dos métodos clássicos, o DADA se adapta dinamicamente a diferentes tipos de dados, selecionando o nível ideal de compressão para cada caso específico.


Indicador Customizado: Traçar os Pontos de Entradas Parciais em contas Netting
Nesse artigo, veremos uma forma interessante e diferente de construir um indicador em MQL5. Ao invés de focar em uma tendência ou padrão gráfico, será no gerenciamento de nossas próprias posições, nas entradas e saídas parciais. Usaremos intensivamente arrays dinâmicos e algumas funções de negociação (Trade) relacionadas a histórico de transações e a posições abertas, naturalmente, para indicar no gráfico onde ocorreram essas negociações.


Desenvolvendo um sistema de Replay (Parte 42): Projeto do Chart Trade (I)
Vamos agora criar algo um pouco mais interessante. No entanto, iremos fazer de forma que o código que mostrei no passado, estará completamente obsoleto. Mas não vou estragar a surpresa. Acompanhe o artigo para entender. Desde o inicio desta sequencia sobre como desenvolver um sistema de replay / simulação, venho dizendo que a ideia aqui, é usar a plataforma MetaTrader 5, de forma idêntica, tanto no sistema que estamos desenvolvendo, quanto no mercado real. É importante que isto se dê de maneira adequada. Você não vai querer treinar e aprender a lutar usando determinadas ferramentas, e na hora da briga ter que usar outras.

Automatização de estratégias de trading com MQL5 (Parte 1): Sistema Profitunity (Trading Chaos de Bill Williams)
Neste artigo exploraremos o sistema Profitunity de autoria de Bill Williams, destrinchando seus principais componentes e sua abordagem única para operar em condições caóticas de mercado. Demonstramos para o leitor a implementação da estratégia na linguagem de programação MQL5, com ênfase na automatização dos principais indicadores e sinais de entrada/saída. Finalmente, testaremos e otimizaremos a estratégia, analisando em detalhes sua eficácia em diferentes cenários de mercado.


Redes neurais de maneira fácil (Parte 62): uso do transformador de decisões em modelos hierárquicos
Nos últimos artigos, exploramos várias formas de usar o método Decision Transformer. Ele permite analisar não só o estado atual, mas também a trajetória de estados anteriores e as ações realizadas neles. Neste artigo, proponho que você conheça uma forma de usar este método em modelos hierárquicos.


Desenvolvimento e teste de sistemas de negociação Aroon
Nesta artigo, aprenderemos como construir um sistema de negociação Aroon, estudando os fundamentos dos indicadores e as etapas necessárias para criar um sistema de negociação baseado no indicador Aroon. Depois de criar este sistema de negociação, verificaremos se ele pode ser lucrativo ou se necessita de otimização adicional.


Como criar um Consultor Especializado Multi-Moedas simples usando MQL5 (Parte 7): ZigZag com Sinais dos Indicadores Awesome Oscillator
O consultor especializado multi-moedas neste artigo é um consultor especializado ou negociação automatizada que usa o indicador ZigZag, filtrado com o Awesome Oscillator ou que filtram os sinais um do outro.

Reimaginando Estratégias Clássicas em Python: MA Crossovers
Neste artigo, revisitamos a clássica estratégia de cruzamento de médias móveis para avaliar sua eficácia atual. Dado o tempo desde sua criação, exploramos os possíveis aprimoramentos que a IA pode trazer a essa estratégia de negociação tradicional. Ao incorporar técnicas de IA, nosso objetivo é aproveitar as capacidades preditivas avançadas para otimizar pontos de entrada e saída de operações, adaptar-se a condições de mercado variáveis e melhorar o desempenho geral em comparação com abordagens convencionais.

Padrões de projeto no MQL5 (Parte 3): Padrões comportamentais 1
Neste novo artigo da série dedicada a padrões de projeto, exploraremos os padrões comportamentais para entender como criar métodos eficazes de interação entre os objetos criados. Ao projetar esses padrões de comportamento, poderemos entender como desenvolver software reutilizável, expansível e testável.

Redes neurais de maneira fácil (Parte 16): Uso prático do agrupamento
No artigo anterior, construímos uma classe para agrupamento de dados. Hoje eu gostaria de compartilhar com vocês as formas mediante as quais os resultados podem ser usados para resolver problemas práticos de negociação.


Desenvolvendo um sistema de Replay (Parte 40): Iniciando a segunda fase (I)
Esta é a nova fase do sistema de replay / simulação. Nesta fase a conversa de fato irá ser seria. E o conteúdo irá ser tornar bastante denso. Peço que você leia com calma o artigo e sempre procure usar as referencias que possivelmente estarão sendo indicadas nos artigos. Isto para lhe ajudar a compreender melhor o que estará sendo explicado.


Teoria do caos no trading (Parte 2): Continuamos a imersão
Continuamos a imersão na teoria do caos nos mercados financeiros e analisamos sua aplicabilidade à análise de moedas e outros ativos.

Desenvolvendo um sistema de Replay (Parte 45): Projeto do Chart Trade (IV)
O principal neste artigo, é justamente a apresentação e explicação da classe C_ChartFloatingRAD. Temos o indicador Chart Trade, funcionando de uma maneira bastante interessante. No entanto, se você notará que ainda temos um numero bastante reduzido de objetos no gráfico. E mesmo assim temos exatamente o comportamento esperado. Podendo editar os valores presentes no indicador. A pergunta é: Como isto é possível ?!?! Neste artigo você começará a entender isto.

Redes neurais de maneira fácil (Parte 92): Previsão adaptativa nas áreas de frequência e tempo
Os autores do método FreDF confirmaram experimentalmente a vantagem da previsão combinada nas áreas de frequência e tempo. No entanto, o uso de um hiperparâmetro de ponderação não é ideal para séries temporais não estacionárias. Neste artigo, proponho que você conheça um método de combinação adaptativa de previsões nas áreas de frequência e tempo.


Validação cruzada e noções básicas de inferência causal em modelos CatBoost, exportação para o formato ONNX
Este artigo propõe um método autoral para a criação de robôs usando aprendizado de máquina.


Desenvolvendo um sistema de Replay (Parte 30): Projeto Expert Advisor - Classe C_Mouse (IV)
Aqui demonstrarei uma técnica que pode lhe ajudar muito, em vários momentos durante a sua vida como programador. Diferente do que muitos dizem, não é a plataforma que é limitada, mas sim o conhecimento do individuo que diz que tal coisa. O que será explicado aqui, mostrar que com um pouco de bom senso e criatividade, você pode tornar a plataforma MetaTrader 5 muito mais interessante e versátil. E sem precisar de fato criar programas malucos ou coisas do estilo. Você pode criar um código simples, porém seguro e confiável. Usando de perspicácia, domar o código a fim de modificar algo já existente, sem se quer remover ou adicionar uma única linha se quer, no código original.

Redes neurais de maneira fácil (Parte 45): Ensinando habilidades para investigar estados
Aprender habilidades úteis sem uma função de recompensa explícita é um dos principais desafios do aprendizado por reforço hierárquico. Anteriormente, já nos familiarizamos com dois algoritmos para resolver esse problema. Mas a questão da completa exploração do ambiente ainda está em aberto. Neste artigo, é apresentada uma abordagem diferente para o treinamento de habilidades, cujo uso depende diretamente do estado atual do sistema.

Teoria das Categorias em MQL5 (Parte 12): Ordem
Este artigo faz parte de uma série sobre a implementação de grafos usando a teoria das categorias no MQL5 e é dedicado à teoria da ordem (Order Theory). Consideraremos dois tipos básicos de ordenação e exploraremos como os conceitos de relação de ordem podem auxiliar os conjuntos monoidais na tomada de decisões de negociação.

Redes neurais em trading: Usando modelos de linguagem para previsão de séries temporais
Continuamos a analisar modelos de previsão de séries temporais. Neste artigo, proponho a apresentação de um algoritmo complexo baseado no uso de um modelo de linguagem previamente treinado.


Instalação do MetaTrader 5 e de outros aplicativos da MetaQuotes no HarmonyOS NEXT
Os aplicativos da MetaQuotes, incluindo as plataformas MetaTrader 5 e MetaTrader 4, podem ser instalados em dispositivos com o sistema operacional HarmonyOS NEXT usando o componente DroiTong. Este artigo apresenta um guia passo a passo para instalar os programas em seu telefone ou notebook.

Redes neurais de maneira fácil (Parte 32): Aprendizado Q distribuído
Em um dos artigos desta série, já nos iniciamos no método aprendizado Q, que calcula a média da recompensa para cada ação. Em 2017, foram apresentados 2 trabalhos simultâneos, que tiveram sucesso quanto ao estudo da função de distribuição de recompensas. Vamos considerar a possibilidade de usar essa tecnologia para resolver nossos problemas.

Modificação do Grid-Hedge EA em MQL5 (Parte IV): Otimizando a Estratégia de Grid Simples (I)
Nesta quarta parte, revisitamos os Expert Advisors (EAs) Simple Hedge e Simple Grid desenvolvidos anteriormente. Nosso foco agora é refinar o Simple Grid EA por meio de análise matemática e uma abordagem de força bruta, visando o uso ideal da estratégia. Este artigo mergulha profundamente na otimização matemática da estratégia, preparando o terreno para futuras explorações de otimização baseada em código em artigos posteriores.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 27): Médias Móveis e o Ângulo de Ataque
O Ângulo de Ataque é uma métrica frequentemente citada, cuja inclinação é entendida como tendo uma forte correlação com a força de uma tendência predominante. Vamos analisar como ele é comumente usado e compreendido e examinar se há mudanças que poderiam ser introduzidas na forma como é medido, para benefício de um sistema de negociação que o utilize.

Criação de um EA em MQL5 com base na estratégia PIRANHA utilizando Bandas de Bollinger
Neste artigo, criamos um EA (Expert Advisor) em MQL5 com base na estratégia PIRANHA, utilizando as Bandas de Bollinger para aumentar a eficiência da negociação. Discutimos os princípios-chave da estratégia, a implementação do código, bem como os métodos de teste e otimização. Esse conhecimento permitirá usar o EA com eficácia em seus cenários de trading.

Permutação das barras de preços no MQL5
Neste artigo, apresentamos um algoritmo de permutação das barras de preços e detalhamos como os testes de permutação podem ser usados para identificar casos em que o desempenho de uma estratégia é inventado com o objetivo de enganar potenciais compradores de Expert Advisors.

Inferência causal em problemas de classificação de séries temporais
Neste artigo, examinaremos a teoria da inferência causal usando aprendizado de máquina, bem como a implementação de uma abordagem personalizada em Python. A inferência causal e o pensamento causal têm suas raízes na filosofia e psicologia e desempenham um papel importante na nossa compreensão da realidade.

Construindo um Modelo de Restrição de Tendência de Candlestick (Parte 7): Refinando nosso modelo para o desenvolvimento de EA
Neste artigo, vamos nos aprofundar na preparação detalhada do nosso indicador para o desenvolvimento de Expert Advisor (EA). Nossa discussão abrangerá refinamentos adicionais na versão atual do indicador para melhorar sua precisão e funcionalidade. Além disso, vamos introduzir novos recursos que marcam pontos de saída, abordando uma limitação da versão anterior, que identificava apenas os pontos de entrada.

Desenvolvendo um sistema de Replay (Parte 41): Iniciando a segunda fase (II)
Se tudo até aqui parecia adequado para você, significa que você de fato não está pensando no longo prazo. Onde você começa a desenvolver as aplicações e com o tempo, não precisará mais programar novas aplicações. Apenas terá que fazer com que elas trabalhem em conjunto. Vamos então ver como terminar de montar o indicador de mouse.

Testador rápido de estratégias de trading em Python usando Numba
O artigo apresenta um testador rápido de estratégias para modelos de aprendizado de máquina com o uso do Numba. Em termos de velocidade, ele supera o testador de estratégias feito em Python puro em 50 vezes. O autor recomenda o uso dessa biblioteca para acelerar cálculos matemáticos, especialmente em casos que envolvem laços.


Construindo um Modelo de Restrição de Tendência de Candlestick (Parte 2): Mesclando Indicadores Nativos
Este artigo foca em aproveitar os indicadores embutidos no MetaTrader 5 para filtrar sinais fora da tendência. Avançando a partir do artigo anterior, exploraremos como fazer isso usando o código MQL5 para comunicar nossa ideia ao programa final.