Artigos sobre como automatizar sistemas de negociação na linguagem MQL5

Leia artigos sobre sistemas de negociação baseados em uma ampla diversidade de conceitos. Aprenda a usar métodos estatísticos e padrões sobre velas japonesas, a filtrar sinais e dominar indicadores 'semáforo'.
Graças ao Assistente MQL5, e sem ter que programar, você pode criar robôs para testar rapidamente suas ideias de negociação, além de aprender sobre algoritmos genéticos, entre outras coisas.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se

Redes neurais de maneira fácil (Parte 67): Aprendendo com experiências passadas para resolver novos problemas
Neste artigo, continuaremos a falar sobre métodos de coleta de dados em uma amostra de treinamento. É claro que o processo de aprendizado requer constante interação com o ambiente. Mas as situações podem variar.

O escore de propensão na inferência causalidade
O artigo examina o tema de pareamento na inferência causal. O pareamento é utilizado para comparar observações semelhantes em um conjunto de dados. Isso é necessário para determinar corretamente os efeitos causais e eliminar o viés. O autor explica como isso ajuda na construção de sistemas de negociação baseados em aprendizado de máquina, que se tornam mais estáveis em novos dados nos quais não foram treinados. O escore de propensão desempenha um papel central e é amplamente utilizado na inferência causal.


Estratégias de Reversão à Média com RSI2 de Larry Connors para Day Trading
Larry Connors é um trader e autor renomado, mais conhecido por seu trabalho em trading quantitativo e estratégias como o RSI de 2 períodos (RSI2), que ajuda a identificar condições de sobrecompra e sobrevenda de curto prazo no mercado. Neste artigo, primeiro explicaremos a motivação por trás de nossa pesquisa, depois recriaremos três das estratégias mais famosas de Connors em MQL5 e as aplicaremos ao trading intradiário do CFD do índice S&P 500.

Automatizando Estratégias de Trading em MQL5 (Parte 7): Construindo um EA de Grid Trading com Escalonamento Dinâmico de Lote
Neste artigo, construímos um expert advisor de grid trading em MQL5 que utiliza escalonamento dinâmico de lote. Cobrimos o design da estratégia, a implementação do código e o processo de backtesting. Por fim, compartilhamos insights principais e boas práticas para otimizar o sistema de negociação automatizado.

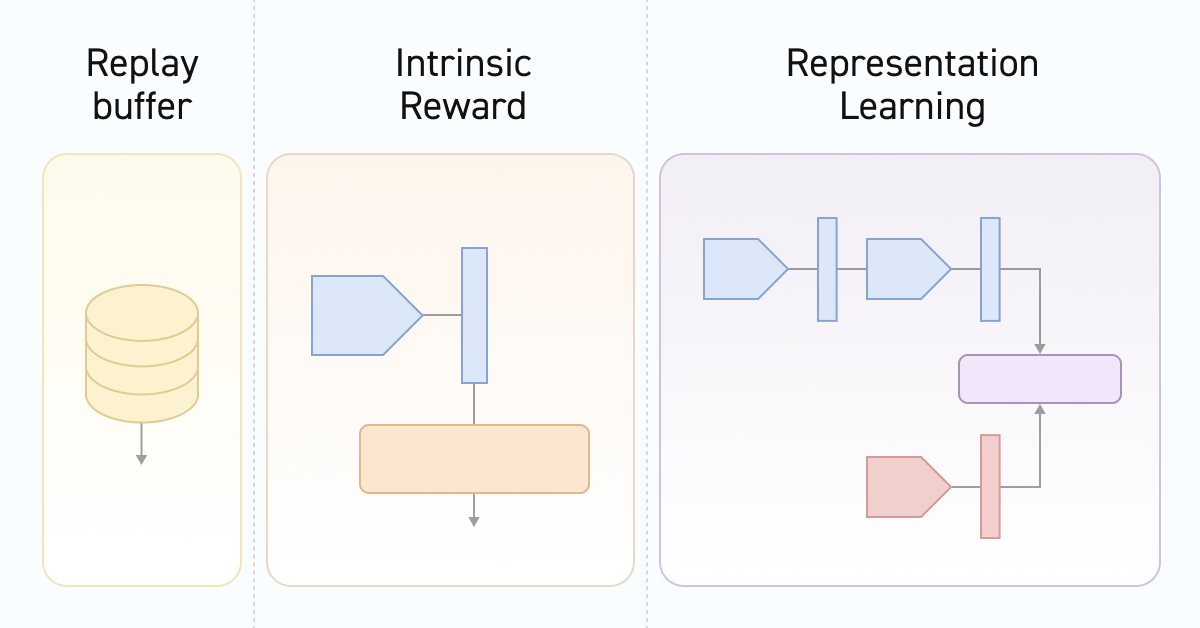
Redes neurais de maneira fácil (Parte 55): Controle interno contrastivo (CIC)
O aprendizado contrastivo é um método de aprendizado de representação sem supervisão. Seu objetivo é ensinar o modelo a identificar semelhanças e diferenças nos conjuntos de dados. Neste artigo, discutiremos o uso de abordagens de aprendizado contrastivo para explorar diferentes habilidades do Ator.


Desenvolvendo um EA multimoeda (Parte 18): Automação da seleção de grupos considerando o período forward
Continuaremos automatizando etapas que anteriormente realizávamos manualmente. Desta vez, voltaremos à automação da segunda etapa, ou seja, a escolha do grupo ideal de instâncias individuais de estratégias de negociação, complementada pela capacidade de considerar os resultados dessas instâncias no período forward.


Redes neurais em trading: Aprendizado multitarefa baseado no modelo ResNeXt
O framework de aprendizado multitarefa baseado no ResNeXt otimiza a análise de dados financeiros ao considerar sua alta dimensionalidade, não linearidade e dependências temporais. O uso de convolução em grupo e cabeças especializadas permite que o modelo extraia de forma eficiente as principais características dos dados brutos.


Redes neurais de maneira fácil (Parte 64): Método de clonagem de comportamento ponderada conservadora (CWBC)
Pelo resultado dos testes realizados em artigos anteriores, concluímos que a qualidade da estratégia treinada depende muito da amostra de treinamento utilizada. Neste artigo, apresento a vocês um método simples e eficaz para selecionar trajetórias com o objetivo de treinar modelos.

Desenvolvendo um EA multimoeda (Parte 19): Criando etapas implementadas em Python
Até agora, analisamos a automação da execução de procedimentos sequenciais de otimização de EAs exclusivamente no testador de estratégias padrão. Mas o que fazer se, entre essas execuções, quisermos processar alguns dados já obtidos por outros meios? Vamos tentar adicionar a possibilidade de criar novas etapas de otimização, executadas por programas escritos em Python.


Redes neurais de maneira fácil (Parte 60): transformador de decisões on-line (ODT)
As últimas 2 partes foram dedicadas ao método transformador de decisões (DT), que modela sequências de ações no contexto de um modelo autorregressivo de recompensas desejadas. Neste artigo, vamos considerar outro algoritmo de otimização deste método.


Redes neurais em trading: Framework híbrido de negociação com codificação preditiva (Conclusão)
Damos continuidade à análise do StockFormer, um sistema híbrido de negociação que combina codificação preditiva e algoritmos de aprendizado por reforço para análise de séries temporais financeiras. O sistema se baseia em três ramificações Transformer com o mecanismo Diversified Multi-Head Attention (DMH-Attn), que permite identificar padrões complexos e interrelações entre ativos. Anteriormente, aprendemos os aspectos teóricos do framework e implementamos os mecanismos do DMH-Attn; hoje vamos abordar a arquitetura dos modelos e seu treinamento.


Desenvolvendo um EA multimoeda (Parte 22): Início da transição para substituição dinâmica de configurações
Se decidimos automatizar a execução da otimização periódica, também precisamos cuidar da atualização automática das configurações dos EAs que já estão operando na conta de negociação. Isso também deve permitir rodar o EA no testador de estratégias e alterar suas configurações dentro de uma única execução.


Otimização de portfólio em Forex: Síntese de VaR e teoria de Markowitz
Como se realiza o trading com portfólio em Forex? Como pode ser feita a síntese entre a teoria de portfólio de Markowitz para otimizar as proporções do portfólio e o modelo VaR para otimizar o risco do portfólio? Vamos criar um código baseado na teoria de portfólio, onde, de um lado, obtemos um risco reduzido e, do outro, uma rentabilidade de longo prazo aceitável.


Redes neurais em trading: Framework híbrido de negociação com codificação preditiva (StockFormer)
Apresentamos o sistema de negociação híbrido StockFormer, que combina codificação preditiva e algoritmos de aprendizado por reforço (RL). O framework utiliza 3 ramos Transformer com mecanismo integrado Diversified Multi-Head Attention (DMH-Attn), que melhora o módulo de atenção padrão com um bloco Feed-Forward multicabeça, permitindo capturar padrões de séries temporais em diferentes subespaços.

Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 10): Fluxo Externo (II) VWAP
Domine o poder do VWAP com o nosso guia abrangente! Aprenda como integrar a análise de VWAP à sua estratégia de negociação usando MQL5 e Python. Maximize seus insights de mercado e melhore suas decisões de trading hoje mesmo.

Trading por algoritmo: IA e seu caminho para os topos dourados
Neste artigo, é demonstrado um método de criação de estratégias de trading para o ouro usando aprendizado de máquina. Ao analisar o método proposto para a previsão de séries temporais sob diferentes ângulos, é possível identificar suas vantagens e desvantagens em comparação com outras formas de criação de sistemas de trading baseadas somente na análise e previsão de séries temporais financeiras.


Redes neurais de maneira fácil (Parte 58): transformador de decisões (Decision Transformer — DT)
Continuamos a explorar os métodos de aprendizado por reforço. Neste artigo, proponho apresentar um algoritmo ligeiramente diferente que considera a política do agente sob a perspectiva de construir uma sequência de ações.

Experiência no desenvolvimento de estratégias de negociação
Neste artigo, proponho tentarmos desenvolver nossa própria estratégia de negociação. Uma estratégia de negociação deve ser construída com base em uma determinada vantagem estatística. E tal vantagem deve ser duradoura.

Desenvolvendo um EA multimoeda (Parte 10): Criação de objetos a partir de uma string
O plano de desenvolvimento do EA prevê várias etapas com o salvamento de resultados intermediários em um banco de dados. Recuperá-los de lá é possível apenas na forma de strings ou números, não como objetos. Portanto, precisamos de uma maneira de recriar no EA os objetos necessários a partir de strings lidas do banco de dados.

Implementando uma Estratégia de Trading Rápido com Parabolic SAR e Média Móvel Simples (SMA) em MQL5
Neste artigo, desenvolvemos um Expert Advisor de Trading Rápido em MQL5, aproveitando os indicadores Parabolic SAR e Média Móvel Simples (SMA) para criar uma estratégia de trading responsiva. Detalhamos a implementação da estratégia, incluindo o uso de indicadores, geração de sinais e o processo de testes e otimização.

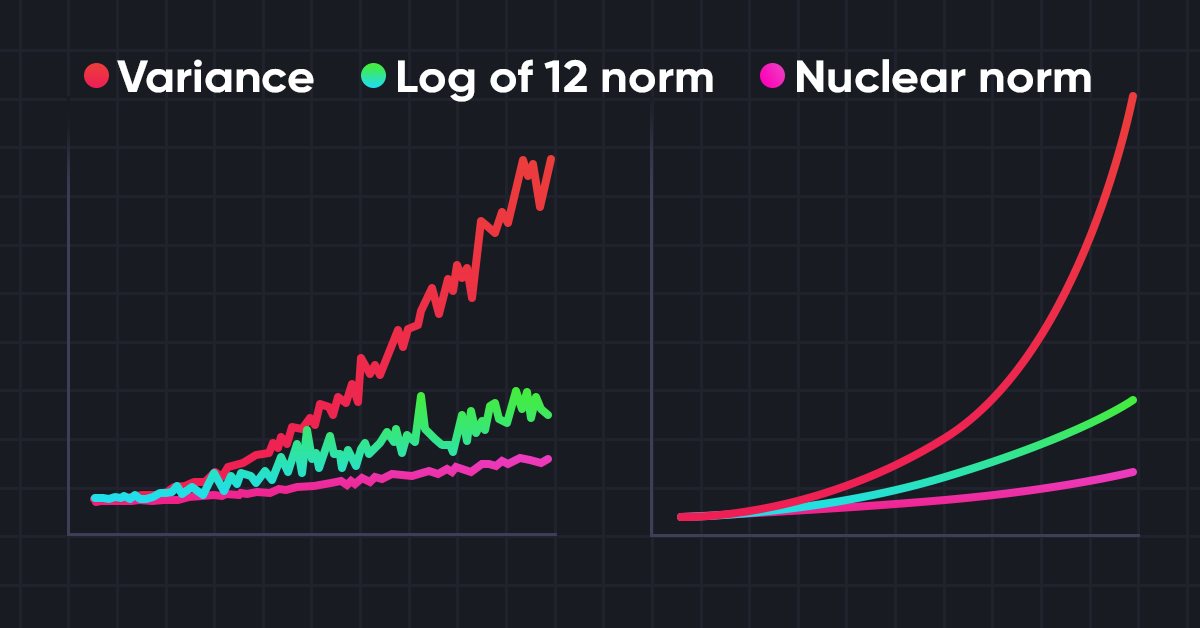
Redes neurais de maneira fácil (Parte 56): Utilização da norma nuclear para estimular a pesquisa
A pesquisa do ambiente em tarefas de aprendizado por reforço é um problema atual. Anteriormente, já examinamos algumas abordagens. E hoje, eu proponho que nos familiarizemos com mais um método, baseado na maximização da norma nuclear. Ele permite que os agentes destaquem estados do ambiente com alto grau de novidade e diversidade.

Recursos do Assistente MQL5 que você precisa conhecer (Parte 42): Oscilador ADX
ADX é outro indicador técnico relativamente popular, usado por alguns traders para avaliar a força da tendência predominante. Atuando como uma combinação de dois outros indicadores, ele é um oscilador cujos padrões vamos explorar neste artigo com a ajuda do Assistente MQL5 e suas classes auxiliares.

Automatizando Estratégias de Trading em MQL5 (Parte 5): Desenvolvendo a Estratégia Adaptive Crossover RSI Trading Suite
Neste artigo, desenvolvemos o Sistema Adaptive Crossover RSI Trading Suite, que utiliza cruzamentos de médias móveis de 14 e 50 períodos para geração de sinais, confirmados por um filtro de RSI de 14 períodos. O sistema inclui um filtro de dias de negociação, setas de sinal com anotações e um painel em tempo real para monitoramento. Essa abordagem garante precisão e adaptabilidade no trading automatizado.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 24): Médias Móveis
Médias Móveis são um indicador muito comum, usado e compreendido pela maioria dos traders. Exploramos possíveis casos de uso que podem não ser tão comuns dentro dos Expert Advisors montados no MQL5 Wizard.

Desenvolvendo um EA multimoeda (Parte 11): Início da automação do processo de otimização
Para obter um bom EA, precisamos selecionar muitos bons conjuntos de parâmetros para as instâncias das estratégias de trading. Isso pode ser feito manualmente, executando a otimização em diferentes símbolos e, em seguida, escolhendo os melhores resultados. Mas é melhor delegar esse trabalho para um programa e se concentrar em atividades mais produtivas.

Ciência de dados e aprendizado de máquina (Parte 28): Previsão de múltiplos valores futuros para EURUSD
Muitos modelos de inteligência artificial são projetados para prever um único valor futuro. Neste artigo, veremos como utilizar modelos de aprendizado de máquina para prever múltiplos valores futuros. Essa abordagem, chamada de previsão multietapa, permite não apenas prever o preço de fechamento de amanhã, mas também o de depois de amanhã e assim por diante. A previsão multietapa oferece uma vantagem inegável para traders e analistas de dados, pois amplia o espectro de informações para oportunidades de planejamento estratégico.

Redes neurais em trading: Modelos híbridos de sequências de grafos (GSM++)
Os modelos híbridos de sequências de grafos (GSM++) unem os pontos fortes de diferentes arquiteturas, garantindo alta precisão na análise de dados e otimização do custo computacional. Esses modelos se adaptam de forma eficiente a dados de mercado dinâmicos, melhorando a representação e o processamento das informações financeiras.


Estratégias de trading de rompimento: análise dos principais métodos
As estratégias de rompimento da faixa de abertura (Opening Range Breakout, ORB) partem da ideia de que a faixa inicial de negociação, formada logo após a abertura do mercado, reflete níveis de preço relevantes, quando compradores e vendedores chegam a um acordo sobre o valor. Ao identificar rompimentos de uma determinada faixa para cima ou para baixo, os traders podem aproveitar o momentum que costuma surgir quando a direção do mercado fica mais clara. Neste artigo, vamos analisar três estratégias ORB adaptadas a partir de materiais da Concretum Group.

Redes neurais em trading: Conjunto de agentes com uso de mecanismos de atenção (MASAAT)
Apresentamos a estrutura adaptativa multiagente para otimização de portfólio financeiro (MASAAT), que integra mecanismos de atenção e análise de séries temporais. O MASAAT forma um conjunto de agentes que analisam séries de preços e mudanças direcionais, permitindo identificar variações significativas nos preços dos ativos em diferentes níveis de detalhamento.

Construindo um Modelo de Restrição de Tendências de Candlestick (Parte 3): Detectando mudanças nas tendências ao usar este sistema
Este artigo explora como a divulgação de notícias econômicas, o comportamento dos investidores e vários fatores podem influenciar as reversões de tendências de mercado. Inclui uma explicação em vídeo e prossegue incorporando código MQL5 ao nosso programa para detectar reversões de tendência, nos alertar e tomar as ações apropriadas com base nas condições de mercado. Isso se baseia em artigos anteriores da série.

Negociando com o Calendário Econômico do MQL5 (Parte 1): Dominando as Funções do Calendário Econômico do MQL5
Neste artigo, exploramos como usar o Calendário Econômico do MQL5 para negociar, primeiro entendendo suas funcionalidades principais. Em seguida, implementamos funções-chave do Calendário Econômico no MQL5 para extrair dados relevantes de notícias para decisões de negociação. Por fim, concluímos mostrando como utilizar essas informações para aprimorar as estratégias de negociação de forma eficaz.

Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 5): Volatility Navigator EA
Determinar a direção do mercado pode ser simples, mas saber quando entrar pode ser desafiador. Como parte da série intitulada "Desenvolvimento do Kit de Ferramentas de Análise de Price Action", tenho o prazer de apresentar mais uma ferramenta que fornece pontos de entrada, níveis de take profit e definições de stop loss. Para isso, utilizamos a linguagem de programação MQL5. Vamos nos aprofundar em cada etapa neste artigo.


Arbitragem no Forex: Um bot market maker simples de sintéticos para começar
Hoje vamos analisar meu primeiro robô na área de arbitragem, que é um provedor de liquidez (se é que podemos chamá-lo assim) em ativos sintéticos. Atualmente, esse bot funciona com sucesso como um módulo dentro de um grande sistema baseado em aprendizado de máquina, mas eu resgatei o antigo robô de arbitragem no Forex da nuvem, então vamos olhar para ele e pensar no que podemos fazer com ele hoje.


Redes neurais em trading: Detecção Adaptativa de Anomalias de Mercado (DADA)
Apresentamos o DADA, um framework inovador para identificação de anomalias em séries temporais. Ele ajuda a distinguir oscilações aleatórias de desvios suspeitos. Ao contrário dos métodos tradicionais, o DADA se ajusta de maneira flexível a diferentes conjuntos de dados. Em vez de usar um nível fixo de compressão, ele testa vários níveis e escolhe o mais adequado para cada situação.

Teoria das Categorias em MQL5 (Parte 16): funtores com perceptrons multicamadas
Continuamos a examinar funtores e como eles podem ser implementados usando redes neurais artificiais. Vamos temporariamente deixar de lado a abordagem que incluía a previsão de volatilidade, e tentar implementar nossa própria classe de sinais para estabelecer sinais para entrar e sair de uma posição.

Análise Múltipla de Símbolos com Python e MQL5 (Parte I): Fabricantes de Circuitos Integrados do NASDAQ
Junte-se a nós para discutir como você pode usar IA para otimizar o dimensionamento de posições e a quantidade de ordens, a fim de maximizar o retorno do seu portfólio. Vamos mostrar como identificar, de forma algorítmica, um portfólio ideal e adaptar seu portfólio conforme sua expectativa de retorno ou níveis de tolerância ao risco. Nesta discussão, vamos utilizar a biblioteca SciPy e a linguagem MQL5 para criar um portfólio ideal e diversificado usando todos os dados que temos.


Teoria das Categorias em MQL5 (Parte 20): autoatenção e transformador
Vamos nos afastar um pouco de nossos tópicos mais comuns e analisar uma parte do algoritmo do ChatGPT. Ele possui algumas semelhanças ou conceitos emprestados das transformações naturais? Vamos tentar responder a essas e outras perguntas usando nosso código no formato de classe de sinal.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 26): Médias Móveis e o Exponente de Hurst
O Exponente de Hurst é uma medida de quanto uma série temporal se autocorrela ao longo do tempo. Entende-se que ele captura as propriedades de longo prazo de uma série temporal e, portanto, tem um peso significativo na análise de séries temporais, mesmo fora do contexto econômico/financeiro. No entanto, focamos em seu potencial benefício para os traders ao analisar como essa métrica poderia ser combinada com médias móveis para construir um sinal potencialmente robusto.

Teoria das Categorias em MQL5 (Parte 19): Indução do quadrado de naturalidade
Continuamos a análise das transformações naturais, examinando a indução do quadrado de naturalidade. Por causa das limitações na implementação de várias moedas para os Expert Advisors desenvolvidos com o assistente MQL5, temos de buscar soluções criativas e eficientes para a classificação de dados usando scripts. As principais áreas de aplicação consideradas são a classificação de variações de preço e, consequentemente, sua previsão.


Negociando com o Calendário Econômico do MQL5 (Parte 5): Aprimorando o Painel com Controles Responsivos e Botões de Filtro
Neste artigo, criamos botões para filtros de pares de moedas, níveis de importância, filtros de tempo e uma opção de cancelamento para melhorar o controle do painel. Esses botões são programados para responder dinamicamente às ações do usuário, permitindo uma interação contínua. Também automatizamos seu comportamento para refletir mudanças em tempo real no painel. Isso aprimora a funcionalidade geral, a mobilidade e a responsividade do painel.