Artigos sobre como automatizar sistemas de negociação na linguagem MQL5

Leia artigos sobre sistemas de negociação baseados em uma ampla diversidade de conceitos. Aprenda a usar métodos estatísticos e padrões sobre velas japonesas, a filtrar sinais e dominar indicadores 'semáforo'.
Graças ao Assistente MQL5, e sem ter que programar, você pode criar robôs para testar rapidamente suas ideias de negociação, além de aprender sobre algoritmos genéticos, entre outras coisas.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se

Recursos do Assistente MQL5 que você precisa conhecer (Parte 40): Parabolic SAR
O Parabolic Stop-and-Reversal (SAR) é um indicador de pontos de confirmação e término de tendência. Como ele detecta tendências com atraso, sua principal função era posicionar ordens stop-loss móveis para posições abertas. Vamos analisar se é possível utilizá-lo como sinal de EA com a ajuda de classes de sinais personalizadas para EAs, montadas usando o Assistente.


Gerenciamento de riscos (Parte 5): Integração do sistema de gerenciamento de riscos ao EA
Neste artigo, implementaremos o sistema de gerenciamento de risco desenvolvido em publicações anteriores e adicionaremos o indicador Order Blocks apresentado em outros artigos. Além disso, será realizado um backtest para comparar os resultados com a aplicação do sistema de gerenciamento de risco e para avaliar o impacto do risco dinâmico.


MQL5 Trading Toolkit (Parte 4): Desenvolvendo uma Biblioteca EX5 de Gerenciamento de Histórico
Aprenda a recuperar, processar, classificar, ordenar, analisar e gerenciar posições fechadas, ordens e históricos de negociações usando MQL5, criando uma ampla biblioteca EX5 de Gerenciamento de Histórico com um método detalhado passo a passo.

Desenvolvimento de um Kit de Ferramentas para análise de ação de preço (Parte 17): Ferramenta TrendLoom EA
Como observador e trader de análise de preços, notei que quando uma tendência é confirmada por múltiplos períodos de tempo, ela geralmente continua nessa direção. O que pode variar é quanto tempo a tendência dura, e isso depende do tipo de trader que você é, se mantém posições no longo prazo ou realiza operações de scalping. Os prazos que você escolher para a confirmação desempenham um papel crucial. Confira este artigo para conhecer um sistema rápido e automatizado que ajuda você a analisar a tendência geral em diferentes períodos com apenas um clique ou atualizações regulares.

Métodos de discretização dos movimentos de preço em Python
Vamos explorar métodos de discretização de preços com Python + MQL5. Neste artigo, compartilho minha experiência prática no desenvolvimento de uma biblioteca em Python que implementa uma variedade de abordagens para formar barras, desde as clássicas Volume e Range bars até métodos mais exóticos como Renko e Kagi. Barras, candles de três linhas rompidas, range bars — qual é a sua estatística? De que outras formas podemos representar os preços de maneira discreta?


Simulação de mercado (Parte 14): Sockets (VIII)
Muitos poderiam sugerir, que deveríamos abandonar o Excel, e usar o Python pura e simplesmente. Fazendo uso de alguns pacotes que permitiriam ao Python criar um arquivo de Excel, para que pudéssemos analisar os resultados depois. Mas como foi dito no artigo anterior, apesar desta solução ser a mais simples, pelo ponto de vista de muitos programadores. Ela de fato, não será bem vista, pelos olhos de alguns usuários. E nesta história toda, o usuário tem sempre razão. Você como programador deve, encontrar alguma forma ou alguma maneira de fazer as coisas funcionarem.

Negociando com o Calendário Econômico MQL5 (Parte 4): Implementando Atualizações de Notícias em Tempo Real no Painel
Este artigo aprimora nosso painel do Calendário Econômico implementando atualizações de notícias em tempo real para manter as informações de mercado atuais e acionáveis. Integramos técnicas de busca de dados ao vivo no MQL5 para atualizar os eventos no painel continuamente, melhorando a capacidade de resposta da interface. Essa atualização garante que possamos acessar as últimas notícias econômicas diretamente do painel, otimizando as decisões de negociação com base nos dados mais recentes.

Desenvolvendo um sistema de Replay (Parte 52): Complicando as coisas (IV)
Neste artigo vamos fazer uma mudança no indicador de mouse a fim de poder efetuar a interação com o indicador de controle, já que a interação está sendo feita de forma errática.


Redes neurais de maneira fácil (Parte 75): aumentando a produtividade dos modelos de previsão de trajetórias
Os modelos que estamos criando estão se tornando cada vez maiores e mais complexos. Com isso, aumentam os custos não apenas para o treinamento, mas também para a operação. Além disso, muitas vezes nos deparamos com situações em que o tempo de tomada de decisão é crítico. E, por isso, voltamos nossa atenção para métodos de otimização de desempenho dos modelos sem perder qualidade.

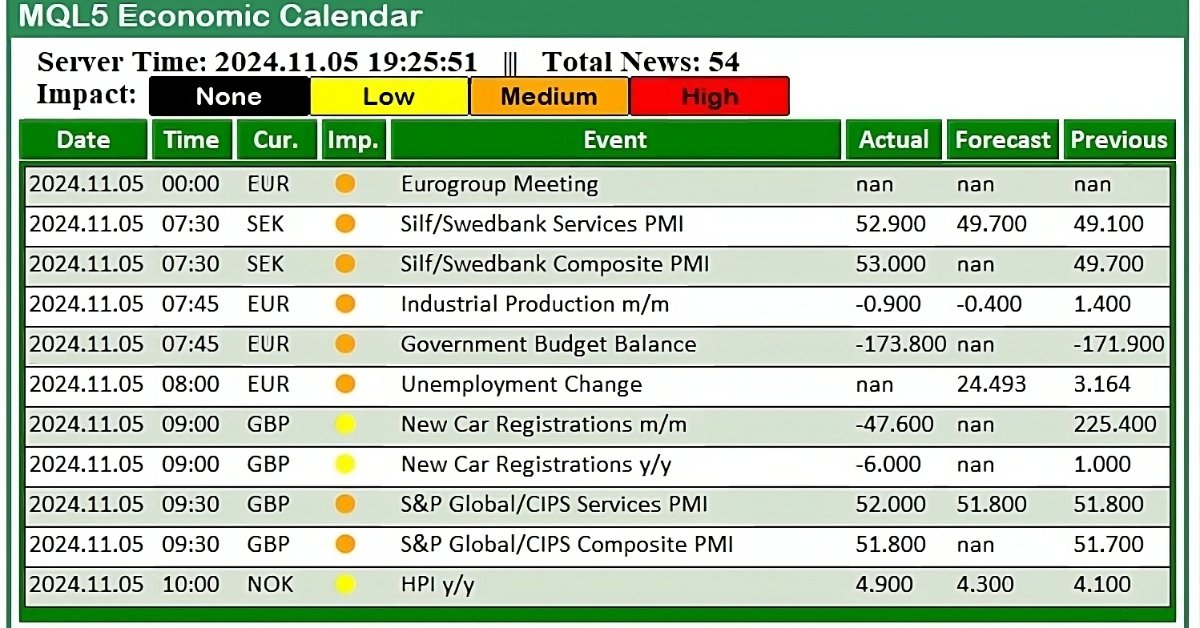
Negociando com o Calendário Econômico MQL5 (Parte 2): Criando um Painel de Notícias
Neste artigo, criamos um painel prático de notícias usando o Calendário Econômico MQL5 para aprimorar nossa estratégia de negociação. Começamos projetando o layout, focando em elementos-chave como nomes dos eventos, importância e horário, antes de avançar para a configuração dentro do MQL5. Por fim, implementamos um sistema de filtragem para exibir apenas as notícias mais relevantes, dando aos traders acesso rápido a eventos econômicos impactantes.

Como construir e otimizar um sistema de trading baseado em volume (Chaikin Money Flow - CMF)
Neste artigo, forneceremos um indicador baseado em volume, o Chaikin Money Flow (CMF), após identificar como ele pode ser construído, calculado e utilizado. Vamos compreender como construir um indicador personalizado. Compartilharemos algumas estratégias simples que podem ser usadas e, em seguida, as testaremos para entender qual delas é melhor.

Gerenciamento de riscos (Parte 2): Implementação do cálculo de lotes na interface gráfica
Neste artigo, analisaremos como aprimorar e aplicar de forma mais eficiente os conceitos apresentados no artigo anterior, utilizando as poderosas bibliotecas de elementos gráficos de controle do MQL5. Conduzirei você passo a passo pelo processo de criação de uma interface gráfica totalmente funcional, explicando o plano de projeto subjacente, bem como o propósito e o princípio de funcionamento de cada método empregado. Além disso, ao final do artigo testaremos o painel criado, a fim de confirmar seu correto funcionamento e sua aderência aos objetivos estabelecidos.

Redes neurais de maneira fácil (Parte 63): pré-treinamento do transformador de decisões não supervisionado (PDT)
Continuamos nossa análise, desta vez, explorando a família de transformadores de decisão. Em trabalhos anteriores, já observamos que o treinamento do transformador subjacente à arquitetura desses métodos é bastante desafiador e requer uma grande quantidade de dados de treinamento rotulados. Neste artigo, consideramos um algoritmo para usar trajetórias não rotuladas com o objetivo de pré-treinar modelos.


Ciência de Dados e Aprendizado de Máquina (Parte 19): Supercharge Seus Modelos de IA com AdaBoost
AdaBoost, um poderoso algoritmo de boosting projetado para elevar o desempenho dos seus modelos de IA. AdaBoost, abreviação de Adaptive Boosting, é uma técnica sofisticada de aprendizado em conjunto que integra perfeitamente aprendizes fracos, aprimorando sua força preditiva coletiva.

Desenvolvendo um EA multimoeda (Parte 24): Conectando uma nova estratégia (I)
Neste artigo, vamos analisar como conectar uma nova estratégia ao sistema de otimização automática criado. Vamos ver quais EAs precisaremos criar e se será possível evitar alterações nos arquivos da biblioteca Advisor, ou pelo menos reduzi-las ao mínimo.


Trading por pares: negociação algorítmica com auto-otimização baseada na diferença de pontuação Z
Neste artigo, analisaremos o que é o trading por pares e como ocorre a negociação baseada em correlações. Também criaremos um EA para automatizar o trading por pares e adicionaremos a possibilidade de otimização automática desse algoritmo de negociação com base em dados históricos. Além disso, dentro do projeto, aprenderemos a calcular as divergências entre dois pares por meio da pontuação Z.


Simulação de mercado (Parte 04): Iniciando a classe C_Orders (I)
Neste artigo vamos começar a montar a classe C_Orders, para poder enviar pedidos ao servidor de negociação. Vamos fazer isto aos pouco. Já que o intuito será explicar o mais detalhadamente possível como isto será feito, via sistema de mensagens.


Movimento do preço: modelos matemáticos e análise técnica
A previsão dos movimentos dos pares de moedas é um fator importante de sucesso no trading. Este artigo é dedicado ao estudo de diferentes modelos de movimento do preço, à análise de suas vantagens e desvantagens, bem como à aplicação prática em estratégias de negociação. Serão considerados enfoques que permitem identificar padrões ocultos e aumentar a precisão das previsões.


Redes neurais de maneira fácil (Parte 79): consultas agregadas de características (FAQ)
No artigo anterior, nos familiarizamos com um dos métodos de detecção de objetos em imagens. No entanto, o processamento de imagens estáticas é um pouco diferente do trabalho com séries temporais dinâmicas, como aquelas relacionadas à dinâmica dos preços que estamos analisando. Neste artigo, quero apresentar a você o método de detecção de objetos em vídeo, que é mais relevante para a nossa tarefa atual.

Visualizações de negociações no gráfico (Parte 1): Escolha do período para análise
Estamos escrevendo do zero um script que facilitará a exportação de capturas de tela das negociações para a análise das entradas de trades. Será conveniente exibir todas as informações necessárias sobre uma negociação em um único gráfico, com a possibilidade de desenhar diferentes timeframes.

Desenvolvendo um EA multimoeda (Parte 20): Organizando o pipeline de etapas de otimização automática de projetos (I)
Já criamos diversos componentes que facilitam o processo de otimização automática. Durante sua criação, seguimos a ciclicidade tradicional: desde a criação do código funcional mínimo até a refatoração e a obtenção de um código melhorado. Agora é hora de organizar nossa base de dados, que também é um componente-chave no sistema que estamos criando.


Técnicas do MQL5 Wizard que você deve conhecer (Parte 38): Bandas de Bollinger
As Bandas de Bollinger são um indicador do tipo Envelope muito comum, utilizado por muitos traders para abrir e fechar operações manualmente. Vamos examinar esse indicador considerando o máximo possível dos diferentes sinais que ele pode gerar e ver como eles podem ser utilizados em um Expert Advisor montado com o wizard.


Otimização com búfalos-africanos — African Buffalo Optimization (ABO)
O artigo é dedicado ao algoritmo de otimização com búfalos-africanos (ABO), uma abordagem meta-heurística desenvolvida em 2015 com base no comportamento único desses animais. Ele descreve detalhadamente as etapas de implementação do algoritmo e sua eficácia na busca por soluções de problemas complexos, tornando-o uma ferramenta valiosa na área de otimização.


Avaliação da qualidade da negociação de spreads por fatores de sazonalidade no mercado Forex no terminal MetaTrader 5
O artigo aborda a avaliação da qualidade de uma abordagem de negociação sazonal no timeframe diário, tanto para símbolos individuais quanto para spreads. É dada atenção especial à identificação de ciclos mensais recorrentes e às possibilidades de sua aplicação na negociação ao longo do ano corrente.

Desenvolvimento de um sistema personalizado de detecção do regime de mercado em MQL5 (Parte 2): Expert Advisor
Este artigo descreve em detalhes a criação de um EA adaptativo (MarketRegimeEA) usando o detector de regimes da Parte 1. Ele alterna automaticamente estratégias de negociação e parâmetros de risco para mercados de tendência, mercados laterais ou mercados voláteis. O artigo também inclui otimização prática, tratamento das transições e um indicador para vários timeframes.


Simulação de mercado: Iniciando o SQL no MQL5 (IV)
Muitos costuma subutilizar o SQL, ou mesmo não fazer uso dele, devido a uma má compreensão de como ele realmente funciona. Quando pesquisamos dentro de um banco de dados SQL. Não queremos necessariamente saber de uma resposta genérica. Podemos em alguns casos, estar buscando uma resposta bastante objetiva e prática. Se você criar um banco de dados, com uma certa estruturação e modelagem. Poderá colocar, virtualmente qualquer tipo de informação dentro do banco de dados.

Redes neurais de maneira fácil (Parte 94): Otimização da sequência de dados iniciais
Ao trabalhar com séries temporais, geralmente usamos os dados na sequência histórica. Mas isso é realmente o mais eficiente? Há quem acredite que modificar a sequência dos dados iniciais pode aumentar a eficácia dos modelos de aprendizado. Neste artigo, vou apresentar um desses métodos.


Redes neurais de maneira fácil (Parte 68): Otimização off-line de políticas baseada em preferências
Desde os primeiros artigos sobre aprendizado por reforço, a gente sempre falou de duas coisas: como explorar o ambiente e definir a função de recompensa. Os artigos mais recentes foram dedicados à exploração durante o aprendizado off-line. Neste aqui, quero apresentar a você um algoritmo em que os autores resolveram deixar de lado a função de recompensa.


Redes neurais de maneira fácil (Parte 95): Redução do consumo de memória em modelos Transformer
Os modelos baseados na arquitetura Transformer demonstram alta eficiência, mas seu uso é dificultado pelos altos custos de recursos, tanto na fase de treinamento quanto durante a utilização prática. Neste artigo, proponho conhecer algoritmos que permitem reduzir o uso de memória por esses modelos.

Construindo um Modelo de Restrição de Tendência com Candlestick (Parte 8): Desenvolvimento de Expert Advisor (I)
Nesta discussão, vamos criar nosso primeiro Expert Advisor em MQL5 com base no indicador que fizemos no artigo anterior. Vamos cobrir todas as funcionalidades necessárias para tornar o processo automático, incluindo o gerenciamento de riscos. Isso beneficiará extensivamente os usuários ao avançarem da execução manual de negociações para sistemas automatizados.


Redes neurais em trading: Otimizando Transformer para previsão de séries temporais (LSEAttention)
O framework LSEAttention propõe caminhos para aprimorar a arquitetura Transformer, tendo sido desenvolvido especificamente para a previsão de séries temporais multivariadas de longo prazo. As abordagens sugeridas pelos autores do método permitem resolver problemas comuns no Transformer tradicional, como o colapso entrópico e a instabilidade no treinamento.

Redes neurais em trading: Modelo adaptativo multiagente (Conclusão)
No artigo anterior, conhecemos o framework adaptativo multiagente MASA, que combina abordagens de aprendizado por reforço com estratégias adaptativas, garantindo um equilíbrio harmônico entre lucratividade e riscos em condições turbulentas de mercado. Implementamos o funcional de agentes individuais deste framework, e neste artigo continuaremos o trabalho iniciado, levando-o à sua conclusão lógica.


Redes neurais em trading: Otimização de LSTM para fins de previsão de séries temporais multivariadas (DA-CG-LSTM)
Este artigo apresenta o algoritmo DA-CG-LSTM, que propõe novas abordagens para análise e previsão de séries temporais. Você verá como mecanismos de atenção inovadores e a flexibilidade da arquitetura contribuem para o aumento da precisão das previsões.

Técnicas do MQL5 Wizard que você precisa conhecer (Parte 36): Q-Learning com Cadeias de Markov
Aprendizado por Reforço é um dos três pilares principais do aprendizado de máquina, ao lado do aprendizado supervisionado e do aprendizado não supervisionado. Portanto, ele está relacionado ao controle ótimo, ou seja, aprender a melhor política de longo prazo que melhor se adeque à função objetivo. É nesse contexto que exploramos seu possível papel no processo de aprendizado de uma MLP (rede neural de múltiplas camadas) de um Expert Advisor montado pelo assistente do MQL5 Wizard.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 50): Awesome Oscillator
O Awesome Oscillator é outro indicador de Bill Williams que é usado para medir o momentum. Ele pode gerar múltiplos sinais e, portanto, revisamos estes com base em padrões, como em artigos anteriores, aproveitando as classes e a montagem do MQL5 wizard.

Funcionalidades do Assistente MQL5 que você precisa conhecer (Parte 30): Normalização em Lote no Aprendizado de Máquina
A normalização em lote é um pré-processamento dos dados antes de sua entrada em um algoritmo de aprendizado de máquina, como uma rede neural. Ao aplicá-la, é essencial levar em conta o tipo de ativação que será usado pelo algoritmo. Exploraremos diferentes abordagens para extrair vantagens com um EA construído no Assistente.


Redes neurais em trading: Previsão de séries temporais com o auxílio da decomposição modal adaptativa (ACEFormer)
Propomos conhecer a arquitetura ACEFormer, uma solução moderna que combina a eficiência da atenção probabilística com a decomposição adaptativa de séries temporais. O material será útil para quem busca um equilíbrio entre desempenho computacional e precisão de previsão nos mercados financeiros.


Desenvolvendo um sistema de Replay (Parte 54): O nascimento do primeiro módulo
Neste artigo, iremos ver como construir o primeiro dos módulos, realmente funcional a fim de ser utilizado no sistema de replay / simulador. Além de ter como proposito geral servir para outras coisas também. O módulo que será construído aqui será o do indicador de mouse.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 21): Testando com Dados do Calendário Econômico
Os dados do Calendário Econômico não estão disponíveis para testes com Expert Advisors no Strategy Tester, por padrão. Vamos explorar como bancos de dados poderiam ajudar a contornar essa limitação. Portanto, neste artigo, exploramos como os bancos de dados SQLite podem ser usados para arquivar notícias do Calendário Econômico, de modo que os Expert Advisors montados pelo Wizard possam usá-los para gerar sinais de trade.


Algoritmo de otimização Royal Flush — Royal Flush Optimization (RFO)
O algoritmo Royal Flush Optimization, criado pelo autor, propõe uma nova forma de abordar problemas de otimização, substituindo a codificação binária clássica dos algoritmos genéticos por uma abordagem setorial, inspirada nos princípios do pôquer. O RFO demonstra como a simplificação de princípios fundamentais pode levar à criação de um método de otimização eficaz e prático. O artigo apresenta uma análise detalhada do algoritmo e os resultados dos testes realizados.