Artigos sobre como automatizar sistemas de negociação na linguagem MQL5

Leia artigos sobre sistemas de negociação baseados em uma ampla diversidade de conceitos. Aprenda a usar métodos estatísticos e padrões sobre velas japonesas, a filtrar sinais e dominar indicadores 'semáforo'.
Graças ao Assistente MQL5, e sem ter que programar, você pode criar robôs para testar rapidamente suas ideias de negociação, além de aprender sobre algoritmos genéticos, entre outras coisas.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Recursos do Assistente MQL5 que você precisa conhecer (Parte 47): Aprendizado por reforço (algoritmo de diferenças temporais)
Temporal Difference (TD, diferenças temporais) é mais um algoritmo de aprendizado por reforço, que atualiza os valores Q com base na diferença entre as recompensas previstas e as recompensas reais durante o treinamento do agente. A ênfase está na atualização dos valores Q sem considerar necessariamente seus pares "estado-ação" (state-action). Como de costume, veremos como esse algoritmo pode ser aplicado em um EA, criado com a ajuda do Assistente.


Otimização de nuvens atmosféricas — Atmosphere Clouds Model Optimization (ACMO): Teoria
Este artigo é dedicado ao algoritmo meta-heurístico Atmosphere Clouds Model Optimization (ACMO), que modela o comportamento das nuvens para resolver problemas de otimização. O algoritmo utiliza os princípios de geração, movimento e dispersão de nuvens, adaptando-se às "condições climáticas" no espaço de soluções. O artigo explora como a simulação meteorológica do algoritmo encontra soluções ótimas em um espaço complexo de possibilidades e descreve detalhadamente as etapas do ACMO, incluindo a preparação do "céu", o nascimento das nuvens, seu deslocamento e a concentração de chuva.


Redes neurais em trading: Previsão probabilística de séries temporais (Conclusão)
Apresentamos a você o framework K²VAE e uma variante de como integrar as abordagens propostas a um sistema de trading. Você verá como a abordagem híbrida Koopman-Kalman-VAE ajuda a construir modelos adaptativos e interpretáveis. Ao final do artigo, veremos os resultados práticos obtidos com as soluções implementadas.


Redes neurais em trading: Ator–Diretor–Crítico (Conclusão)
O framework Actor–Director–Critic representa uma evolução da arquitetura clássica de aprendizado por agentes. O artigo apresenta uma experiência prática de sua implementação e adaptação às condições dos mercados financeiros.


Redes neurais em trading: Extração eficiente de características para classificação precisa (Conclusão)
O framework Mantis transforma séries temporais complexas em tokens informativos e serve como uma base confiável para um Agente de trading inteligente, pronto para operar em tempo real.


Redes neurais em trading: Treinamento de modelos spiking profundos (SEW-ResNet)
Convidamos você a conhecer o framework SEW-ResNet, que permite construir modelos spiking profundos sem problemas de degradação e com controle eficiente dos gradientes. Neste artigo, demonstramos como implementar um neurônio spiking básico e seus algoritmos com MQL5.


Redes neurais em trading: Modelo universal de geração de trajetórias (UniTraj)
Compreender o comportamento de agentes é importante em diversas áreas, mas a maioria dos métodos se concentra em uma única tarefa (compreensão, remoção de ruído ou previsão), o que reduz sua eficácia em cenários reais. Neste artigo, apresento um modelo capaz de se adaptar à solução de diferentes tarefas.


Redes neurais em trading: sinais de negociação robustos em qualquer regime de mercado (ST-Expert)
Neste artigo, vamos conhecer o framework ST-Expert, que torna as previsões robustas diante da incerteza do mercado, permitindo levar em conta dependências locais e globais em séries temporais. Sua arquitetura flexível favorece a adaptabilidade dos modelos e aumenta a precisão das previsões.

Redes neurais em trading: Redução de consumo de memória com o método de otimização Adam-mini
Uma das abordagens para aumentar a eficiência no treinamento e na convergência de modelos é aprimorar os métodos de otimização. O Adam-mini é um método adaptativo projetado para aprimorar o algoritmo base Adam.


Redes neurais em trading: Framework de previsão cross-domain de séries temporais (Conclusão)
Este artigo é dedicado à construção prática do modelo TimeFound para previsão de séries temporais. São abordadas as principais etapas de implementação das abordagens centrais do framework utilizando os recursos do MQL5.

Redes neurais em trading: Modelo hiperbólico de difusão latente (Conclusão)
A aplicação de processos de difusão anisotrópicos para codificação dos dados brutos no espaço latente hiperbólico, conforme proposto no framework HypDiff, contribui para a preservação das características topológicas da situação atual do mercado e melhora a qualidade de sua análise. No artigo anterior, iniciamos a implementação das abordagens propostas usando MQL5. Hoje, continuaremos esse trabalho iniciado, levando-o até sua conclusão lógica.

Automatizando Estratégias de Trading em MQL5 (Parte 12): Implementação da Estratégia Mitigation Order Blocks (MOB)
Neste artigo, construímos um sistema de trading em MQL5 que automatiza a detecção de order blocks para trading Smart Money. Descrevemos as regras da estratégia, implementamos a lógica em MQL5 e integramos o gerenciamento de risco para uma execução eficaz das operações. Por fim, realizamos o backtest do sistema para avaliar seu desempenho e refiná-lo para obter resultados ideais.


Redes neurais em trading: Dos transformers aos neurônios spiking (Conclusão)
As redes neurais já estão transformando a forma como analisamos os mercados, e novas arquiteturas abrem possibilidades ainda maiores. Neste artigo, concluímos nosso desenvolvimento com o framework SpikingBrain, que nos apresenta novas perspectivas.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 32): Regularização
A regularização é uma forma de penalizar a função de perda em proporção ao peso discreto aplicado ao longo das várias camadas de uma rede neural. Vamos observar a importância de algumas formas de regularização e o impacto que isso pode ter em testes realizados com um Expert Advisor montado por um assistente.


Redes neurais em trading: Extração eficiente de características para classificação precisa (Construção de objetos)
Mantis é uma ferramenta universal para análise profunda de séries temporais, escalável de forma flexível para quaisquer cenários financeiros. Saiba como a combinação de patching, convoluções locais e atenção cruzada permite obter uma interpretação de alta precisão dos padrões de mercado.


Robô de trading baseado em redes neurais com arquitetura Mamba e SSM seletivo
Este artigo analisa a revolucionária arquitetura de rede neural Mamba/SSM para a previsão de séries temporais financeiras. Ele apresenta uma implementação completa em MQL5 de uma alternativa moderna ao Transformer, que possui complexidade linear O(N) em vez de quadrática O(N²). Além disso, o texto examina detalhadamente os modelos de espaço de estado seletivos, as otimizações orientadas ao hardware, as técnicas de patching e os métodos avançados de treinamento com AdamW. O artigo inclui resultados práticos de testes que mostram um aumento da precisão de 62% para 71% e uma redução do tempo de treinamento de 45 para 8 minutos. Também é apresentado um Expert Advisor pronto para uso, com treinamento automático e gestão de risco adaptativa para MetaTrader 5.


EA baseado em rede neural com PatchTST
Este artigo apresenta a revolucionária arquitetura PatchTST, um transformer adaptado à análise de séries temporais financeiras que divide os dados de mercado em patches de 16 barras para um processamento mais eficiente. O texto examina detalhadamente a implementação completa de um robô de negociação em MQL5, abordando desde os fundamentos matemáticos e as estruturas de dados até a criação de um Expert Advisor pronto para uso, incluindo sistemas de gestão de risco e treinamento contínuo.

Funcionalidades do Assistente MQL5 que você precisa conhecer (Parte 31): Escolha da função de perda
A função de perda (Loss Function) é uma métrica fundamental nos algoritmos de aprendizado de máquina, que fornece feedback para o processo de aprendizado ao quantificar o quão bem um determinado conjunto de parâmetros se comporta em comparação com o valor-alvo esperado. Vamos explorar os diferentes formatos dessa função na classe personalizada do Assistente MQL5.


Redes neurais em trading: generalização de séries temporais sem vinculação a dados (Mamba4Cast)
Neste artigo, conhecemos o framework Mamba4Cast e analisamos em detalhe um de seus componentes-chave, a codificação posicional baseada em marcas temporais. É mostrado como é formada a incorporação temporal levando em conta a estrutura de calendário dos dados.


Redes neurais em trading: Segmentação periódica adaptativa (Conclusão)
Propomos mergulhar no fascinante mundo do LightGTS, um framework leve, porém poderoso, para previsão de séries temporais, no qual a convolução adaptativa e a codificação RoPE se combinam com métodos inovadores de atenção. Em nosso artigo você encontrará uma descrição detalhada de todos os componentes, desde a criação de patches até a complexa mistura de especialistas no decodificador, prontos para integração em projetos MQL5. Descubra como o LightGTS leva o trading automatizado a um novo nível.


Redes neurais em trading: Previsão probabilística de série temporal (K2VAE)
Apresentamos a implementação original do framework K²VAE, um modelo flexível capaz de aproximar linearmente dinâmicas complexas no espaço latente. Este artigo mostra como implementar os componentes principais na linguagem MQL5, incluindo matrizes parametrizadas e seu gerenciamento fora das camadas padrão de redes neurais. Este material será útil para todos os que procuram uma abordagem prática para criar modelos interpretáveis de séries temporais.


Simplificando a negociação com base em notícias (Parte 6): Executando trades (III)
Neste artigo será implementada a ordenação de notícias para eventos econômicos individuais com base em seus identificadores. Além disso, as consultas SQL anteriores serão aprimoradas para fornecer informações adicionais ou reduzir o tempo de execução da consulta. O código criado nos artigos anteriores se tornará funcional.

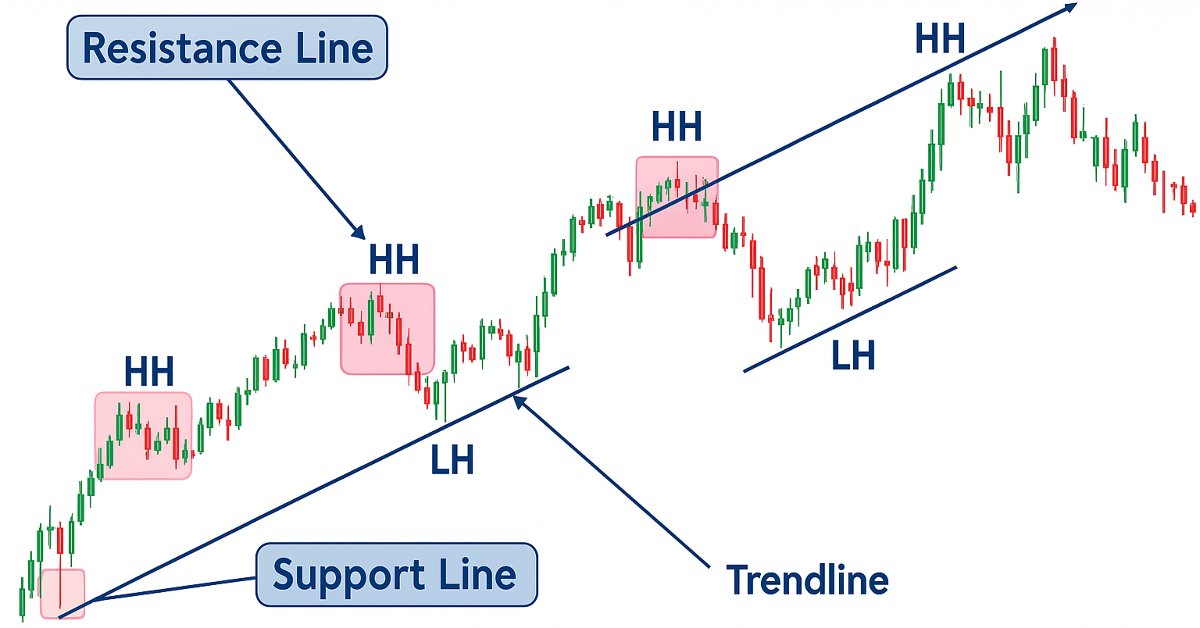
Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 19): Analisador ZigZag
Todo trader de avaliação da ação do preço utiliza manualmente linhas de tendência para confirmar tendências e identificar possíveis pontos de reversão ou de continuação. Nesta série sobre o desenvolvimento de um kit de ferramentas de avaliação da ação do preço, apresentamos uma ferramenta focada no desenho de linhas de tendência inclinadas para facilitar a análise do mercado. Essa ferramenta simplifica o processo para os traders ao destacar claramente as principais tendências e níveis essenciais para uma avaliação da ação do preço.


Redes neurais em trading: Pipeline inteligente de previsões (Conclusão)
Este artigo mostrará de forma envolvente como o embedding SwiGLU revela padrões ocultos do mercado, e como a mistura esparsa de especialistas dentro do Decoder-Only Transformer torna as previsões mais precisas com custos computacionais razoáveis. Analisamos detalhadamente a integração do Time-MoE em MQL5 e OpenCL, descrevendo passo a passo a configuração e o treinamento do modelo.


Gerenciador de riscos para robôs de trading (Parte I): include para controle de riscos em EAs
O trading impõe altas exigências à disciplina de gestão de risco. Este artigo analisa as principais causas do insucesso dos traders e propõe uma solução técnica na forma da classe CEnhancedRiskManager para a plataforma MQL5. Inclui também testes práticos em um EA de grade agressivo.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 34): Embedding de Preços com um RBM Não Convencional
Máquinas de Boltzmann Restritas são uma forma de rede neural que foi desenvolvida no meio da década de 1980, numa época em que os recursos computacionais eram extremamente caros. No início, ela dependia de Gibbs Sampling e Divergência Contrastiva para reduzir a dimensionalidade ou capturar as probabilidades/propriedades ocultas sobre os conjuntos de dados de treinamento de entrada. Examinamos como o Backpropagation pode realizar de forma similar quando o RBM 'embebe' os preços para um Multi-Layer-Perceptron de previsão.


Redes neurais em trading: Previsão probabilística de séries temporais (Codificador)
Apresentamos uma nova abordagem que combina métodos clássicos e redes neurais modernas para a análise de séries temporais. O artigo descreve detalhadamente a arquitetura e os princípios de funcionamento do modelo K²VAE.


EA Forex baseado em rede neural N-BEATS Network
Implementação da arquitetura N-BEATS para trading Forex no MetaTrader 5 com previsão quantílica e gestão de risco adaptativa. A arquitetura foi adaptada por meio de normalização bilinear e funções de perda especializadas para dados financeiros. Testes com dados de 2025 mostraram sua incapacidade de gerar lucro, confirmando a distância entre os avanços teóricos e a eficiência prática na negociação.


Técnicas do MQL5 Wizard que você deve conhecer (Parte 35): Regressão por Vetores de Suporte
A Regressão por Vetores de Suporte é uma maneira idealista de encontrar uma função ou 'hiperplano' que melhor descreva a relação entre dois conjuntos de dados. Tentamos explorar isso na previsão de séries temporais dentro das classes personalizadas do MQL5 wizard.


Redes neurais em trading: modelo de difusão adaptativa em grafos (Conclusão)
Neste artigo, concluímos a construção do framework SAGDFN em MQL5, apresentando um balanço do desenvolvimento e demonstrando os resultados de seu teste prático. Vamos reunir os módulos implementados anteriormente em um único sistema, mostrar os pontos fortes da abordagem, apontar suas vulnerabilidades e discutir possíveis caminhos de aprimoramento.


Criando sistemas de trading com IA em MQL5 (Parte 3): Evoluindo para uma interface rolável voltada para um único chat
Neste artigo, aprimoramos o programa integrado ao ChatGPT em MQL5, adotando uma interface rolável voltada para um único chat e melhorando a exibição do histórico das conversas com marcas de tempo e rolagem dinâmica. O sistema utiliza parsing de JSON para gerenciar mensagens em conversas com múltiplos turnos e oferece modos configuráveis para a barra de rolagem, além de efeitos ao passar o mouse, melhorando a interação do usuário com o sistema.


Redes neurais em trading: decomposição em vez de escalonamento (Conclusão)
Apresentamos um algoritmo que decompõe séries temporais em camadas semânticas e constrói, a partir delas, um modelo enxuto. Mostramos, passo a passo, a arquitetura, a implementação prática em MQL5/OpenCL e os resultados de testes reais com dados históricos de mercado.


Redes neurais em trading: decomposição em vez de escalonamento: construção dos módulos
Neste artigo, continuamos nossa apresentação prática da SSCNN, uma solução arquitetural de nova geração capaz de trabalhar com séries temporais fragmentadas. Em vez de escalonamento cego, adotamos modularidade inteligente, atenção aos detalhes e normalização seletiva. Passo a passo, criamos blocos computacionais no ambiente MQL5 e estabelecemos a base para uma análise preditiva confiável.

Arbitragem Estatística via Reversão à Média no Trading de Pares: Superando o Mercado com Matemática
Este artigo descreve os fundamentos da arbitragem estatística em nível de portfólio. Seu objetivo é facilitar a compreensão dos princípios da arbitragem estatística para leitores sem conhecimentos aprofundados em matemática e propor uma estrutura conceitual inicial. O artigo inclui um Expert Advisor funcional, algumas observações sobre seu backtest de um ano e as respectivas configurações do backtest (arquivo .ini) para a reprodução do experimento.


Redes neurais em trading: dos Transformers aos neurônios de disparo (SpikingBrain)
O framework SpikingBrain apresenta uma abordagem singular para o processamento de dados: seus neurônios reagem apenas a eventos relevantes, filtrando o ruído com eficiência. Sua arquitetura orientada a eventos reduz os custos computacionais sem perder informações essenciais sobre os movimentos do mercado. Os limiares adaptativos e a possibilidade de utilizar módulos pré-treinados conferem flexibilidade e escalabilidade ao modelo.


Operando opções sem opções (Parte 2): Uso em operações reais
O artigo aborda estratégias simples com opções e sua implementação em MQL5. Escrevemos um EA básico que será modernizado e gradualmente ampliado.

Introdução ao MQL5 (Parte 15): Criando Indicadores Personalizados com MQL5 — Guia para Iniciantes (IV)
Neste artigo, você aprenderá a criar um indicador de Price Action em MQL5, com foco em pontos-chave como mínima (L), máxima (H), mínima mais alta (HL), máxima mais alta (HH), mínima mais baixa (LL) e máxima mais baixa (LH) para análise de tendências. Você também aprenderá a identificar as zonas de prêmio e desconto, marcar o nível de retração de 50% e utilizar a relação risco-retorno para calcular metas de lucro. O artigo aborda a determinação dos pontos de entrada, stop loss (SL) e take profit (TP) com base na estrutura da tendência.

Introdução ao MQL5 (Parte 14): Guia para Iniciantes na Criação de Indicadores Personalizados (III)
Aprenda a construir um indicador de Padrões Harmônicos em MQL5 usando objetos de gráfico. Descubra como detectar pontos de swing, aplicar retrações de Fibonacci e automatizar o reconhecimento de padrões.


Redes neurais em trading: sinais de negociação robustos em qualquer regime de mercado (módulos de atenção)
Neste artigo, damos continuidade à implementação das abordagens do framework ST-Expert, concentrando-nos nos aspectos práticos de sua aplicação com os recursos do MQL5. Anteriormente, analisamos os fundamentos teóricos e os principais componentes do modelo. Agora, passamos a trabalhar diretamente com os algoritmos de atenção em grafos e de distribuição local e global da atenção. O principal objetivo desta etapa é mostrar como as ideias conceituais do ST-Expert se transformam em soluções funcionais para a análise e a previsão de séries financeiras.


Explorando Técnicas Avançadas de Aprendizado de Máquina na Estratégia de Rompimento da Caixa de Darvas
A estratégia de rompimento da Caixa de Darvas, criada por Nicolas Darvas, é uma abordagem de negociação técnica que identifica potenciais sinais de compra quando o preço de uma ação sobe acima de um intervalo definido de "caixa", sugerindo forte momentum de alta. Neste artigo, aplicaremos esse conceito de estratégia como exemplo para explorar três técnicas avançadas de aprendizado de máquina. Estas incluem usar um modelo de aprendizado de máquina para gerar sinais em vez de filtrar negociações, empregar sinais contínuos em vez de discretos, e utilizar modelos treinados em diferentes períodos gráficos para confirmar negociações.