Artigos sobre como automatizar sistemas de negociação na linguagem MQL5

Leia artigos sobre sistemas de negociação baseados em uma ampla diversidade de conceitos. Aprenda a usar métodos estatísticos e padrões sobre velas japonesas, a filtrar sinais e dominar indicadores 'semáforo'.
Graças ao Assistente MQL5, e sem ter que programar, você pode criar robôs para testar rapidamente suas ideias de negociação, além de aprender sobre algoritmos genéticos, entre outras coisas.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se

Técnicas do MQL5 Wizard que você deve conhecer (Parte 24): Médias Móveis
Médias Móveis são um indicador muito comum, usado e compreendido pela maioria dos traders. Exploramos possíveis casos de uso que podem não ser tão comuns dentro dos Expert Advisors montados no MQL5 Wizard.

Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 5): Volatility Navigator EA
Determinar a direção do mercado pode ser simples, mas saber quando entrar pode ser desafiador. Como parte da série intitulada "Desenvolvimento do Kit de Ferramentas de Análise de Price Action", tenho o prazer de apresentar mais uma ferramenta que fornece pontos de entrada, níveis de take profit e definições de stop loss. Para isso, utilizamos a linguagem de programação MQL5. Vamos nos aprofundar em cada etapa neste artigo.

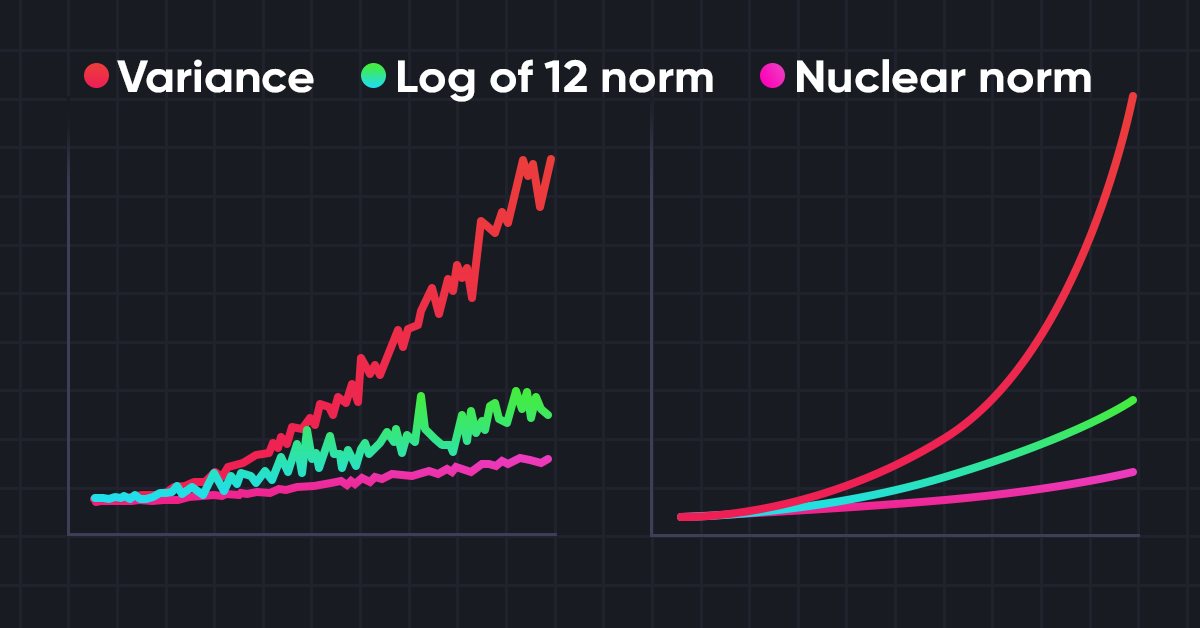
Redes neurais de maneira fácil (Parte 56): Utilização da norma nuclear para estimular a pesquisa
A pesquisa do ambiente em tarefas de aprendizado por reforço é um problema atual. Anteriormente, já examinamos algumas abordagens. E hoje, eu proponho que nos familiarizemos com mais um método, baseado na maximização da norma nuclear. Ele permite que os agentes destaquem estados do ambiente com alto grau de novidade e diversidade.

Desenvolvendo um EA multimoeda (Parte 11): Início da automação do processo de otimização
Para obter um bom EA, precisamos selecionar muitos bons conjuntos de parâmetros para as instâncias das estratégias de trading. Isso pode ser feito manualmente, executando a otimização em diferentes símbolos e, em seguida, escolhendo os melhores resultados. Mas é melhor delegar esse trabalho para um programa e se concentrar em atividades mais produtivas.

Ciência de dados e aprendizado de máquina (Parte 28): Previsão de múltiplos valores futuros para EURUSD
Muitos modelos de inteligência artificial são projetados para prever um único valor futuro. Neste artigo, veremos como utilizar modelos de aprendizado de máquina para prever múltiplos valores futuros. Essa abordagem, chamada de previsão multietapa, permite não apenas prever o preço de fechamento de amanhã, mas também o de depois de amanhã e assim por diante. A previsão multietapa oferece uma vantagem inegável para traders e analistas de dados, pois amplia o espectro de informações para oportunidades de planejamento estratégico.

Redes neurais em trading: Modelos híbridos de sequências de grafos (GSM++)
Os modelos híbridos de sequências de grafos (GSM++) unem os pontos fortes de diferentes arquiteturas, garantindo alta precisão na análise de dados e otimização do custo computacional. Esses modelos se adaptam de forma eficiente a dados de mercado dinâmicos, melhorando a representação e o processamento das informações financeiras.

Construindo um Modelo de Restrição de Tendências de Candlestick (Parte 3): Detectando mudanças nas tendências ao usar este sistema
Este artigo explora como a divulgação de notícias econômicas, o comportamento dos investidores e vários fatores podem influenciar as reversões de tendências de mercado. Inclui uma explicação em vídeo e prossegue incorporando código MQL5 ao nosso programa para detectar reversões de tendência, nos alertar e tomar as ações apropriadas com base nas condições de mercado. Isso se baseia em artigos anteriores da série.

Negociando com o Calendário Econômico do MQL5 (Parte 1): Dominando as Funções do Calendário Econômico do MQL5
Neste artigo, exploramos como usar o Calendário Econômico do MQL5 para negociar, primeiro entendendo suas funcionalidades principais. Em seguida, implementamos funções-chave do Calendário Econômico no MQL5 para extrair dados relevantes de notícias para decisões de negociação. Por fim, concluímos mostrando como utilizar essas informações para aprimorar as estratégias de negociação de forma eficaz.

Redes neurais em trading: Conjunto de agentes com uso de mecanismos de atenção (MASAAT)
Apresentamos a estrutura adaptativa multiagente para otimização de portfólio financeiro (MASAAT), que integra mecanismos de atenção e análise de séries temporais. O MASAAT forma um conjunto de agentes que analisam séries de preços e mudanças direcionais, permitindo identificar variações significativas nos preços dos ativos em diferentes níveis de detalhamento.


Teoria das Categorias em MQL5 (Parte 20): autoatenção e transformador
Vamos nos afastar um pouco de nossos tópicos mais comuns e analisar uma parte do algoritmo do ChatGPT. Ele possui algumas semelhanças ou conceitos emprestados das transformações naturais? Vamos tentar responder a essas e outras perguntas usando nosso código no formato de classe de sinal.

Análise Múltipla de Símbolos com Python e MQL5 (Parte I): Fabricantes de Circuitos Integrados do NASDAQ
Junte-se a nós para discutir como você pode usar IA para otimizar o dimensionamento de posições e a quantidade de ordens, a fim de maximizar o retorno do seu portfólio. Vamos mostrar como identificar, de forma algorítmica, um portfólio ideal e adaptar seu portfólio conforme sua expectativa de retorno ou níveis de tolerância ao risco. Nesta discussão, vamos utilizar a biblioteca SciPy e a linguagem MQL5 para criar um portfólio ideal e diversificado usando todos os dados que temos.


Negociando com o Calendário Econômico do MQL5 (Parte 5): Aprimorando o Painel com Controles Responsivos e Botões de Filtro
Neste artigo, criamos botões para filtros de pares de moedas, níveis de importância, filtros de tempo e uma opção de cancelamento para melhorar o controle do painel. Esses botões são programados para responder dinamicamente às ações do usuário, permitindo uma interação contínua. Também automatizamos seu comportamento para refletir mudanças em tempo real no painel. Isso aprimora a funcionalidade geral, a mobilidade e a responsividade do painel.


Arbitragem no Forex: Um bot market maker simples de sintéticos para começar
Hoje vamos analisar meu primeiro robô na área de arbitragem, que é um provedor de liquidez (se é que podemos chamá-lo assim) em ativos sintéticos. Atualmente, esse bot funciona com sucesso como um módulo dentro de um grande sistema baseado em aprendizado de máquina, mas eu resgatei o antigo robô de arbitragem no Forex da nuvem, então vamos olhar para ele e pensar no que podemos fazer com ele hoje.


Redes neurais em trading: Detecção Adaptativa de Anomalias de Mercado (DADA)
Apresentamos o DADA, um framework inovador para identificação de anomalias em séries temporais. Ele ajuda a distinguir oscilações aleatórias de desvios suspeitos. Ao contrário dos métodos tradicionais, o DADA se ajusta de maneira flexível a diferentes conjuntos de dados. Em vez de usar um nível fixo de compressão, ele testa vários níveis e escolhe o mais adequado para cada situação.


Percepções de Negociação por Meio do Volume: Confirmação de Tendência
A Técnica Aprimorada de Confirmação de Tendência combina ação de preço, análise de volume e aprendizado de máquina para identificar movimentos genuínos do mercado. Ela requer tanto rompimentos de preço quanto aumentos de volume (50% acima da média) para validação da negociação, enquanto utiliza uma rede neural LSTM para confirmação adicional. O sistema emprega dimensionamento de posição baseado em ATR e gerenciamento dinâmico de risco, tornando-o adaptável a várias condições de mercado, ao mesmo tempo em que filtra sinais falsos.

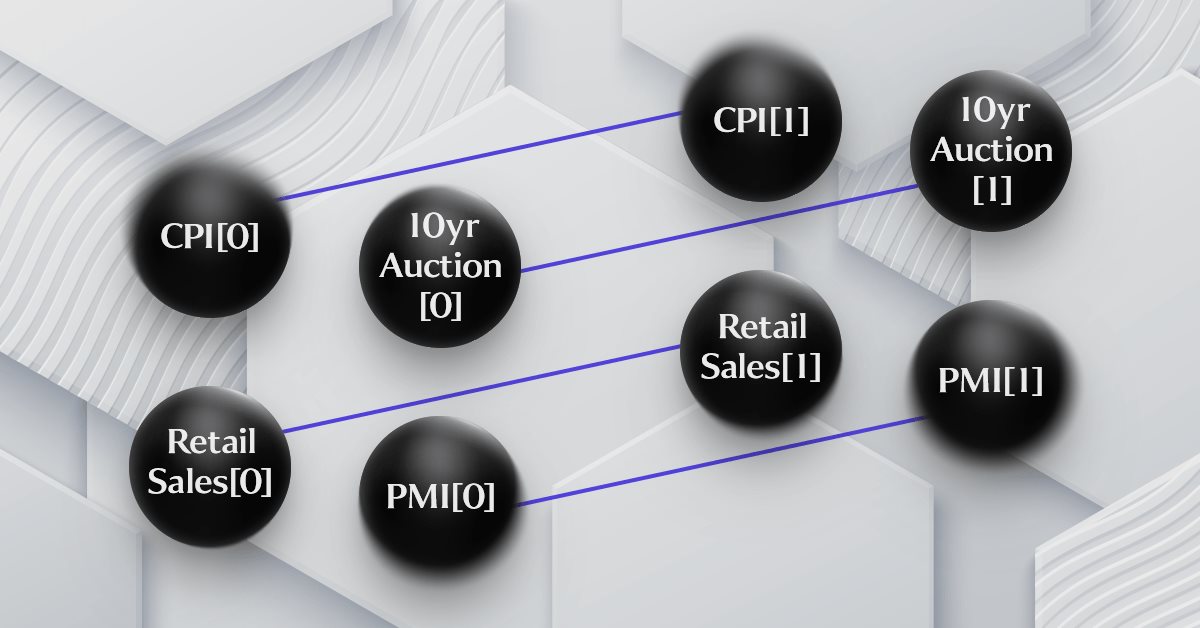
Teoria das Categorias em MQL5 (Parte 16): funtores com perceptrons multicamadas
Continuamos a examinar funtores e como eles podem ser implementados usando redes neurais artificiais. Vamos temporariamente deixar de lado a abordagem que incluía a previsão de volatilidade, e tentar implementar nossa própria classe de sinais para estabelecer sinais para entrar e sair de uma posição.

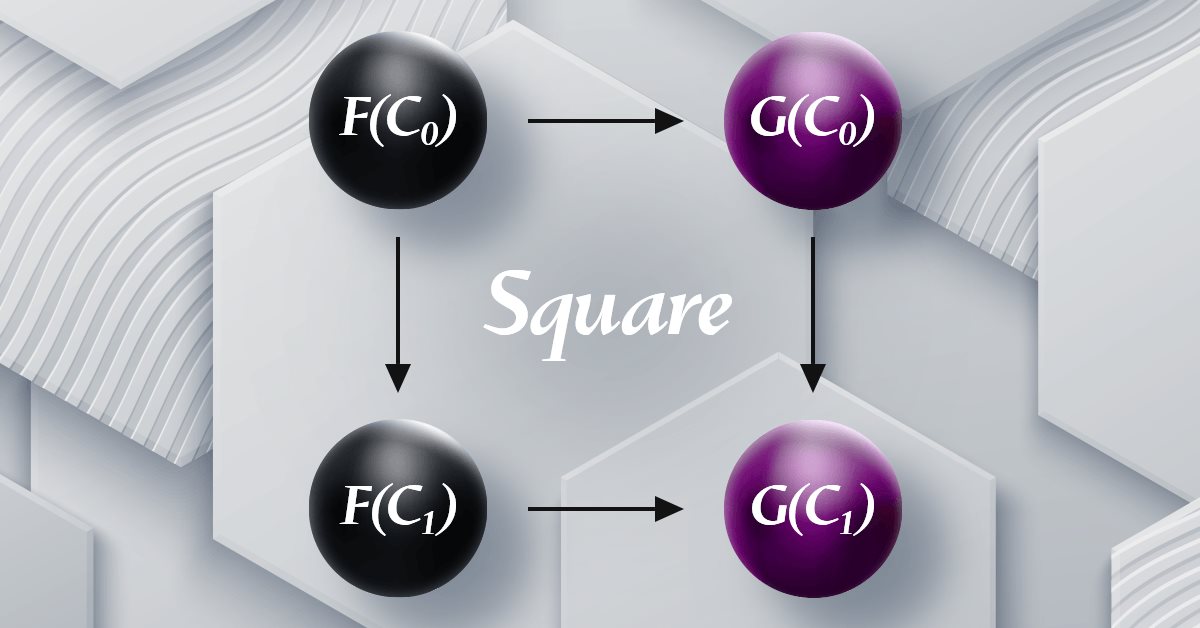
Teoria das Categorias em MQL5 (Parte 19): Indução do quadrado de naturalidade
Continuamos a análise das transformações naturais, examinando a indução do quadrado de naturalidade. Por causa das limitações na implementação de várias moedas para os Expert Advisors desenvolvidos com o assistente MQL5, temos de buscar soluções criativas e eficientes para a classificação de dados usando scripts. As principais áreas de aplicação consideradas são a classificação de variações de preço e, consequentemente, sua previsão.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 26): Médias Móveis e o Exponente de Hurst
O Exponente de Hurst é uma medida de quanto uma série temporal se autocorrela ao longo do tempo. Entende-se que ele captura as propriedades de longo prazo de uma série temporal e, portanto, tem um peso significativo na análise de séries temporais, mesmo fora do contexto econômico/financeiro. No entanto, focamos em seu potencial benefício para os traders ao analisar como essa métrica poderia ser combinada com médias móveis para construir um sinal potencialmente robusto.


Simulação de mercado: A união faz a força (III)
Neste artigo, apresentarei o nosso sistema de simulação de operações a mercado. Apesar deste sistema está praticamente terminado. Ainda existem algumas coisas a serem feitas e implementadas. Além de algumas poucas mudanças que ainda precisam ser feitas. Mas mesmo com tudo que já foi implementado. Confesso que já estou cansado de ficar preso na implementação deste sistema.


Redes neurais em trading: Agente com memória multinível (Conclusão)
Damos continuidade ao desenvolvimento do framework FinMem, que utiliza abordagens de memória multinível, imitando os processos cognitivos humanos. Isso permite que o modelo não apenas processe dados financeiros complexos de forma eficiente, mas também se adapte a novos sinais, aumentando significativamente a precisão e a efetividade das decisões de investimento em mercados altamente dinâmicos.


Ciência de Dados e Aprendizado de Máquina (Parte 16): Uma nova perspectiva sobre árvores de decisão
Na última parte da nossa série sobre aprendizado de máquina e trabalho com big data, voltamos a falar sobre as árvores de decisão. Este artigo é destinado a traders que desejam entender o papel das árvores de decisão na análise de tendências de mercado. Aqui, reunimos todas as informações principais sobre a estrutura, o propósito e o uso dessas árvores. Vamos explorar as raízes e os ramos das árvores algorítmicas e descobrir como elas podem ser aplicadas na tomada de decisões de negociação. Vamos juntos dar um novo olhar às árvores de decisão e ver como elas podem ajudar a superar as dificuldades nos mercados financeiros.

Redes neurais de maneira fácil (Parte 80): modelo generativo adversarial do transformador de grafos (GTGAN)
Neste artigo, apresento o algoritmo GTGAN, que foi introduzido em janeiro de 2024 para resolver tarefas complexas de criação de layout arquitetônico com restrições de grafos.


Portfolio Risk Model using Kelly Criterion and Monte Carlo Simulation
Por décadas, traders vêm utilizando a fórmula do Critério de Kelly para determinar a proporção ideal de capital a ser alocada em um investimento ou aposta, a fim de maximizar o crescimento de longo prazo enquanto minimiza o risco de ruína. No entanto, seguir cegamente o Critério de Kelly utilizando o resultado de um único backtest costuma ser perigoso para traders individuais, pois, na negociação ao vivo, a vantagem de trading diminui com o tempo, e o desempenho passado não é garantia de resultado futuro. Neste artigo, apresentarei uma abordagem realista para aplicar o Critério de Kelly para alocação de risco de um ou mais EAs no MetaTrader 5, incorporando resultados de simulação de Monte Carlo provenientes do Python.

Previsão de Tendência com LSTM para Estratégias de Seguimento de Tendência
Memória de Curto e Longo Prazo (LSTM) é um tipo de rede neural recorrente (RNN) projetada para modelar dados sequenciais, capturando de forma eficaz dependências de longo prazo e resolvendo o problema do gradiente desvanecente. Neste artigo, exploraremos como utilizar LSTM para prever tendências futuras, aprimorando o desempenho de estratégias de seguimento de tendência. O artigo abordará a introdução de conceitos-chave e a motivação por trás do desenvolvimento, a obtenção de dados do MetaTrader 5, o uso desses dados para treinar o modelo em Python, a integração do modelo de aprendizado de máquina no MQL5 e a reflexão sobre os resultados e aspirações futuras com base em backtesting estatístico.

Criando um Expert Advisor Integrado MQL5-Telegram (Parte 4): Modularizando Funções de Código para Maior Reutilização
Neste artigo, reformulamos o código existente usado para enviar mensagens e capturas de tela do MQL5 para o Telegram, organizando-o em funções modulares reutilizáveis. Isso tornará o processo mais eficiente, permitindo uma execução mais rápida e uma gestão de código mais fácil em múltiplas instâncias.

Análise volumétrica com redes neurais como chave para tendências futuras
O artigo explora a possibilidade de melhorar a previsão de preços com base na análise do volume de negociações, integrando os princípios da análise técnica com a arquitetura de redes neurais LSTM. Dá-se atenção especial à identificação e interpretação de volumes anômalos, uso de clusterização e criação de características baseadas em volume, além de sua definição no contexto de aprendizado de máquina.


Trading de arbitragem no Forex: sistema de negociação matricial para retorno ao valor justo com limitação de risco
O artigo contém uma descrição detalhada do algoritmo de cálculo de taxas cruzadas, a visualização da matriz de desequilíbrios e recomendações para a configuração ideal dos parâmetros MinDiscrepancy e MaxRisk para uma negociação eficiente. O sistema calcula automaticamente o "valor justo" de cada par de moedas por meio de taxas cruzadas, gerando sinais de compra em desvios negativos e de venda em desvios positivos.

Algoritmo de arquearia — Archery Algorithm (AA)
Neste artigo, examinamos detalhadamente o algoritmo de otimização inspirado na arquearia, com foco no uso do método de roleta como mecanismo de seleção de áreas promissoras para a colocação das "flechas". Esse método permite avaliar a qualidade das soluções e selecionar as posições mais promissoras para um estudo mais aprofundado.


Teoria das Categorias em MQL5 (Parte 18): Quadrado de naturalidade
Este artigo dá continuidade à série sobre a teoria das categorias, abordando as transformações naturais, que são um elemento fundamental da teoria. Vamos examinar a definição que parece complexa à primeira vista, depois mergulhar em exemplos e formas de aplicar as transformações na previsão de volatilidade.

Redes neurais de maneira fácil (Parte 53): decomposição de recompensa
Já falamos várias vezes sobre a importância de escolher corretamente a função de recompensa que usamos para incentivar o comportamento desejável do Agente, adicionando recompensas ou penalidades por ações específicas. Mas a questão de como o Agente interpreta nossos sinais permanece em aberto. Neste artigo, discutiremos a decomposição da recompensa em termos de transmissão de sinais individuais ao Agente a ser treinado.

Negociação de notícias facilitada (parte 5): realizando negociações (II)
Este artigo expandirá a classe de gerenciamento de trades para incluir ordens buy-stop e sell-stop para operar em eventos de notícias e implementará uma restrição de expiração nessas ordens para evitar qualquer negociação durante a noite. Uma função de slippage será incorporada ao expert para tentar prevenir ou minimizar possíveis deslizes que podem ocorrer ao usar ordens stop no trading, especialmente durante eventos de notícias.


Construa Consultores Especialistas Autossustentáveis com MQL5 e Python
Neste artigo, discutiremos como podemos construir Consultores Especialistas capazes de selecionar e mudar autonomamente as estratégias de negociação com base nas condições prevalentes do mercado. Vamos aprender sobre Cadeias de Markov e como elas podem ser úteis para nós, como traders algorítmicos.

Funcionalidades do Assistente MQL5 que você precisa conhecer (Parte 39): Índice de força relativa
O RSI é um oscilador de momentum popular que mede o ritmo e a magnitude da recente variação no preço de um título financeiro, para avaliar situações de sobrecompra ou sobrevenda. Entender a velocidade e a escala é essencial para identificar pontos de reversão. Aplicaremos esse oscilador em mais uma classe personalizada de sinais e examinaremos algumas de suas características. No entanto, começaremos resumindo nossa discussão sobre as bandas de Bollinger.


EA baseado em um aproximador universal MLP
Este artigo apresenta uma forma simples e acessível de usar uma rede neural em um EA, que não exige conhecimento aprofundado em aprendizado de máquina. O método elimina a necessidade de normalizar a função alvo e evita problemas como “explosão de pesos” e “paralisação da rede”, oferecendo um aprendizado intuitivo com controle visual dos resultados.

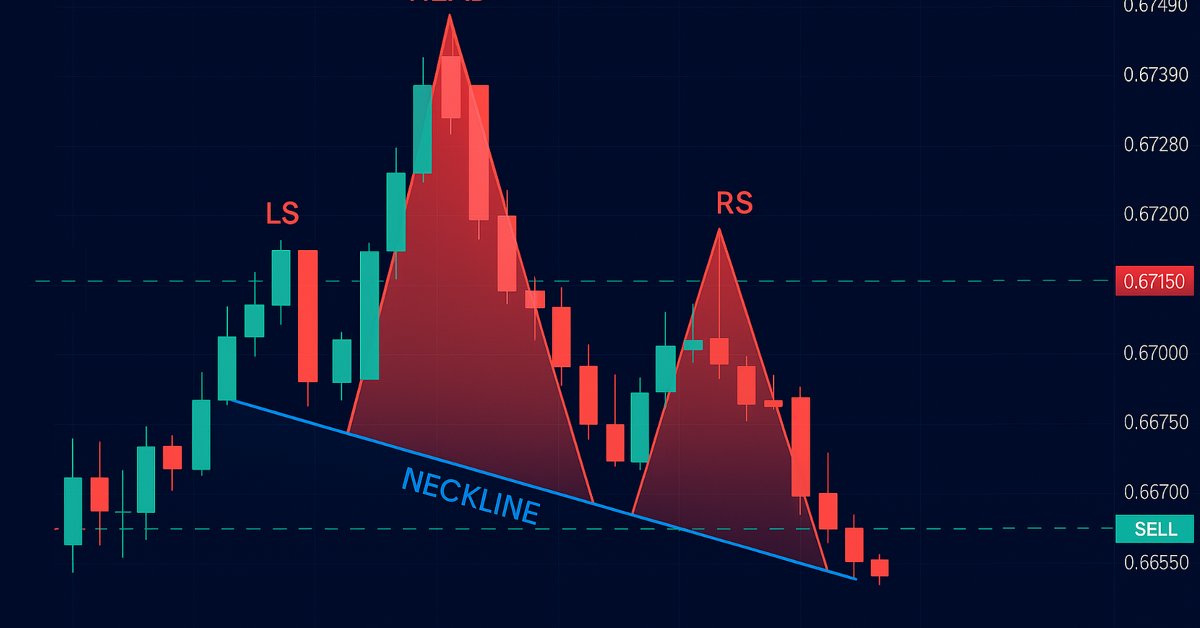
Automatização de estratégias de trading com MQL5 (Parte 13): Criação de um algoritmo de negociação para o padrão "Cabeça e Ombros"
Neste artigo, automatizaremos o padrão "Cabeça e Ombros" em MQL5. Analisaremos sua arquitetura, implementaremos um EA para sua detecção e negociação, e testaremos os resultados no histórico. Esse processo revela um algoritmo de negociação prático, que pode ser aprimorado.

Algoritmo do Big Bang e do Grande Colapso — BBBC (Big Bang - Big Crunch)
Este artigo apresenta o método Big Bang - Big Crunch, que possui duas fases principais: a criação cíclica de pontos aleatórios e sua compressão em direção à solução ótima. Essa abordagem combina diversificação e intensificação, permitindo encontrar gradualmente soluções melhores e abrindo novas possibilidades na área de otimização.

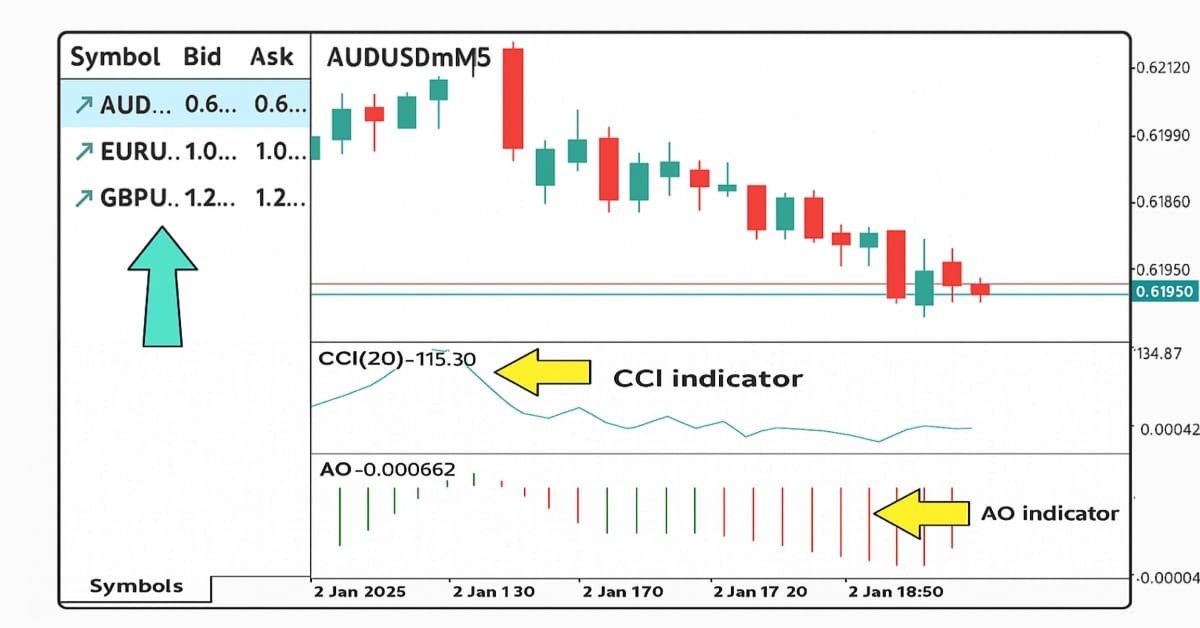
Automatização de estratégias de negociação em MQL5 (Parte 20): estratégia multissímbolo usando CCI e AO
Neste artigo, desenvolveremos uma estratégia de negociação multissímbolo usando os indicadores CCI e AO para identificar reversões de tendência. Veremos o projeto, a implementação em MQL5 e os testes da estratégia em dados históricos. Na conclusão, são apresentadas recomendações para melhorar o desempenho.


Redes neurais em trading: Previsão de séries temporais com o auxílio da decomposição modal adaptativa (Conclusão)
O artigo analisa a adaptação e a implementação prática do framework ACEFormer por meio do MQL5 no contexto do trading algorítmico. São apresentados as principais decisões arquiteturais, as particularidades do treinamento e os resultados dos testes do modelo com dados reais.

Escrevemos o primeiro modelo de caixa de vidro (Glass Box) em Python e MQL5
Os modelos de aprendizado de máquina são difíceis de interpretar, e entender o motivo pelo qual os modelos não atendem às nossas expectativas pode ajudar muito a alcançar o resultado desejado ao usar esses métodos modernos. Sem um entendimento abrangente do funcionamento interno do modelo, pode ser difícil identificar erros que prejudicam o desempenho. Nesse processo, podemos dedicar tempo a criar funções que não impactam na qualidade da previsão. No final, por melhor que seja o modelo, perdemos todos os seus principais benefícios devido a nossos próprios erros. Felizmente, existe uma solução complexa, mas bem desenvolvida, que permite ver claramente o que está acontecendo sob o capô do modelo.

Exemplo de Otimização Estocástica e Controle Ótimo
Este Expert Advisor, chamado SMOC (provavelmente abreviação de Stochastic Model Optimal Control), é um exemplo simples de um sistema de negociação algorítmica avançado para o MetaTrader 5. Ele utiliza uma combinação de indicadores técnicos, controle preditivo baseado em modelos e gerenciamento dinâmico de risco para tomar decisões de negociação. O EA incorpora parâmetros adaptativos, dimensionamento de posição baseado em volatilidade e análise de tendências para otimizar seu desempenho em diferentes condições de mercado.