Artigos sobre como automatizar sistemas de negociação na linguagem MQL5

Leia artigos sobre sistemas de negociação baseados em uma ampla diversidade de conceitos. Aprenda a usar métodos estatísticos e padrões sobre velas japonesas, a filtrar sinais e dominar indicadores 'semáforo'.
Graças ao Assistente MQL5, e sem ter que programar, você pode criar robôs para testar rapidamente suas ideias de negociação, além de aprender sobre algoritmos genéticos, entre outras coisas.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Redes neurais em trading: Sistema multiagente com confirmação conceitual (Conclusão)
Continuamos a implementação das abordagens propostas pelos autores do framework FinCon. O FinCon é um sistema multiagente baseado em grandes modelos de linguagem (LLM). Hoje vamos implementar os módulos necessários e realizar testes abrangentes do modelo com dados históricos reais.

Algoritmo do camelo — Camel Algorithm (CA)
O Algoritmo do camelo, desenvolvido em 2016, modela o comportamento dos camelos no deserto para resolver problemas de otimização, levando em conta fatores de temperatura, reservas e resistência. Neste trabalho é apresentada ainda uma versão modificada dele (CAm), com melhorias-chave, como a aplicação da distribuição gaussiana na geração de soluções e a otimização dos parâmetros do efeito de oásis.


Algoritmo do Átomo Artificial — Artificial Atom Algorithm (A3)
Implementação do algoritmo A3 em MQL5, um método metaheurístico de otimização inspirado em processos químicos. Com apenas 2 parâmetros ajustáveis, sua estrutura compacta e a pequena população garantem alta velocidade de execução com qualidade satisfatória das soluções.


Redes neurais em trading: Agente com memória em camadas
As abordagens de memória em camadas, que imitam os processos cognitivos humanos, permitem processar dados financeiros complexos e se adaptar a novos sinais, o que contribui para decisões de investimento mais eficazes em mercados dinâmicos.


Redes neurais em trading: Modelo hiperbólico de difusão latente (HypDiff)
Esse artigo analisa formas de codificar dados brutos no espaço latente hiperbólico por meio de processos de difusão anisotrópicos. Isso ajuda a preservar com mais precisão as características topológicas da situação atual do mercado e melhora a qualidade de sua análise.

Automatizando Estratégias de Trading em MQL5 (Parte 4): Construindo um Sistema de Recuperação por Zonas em Múltiplos Níveis
Neste artigo, desenvolvemos um Sistema de Recuperação por Zonas em Múltiplos Níveis em MQL5 que utiliza o RSI para gerar sinais de negociação. Cada instância de sinal é adicionada dinamicamente a uma estrutura de array, permitindo que o sistema gerencie múltiplos sinais simultaneamente dentro da lógica de Zone Recovery. Por meio dessa abordagem, demonstramos como lidar de forma eficaz com cenários complexos de gerenciamento de trades, mantendo ao mesmo tempo um design de código escalável e robusto.

Redes neurais de maneira fácil (Parte 74): previsão adaptativa de trajetórias
Proponho a você conhecer um método bastante eficaz de previsão de trajetórias multiagentes, que é capaz de se adaptar a diferentes condições ambientais.


Redes neurais em trading: Modelos com uso de wavelet transform e atenção multitarefa (Conclusão)
No artigo anterior, exploramos os fundamentos teóricos e começamos a implementar as abordagens do framework Multitask-Stockformer, que combina wavelet transform e o modelo multitarefa Self-Attention. Damos continuidade à implementação dos algoritmos desse framework e avaliamos sua eficácia com dados históricos reais.


Redes neurais em trading: Pipeline inteligente de previsões (Mistura esparsa de especialistas)
Propomos conhecer a implementação prática do bloco de mistura esparsa de especialistas para séries temporais no ambiente computacional OpenCL. No artigo, é analisado passo a passo o funcionamento da convolução multi-janela mascarada, bem como a organização do aprendizado por gradiente em condições de múltiplos fluxos de informação.

Redes neurais em trading: Modelos de espaço de estados
A base de muitos dos modelos que examinamos anteriormente é a arquitetura Transformer. No entanto, eles podem ser ineficientes ao lidar com sequências longas. Neste artigo, proponho uma abordagem alternativa de previsão de séries temporais com base em modelos de espaço de estados.

Redes neurais em trading: Modelos de difusão direcionada (DDM)
Apresentamos os modelos de difusão direcionada, que utilizam ruídos anisotrópicos e direcionais, dependentes dos dados, no processo de propagação para frente, para capturar representações de grafos significativas.


Busca dialética — Dialectic Search (DA)
Apresentamos o Algoritmo Dialético (DA), um novo método de otimização global inspirado no conceito filosófico de dialética. O algoritmo utiliza uma divisão única da população em pensadores especulativos e práticos. Os testes mostram um desempenho impressionante de até 98% em tarefas de baixa dimensionalidade e uma eficácia geral de 57,95%. Este artigo explica esses números e apresenta uma descrição detalhada do algoritmo e os resultados dos experimentos em diferentes tipos de funções.

Construindo Expert Advisors Auto Otimizáveis em MQL5 (Parte 6): Prevenção de Stop Out
Junte-se a nós na discussão de hoje enquanto buscamos um procedimento algorítmico para minimizar o número total de vezes em que somos estopados em negociações vencedoras. O problema que enfrentamos é significativamente desafiador, e a maioria das soluções apresentadas em discussões da comunidade carece de regras fixas e bem definidas. Nossa abordagem algorítmica para resolver o problema aumentou a lucratividade de nossas negociações e reduziu nossa perda média por operação. No entanto, ainda há avanços a serem feitos para filtrar completamente todas as negociações que serão estopadas; nossa solução é um bom primeiro passo para qualquer pessoa experimentar.


Redes neurais em trading: Integração da teoria do caos na previsão de séries temporais (Attraos)
O Attraos é um framework que integra a teoria do caos à previsão de séries temporais de longo prazo, tratando-as como projeções de sistemas dinâmicos caóticos multidimensionais. Por meio da invariância do atrator, o modelo aplica a reconstrução do espaço de fases e a memória dinâmica com múltiplas resoluções para preservar estruturas históricas.

Criação de classes Python para trading no MetaTrader 5, análogas às apresentadas em MQL5
O pacote Python MetaTrader 5 oferece uma maneira simples de criar aplicativos de trading para a plataforma MetaTrader 5 na linguagem Python. Embora seja um módulo poderoso e útil, ele não é tão simples quanto a linguagem de programação MQL5 quando se trata de desenvolver soluções para trading algorítmico. Neste artigo, criaremos classes para trading análogas às oferecidas pela linguagem MQL5, a fim de criar uma sintaxe semelhante e tornar o desenvolvimento de robôs de trading em Python tão simples quanto em MQL5.

Algoritmos de otimização de população: Resistência a ficar preso em extremos locais (Parte II)
Continuamos nosso experimento que visa examinar o comportamento dos algoritmos de otimização de população no contexto de sua capacidade de escapar eficientemente de mínimos locais quando a diversidade da população é baixa e alcançar máximos globais. Os resultados da pesquisa são fornecidos.


Redes neurais em trading: Modelos com uso de transformação wavelet e atenção multitarefa
Apresentamos um framework que combina a transformação wavelet com um modelo multitarefa de Self-Attention, visando aumentar a responsividade e a precisão das previsões em cenários de mercado voláteis. A transformação wavelet permite decompor o retorno dos ativos em frequências altas e baixas, capturando com precisão as tendências de longo prazo do mercado e as flutuações de curto prazo.


Redes neurais em trading: Transformador hierárquico de duas torres (Hidformer)
Apresentamos o framework do transformador hierárquico de duas torres (Hidformer), desenvolvido para previsão de séries temporais e análise de dados. Os autores do framework propuseram diversas melhorias na arquitetura Transformer, o que permitiu aumentar a precisão das previsões e reduzir o consumo de recursos computacionais.

Redes neurais em trading: Segmentação guiada
Vamos conhecer um método de análise multimodal integrada para interagir e compreender características.


Redes neurais em trading: Modelos bidimensionais do espaço de conexões (Conclusão)
Damos continuidade ao estudo do framework inovador Chimera, um modelo bidimensional do espaço de estados que utiliza tecnologias de redes neurais para análise de séries temporais multidimensionais. Esse método garante alta precisão de previsão com baixo custo computacional.


Identificação e classificação de padrões fractais por meio de aprendizado de máquina
Neste artigo abordaremos o tema intrigante da análise fractal e da previsão de mercados por meio de aprendizado de máquina. Estes são apenas os primeiros passos no caminho para o estudo das diversas estruturas fractais que se formam nos gráficos de cotações financeiras. Utilizaremos a correlação para a busca de padrões e o algoritmo CatBoost para a classificação desses padrões.

Redes neurais em trading: Segmentação de dados com base em expressões de referência
Ao analisarmos a situação de mercado, a dividimos em segmentos individuais, identificando as principais tendências. No entanto, os métodos tradicionais de análise geralmente se concentram em um único aspecto, limitando a percepção. Neste artigo, apresentaremos um método que permite destacar vários objetos, oferecendo uma compreensão mais completa e em camadas da situação.


Redes neurais de maneira fácil (Parte 72): previsão de trajetórias em condições de ruído
A qualidade da previsão de estados futuros desempenha um papel importante no método Goal-Conditioned Predictive Coding, com o qual nos familiarizamos no artigo anterior. Neste artigo, quero apresentar a vocês um algoritmo capaz de aumentar significativamente a qualidade da previsão em ambientes estocásticos, que incluem os mercados financeiros.


Redes neurais em trading: Generalização de séries temporais sem vínculo com dados (Conclusão)
Este artigo permitirá que você veja como o Mamba4Cast transforma a teoria em um algoritmo de trading funcional e prepara o terreno para seus próprios experimentos. Não perca a oportunidade de obter um espectro completo de conhecimento e inspiração para o desenvolvimento da sua própria estratégia.

Construindo Expert Advisors Auto-Otimizáveis em MQL5 (Parte 4): Dimensionamento Dinâmico de Posição
Empregar com sucesso o trading algorítmico exige aprendizado contínuo e interdisciplinar. No entanto, a gama infinita de possibilidades pode consumir anos de esforço sem gerar resultados tangíveis. Para lidar com isso, propomos uma estrutura que introduz complexidade de forma gradual, permitindo que os traders refinem suas estratégias de maneira iterativa, em vez de dedicar tempo indefinido a resultados incertos.

Exemplo de Análise de Rede de Causalidade (CNA) e Modelo de Autorregressão Vetorial para Predição de Eventos de Mercado
Este artigo apresenta um guia abrangente para implementar um sistema de negociação sofisticado utilizando Análise de Rede de Causalidade (CNA) e Autorregressão Vetorial (VAR) em MQL5. Ele aborda o embasamento teórico desses métodos, fornece explicações detalhadas das funções-chave no algoritmo de negociação e inclui exemplos de código para implementação.


Operando com o Calendário Econômico do MQL5 (Parte 6): Automatizando a Entrada de Trades com Análise de Eventos de Notícias e Temporizadores de Contagem Regressiva
Neste artigo, implementamos a entrada automática de trades utilizando o Calendário Econômico do MQL5, aplicando filtros definidos pelo usuário e deslocamentos de tempo para identificar eventos de notícias qualificados. Comparamos os valores de previsão e valores anteriores para determinar se devemos abrir uma operação BUY ou SELL. Temporizadores dinâmicos de contagem regressiva exibem o tempo restante até a divulgação da notícia e são redefinidos automaticamente após a execução de um trade.


Algoritmo de Busca com Retrocesso — Backtracking Search Algorithm (BSA)
E se um algoritmo de otimização pudesse lembrar suas viagens passadas e usar essa memória para buscar soluções melhores? O BSA faz exatamente isso, equilibrando a exploração do novo e o retorno ao que já foi testado. No artigo, revelamos os segredos do algoritmo. Ideia simples, mínimo de parâmetros e resultado estável.


Técnicas do MQL5 Wizard que você deve conhecer (Parte 28): GANs revisitados com uma introdução às taxas de aprendizado
A Taxa de Aprendizado é um tamanho de passo em direção a um objetivo de treinamento nos processos de treinamento de muitos algoritmos de aprendizado de máquina. Examinamos o impacto que seus diversos cronogramas e formatos podem ter no desempenho de uma Rede Generativa Adversária, um tipo de rede neural que já havíamos analisado em um artigo anterior.


Aplicação da Teoria dos Jogos de Nash com Filtragem HMM em Trading
Este artigo explora a aplicação da teoria dos jogos de John Nash, especificamente o Equilíbrio de Nash, no mercado financeiro. Ele discute como os traders podem utilizar scripts em Python e MetaTrader 5 para identificar e explorar ineficiências do mercado utilizando os princípios de Nash. O artigo oferece um guia passo a passo sobre como implementar essas estratégias, incluindo o uso de Modelos Ocultos de Markov (HMM) e análise estatística para melhorar o desempenho das negociações.

Redes neurais em trading: Detecção de objetos com reconhecimento de cena (HyperDet3D)
Apresentamos uma nova abordagem para a detecção de objetos por meio de hiper-redes. Uma hiper-rede de geração de pesos para o modelo subjacente, que nos permite levar em conta as peculiaridades do estado atual do mercado. Essa abordagem melhora a precisão da previsão, adaptando o modelo a diferentes condições de mercado.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 51): Aprendizado por Reforço com SAC
Soft Actor Critic é um algoritmo de Aprendizado por Reforço que utiliza 3 redes neurais. Uma rede ator e 2 redes críticas. Esses modelos de aprendizado de máquina são combinados em uma parceria mestre-escravo onde as redes críticas são modeladas para melhorar a precisão de previsão da rede ator. Ao mesmo tempo em que introduzimos ONNX nesta série, exploramos como essas ideias podem ser colocadas à prova como um sinal personalizado de um Expert Advisor montado pelo wizard.


Redes neurais em trading: Generalização de séries temporais sem vinculação a dados (Módulos básicos do modelo)
Damos continuidade ao conhecimento do framework Mamba4Cast. E hoje vamos nos aprofundar na implementação prática das abordagens propostas. O Mamba4Cast foi criado não para um longo aquecimento em cada nova série temporal, mas para entrar em operação de forma instantânea. Graças à ideia de Zero-Shot Forecasting, o modelo é capaz de fornecer imediatamente previsões de alta qualidade em dados reais sem retreinamento e sem ajuste fino de hiperparâmetros.


Redes neurais em trading: Transformador hierárquico com duas torres (Conclusão)
Continuamos a desenvolver o modelo transformador hierárquico com duas torres, o Hidformer, projetado para análise e previsão de séries temporais multivariadas complexas. Neste artigo, levaremos o trabalho iniciado anteriormente até sua conclusão lógica, com testes do modelo em dados históricos reais.


Implementação do circuito quântico de Quantum Reservoir Computing (QRC)
Trata-se de uma abordagem revolucionária do aprendizado de máquina aplicado ao trading por meio da computação quântica. O artigo descreve a aplicação prática de um sistema QRC adaptativo com ajuste contínuo incremental para prever movimentos do mercado em tempo real.


Recursos do Assistente MQL5 que você precisa conhecer (Parte 43): Aprendizado por reforço com SARSA
O SARSA (State-Action-Reward-State-Action, estado–ação–recompensa–estado–ação) é outro algoritmo que pode ser utilizado na implementação de aprendizado por reforço. Vamos analisar como esse algoritmo pode ser implementado como um modelo independente (e não apenas como um mecanismo de aprendizado) em Expert Advisors gerados no Wizard, de forma semelhante ao que fizemos nos casos de Q-learning e DQN.

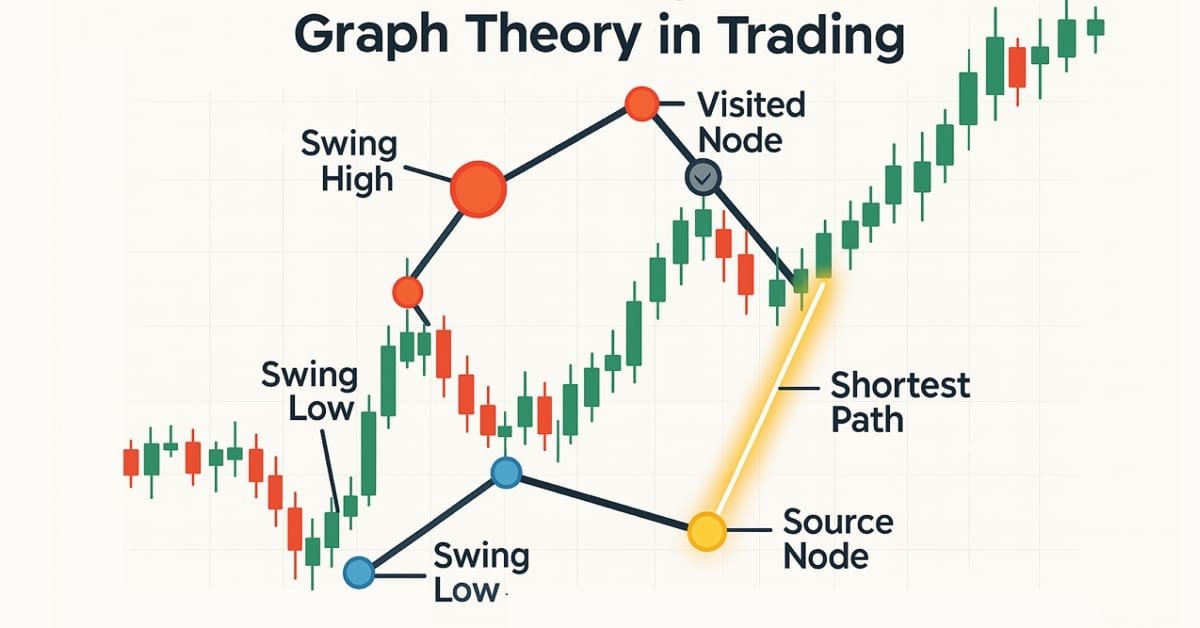
Teoria dos grafos: Algoritmo de Dijkstra no trading
O algoritmo de Dijkstra é uma solução clássica para a busca do caminho mais curto na teoria dos grafos, permitindo otimizar estratégias de trading por meio da modelagem de redes de mercado. Traders podem utilizá-lo para encontrar as rotas mais eficientes nos dados de um gráfico de candles.


Negociando opções sem opções (Parte 3): Estratégias complexas com opções
São analisadas estratégias com opções para mercado lateral (não direcionais) e para mercado em tendência (direcionais), bem como sua implementação em MQL5. O EA desenvolvido no artigo anterior é aprimorado com a exibição dos níveis de opções. Agora é hora de analisar o funcionamento e implementar as estratégias que os traders de opções utilizam na prática.

Integre seu próprio LLM ao EA (Parte 5): Desenvolva e Teste Estratégia de Trading com LLMs (III) – Adapter-Tuning
Com o rápido desenvolvimento da inteligência artificial atualmente, os modelos de linguagem (LLMs) são uma parte importante da inteligência artificial, portanto devemos pensar em como integrar LLMs poderosos ao nosso trading algorítmico. Para a maioria das pessoas, é difícil ajustar esses modelos poderosos de acordo com suas necessidades, implantá-los localmente e então aplicá-los ao trading algorítmico. Esta série de artigos adotará uma abordagem passo a passo para alcançar esse objetivo.


Funcionalidades do Assistente MQL5 que você precisa conhecer (Parte 29): Taxas de aprendizado e perceptrons multicamadas
Estamos concluindo a análise da sensibilidade da taxa de aprendizado ao desempenho do EA, estudando taxas de aprendizado adaptáveis Essas taxas devem ser ajustadas para cada parâmetro da camada durante o treinamento, por isso precisamos avaliar os potenciais benefícios em relação às perdas esperadas no desempenho.