Artigos sobre como automatizar sistemas de negociação na linguagem MQL5

Leia artigos sobre sistemas de negociação baseados em uma ampla diversidade de conceitos. Aprenda a usar métodos estatísticos e padrões sobre velas japonesas, a filtrar sinais e dominar indicadores 'semáforo'.
Graças ao Assistente MQL5, e sem ter que programar, você pode criar robôs para testar rapidamente suas ideias de negociação, além de aprender sobre algoritmos genéticos, entre outras coisas.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Explorando Técnicas Avançadas de Aprendizado de Máquina na Estratégia de Rompimento da Caixa de Darvas
A estratégia de rompimento da Caixa de Darvas, criada por Nicolas Darvas, é uma abordagem de negociação técnica que identifica potenciais sinais de compra quando o preço de uma ação sobe acima de um intervalo definido de "caixa", sugerindo forte momentum de alta. Neste artigo, aplicaremos esse conceito de estratégia como exemplo para explorar três técnicas avançadas de aprendizado de máquina. Estas incluem usar um modelo de aprendizado de máquina para gerar sinais em vez de filtrar negociações, empregar sinais contínuos em vez de discretos, e utilizar modelos treinados em diferentes períodos gráficos para confirmar negociações.


Redes neurais em trading: Segmentação periódica adaptativa (Criação de tokens)
Propomos que você embarque em uma jornada fascinante pelo mundo da análise adaptativa de séries temporais financeiras e descubra como transformar uma complexa análise espectral e uma convolução flexível em sinais reais de trading. Você verá como o LightGTS escuta o ritmo do mercado, ajustando-se às suas mudanças por meio de um passo de janela variável, e como a aceleração com OpenCL permite transformar cálculos no caminho mais curto para decisões lucrativas.

Introdução ao MQL5 (Parte 14): Guia para Iniciantes na Criação de Indicadores Personalizados (III)
Aprenda a construir um indicador de Padrões Harmônicos em MQL5 usando objetos de gráfico. Descubra como detectar pontos de swing, aplicar retrações de Fibonacci e automatizar o reconhecimento de padrões.

Transferência de dados de ticks do MetaTrader para Python via sockets usando serviços MQL5
Às vezes, nem tudo pode ser implementado em MQL5. Mesmo que seja possível converter bibliotecas modernas já disponíveis para MQL5, isso levará muito tempo. Neste artigo, tentaremos contornar a dependência do Windows com o uso de serviços MQL5, transmitindo dados de ticks (bid, ask e time) para uma aplicação Python por meio de sockets.

Desenvolvimento de ferramentas para análise de Price Action (Parte 24): Ferramenta de análise quantitativa de Price Action
Os padrões de candles fornecem informações valiosas sobre possíveis movimentos do mercado. Alguns candles sinalizam a continuação da tendência atual, enquanto outros antecipam uma reversão, dependendo de onde se formam na estrutura do movimento do preço. Neste artigo, apresentamos um EA que identifica automaticamente quatro padrões de candles importantes. Nas seções a seguir, você verá como essa ferramenta pode aprimorar sua análise de Price Action.


Redes neurais em trading: Desvendando os componentes estruturais (Encoder)
Propomos dar continuação à implementação do framework SCNN, que combina flexibilidade e interpretabilidade, permitindo isolar com precisão os componentes estruturais da série temporal. O artigo detalha os mecanismos de normalização adaptativa e de atenção, o que confere ao modelo maior robustez diante de condições de mercado em constante mudança.

Construindo Expert Advisors Autootimizáveis em MQL5 (Parte 6): Regras de Trading Autoajustáveis (II)
Este artigo explora a otimização dos níveis e períodos do RSI para obter melhores sinais de trading. Introduzimos métodos para estimar valores ótimos do RSI e automatizar a seleção de períodos usando busca em grade e modelos estatísticos. Por fim, implementamos a solução em MQL5 enquanto utilizamos Python para análise. Nossa abordagem busca ser pragmática e direta para ajudá-lo a resolver problemas potencialmente complicados, com simplicidade.


Análise da variação por hora dos símbolos de negociação e de seus spreads no MetaTrader 5
O indicador de índice de sazonalidade ProSpread com média móvel é uma ferramenta de análise técnica que identifica padrões sazonais de movimento dos preços, analisa o comportamento dos preços em horários específicos de negociação, pode trabalhar tanto com um único instrumento quanto com o spread entre dois ativos e também representa visualmente a probabilidade estatística de movimentos direcionados.


Redes neurais em trading: modelo de difusão adaptativa em grafos (módulo de atenção)
Neste artigo, examinaremos em detalhes a implementação prática dos componentes-chave do framework SAGDFN. Mostraremos como são estruturadas a atenção esparsa e a seleção de vizinhos significativos para a previsão de séries temporais. As abordagens apresentadas demonstram um equilíbrio entre a precisão das previsões e a eficiência computacional.


Redes neurais em trading: Modelo de consultas temporais (Final)
Apresentamos a etapa final de implementação e teste do framework TQNet, na qual a teoria se encontra com a prática real de trading. Percorreremos o caminho do treinamento histórico até o teste de estresse em dados recentes de mercado, avaliando a robustez e a precisão do modelo. Os resultados finais não são apenas números frios, mas também uma demonstração clara do valor prático da abordagem proposta.


Redes neurais em trading: uma visão unificada do espaço e do tempo (final)
O framework Extralonger demonstra uma capacidade única de integrar fatores espaciais e temporais em um único modelo, favorecendo previsões de alta precisão. Sua arquitetura permite adaptar-se a diferentes horizontes de previsão e instrumentos financeiros, mantendo a transparência e a capacidade de controle do sistema.


Redes neurais em trading: Desvendando os componentes estruturais da série (SCNN)
Vamos conhecer o framework inovador SCNN, que leva a análise de séries temporais a um novo nível ao separar claramente os dados em componentes de longo prazo, sazonais, de curto prazo e residuais. Essa abordagem aumenta significativamente a precisão da previsão, permitindo que o modelo se adapte a uma dinâmica de mercado complexa e em constante mudança.


Sistema de autoaprendizado por reforço para trading algorítmico em MQL5
Neste artigo, desenvolvemos um sistema multiagente de aprendizado de máquina para trading algorítmico no MetaTrader 5 com base em aprendizado por reforço. O sistema possui uma arquitetura de três níveis: os neurônios de memória armazenam a experiência, os agentes tomam decisões de forma independente e a inteligência coletiva combina essas decisões por meio de votação ponderada. O sistema se aperfeiçoa continuamente por meio de Q-learning, pruning de neurônios ineficientes e redução evolutiva do nível de exploração.


Algoritmo de sistema artificial de circulação coronariana (Artificial Coronary Circulation System, ACCS)
Algoritmo meta-heurístico que simula o crescimento das artérias coronárias do coração humano para resolver problemas de otimização. Utiliza os princípios da angiogênese (crescimento de novos vasos), da bifurcação (ramificação) e da poda de ramos fracos para buscar soluções ótimas em um espaço multidimensional. Os testes de sua eficiência em uma ampla variedade de problemas produziram resultados inesperados.


Desenvolvendo um EA Dinâmico para Múltiplos Pares (Parte 2): Diversificação e Otimização de Portfólio
A Diversificação e Otimização de Portfólio distribui estrategicamente os investimentos entre múltiplos ativos para minimizar o risco, ao mesmo tempo em que seleciona a combinação ideal de ativos para maximizar os retornos com base em métricas de desempenho ajustadas ao risco.


Redes neurais no trading: Integração da teoria do caos à previsão de séries temporais (Conclusão)
Continuamos integrando aos modelos de trading os métodos propostos pelos autores do framework Attraos. Vale lembrar que esse framework utiliza conceitos da teoria do caos para resolver tarefas de previsão de séries temporais, interpretando-as como projeções de sistemas dinâmicos caóticos multidimensionais.


Redes neurais em trading: Treinamento de modelos spiking profundos (Integração de spikes)
O artigo apresenta uma implementação prática, em MQL5, dos principais componentes do framework SEW-ResNet. O uso de arrays dinâmicos e mecanismos spiking permite construir a arquitetura do modelo de forma flexível e processar séries temporais financeiras com eficiência. As soluções propostas mostram como o SEW-ResNet pode otimizar os cálculos e melhorar a extração de atributos relevantes.


Redes neurais em trading: decomposição em vez de aumento de escala (SSCNN)
Neste artigo, iniciamos o estudo do framework SSCNN, uma solução arquitetural moderna para análise de séries temporais que combina precisão, estrutura bem definida e alta eficiência computacional. Examinaremos seus aspectos teóricos de forma sequencial, destacaremos as principais diferenças em relação a seus predecessores e iniciaremos a implementação prática dos componentes básicos no ambiente MQL5.

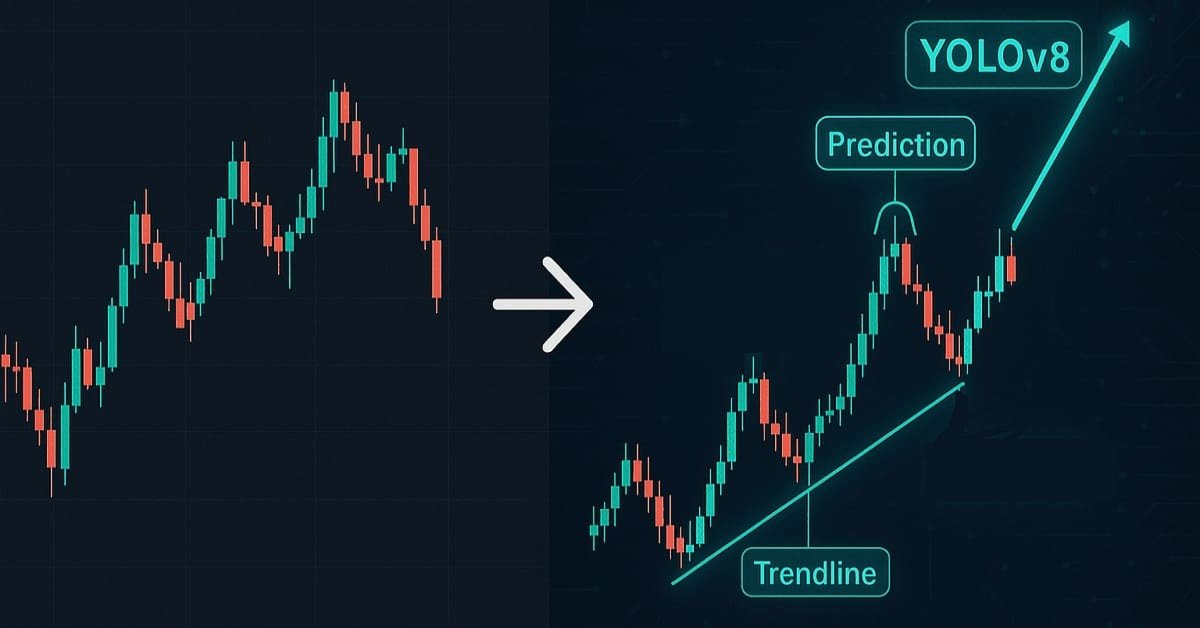
Machine Learning e Data Science (Parte 41): YOLOv8v para detectar padrões nos mercados Forex e de ações
A identificação de padrões gráficos nos mercados financeiros é uma tarefa complexa, pois exige a análise dos dados exibidos no gráfico, algo difícil de realizar em MQL5 devido às limitações relacionadas ao processamento de imagens. Neste artigo, veremos um modelo bastante interessante em Python que permite detectar padrões no gráfico com o mínimo de esforço.

Técnicas do MQL5 Wizard que você deve saber (Parte 59): Aprendizado por Reforço (DDPG) com Padrões da Média Móvel e do Oscilador Estocástico
Continuamos nosso último artigo sobre DDPG com indicadores de Média Móvel e Estocástico, examinando outras classes-chave de Aprendizado por Reforço cruciais para a implementação do DDPG. Embora estejamos codificando principalmente em Python, será exportado para o formato ONNX para o MQL5, onde a integraremos como um recurso em um Expert Advisor montado pelo Wizard.


Redes neurais em trading: treinamento de metaparâmetros com base na heterogeneidade (Final)
O artigo descreve a implementação prática do framework HimNet em MQL5, já pronta para integração ao trading automatizado. Mostramos como metaparâmetros adaptados à heterogeneidade transformam o modelo em uma ferramenta universal, capaz de lidar com volatilidade instável.


Redes neurais em trading: sinais de negociação robustos em qualquer regime de mercado (Conclusão)
O artigo examina em detalhes a integração das abordagens do framework ST-Expert à arquitetura Extralonger, o que permite analisar simultaneamente as representações temporais e espaciais dos dados. São apresentados resultados de testes com dados históricos reais, que demonstram a eficácia do modelo e sua robustez diante de anomalias do mercado. Também é descrita a estrutura modular do framework, que garante a reprodutibilidade, oferece flexibilidade para pesquisas e permite otimizar seus componentes de forma gradual.


Redes neurais em trading: Dos transformers aos neurônios spiking (Componentes principais)
Apresentamos ao leitor uma implementação das abordagens do framework SpikingBrain com base em atenção linear recorrente com gates, analisada em detalhes neste artigo. Os algoritmos de propagação para frente, propagação dos gradientes e atualização dos pesos proporcionam um processamento eficiente de séries temporais financeiras e permitem colocar em prática as principais ideias do framework.


Redes neurais em trading: treinamento de metaparâmetros com base na heterogeneidade (Componentes principais)
Neste artigo, analisamos em detalhes os algoritmos de implementação dos principais componentes do framework HimNet. Mostramos como é possível alcançar alta consistência e capacidade de controle sobre todo o sistema com um número mínimo de componentes treináveis. A implementação apresentada se destaca pela estrutura compacta e transparente, o que facilita sua adaptação a tarefas reais de mercado.


Integração rápida de um grande modelo de linguagem com o MetaTrader 5 (Parte I): Criando o modelo
O artigo explora uma integração revolucionária entre grandes modelos de linguagem (LLM) e a plataforma de trading MetaTrader 5, na qual a AI não se limita a prever preços, mas toma decisões de negociação de forma autônoma, analisando o contexto do mercado como faria um trader experiente. O autor mostra a diferença fundamental entre os LLM e modelos clássicos de machine learning, como o CatBoost: a capacidade de metacognição e autorreflexão, que permite ao sistema aprender com os próprios erros e aprimorar sua estratégia.


Modelos matemáticos em estratégias de grade
Neste artigo, veremos como aplicar a matemática às estratégias de grade. Analisaremos os princípios básicos de funcionamento da estratégia, suas vantagens e desvantagens. Você aprenderá a construir uma grade de negociação, definir parâmetros ideais e gerenciar os riscos de forma eficiente.


Redes neurais em trading: Treinamento de modelos spiking profundos (Conclusão)
Neste artigo, apresentamos uma implementação prática do framework SEW ResNet em MQL5, com ênfase em sua aplicação ao trading. O Bottleneck duplo permite analisar simultaneamente fluxos unitários e dependências entre canais, sem perda de gradientes durante o treinamento. Ativações spiking com limiares adaptativos e gates aumentam a robustez ao ruído e a sensibilidade a novas configurações do mercado. O texto apresenta detalhes da implementação e os resultados dos testes.


Modificação do algoritmo de otimização Dingo: Dingo Optimization Algorithm M (DOAm)
A modificação do algoritmo Dingo proposta pelo autor e apresentada neste artigo elevou consideravelmente o patamar na busca pelo melhor algoritmo de otimização. Será que ainda é possível alcançar resultados superiores?

Automatização de estratégias de negociação em MQL5 (Parte 17): dominando a estratégia de scalping Grid-Mart com painel informativo dinâmico
Neste artigo, analisaremos a estratégia de scalping Grid-Mart, automatizando-a em MQL5 com o auxílio de um painel informativo dinâmico para obter informações sobre a negociação em tempo real. Descrevemos em detalhes a lógica de martingale baseada em grade, bem como as funções de gestão de risco. Também realizamos testes em dados históricos e implantamos a solução para garantir uma operação confiável.


Redes neurais em trading: Modelo de consultas temporais (TQNet)
O TQNet é um framework que abre novas possibilidades para modelar e prever séries temporais financeiras, ao combinar modularidade, flexibilidade e alto desempenho. Neste artigo, exploramos a possibilidade de implementar mecanismos complexos para lidar com correlações globais, incluindo métodos avançados de inicialização de parâmetros.


Redes neurais no trading: agregação do movimento ao longo do tempo (Conclusão)
Apresentamos o framework TMA, um sistema inteligente capaz de prever a dinâmica do mercado com precisão suficiente. Neste artigo, reunimos todos os componentes em uma única arquitetura e os transformamos em um agente de trading completo, que analisa o mercado e toma decisões em tempo real.

Desenvolvimento de ferramentas para análise de Price Action (Parte 23): Indicador de força das moedas
Você sabe o que realmente determina a direção de um par de moedas? A força de cada moeda individualmente. Neste artigo, vamos medir a força de uma moeda analisando todos os pares dos quais ela faz parte. Isso permitirá prever o movimento desses pares com base na força relativa das moedas que os compõem. Continue lendo para saber mais.

Automatizando Estratégias de Trading em MQL5 (Parte 14): Estratégia de Layering de Trades com MACD, RSI e Métodos Estatísticos
Neste artigo, apresentamos uma estratégia de trade layering (escalonamento de posições) que combina os indicadores MACD e RSI com métodos estatísticos para automatizar o trading dinâmico em MQL5. Exploramos a arquitetura dessa abordagem em cascata, detalhamos sua implementação por meio dos principais segmentos de código e orientamos os leitores sobre o backtesting para otimizar o desempenho. Por fim, concluímos destacando o potencial da estratégia e preparando o terreno para melhorias futuras no trading automatizado.


Redes neurais no trading: percepção adaptativa da dinâmica de mercado (Codificador)
O artigo apresenta uma arquitetura abrangente do codificador STE-FlowNet, que combina memória em pilha, processamento recorrente e um mecanismo de correlação para extrair dependências ocultas do mercado. O artigo mostra como esses módulos são integrados sequencialmente em uma única cadeia computacional, capaz de analisar as séries temporais sob múltiplas perspectivas.


Ferramentas de negociação em MQL5 (Parte 2): Aprimorando o assistente de negociação interativo com visualização dinâmican
Neste artigo, vamos atualizar nossa ferramenta Trade Assistant, adicionando um painel arrastável e efeitos ao passar o cursor do mouse para tornar a interface mais intuitiva e responsiva. Também vamos aprimorar a validação das configurações das ordens em tempo real, garantindo que os parâmetros de negociação sejam definidos com precisão em relação aos preços de mercado. Além disso, testaremos essas melhorias com dados históricos para confirmar sua confiabilidade.


Redes neurais em trading: modelos de refinamento iterativo de previsões (RAFT)
O framework RAFT propõe uma abordagem fundamentalmente diferente para prever a dinâmica do mercado: em vez de produzir uma previsão única, ele refina iterativamente o estado em tempo real. Ao mesmo tempo, leva em conta mudanças locais e globais, mantendo alta precisão mesmo diante de estruturas de preços complexas.

Ferramentas de negociação em MQL5 (Parte 1): Assistente visual interativo para ordens pendentes
Neste artigo, apresentamos o desenvolvimento da ferramenta interativa Trade Assistant Tool em MQL5, criada para simplificar o envio de ordens pendentes no mercado Forex. Descrevemos a concepção da ferramenta, com atenção especial a uma interface gráfica intuitiva que permite definir visualmente no gráfico os níveis de entrada, Stop Loss e Take Profit. Além disso, detalhamos a implementação em MQL5 e os testes com dados históricos para confirmar a confiabilidade da ferramenta, estabelecendo a base para a inclusão de recursos mais avançados nas próximas partes da série.


Redes neurais em trading: treinamento de metaparâmetros com base na heterogeneidade (HimNet)
Propomos conhecer o framework HimNet, que combina a flexibilidade da adaptação espaço-temporal com alta eficiência computacional, permitindo obter previsões precisas e estáveis em séries temporais financeiras. O artigo mostra em detalhes como seus principais componentes interagem entre si, transformando algoritmos complexos em uma arquitetura gerenciável.


Redes neurais em trading: Percepção adaptativa da dinâmica do mercado (Conclusão)
O artigo dá continuidade à implementação das abordagens do framework STE-FlowNet, que combina processamento multithread com estruturas recorrentes para analisar dados complexos com alta precisão. Os testes realizados confirmaram sua estabilidade e flexibilidade em diferentes cenários. A arquitetura acelera os cálculos e permite modelar com maior profundidade as dependências presentes nas séries temporais. Essa abordagem abre novas possibilidades de aplicação prática no trading e na análise de mercado.


Trading com o Calendário Econômico MQL5 (Parte 9): Aprimorando a interação com as notícias com uma barra de rolagem dinâmica e uma exibição aprimorada
Neste artigo, aprimoramos o Calendário Econômico MQL5 adicionando uma barra de rolagem dinâmica para tornar a navegação pelas notícias mais intuitiva. Os eventos serão exibidos de forma fluida, e as informações serão atualizadas quando necessário. Naturalmente, durante os testes também verificaremos a capacidade de adaptação da barra de rolagem e a qualidade do painel de controle.