Artigos sobre análise de dados e estatísticas na MQL5

Muitos traders apreciam artigos sobre modelos matemáticos e teoria das probabilidades. Afinal de contas, a matemática é a base dos indicadores técnicos, e o conhecimento em estatística é necessário para analisar os resultados das operações e desenvolver estratégias.
Leia sobre lógica fuzzy, filtros digitais, perfil do mercado, mapas de Kohonen, redes neurais e muitas outras ferramentas que podem ser usadas para negociação.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Trabalhando com séries temporais na biblioteca DoEasy (Parte 45): buffers de indicador multiperíodo
Neste artigo, começaremos a modificar os objetos-buffers de indicador e a classe da coleção de buffers para trabalhar nos modos multiperíodo e multissímbolo. Veremos o funcionamento dos objetos-buffers para receber e exibir dados de qualquer timeframe no gráfico do símbolo atual.

Desenvolvimento de um utilitário de navegação e seleção de símbolos em MQL5 e MQL4
Traders experientes estão bem cientes do fato de que a maioria das coisas demoradas na negociação não são abrir e monitorar posições, mas sim selecionar símbolos e procurar pontos de entrada. Neste artigo, nós vamos desenvolver um EA simplificando a busca por pontos de entrada em instrumentos de negociação fornecidos pela sua corretora.

Trabalhando com séries temporais na biblioteca DoEasy (Parte 57): objeto de dados do buffer do indicador
Neste artigo, veremos um objeto que conterá todos os dados de um buffer de um indicador. Tais objetos serão necessários para armazenar dados seriais de buffers de indicadores, e com a ajuda dos quais será possível classificar e comparar dados de buffers de quaisquer indicadores e outros dados semelhantes entre si.

Reamostragem avançada e seleção de modelos CatBoost pelo método de força bruta
Este artigo descreve uma das possíveis abordagens para a transformação de dados com o objetivo de melhorar a generalização do modelo, ele também discute a amostragem e seleção dos modelos CatBoost.

Combinatória e teoria da probabilidade para negociação (Parte IV): lógica de Bernoulli
Neste artigo decidi destacar o conhecido esquema Bernoulli e mostrar como este pode ser usado ao descrever uma matriz de dados relacionados ao trading, para uso posterior no caminho à criação de um sistema de negociação auto-adaptável. Também manusearemos um algoritmo mais geral, nomeadamente a fórmula de Bernoulli e encontraremos sua aplicação.


Funcionalidades do assistente MQL5 que você precisa conhecer (Parte 1): Análise de regressão
O trader moderno está quase sempre procurando novas ideias, consciente ou inconscientemente. Ele está constantemente tentando novas estratégias, modificando-as e descartando aquelas que não funcionam. Este processo de pesquisa é demorado e propenso a erros. Nesta série de artigos, tentarei provar que o assistente MQL5 é um verdadeiro suporte para qualquer operador. Graças ao assistente, o trader economiza tempo ao implementar suas ideias. Também reduz a probabilidade de erros que ocorrem ao duplicar o código. Assim, em vez de perder tempo com codificação, os operadores colocam em prática sua filosofia de negociação.

Desenvolvendo um EA de negociação do zero (Parte 30): CHART TRADE agora como indicador ?!
Trazendo o Chart Trade de volta a ativa ... mas agora ele será um indicador e poderá ou não estar presente no gráfico.

Outras classes na biblioteca DoEasy (Parte 72): rastreamento e fixação dos parâmetros de objetos-gráficos numa coleção
Neste artigo, vamos finalizar as classes de objetos-gráficos e de sua coleção. Faremos o rastreamento automático das alterações das propriedades dos gráficos e das suas janelas, bem como o armazenamento de novos parâmetros nas propriedades do objeto. Este aprimoramento nos permitirá gerar uma funcionalidade de evento para toda a coleção de gráficos no futuro.

Robô de trading multimódulo em Python e MQL5 (Parte I): Criando a arquitetura básica e os primeiros módulos
Estamos desenvolvendo um sistema de trading modular que combina Python para análise de dados com MQL5 para execução de ordens. Quatro módulos independentes monitoram paralelamente diferentes aspectos do mercado: volumes, arbitragem, economia e riscos, utilizando RandomForest com 400 árvores para análise. É dado um foco especial no gerenciamento de risco, pois sem uma gestão adequada, até os algoritmos de trading mais avançados tornam-se inúteis.


Algoritmos de otimização populacional: Método Nelder-Mead (NM)
O artigo apresenta um estudo completo do método Nelder-Mead explicando como o simplex — o espaço dos parâmetros da função — muda e se reestrutura a cada iteração para alcançar a solução ótima, e também descreve como melhorar este método.

Ciência de Dados e Aprendizado de Máquina (Parte 07): Regressão Polinomial
Ao contrário da regressão linear, a regressão polinomial é um modelo flexível destinado a performar melhor em tarefas que o modelo de regressão linear não poderia lidar. Vamos descobrir como fazer modelos polinomiais em MQL5 e tirar algo positivo disso.


Gestão de risco e capital utilizando Expert Advisors
Este artigo é sobre o que você não pode ver em um relatório de backtest, o que você deve esperar usando um software de negociação automatizado, como gerenciar seu dinheiro se estiver usando expert advisors e como cobrir uma perda significativa para permanecer na atividade de negociação quando você está usando procedimentos automatizados.

Trabalhando com preços na biblioteca DoEasy (Parte 62): atualização em tempo real da série de ticks, preparação para trabalhar com o livro de ofertas
Neste artigo, atualizaremos em tempo real da coleção de dados de ticks e prepararemos a classe do objeto-símbolo para trabalhar com o livro de ofertas, cujo funcionamento abordaremos no próximo artigo.


Simulação de mercado (Parte 06): Transferindo informações do MetraTrader 5 para o Excel
Muita gente, principalmente os não programadores, tem muita dificuldade em conseguir transferir informações entre o MetaTrader 5 e outros programas. Um destes programas é o Excel. Muitos usam o Excel como uma forma de gerenciar e manter o seu controle de risco. Sendo um programa muito bom e fácil de aprender a utilizar. Mesmo para quem não é programador VBA. Aqui vou mostrar uma forma de fazer a comunicação entre o MetaTrader 5 e o Excel (Método super-simples).

Ciência de Dados e Aprendizado de Máquina (Parte 05): Árvores de Decisão
As árvores de decisão imitam a maneira como os humanos pensam para classificar os dados. Vamos ver como construir árvores e usá-las para classificar e prever alguns dados. O principal objetivo do algoritmo de árvores de decisão é separar os dados impuros em puros ou próximos a nós.

Algoritmos de otimização populacionais: Algoritmo de otimização de cuco (COA)
O próximo algoritmo que abordaremos será a otimização de busca de cuco usando voos Levy. Este é um dos algoritmos de otimização mais recentes e um novo líder na tabela de classificação.

Indicadores alternativos de risco e rentabilidade em MQL5
Neste artigo, apresentaremos a implementação de vários indicadores de rentabilidade e risco, considerados alternativas ao índice de Sharpe, e exploraremos curvas de patrimônio líquido hipotéticas para analisar suas características.

Quem é quem na MQL5.community?
O site MQL5.com o lembra muito bem disso! Quantos dos seus tópicos são épicos, quão popular são os seus artigos e quantas vezes seus programas na base do código são baixados - esta é apenas uma pequena parte do que é lembrado em MQL5.com. Suas realizações estão disponíveis no seu perfil, mas e o quadro geral? Neste artigo, vamos mostrar o quadro geral de todas as conquistas do membros da MQL5.community.


Analisando as razões pelas quais alguns EAs fracassam
Neste artigo, analisaremos dados de moedas e tentaremos entender com isso por que os Expert Advisors podem mostrar bons resultados em alguns intervalos e, ao mesmo tempo, ter um desempenho ruim em outros.

Trabalhando preços na biblioteca DoEasy (Parte 63): livro de ofertas, classe de ordem abstrata do livro de ofertas
Neste artigo, começaremos a desenvolver funcionalidades para trabalhar com o livro de ofertas. Criaremos uma classe de objeto para uma ordem abstrata do livro de ofertas e dos seus herdeiros.

Trabalhando com séries temporais na biblioteca DoEasy (Parte 55): classe-coleção de indicadores
Neste artigo, continuaremos a desenvolver as classes de objetos-indicadores e suas coleções. Para cada objeto-indicador vamos criar uma descrição e ajustar a classe-coleção para armazenamento sem erros e recuperação de objetos-indicadores a partir da lista-coleção.


Ciência de Dados e Aprendizado de Máquina (Parte 06): Gradiente Descendente
O gradiente descendente desempenha um papel significativo no treinamento das redes neurais e muitos algoritmos de aprendizado de máquina. Ele é um algoritmo rápido e inteligente, apesar do seu trabalho impressionante, ele ainda é mal interpretado por muitos cientistas de dados, vamos ver do que ele se trata.

Outras classes na biblioteca DoEasy (Parte 68): classe de objeto-gráfico e classes de objetos-indicadores na janela do gráfico
Neste artigo, continuaremos a desenvolver a classe do objeto-gráfico. Vamos adicionar uma lista de objetos-janelas, onde, por sua vez, estarão disponíveis as listas de indicadores colocados nestas.


GIT: Mas que coisa é esta ?
Neste artigo apresentarei uma ferramenta de suma importância para quem desenvolve programas. Se você não conhece GIT, veja este artigo para ter uma noção do que se trata, tal ferramenta. E como usá-la junto ao MQL5.

Ciência de Dados e Aprendizado de Máquina (Parte 02): Regressão Logística
A classificação de dados é uma coisa crucial para um algotrader e um programador. Neste artigo, nós vamos nos concentrar em um dos algoritmos de classificação logística que provavelmente podem nos ajudar a identificar os Sims ou Nãos, as Altas e Baixas, Compras e Vendas.

Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 04): Ajustando as coisas (II)
Vamos continuar a criação do sistema e controle. Já que sem uma forma de controlar o serviço, fica muito complicado dar algum outro passo a fim de melhorar algo no sistema.

Gradient boosting no aprendizado de máquina transdutivo e ativo
Neste artigo, nós consideraremos os métodos de aprendizado de máquina ativo que se baseiam em dados reais e discutiremos seus prós e contras. Talvez você considere esses métodos úteis e os inclua em seu arsenal de modelos de aprendizado de máquina. A transdução foi introduzida por Vladimir Vapnik, que é o coinventor da Support-Vector Machine (SVM).


Algoritmos de otimização populacionais: algoritmo de vaga-lumes
Vamos considerar o método de otimização de vaga-lumes (Firefly Algorithm, FA). Esse algoritmo evoluiu de um método desconhecido por meio de modificações para se tornar um líder real na tabela de classificação.

Resultados do MQL5 Market para o primeiro trimestre de 2013
Desde sua fundação, a loja de robôs de negociação e indicadores técnicos MQL5 Market já atraiu mais de 250 desenvolvedores que publicaram 580 produtos. O primeiro trimestre de 2013 acabou se tornando de grande sucesso para alguns vendedores do MQL5 Market que conseguiram ganhar bons lucros vendendo seus produtos.


Otimização paralela pelo método de enxame de partículas (Particle Swarm Optimization)
Este artigo descreve uma forma de otimização rápida por meio do método de enxame de partículas e apresenta uma implementação em MQL pronta para ser utilizada tanto no modo thread único dentro do EA quanto no modo multi-thread paralelo com complemento que executado nos agentes locais do testador.

O MQL5 Market está fazendo um ano de idade
Já passou um ano desde o lançamento das vendas no Mercado MQL5. Foi um ano de trabalho duro, que transformou o novo serviço na maior loja de robôs de negociação e de indicadores técnicos para a plataforma MetaTrader 5.


Desenvolvendo um sistema de Replay (Parte 32): Sistema de Ordens (I)
De todas as coisas desenvolvidas até aqui. Esta com toda a certeza, vocês também irão notar, e com o tempo irão concordar, que é a mais desafiadora de todas. O que temos de fazer é algo simples. Fazer com que o nosso sistema, simule o que um servidor de negociação efetua na prática. Isto de ter que implementar uma forma de simular, exatamente o que seria feito, pelo servidor de negociação, parece simples. Pelo menos nas palavras. Mas precisamos fazer isto de uma maneira, que para o usuário do sistema de replay / simulação, tudo venha a acontecer, de forma o mais invisível, ou transparente, possível.

Trabalhando com preços e sinais na biblioteca DoEasy (Parte 65): coleção de livros de ofertas e classe para trabalhar com sinais MQL5.com
Neste artigo, criaremos uma classe-coleção de livros de ofertas para todos os símbolos e começaremos a desenvolver a funcionalidade para trabalhar com o serviço de sinais MQL5.com - criaremos uma classe objeto-sinal.

Trabalhando com séries temporais na biblioteca DoEasy (Parte 47): indicadores padrão multiperíodos multissímbolos
Neste artigo começaremos a desenvolver métodos para trabalhar com indicadores padrão, o que nos permitirá criar indicadores multissímbolos e multiperíodos padrão. Também adicionaremos o evento "Barras ausentes" às classes das séries temporais e descarregaremos o código do programa principal movendo as funções de preparação da biblioteca para a classe CEngine.

Desenvolvendo um EA de negociação do zero (Parte 17): Acessando dados na WEB (III)
Como obter dados da WEB para serem usados em um EA. Então vamos por as mãos na massa, ou melhor começar a codificar um sistema alternativo.


Indicador de avaliação da força e da fraqueza dos pares de moedas em MQL5 puro
Estamos criando um indicador profissional para análise da força das moedas em MQL5. Neste guia passo a passo, você aprenderá a desenvolver uma poderosa ferramenta de trading com painel visual para o MetaTrader 5, a calcular a força das moedas em múltiplos timeframes (H1, H4 e D1), a implementar a atualização dinâmica de dados e a criar uma interface amigável para o usuário.

Sistema de negociação de arbitragem de alta frequência em Python usando MetaTrader 5
Criamos um sistema de arbitragem legal aos olhos das corretoras, que gera milhares de preços sintéticos no mercado Forex, os analisa e negocia com sucesso e de forma lucrativa.

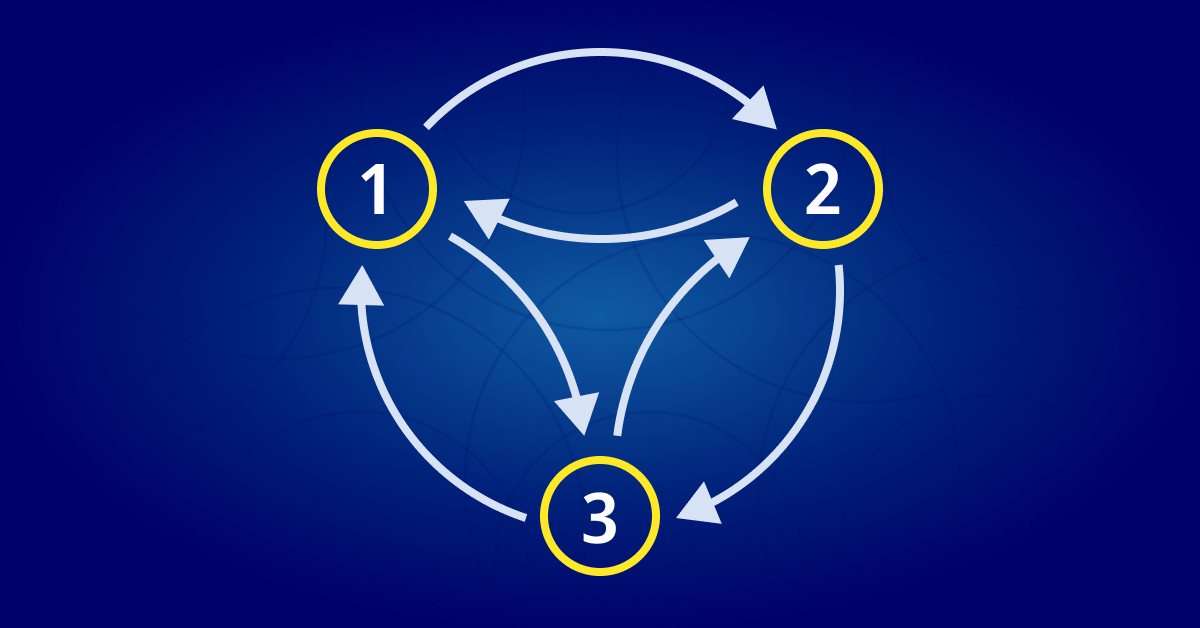
Funcionalidades do assistente MQL5 que você precisa conhecer (Parte 05): cadeias de Markov
As cadeias de Markov são uma poderosa ferramenta matemática que pode ser usada para modelar e prever dados de séries temporais em vários campos, incluindo finanças. Na modelagem e previsão de séries temporais financeiras, as cadeias de Markov são frequentemente usadas para modelar a evolução de ativos financeiros ao longo do tempo, ativo esses como preços de ações ou pares de moedas. Uma das principais vantagens dos modelos das cadeias de Markov é sua simplicidade e facilidade de uso.

Trabalhando com séries temporais na biblioteca DoEasy (Parte 44): classe-coleção de objetos de buffers de indicador
Neste artigo, veremos a criação de uma classe-coleção de objetos de buffers de indicador, testaremos tanto as possibilidades de criar qualquer quantidade de buffers para programas-indicadores quanto as de trabalhar com eles (o número máximo de buffers que podem ser criados em indicadores MQL é de 512 buffers).

Algoritmos de otimização populacional: simulação de têmpera (Simulated Annealing, SA). Parte I
O algoritmo de simulação de têmpera é uma metaheurística inspirada no processo de têmpera de metais. Neste artigo, realizaremos uma análise detalhada do algoritmo e mostraremos como muitas concepções comuns e mitos em torno deste método de otimização popular e amplamente conhecido podem ser equivocados e incompletos. Anúncio da segunda parte do artigo: "Conheça nosso algoritmo autoral de simulação de têmpera isotrópica (Simulated Isotropic Annealing, SIA)!"