Artigos sobre análise de dados e estatísticas na MQL5

Muitos traders apreciam artigos sobre modelos matemáticos e teoria das probabilidades. Afinal de contas, a matemática é a base dos indicadores técnicos, e o conhecimento em estatística é necessário para analisar os resultados das operações e desenvolver estratégias.
Leia sobre lógica fuzzy, filtros digitais, perfil do mercado, mapas de Kohonen, redes neurais e muitas outras ferramentas que podem ser usadas para negociação.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se

Implementando o fator Janus em MQL5
Gary Anderson desenvolveu um método de análise de mercado baseado em uma teoria que chamou de fator Janus. Essa teoria descreve um conjunto de indicadores que podem ser usados para identificar tendências e avaliar o risco de mercado. Neste artigo, vamos implementar essas ferramentas no MQL5.


Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 24): FOREX (V)
Aqui estamos retirando o bloqueio de simulação baseada na plotagem LAST, e adicionando um ponto de entrada para este tipo de simulação. Agora prestem atenção ao fato de que todo o funcionamento, irá se basear no sistema do forex. Sendo que a única diferença, aqui nesta rotina, é o fato de que estaremos separando uma simulação BID, de uma LAST. Mas a questão de randomização do tempo e a sua correção para ser utilizado pela classe C_Replay, é a mesma em ambos modos de simulação. Isto é uma coisa boa, já que se modificarmos um dos modos, o outro irá se beneficiar, pelo menos no que rege a parte do tempo entre os tickets


Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 25): Preparação para a próxima etapa
Aqui neste artigo iremos finalizar a primeira etapa do desenvolvimento do sistema de replay / simulador. Ao finalizar esta etapa, estou dizendo a você, caro leitor, que o sistema já estará em um estágio avançado o suficiente para que novas funcionalidades possam de fato serem implementadas. Isto a fim de tornar o sistema ainda mais elaborado e mais útil para efetuar estudos e desenvolver conceitos de analise de mercado.

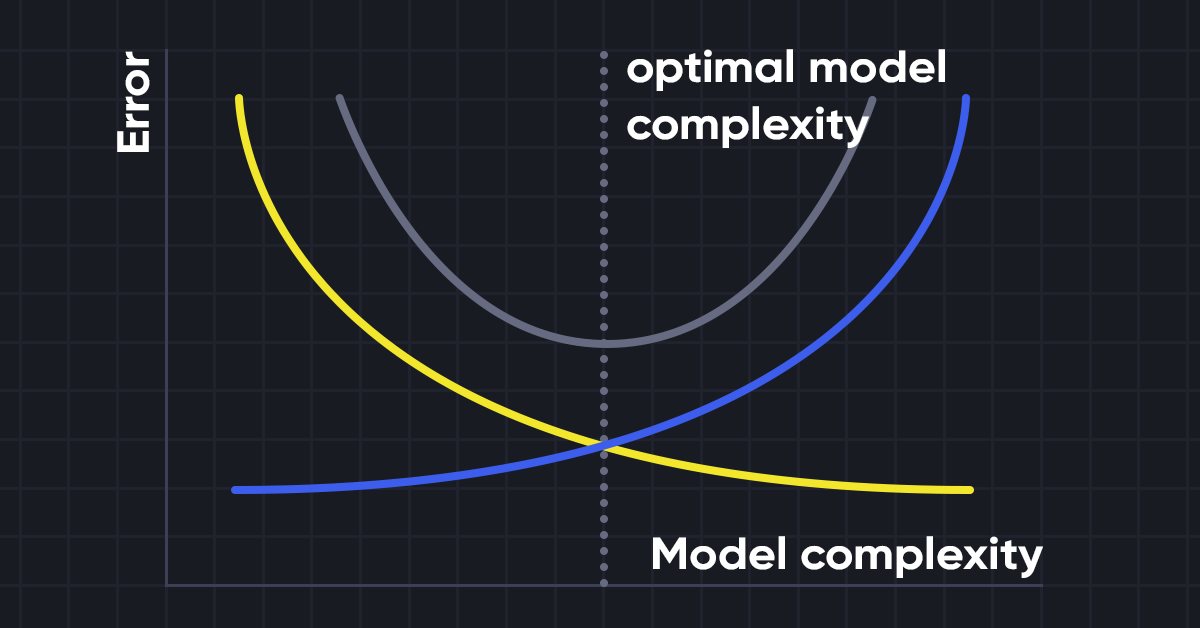
Ciência de dados e Aprendizado de Máquina (parte 10): Regressão de Ridge
A regressão de Ridge é uma técnica simples para reduzir a complexidade do modelo e evitar o ajuste excessivo que pode resultar da regressão linear simples

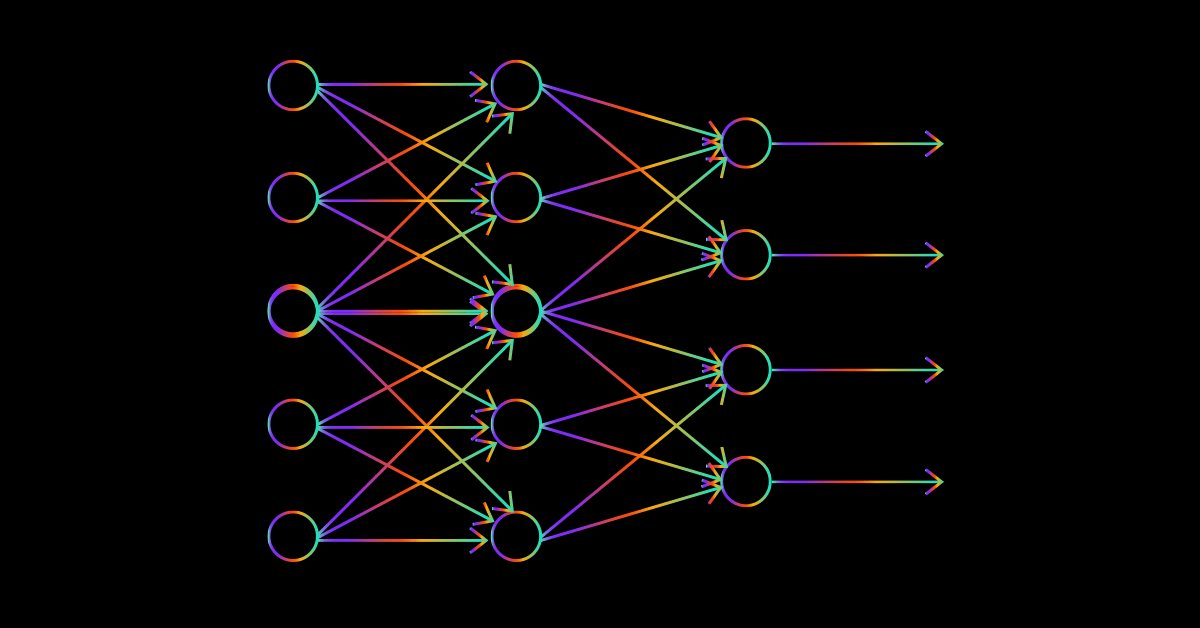
Ciência de Dados e Aprendizado de Máquina — Redes Neurais (Parte 02): Arquitetura das Redes Neurais Feed Forward
Há detalhes a serem abordadas na rede neural feed-forward antes de finalizarmos este assunto, a arquitetura é uma delas. Vamos ver como nós podemos construir e desenvolver uma rede neural flexível para as nossas entradas, o número de camadas ocultas e os nós para cada rede.

Algoritmos de otimização populacionais: Enxame de partículas (PSO)
Neste artigo vamos analisar o popular algoritmo de otimização por enxame de partículas (PSO). Anteriormente, discutimos características importantes de algoritmos de otimização, como convergência, velocidade de convergência, estabilidade, escalabilidade e desenvolvemos uma bancada de testes. Também analisamos um algoritmo simples baseado em geradores de números aleatórios (GNA).


Algoritmos populacionais de otimização: Evolução diferencial (Differential Evolution, DE)
Neste artigo, falaremos sobre o algoritmo que apresenta os resultados mais contraditórios de todos os examinados anteriormente, o de evolução diferencial (DE).


Desenvolvendo um sistema de Replay (Parte 66): Dando play no serviço (VII)
Aqui neste artigo, vamos implementar uma primeira solução, para que possamos saber o momento em que uma nova barra poderá vim a surgir no gráfico. Esta solução se adequa a diversas situações. Porém entender como a mesma foi desenvolvida pode lhe ajudar a entender diversas questões. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.

Desenvolvendo um sistema de Replay — Simulação de mercado (Parte 03): Ajustando as coisas (I)
Vamos dar uma ajeitada nas coisas, pois este começo não está sendo um dos melhores. Se não fizermos isto agora, vamos ter problemas logo, logo.


Ciência de Dados e ML (Parte 27): Redes Neurais Convolucionais (CNNs) em Bots de Trading no MetaTrader 5 — Vale a Pena?
As Redes Neurais Convolucionais (CNNs) são renomadas por sua capacidade de detectar padrões em imagens e vídeos, com aplicações em diversos campos. Neste artigo, exploramos o potencial das CNNs para identificar padrões valiosos nos mercados financeiros e gerar sinais de trading eficazes para bots de negociação no MetaTrader 5. Vamos descobrir como essa técnica de aprendizado profundo pode ser aproveitada para decisões de trading mais inteligentes.

O modelo de movimento dos preços e suas principais disposições (Parte 1): A versão do modelo mais simples e suas aplicações
O artigo fornece os fundamentos de um movimento de preços matematicamente rigoroso e a teoria do funcionamento do mercado. Até o presente, nós não tivemos nenhuma teoria de movimento de preços matematicamente rigorosa. Em vez disso, nós tivemos que lidar com as suposições baseadas na experiência, afirmando que o preço se move de uma certa maneira após um determinado padrão. É claro que essas suposições não foram apoiadas nem pela estatística e nem pela teoria.

Desenvolvendo um sistema de Replay — Simulação de mercado (Parte 05): Adicionando Previas
Conseguimos desenvolver, uma forma de fazer com que o replay de mercado, fosse executado dentro de um tempo bastante realista e aceitável. Vamos continuar nosso projeto. Agora iremos adicionar dados de forma a ter um comportamento melhor do replay.

Fatorando Matrizes — O Básico
Como o intuito aqui é ser didático. Vou manter a coisa no seu padrão mais simples. Ou seja, iremos implementar apenas e somente o que será preciso. A multiplicação de matrizes. E você verá que isto será o suficiente para simular a multiplicação de uma matriz por um escalar. A grande dificuldade que muita gente tem em implementar um código usando fatoração de matrizes, é que diferente de uma fatoração escalar, onde em quase todos os casos a ordem dos fatores não altera o resultado. Quando se usa matrizes, a coisa não é bem assim.


Redes neurais de maneira fácil (Parte 14): Agrupamento de dados
Devo confessar que já se passou mais de um ano desde que o último artigo foi publicado. Em um período tão longo como esse, é possível reconsiderar muitas coisas, desenvolver novas abordagens. E neste novo artigo, gostaria de me afastar um pouco do método de aprendizado supervisionado usado anteriormente, e sugerir um pouco de mergulho nos algoritmos de aprendizado não supervisionado. E, em particular, desejaria analisar um dos algoritmos de agrupamento, o k-médias (k-means).


Trabalhando com preços na biblioteca DoEasy (Parte 61): coleção de séries de ticks para símbolos
Visto que diferentes símbolos podem ser usados durante a operação do programa, é necessário criar uma lista própria para cada um deles. Hoje vamos combinar essas listas numa coleção de dados de ticks. Na verdade, irá tratar-se de uma lista normal baseada numa classe de array dinâmico de ponteiros para instâncias da classe CObject e seus herdeiros da Biblioteca Padrão.


Análise quantitativa no MQL5: implementando um algoritmo promissor
Vamos explorar o que é a análise quantitativa, como os grandes players a utilizam e criar um dos algoritmos de análise quantitativa na linguagem MQL5.


Trabalhando com séries temporais na biblioteca DoEasy (Parte 54): classes herdeiras do indicador base abstrato
Neste artigo, analisaremos a criação de classes de objetos herdeiros do indicador base abstrato. Esses objetos nos darão acesso à capacidade de criar EAs de indicador, coletar e receber estatísticas sobre valores de dados de diferentes indicadores e preços. Também criaremos uma coleção de objetos-indicadores a partir da qual será possível acessar as propriedades e dados de cada indicador criado no programa.


Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 13): Nascimento do SIMULADOR (III)
Aqui iremos dar uma leve otimizada nas coisas. Isto para facilitar o que iremos fazer no próximo artigo. Mas também irei explicar como você pode visualizar o que o simulador está gerando em termos de aleatoriedade.

Algoritmos de otimização populacionais: salto de sapo embaralhado
O artigo apresenta uma descrição detalhada do algoritmo salto de sapo embaralhado (Shuffled Frog Leaping Algorithm, SFL) e suas capacidades na solução de problemas de otimização. O algoritmo SFL é inspirado no comportamento dos sapos em seu ambiente natural e oferece uma nova abordagem para a otimização de funções. O algoritmo SFL é uma ferramenta eficaz e flexível, capaz de lidar com diversos tipos de dados e alcançar soluções ótimas.

Desenvolvimento de robô em Python e MQL5 (Parte 2): Escolha do modelo, criação e treinamento, testador customizado Python
Continuamos o ciclo de artigos sobre a criação de um robô de trading em Python e MQL5. Hoje, vamos resolver a tarefa de escolher e treinar o modelo, testá-lo, implementar a validação cruzada, busca em grade, além de abordar o ensemble de modelos.


Desenvolvendo um sistema de Replay (Parte 67): Refinando o Indicador de controle
Neste artigo mostrarei o que um pouco de refinamento no código é capaz de fazer. Tal refinamento tem como objetivo tornar mais simples o nosso código. Fazer um maior uso das chamadas de biblioteca do MQL5. Mas principalmente fazer com que o nosso código se torne bem mais estável, seguro e fácil de ser usado por outras classe, ou outros códigos que por ventura construiremos. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.


Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 14): Nascimento do SIMULADOR (IV)
Neste artigo continuaremos a fase de desenvolvimento do simulador. Mas agora, vamos ver como criar de fato um movimento do tipo RANDOM WALK. Este tipo de movimentação é muito interessante, pois tudo envolvido no mercado de capitais tem como base este tipo de movimentação. Além do mais você vai começar a entender alguns conceitos importantes para quem faz estáticas de mercado.

Matrix Utils, estendendo as matrizes e a funcionalidade da biblioteca padrão de vetores
As matrizes servem como base para os algoritmos de aprendizado de máquina e computação em geral devido à sua capacidade de lidar efetivamente com grandes operações matemáticas. A biblioteca padrão tem tudo o que é necessário, mas vamos ver como podemos estendê-la introduzindo várias funções no arquivo utils, ainda não disponível na biblioteca

Modelos de regressão da biblioteca Scikit-learn e sua exportação para ONNX
Neste artigo, exploraremos a aplicação de modelos de regressão do pacote Scikit-learn, tentaremos convertê-los para o formato ONNX e usaremos os modelos resultantes em programas MQL5. Além disso, compararemos a precisão dos modelos originais com suas versões ONNX para ambas as precisões float e double. Além disso, examinaremos a representação ONNX dos modelos de regressão, com o objetivo de fornecer uma melhor compreensão de sua estrutura interna e princípios operacionais.


Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 15): Nascimento do SIMULADOR (V) - RANDOM WALK
Neste artigo iremos finalizar a fase, onde estamos desenvolvendo o simulador para o nosso sistema. O principal proposito aqui será ajustar o algoritmo visto no artigo anterior. Tal algoritmo tem como finalidade criar o movimento de RANDOM WALK. Por conta disto, o entendimento do conteúdo dos artigos anteriores, é primordial para acompanhar o que será explicado aqui. Se você não acompanhou o desenvolvimento do simulador, aconselho você a ver esta sequência desde o inicio. Caso contrário, poderá ficar perdido no que será explicado aqui.


Desenvolvendo um sistema de Replay (Parte 49): Complicando as coisas (I)
Aqui neste artigo iremos complicar um pouco as coisa. Fazendo uso do que foi visto nos artigos anteriores, iremos começar a liberar o arquivo de Template, para que o usuário possa fazer uso de um template pessoal. No entanto, irei fazer as mudanças aos poucos, visto que também irei modificar o indicador a fim de proporcionar um alivio ao MetaTrader 5.

O modelo de movimento de preços e suas principais disposições (Parte 3): Cálculo dos parâmetros ótimos para negociação em bolsa
Dentro da abordagem de engenharia desenvolvida pelo autor, baseada na teoria da probabilidade, são determinadas as condições para abrir uma posição lucrativa e calculados os valores ótimos - maximizadores do lucro - para o take profit e o stop loss.


Algoritmos de otimização populacionais: Algoritmo do morcego
Hoje estudaremos o algoritmo do morcego (Bat algorithm, BA), que possui convergência incrível em funções suaves.


Desenvolvendo um sistema de Replay (Parte 65): Dando play no serviço (VI)
Aqui neste artigo mostrarei como faremos para conseguir implementar o avanço rápido, assim como também resolveremos o problema do indicador de mouse, quando este está sendo usando junto com a aplicação de replay / simulação. O conteúdo exposto aqui, visa e tem como objetivo, pura e simplesmente a didática. De modo algum deve ser encarado como sendo, uma aplicação cuja finalidade não venha a ser o aprendizado e estudo dos conceitos mostrados.

Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 10): Usando apenas dados reais na replay
Aqui vamos ver como você pode utilizar dados mais fieis ( tickets negociados ) no sistema de replay, sem necessariamente ter que se preocupar se eles estão ou não ajustados.

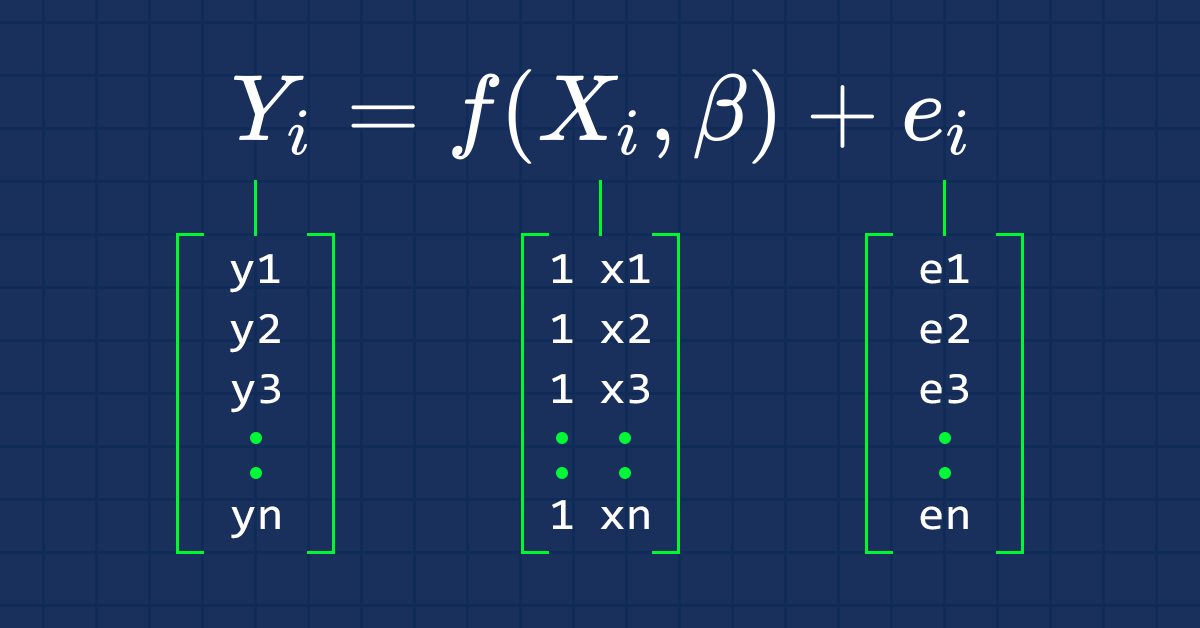
Ciência de Dados e Aprendizado de Máquina (Parte 03): Regressões Matriciais
Desta vez nossos modelos estão sendo feitos por matrizes, o que permite flexibilidade ao mesmo tempo que nos permite fazer modelos poderosos que podem manipular não apenas cinco variáveis independentes, mas também muitas variáveis, desde que permaneçamos dentro dos limites de cálculos de um computador, este artigo será uma leitura interessante, isso é certo.

Redes neurais de maneira fácil (Parte 27): Aprendizado Q profundo (DQN)
Continuamos nosso estudo sobre aprendizado por reforço. E, neste artigo, vamos nos familiarizar com o método de aprendizado Q profundo. Com esse método, a equipe do DeepMind criou um modelo que pode superar um humano ao jogar jogos do Atari. Acho que será útil avaliar as possibilidades de tal tecnologia para resolver problemas de negociação.

Redes neurais de maneira fácil (Parte 34): Função quantil totalmente parametrizada
Continuamos a estudar os algoritmos de aprendizado Q distribuído. Em artigos anteriores, já discutimos os algoritmos de aprendizado Q distribuído e de quantil. No primeiro, aprendemos as probabilidades de determinados intervalos de valores. No segundo, aprendemos intervalos com uma probabilidade específica. Em ambos os algoritmos, utilizamos o conhecimento prévio de uma distribuição e ensinamos a outra. Neste artigo, vamos examinar um algoritmo que permite que o modelo aprenda ambas as distribuições.


Algoritmos de otimização populacionais: Busca por cardume de peixes (FSS - Fish School Search)
O FSS (Fish School Search) é um algoritmo avançado de otimização inspirado no comportamento dos peixes que nadam em cardumes. Aproximadamente 80% desses peixes nadam em comunidades organizadas de parentes, o que tem sido comprovado como uma estratégia importante para melhorar a eficiência de procura por alimento e proteção contra predadores.

Outras classes na biblioteca DoEasy (Parte 70): extensão da funcionalidade e atualização automática da coleção de objetos-gráficos
Neste artigo, vamos expandir a funcionalidade dos objetos-gráficos, criaremos a navegação em gráficos, geraremos capturas de tela, salvaremos e aplicaremos modelos aos gráficos. Faremos também uma atualização automática da coleção de objetos-gráficos, suas janelas e indicadores.

Desenvolvendo um fator de qualidade para os EAs
Nesse artigo vamos explicar como desenvolver um fator de qualidade para ser retornado pelo seu EA no testador de estratégia. Iremos mostrar duas formas de cálculo conhecidas (Van Tharp e Sunny Harris).


Desenvolvendo um sistema de Replay (Parte 48): Entendendo e compreendendo alguns conceitos
Que tal aprender algo novo. Neste artigo você irá aprender como transformar Scripts e Serviços e qual a utilidade em se fazer isto.

Negociação algorítmica com MetaTrader 5 e R para iniciantes
Neste artigo, vamos combinar análise financeira com negociação algorítmica, além de ver como integrar R e MetaTrader 5. Este artigo é um guia para unir a flexibilidade analítica do R com as enormes possibilidades de negociação do MetaTrader 5.


Metamodelos em aprendizado de máquina e negociação: Tempo original das ordens de negociação
Metamodelos em aprendizado de máquina: Criação automática de sistemas de negociação com quase nenhum envolvimento humano, o próprio modelo decide como operar e quando operar.

Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 09): Eventos Customizados
Aqui vamos ver como disparar eventos customizados e melhorar a questão sobre como o indicador informa o status do serviço de replay/simulação.