Artigos sobre análise de dados e estatísticas na MQL5

Muitos traders apreciam artigos sobre modelos matemáticos e teoria das probabilidades. Afinal de contas, a matemática é a base dos indicadores técnicos, e o conhecimento em estatística é necessário para analisar os resultados das operações e desenvolver estratégias.
Leia sobre lógica fuzzy, filtros digitais, perfil do mercado, mapas de Kohonen, redes neurais e muitas outras ferramentas que podem ser usadas para negociação.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Ciclos e Forex
Os ciclos têm grande importância em nossas vidas. Dia e noite, estações do ano, dias da semana e muitos outros ciclos de naturezas diferentes fazem parte do cotidiano de qualquer pessoa. Neste artigo, tentaremos examinar os ciclos nos mercados financeiros.


Negociação algorítmica baseada em padrões de reversão 3D
Estamos abrindo um novo mundo de trading automatizado em barras 3D. Como seria um robô de trading operando em barras multidimensionais de preço, e será que os clusters “amarelos” das barras 3D conseguem prever reversões de tendência? Como é o trading em múltiplas dimensões?

Avaliando o desempenho futuro com intervalos de confiança
Neste artigo, vamos explorar o uso do bootstrapping como um meio de avaliar a eficácia futura de uma estratégia automatizada.


Algoritmos de otimização populacionais: algoritmo de gotas de água inteligentes (Intelligent Water Drops, IWD)
Neste artigo é analisado um algoritmo interessante chamado de gotas de água inteligentes (IWD), inspirado na natureza inanimada, que simula o processo de formação do leito de um rio. As ideias desse algoritmo permitiram melhorar significativamente o líder anterior da classificação, o SDS, e o novo líder (SDSm modificado), como de costume, pode ser encontrado no arquivo do artigo.

Redes neurais de maneira fácil (Parte 25): Exercícios práticos de transferência de aprendizado
Nos dois últimos artigos, criamos uma ferramenta que permite criar e editar modelos de redes neurais. E agora é hora de avaliar o uso potencial da transferência de aprendizado (transfer learning, em inglês) usando exemplos práticos.

Algoritmos de otimização populacionais: Otimização de ervas invasivas (IWO)
A surpreendente capacidade das plantas daninhas de sobreviver em uma ampla variedade de condições foi a inspiração para o desenvolvimento de um poderoso algoritmo de otimização. O IWO (Invasive Weed Optimization) é considerado um dos melhores entre os analisados até o momento.


Desenvolvendo um sistema de Replay (Parte 42): Projeto do Chart Trade (I)
Vamos agora criar algo um pouco mais interessante. No entanto, iremos fazer de forma que o código que mostrei no passado, estará completamente obsoleto. Mas não vou estragar a surpresa. Acompanhe o artigo para entender. Desde o inicio desta sequencia sobre como desenvolver um sistema de replay / simulação, venho dizendo que a ideia aqui, é usar a plataforma MetaTrader 5, de forma idêntica, tanto no sistema que estamos desenvolvendo, quanto no mercado real. É importante que isto se dê de maneira adequada. Você não vai querer treinar e aprender a lutar usando determinadas ferramentas, e na hora da briga ter que usar outras.


Teoria das Categorias (Parte 9): Ações dos monoides
Esse artigo é a continuação da série sobre a implementação da teoria das categorias em MQL5. Nele são discutidas as ações de monoides como um meio de transformar os monoides descritos no artigo anterior para aumentar suas aplicações.


Simulação de mercado (Parte 13): Sockets (VII)
Quando você desenvolve algo, seja no xlwings, ou qualquer outro pacote que nos permita ler e escrever diretamente no Excel. Você na verdade deve notar que todos os programas, funções ou procedimentos. Executam e logo finalizam a sua tarefa. Eles não ficam ali, dentro de um loop. E por mais que você tente fazer as coisas de uma forma diferente.


Teoria do caos no trading (Parte 2): Continuamos a imersão
Continuamos a imersão na teoria do caos nos mercados financeiros e analisamos sua aplicabilidade à análise de moedas e outros ativos.

Desenvolvendo um sistema de Replay (Parte 45): Projeto do Chart Trade (IV)
O principal neste artigo, é justamente a apresentação e explicação da classe C_ChartFloatingRAD. Temos o indicador Chart Trade, funcionando de uma maneira bastante interessante. No entanto, se você notará que ainda temos um numero bastante reduzido de objetos no gráfico. E mesmo assim temos exatamente o comportamento esperado. Podendo editar os valores presentes no indicador. A pergunta é: Como isto é possível ?!?! Neste artigo você começará a entender isto.

Algoritmo de busca através de vizinhança — Across Neighborhood Search (ANS)
O artigo explora o potencial do algoritmo ANS, como um passo relevante no desenvolvimento de métodos de otimização flexíveis e inteligentes, capazes de considerar as especificidades da tarefa e a dinâmica do ambiente no espaço de busca.


Desenvolvendo um sistema de Replay (Parte 40): Iniciando a segunda fase (I)
Esta é a nova fase do sistema de replay / simulação. Nesta fase a conversa de fato irá ser seria. E o conteúdo irá ser tornar bastante denso. Peço que você leia com calma o artigo e sempre procure usar as referencias que possivelmente estarão sendo indicadas nos artigos. Isto para lhe ajudar a compreender melhor o que estará sendo explicado.


Indicador de previsão ARIMA em MQL5
Neste artigo, criamos um indicador de previsão ARIMA em MQL5. É analisado como o modelo ARIMA forma previsões, sua aplicabilidade ao mercado Forex e ao mercado de ações em geral. Também é explicado o que é a autorregressão AR, de que forma os modelos autorregressivos são usados para previsão e como funciona o mecanismo de autorregressão.


Simulação de mercado (Parte 18): Iniciando o SQL (I)
Não importa se vamos usar um ou outro programa de SQL. Seja MySQL, SQL Server, SQLite, OpenSQL ou qualquer outro. Todos tem algo em comum entre si. Este algo em comum é a linguagem SQL. Pois bem, mesmo que você não venha a usar de fato uma Workbench, poderá fazer manipulações ou trabalhar com um banco de dados diretamente no MetaEditor ou via MQL5. Isto pensando em fazer as coisas no MetaTrader 5. Mas para de fato conseguir fazer as coisas assim, você precisará de algum conhecimento sobre SQL. Então aqui vamos aprender pelo menos o básico.


Data Science e ML (Parte 30): O Casal Poderoso para Prever o Mercado de Ações, Redes Neurais Convolucionais (CNNs) e Redes Neurais Recorrentes (RNNs)
Neste artigo, exploramos a integração dinâmica das Redes Neurais Convolucionais (CNNs) e das Redes Neurais Recorrentes (RNNs) na previsão do mercado de ações. Aproveitando a capacidade das CNNs de extrair padrões e a proficiência das RNNs em lidar com dados sequenciais. Vamos ver como essa combinação poderosa pode aumentar a precisão e eficiência dos algoritmos de negociação.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 27): Médias Móveis e o Ângulo de Ataque
O Ângulo de Ataque é uma métrica frequentemente citada, cuja inclinação é entendida como tendo uma forte correlação com a força de uma tendência predominante. Vamos analisar como ele é comumente usado e compreendido e examinar se há mudanças que poderiam ser introduzidas na forma como é medido, para benefício de um sistema de negociação que o utilize.

Redes neurais de maneira fácil (Parte 16): Uso prático do agrupamento
No artigo anterior, construímos uma classe para agrupamento de dados. Hoje eu gostaria de compartilhar com vocês as formas mediante as quais os resultados podem ser usados para resolver problemas práticos de negociação.

Ferramentas econométricas para previsão de volatilidade: Modelo GARCH
O artigo descreve as propriedades do modelo não linear de heterocedasticidade condicional (GARCH). O indicador iGARCH para prever a volatilidade um passo à frente é construído com base nele. A biblioteca de análise numérica ALGLIB é usada para estimar os parâmetros do modelo.


Algoritmo de Busca Orbital Atômica — Atomic Orbital Search (AOS)
O artigo aborda o algoritmo AOS (Atomic Orbital Search), que utiliza conceitos do modelo orbital atômico para simular a busca por soluções. O algoritmo se baseia em distribuições probabilísticas e na dinâmica das interações dentro de um átomo. O artigo discute detalhadamente os aspectos matemáticos do AOS, incluindo a atualização das posições dos candidatos a soluções e os mecanismos de absorção e emissão de energia. O AOS abre novos caminhos para a aplicação de princípios quânticos em tarefas computacionais, oferecendo uma abordagem inovadora para a otimização.


Desenvolvendo um sistema de Replay (Parte 30): Projeto Expert Advisor - Classe C_Mouse (IV)
Aqui demonstrarei uma técnica que pode lhe ajudar muito, em vários momentos durante a sua vida como programador. Diferente do que muitos dizem, não é a plataforma que é limitada, mas sim o conhecimento do individuo que diz que tal coisa. O que será explicado aqui, mostrar que com um pouco de bom senso e criatividade, você pode tornar a plataforma MetaTrader 5 muito mais interessante e versátil. E sem precisar de fato criar programas malucos ou coisas do estilo. Você pode criar um código simples, porém seguro e confiável. Usando de perspicácia, domar o código a fim de modificar algo já existente, sem se quer remover ou adicionar uma única linha se quer, no código original.


Validação cruzada e noções básicas de inferência causal em modelos CatBoost, exportação para o formato ONNX
Este artigo propõe um método autoral para a criação de robôs usando aprendizado de máquina.

Modificação do Grid-Hedge EA em MQL5 (Parte IV): Otimizando a Estratégia de Grid Simples (I)
Nesta quarta parte, revisitamos os Expert Advisors (EAs) Simple Hedge e Simple Grid desenvolvidos anteriormente. Nosso foco agora é refinar o Simple Grid EA por meio de análise matemática e uma abordagem de força bruta, visando o uso ideal da estratégia. Este artigo mergulha profundamente na otimização matemática da estratégia, preparando o terreno para futuras explorações de otimização baseada em código em artigos posteriores.

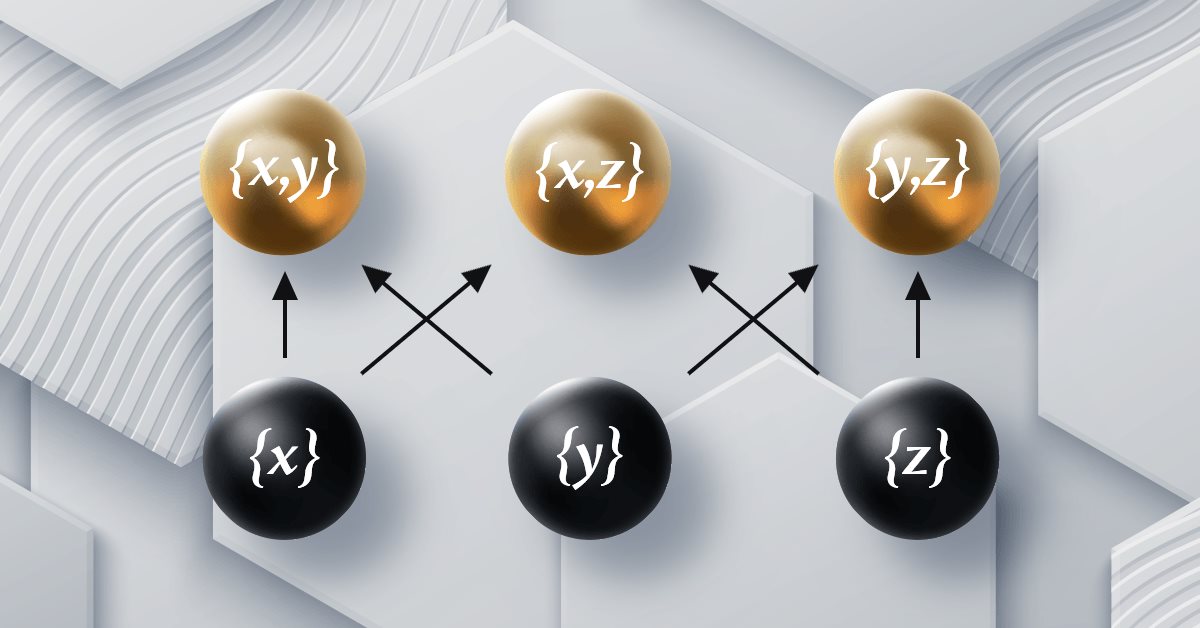
Teoria das Categorias em MQL5 (Parte 12): Ordem
Este artigo faz parte de uma série sobre a implementação de grafos usando a teoria das categorias no MQL5 e é dedicado à teoria da ordem (Order Theory). Consideraremos dois tipos básicos de ordenação e exploraremos como os conceitos de relação de ordem podem auxiliar os conjuntos monoidais na tomada de decisões de negociação.

Permutação das barras de preços no MQL5
Neste artigo, apresentamos um algoritmo de permutação das barras de preços e detalhamos como os testes de permutação podem ser usados para identificar casos em que o desempenho de uma estratégia é inventado com o objetivo de enganar potenciais compradores de Expert Advisors.

Implementando um algoritmo de treinamento ARIMA em MQL5
Neste artigo, implementaremos um algoritmo que aplica o modelo integrado de autorregressão com média móvel (modelo Box-Jenkins) usando o método de minimização de função de Powell. Box e Jenkins afirmaram que a maioria das séries temporais pode ser modelada usando uma ou ambas das duas estruturas.

Inferência causal em problemas de classificação de séries temporais
Neste artigo, examinaremos a teoria da inferência causal usando aprendizado de máquina, bem como a implementação de uma abordagem personalizada em Python. A inferência causal e o pensamento causal têm suas raízes na filosofia e psicologia e desempenham um papel importante na nossa compreensão da realidade.

Desenvolvendo um sistema de Replay (Parte 41): Iniciando a segunda fase (II)
Se tudo até aqui parecia adequado para você, significa que você de fato não está pensando no longo prazo. Onde você começa a desenvolver as aplicações e com o tempo, não precisará mais programar novas aplicações. Apenas terá que fazer com que elas trabalhem em conjunto. Vamos então ver como terminar de montar o indicador de mouse.


Modelos ocultos de Markov para previsão de volatilidade com consideração de tendência
Os modelos ocultos de Markov (HMM) são uma poderosa ferramenta estatística que permite identificar estados ocultos do mercado com base na análise de movimentos observáveis dos preços. No trading, os HMM permitem melhorar a previsão da volatilidade e são aplicados no desenvolvimento de estratégias de tendência, modelando as mudanças nos regimes de mercado. Neste artigo, apresentaremos um processo passo a passo para o desenvolvimento de uma estratégia de seguimento de tendência que utiliza HMM como filtro para previsão de volatilidade.


Criação de um robô market-neutral probabilístico com base na distribuição dos retornos
Uma estratégia de trading market-neutral baseada na distribuição empírica dos retornos oferece uma alternativa aos métodos clássicos de análise técnica, substituindo a previsão da direção do preço pelo posicionamento estatístico de ordens em níveis com determinada probabilidade de serem atingidos. O artigo analisa em detalhes o formalismo matemático usado no cálculo de percentis, os algoritmos de ponderação do volume das posições de acordo com a probabilidade de execução e os mecanismos de adaptação às mudanças nas condições de mercado por meio da expiração da grade. Também é apresentada uma implementação completa em MQL5.


Desenvolvendo um sistema de Replay - Simulação de mercado (Parte 17): Tiquete e mais tiquetes (I)
Aqui vamos começar a ver como implementar algo realmente bem interessante e curioso. Mas ao mesmo tempo extremamente complicado por conta de algumas questões que muitos confundem. Mas pior do que as confundir, é o fato de que alguns operadores que se dizem profissionais, não fazem ideia a importância de tais conceitos no mercado de capital. Sim, apesar do foco aqui ser programação, entender algumas questões que envolvem operações em mercados, é de extrema valia para o que iremos começar a implementar aqui.

Anotação de dados na análise de série temporal (Parte 3): Exemplo de uso de anotação de dados
Esta série de artigos apresenta várias técnicas destinadas a rotular séries temporais, técnicas essas que podem criar dados adequados à maioria dos modelos de inteligência artificial (IA). A rotulação de dados (ou anotação de dados) direcionada pode tornar o modelo de IA treinado mais alinhado aos objetivos e tarefas do usuário, melhorar a precisão do modelo e até mesmo ajudar o modelo a dar um salto qualitativo!


Desenvolvendo um sistema de Replay (Parte 34): Sistema de Ordens (III)
Vamos neste artigo concluir a primeira fase da construção. Será algo relativamente rápido, mas explicarei detalhes que podem não ter sido comentados no passado. Mas ainda assim aqui explicarei algumas coisas que muitos não entender por que são como são. Um destes casos é o Mouse. Você sabe o motivo de ter que pressionar a tecla Shift ou Ctrl no teclado ?!?!


Criando barras 3D com base em tempo, preço e volume
O que são gráficos de preços 3D multidimensionais e como eles são construídos. Como as barras 3D preveem reversões de preço e como Python e MetaTrader 5 permitem construir essas barras volumétricas em tempo real.

Redefinindo os Indicadores MQL5 e MetaTrader 5
Uma abordagem inovadora para coletar informações de indicadores em MQL5 permite uma análise de dados mais flexível e simplificada, ao possibilitar que os desenvolvedores passem entradas personalizadas para os indicadores para cálculos imediatos. Essa abordagem é particularmente útil para o trading algorítmico, pois fornece maior controle sobre as informações processadas pelos indicadores, indo além das restrições tradicionais.

Algoritmos de otimização populacionais: algoritmo de otimização de forrageamento bacteriano (BFO)
A base da estratégia de forrageamento de E. coli (E. coli) inspirou cientistas a desenvolverem o algoritmo de otimização BFO. Esse algoritmo apresenta ideias originais e abordagens promissoras para otimização e merece um estudo mais aprofundado.


Teoria das Categorias em MQL5 (Parte 23): uma nova perspectiva sobre a média móvel exponencial dupla
Neste artigo, continuamos a explorar indicadores de negociação populares sob uma nova ótica. Vamos processar a composição horizontal de transformações naturais. O melhor indicador para isso é a média móvel exponencial dupla (Double Exponential Moving Average, DEMA).

Ciência de Dados e Aprendizado de Máquina (Parte 15): SVM — uma ferramenta útil no arsenal do trader
Neste artigo, exploraremos o papel que o método de máquinas de vetores de suporte (<i>support vector machines</i>, SVM) desempenha na formação do futuro do trading. Este artigo pode ser visto como um guia detalhado que explica como usar o SVM para melhorar estratégias de trading, otimizar a tomada de decisões e descobrir novas oportunidades nos mercados financeiros. Você mergulhará no mundo do SVM através de aplicações reais, instruções passo a passo e avaliações de especialistas. Talvez essa ferramenta indispensável o ajude a entender as complexidades do trading moderno. De qualquer forma, o SVM se tornará uma ferramenta muito útil no arsenal de cada trader.


Algoritmos de otimização populacionais: Algoritmo semelhante ao eletromagnetismo (EM)
O artigo descreve os princípios, os métodos e as possibilidades de aplicação do EM a diferentes problemas de otimização. Ele uma ferramenta de otimização eficiente, capaz de lidar com grandes quantidades de dados e funções multidimensionais.

Algoritmos de otimização populacionais: enxame de pássaros (Bird Swarm Algorithm, BSA)
O artigo explora o BSA, um algoritmo baseado no comportamento das aves, inspirado na interação coletiva das aves em bando na natureza. Diferentes estratégias de busca dos indivíduos no BSA, incluindo a alternância entre comportamento de voo, vigilância e procura de alimento, tornam esse algoritmo multifacetado. Ele utiliza os princípios de comportamento de bando, comunicação, adaptabilidade, liderança e acompanhamento das aves para a busca eficaz de soluções ótimas.