Artigos sobre análise de dados e estatísticas na MQL5

Muitos traders apreciam artigos sobre modelos matemáticos e teoria das probabilidades. Afinal de contas, a matemática é a base dos indicadores técnicos, e o conhecimento em estatística é necessário para analisar os resultados das operações e desenvolver estratégias.
Leia sobre lógica fuzzy, filtros digitais, perfil do mercado, mapas de Kohonen, redes neurais e muitas outras ferramentas que podem ser usadas para negociação.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Arbitragem de swap no Forex: Montando uma carteira sintética e criando um fluxo estável de swaps
Quer saber como lucrar com a diferença entre taxas de juros? Neste artigo, veremos como usar a arbitragem de swap no Forex para obter uma renda estável todas as noites, criando uma carteira resistente às oscilações do mercado.

Busca de padrões arbitrários em pares de moedas no Python com o uso do MetaTrader 5
Existem padrões repetitivos e regularidades no mercado cambial? Decidi criar meu próprio sistema de análise de padrões usando Python e MetaTrader 5. Uma espécie de simbiose entre matemática e programação para conquistar o Forex.

Teoria das Categorias em MQL5 (Parte 15): Funtores com grafos
Este artigo continua a série sobre a implementação da teoria de categorias no MQL5, ele aborda os funtores como uma ponte entre grafos e conjuntos. Nesse escopo, voltaremos a analisar os dados de calendário e, apesar de suas limitações no uso do testador de estratégias, justificaremos o uso de funtores na previsão de volatilidade mediante correlação.

Funções de ativação de neurônios durante o aprendizado: chave para uma convergência rápida?
Este trabalho apresenta uma análise da interação entre diferentes funções de ativação e algoritmos de otimização no contexto do treinamento de redes neurais. A atenção principal está voltada para a comparação entre o ADAM clássico e sua versão populacional ao lidar com uma ampla gama de funções de ativação, incluindo as funções oscilatórias ACON e Snake. Mediante uma arquitetura MLP minimalista (1-1-1) e um único exemplo de treino, isola-se a influência das funções de ativação no processo de otimização, eliminando interferências de outros fatores. Propomos um método de controle dos pesos da rede por meio dos limites das funções de ativação e um mecanismo de reflexão de pesos, permitindo evitar problemas de saturação e estagnação no aprendizado.


Aplicação do modelo Grey na análise técnica de séries temporais financeiras
Este artigo é dedicado ao estudo do modelo Grey, uma ferramenta promissora, capaz de ampliar as possibilidades do trader. Vamos considerar algumas formas de aplicar esse modelo na análise técnica e na construção de estratégias de negociação.

Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 16): Introduzindo a Teoria dos Quartis (II) — EA Intrusion Detector
Em nosso artigo anterior, apresentamos um script simples chamado "The Quarters Drawer." Com base nessa fundação, agora estamos dando o próximo passo ao criar um Expert Advisor (EA) de monitoramento para acompanhar esses quartis e fornecer supervisão em relação a possíveis reações do mercado nesses níveis. Junte-se a nós enquanto exploramos o processo de desenvolvimento de uma ferramenta de detecção de zonas neste artigo.

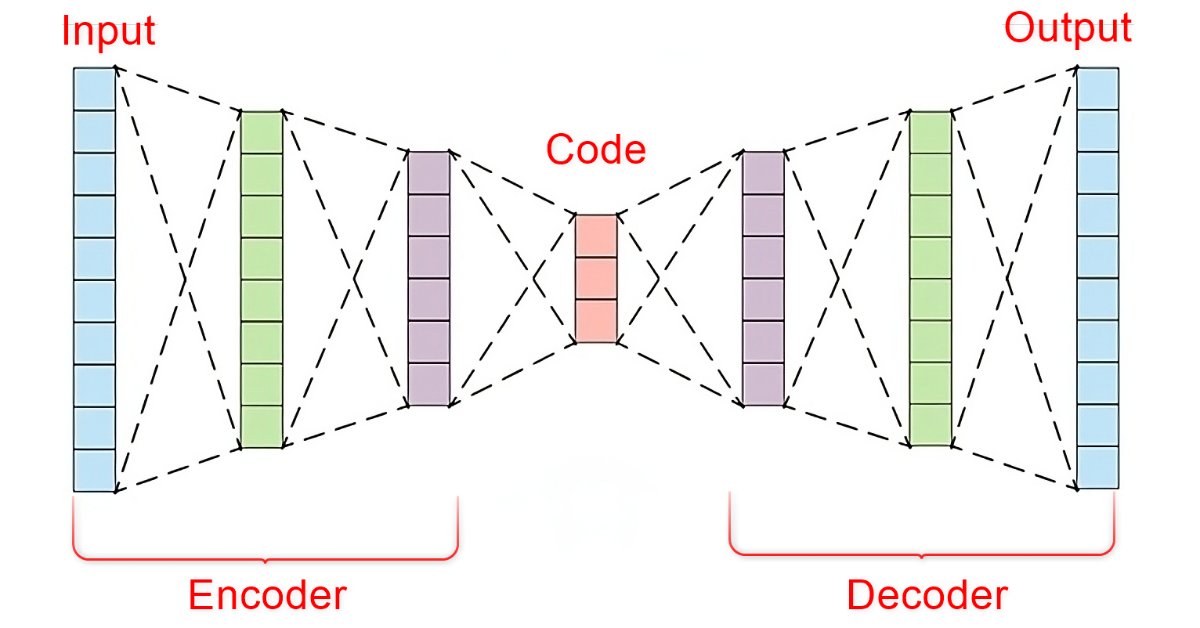
Data Science e Machine Learning (Parte 22): Aproveitando Redes Neurais Autoencoders para Operações Mais Inteligentes, Movendo-se do Ruído para o Sinal
No mundo acelerado dos mercados financeiros, separar sinais significativos do ruído é crucial para o sucesso nas operações de trading. Ao empregar arquiteturas sofisticadas de redes neurais, os autoencoders se destacam ao descobrir padrões ocultos dentro dos dados de mercado, transformando entradas ruidosas em insights acionáveis. Neste artigo, exploramos como os autoencoders estão revolucionando as práticas de trading, oferecendo aos traders uma ferramenta poderosa para melhorar a tomada de decisões e ganhar uma vantagem competitiva nos mercados dinâmicos de hoje.


ADAM Populacional (estimativa adaptativa de momentos)
Este artigo apresenta a transformação do conhecido e popular método de otimização por gradiente ADAM em um algoritmo populacional e sua modificação com a introdução de indivíduos híbridos. A nova abordagem permite criar agentes que combinam elementos de soluções bem-sucedidas usando uma distribuição probabilística. A principal inovação é a formação de indivíduos híbridos populacionais, que acumulam de forma adaptativa informações das soluções mais promissoras, aumentando a eficácia da busca em espaços multidimensionais complexos.


Estratégias de Reversão à Média com RSI2 de Larry Connors para Day Trading
Larry Connors é um trader e autor renomado, mais conhecido por seu trabalho em trading quantitativo e estratégias como o RSI de 2 períodos (RSI2), que ajuda a identificar condições de sobrecompra e sobrevenda de curto prazo no mercado. Neste artigo, primeiro explicaremos a motivação por trás de nossa pesquisa, depois recriaremos três das estratégias mais famosas de Connors em MQL5 e as aplicaremos ao trading intradiário do CFD do índice S&P 500.


Desenvolvendo um sistema de Replay (Parte 60): Dando play no serviço (I)
Já faz um bom tempo que estamos mexendo apenas no indicadores. Mas agora chegou a hora de fazer o serviço voltar a executar o seu trabalho, a fim de que possamos ver o gráfico sendo construído com os dados informados. Mas como nem tudo é tão simples, será preciso ver para entender o que nos espera.


Fatorando Matrizes — Uma modelagem mais prática
Muito provavelmente você não tenha se dado conta, que a modelagem das matrizes estava um tanto quanto estranha. Já que não havia a indicação de linhas e colunas, mas apenas indicações de colunas. O que é muito estranho, quando se está lendo um código, que faz fatorações de matrizes. E se você estava esperando ver linhas e colunas sendo indicadas. Pode acabar ficando bastante confuso, no momento de tentar implementar a fatoração. Além do mais, aquela forma de modelar as matrizes, não é nem de longe a melhor maneira. Isto por que, quando modelamos matrizes daquela maneira, passamos a ter uma certa limitação, que nos obriga a usar outras técnicas, ou funções, que não seriam de fato necessárias. Isto quando a modelagem é feita de uma maneira um pouco mais adequada.


Funcionalidades do assistente MQL5 que você precisa conhecer (Parte 09): Combinação de agrupamento k-médias com ondas fractais
O agrupamento k-médias é uma abordagem para agrupar pontos de dados em um processo que inicialmente se concentra na representação macro do conjunto de dados, onde são aplicados centroides de cluster criados aleatoriamente. Com o tempo, esses centroides são ajustados e escalonados para representar melhor o conjunto de dados. Este artigo examina essa abordagem de agrupamento e algumas de suas aplicações.

Ciência de dados e aprendizado de máquina (Parte 29): Como selecionar os melhores dados de Forex para treinar IA
Neste artigo, analisamos em detalhes os aspectos importantes para a escolha dos dados mais relevantes e de qualidade do mercado Forex e para melhorar o desempenho dos modelos de inteligência artificial.


Desenvolvendo um sistema de Replay (Parte 77): Um novo Chart Trade (IV)
Neste artigo, explicarei alguns detalhes e cuidados que você teve tomar quando for criar um protocolo de comunicação. São coisas bem básicas e simples. Não irei de fato pegar pesado neste artigo. Mas é preciso que você entenda o conteúdo deste artigo para entender o que acontecerá no receptor.

Agrupamento de séries temporais na inferência causal
Os algoritmos de agrupamento em aprendizado de máquina são ferramentas importantes de aprendizado não supervisionado que permitem dividir os dados brutos em grupos com características semelhantes. Com esses grupos, é possível, por exemplo, realizar análise de mercado para um cluster específico, identificar os clusters mais resilientes em novos conjuntos de dados e também realizar inferências causais. Este artigo apresenta um método original para o agrupamento de séries temporais, utilizando a linguagem Python.


Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 9): Fluxo Externo
Este artigo explora uma nova dimensão de análise utilizando bibliotecas externas especificamente projetadas para análises avançadas. Essas bibliotecas, como o pandas, fornecem ferramentas poderosas para processar e interpretar dados complexos, permitindo que os traders obtenham percepções mais profundas sobre a dinâmica do mercado. Ao integrar essas tecnologias, podemos reduzir a lacuna entre dados brutos e estratégias acionáveis. Junte-se a nós enquanto estabelecemos as bases dessa abordagem inovadora e desbloqueamos o potencial de combinar tecnologia com expertise em trading.

Algoritmo do buraco negro — Black Hole Algorithm (BHA)
O algoritmo do buraco negro (Black Hole Algorithm, BHA) utiliza os princípios da gravidade dos buracos negros para otimizar soluções. Neste artigo, vamos explorar como o BHA atrai as melhores soluções, evitando mínimos locais, e por que esse algoritmo se tornou uma ferramenta poderosa para resolver problemas complexos. Descubra como ideias simples podem gerar resultados impressionantes no mundo da otimização.


Superando Desafios de Integração com ONNX
ONNX é uma ótima ferramenta para integrar códigos complexos de IA entre diferentes plataformas, sendo uma ferramenta excelente, mas que vem com alguns desafios que devem ser superados para aproveitar ao máximo suas capacidades. Neste artigo, discutimos os problemas mais comuns que você pode enfrentar e como mitigá-los.


Algoritmos de otimização populacional: sistema imune micro-artificial (Micro Artificial Immune System, Micro-AIS)
Este artigo fala sobre um método de otimização baseado nos princípios de funcionamento do sistema imunológico do organismo — Micro Artificial Immune System (Micro-AIS) — uma modificação do AIS. O Micro-AIS utiliza um modelo mais simples do sistema imunológico e operações mais simples de processamento de informações imunológicas. O artigo também aborda as vantagens e desvantagens do Micro-AIS em comparação com o AIS tradicional.


Algoritmo de Fechadura Codificada (Code Lock Algorithm, CLA)
Neste artigo, vamos repensar as fechaduras codificadas, transformando-as de mecanismos de proteção em ferramentas para resolver tarefas complexas de otimização. Descubra o mundo das fechaduras codificadas, não como simples dispositivos de segurança, mas como inspiração para uma nova abordagem à otimização. Vamos criar uma população inteira de "fechaduras", onde cada uma representa uma solução única para um problema. Em seguida, desenvolveremos um algoritmo que "destrancará" essas fechaduras e encontrará soluções ideais em várias áreas, desde o aprendizado de máquina até o desenvolvimento de sistemas de trading.


Determinação de taxas de câmbio justas com base na PPC usando dados do FMI
Criação, em Python, de um sistema de análise de taxas de câmbio baseado na paridade do poder de compra (PPC). O autor desenvolveu um algoritmo com 5 métodos de cálculo de taxas justas, utilizando dados do FMI. Trata-se de um guia prático de análise fundamentalista de moedas, processamento de dados econômicos e integração com sistemas de trading. Código completo de fonte aberta.

Um algoritmo de seleção de características usando aprendizado baseado em energia em MQL5 puro
Neste artigo, apresentamos a implementação de um algoritmo de seleção de características descrito em um artigo acadêmico intitulado "FREL: Um algoritmo estável de seleção de características", chamado de Ponderação de Características como Aprendizado Baseado em Energia Regularizada.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 33): Kernels de Processos Gaussianos
Os Kernels de Processos Gaussianos são a função de covariância da Distribuição Normal que pode desempenhar um papel em previsões. Exploramos esse algoritmo único em uma classe de sinal personalizada em MQL5 para ver se pode ser utilizado como um sinal principal de entrada e saída.


Ciência de dados e aprendizado de máquina (Parte 31): Aplicação de modelos CatBoost no trading
Os modelos de inteligência artificial CatBoost ganharam enorme popularidade na comunidade de aprendizado de máquina graças à sua precisão nas previsões, eficiência e resistência a conjuntos de dados fragmentados e complexos. Este artigo trata de como usar esses modelos no mercado Forex.

Redes neurais de maneira fácil (Parte 39): Go-Explore - uma abordagem diferente para exploração
Continuamos com o tema da exploração do ambiente no aprendizado por reforço. Neste artigo, abordaremos mais um algoritmo, o Go-Explore, que permite explorar eficazmente o ambiente durante a fase de treinamento do modelo.


Estratégias de trading de rompimento: análise dos principais métodos
As estratégias de rompimento da faixa de abertura (Opening Range Breakout, ORB) partem da ideia de que a faixa inicial de negociação, formada logo após a abertura do mercado, reflete níveis de preço relevantes, quando compradores e vendedores chegam a um acordo sobre o valor. Ao identificar rompimentos de uma determinada faixa para cima ou para baixo, os traders podem aproveitar o momentum que costuma surgir quando a direção do mercado fica mais clara. Neste artigo, vamos analisar três estratégias ORB adaptadas a partir de materiais da Concretum Group.


Simulação de mercado (Parte 07): Sockets (I)
Soquetes. Você sabe para que eles servem, ou como fazer uso deles no MetaTrader 5? Se a resposta for não, vamos começar aprendendo um pouco sobre eles. Este artigo aqui envolve o básico do básico. Mas como existem diversas maneiras de se fazer a mesma coisa, e o que nos interessa realmente é sempre o resultado. Queria mostrar que sim, existe uma forma simples, de passar dados do MetaTrader 5 para dentro de outros programas, como por exemplo o Excel. Porém, a principal ideia, não é transferir dados do MetaTrader 5, para o Excel. E sim fazer o contrário. Ou seja, transferir dados do Excel, ou de qualquer outro programa, para dentro do MetaTrader 5.


Simulação de mercado (Parte 21): Iniciando o SQL (IV)
Muitos de vocês, caros leitores, podem ter um nível de experiência muito superior ao meu, no que rege trabalhar com bancos de dados. Tendo assim uma visão diferente da minha. Porém, como era preciso definir, e desenvolver alguma forma de explicar o motivo pelo qual os bancos de dados, são criados da forma como são criados. Explicar o por que o SQL tem o formato que tem. Mas principalmente, por que as chaves primárias e chaves estrangeiras vieram a surgir. Foi preciso deixar as coisas um pouco abstratas.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 24): Médias Móveis
Médias Móveis são um indicador muito comum, usado e compreendido pela maioria dos traders. Exploramos possíveis casos de uso que podem não ser tão comuns dentro dos Expert Advisors montados no MQL5 Wizard.


Otimização de portfólio em Forex: Síntese de VaR e teoria de Markowitz
Como se realiza o trading com portfólio em Forex? Como pode ser feita a síntese entre a teoria de portfólio de Markowitz para otimizar as proporções do portfólio e o modelo VaR para otimizar o risco do portfólio? Vamos criar um código baseado na teoria de portfólio, onde, de um lado, obtemos um risco reduzido e, do outro, uma rentabilidade de longo prazo aceitável.


Análise de todas as variantes do movimento do preço em um computador quântico da IBM
Usamos o computador quântico da IBM para abrir todos os cenários possíveis de movimento do preço. Parece ficção científica? Bem-vindo ao mundo dos cálculos quânticos aplicados ao trading!


Criando um Painel Administrativo de Trading em MQL5 (Parte X): Interface baseada em recursos externos
Hoje, estamos aproveitando as capacidades do MQL5 para utilizar recursos externos — como imagens no formato BMP — a fim de criar uma interface inicial com estilo exclusivo para o Painel de Administração de Negociações. A estratégia apresentada aqui é especialmente útil quando precisamos agrupar diversos recursos, incluindo imagens, sons e outros elementos, facilitando sua distribuição. Ao longo deste artigo, veremos como implementar esses recursos para criar uma interface moderna e visualmente atraente para nosso EA New_Admin_Panel.

Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 5): Volatility Navigator EA
Determinar a direção do mercado pode ser simples, mas saber quando entrar pode ser desafiador. Como parte da série intitulada "Desenvolvimento do Kit de Ferramentas de Análise de Price Action", tenho o prazer de apresentar mais uma ferramenta que fornece pontos de entrada, níveis de take profit e definições de stop loss. Para isso, utilizamos a linguagem de programação MQL5. Vamos nos aprofundar em cada etapa neste artigo.

Algoritmos de otimização populacional: simulação de têmpera isotrópica (Simulated Isotropic Annealing, SIA). Parte II
A primeira parte do artigo foi dedicada ao conhecido e popular algoritmo de têmpera simulada, onde foram analisadas suas vantagens e descritos detalhadamente os pontos fracos. A segunda parte do artigo é dedicada a uma transformação radical do algoritmo, seu renascimento em um novo algoritmo de otimização, a simulação de têmpera isotrópica, SIA.

Colmeia artificial de abelhas — Artificial Bee Hive Algorithm (ABHA): Teoria e métodos
Neste artigo, exploramos o algoritmo Artificial Bee Hive Algorithm (ABHA), desenvolvido em 2009. Voltado para a solução de problemas de otimização contínua, o algoritmo é utilizado para encontrar o melhor caminho entre dois pontos. Analisaremos como o ABHA se inspira no comportamento das colônias de abelhas, no qual cada abelha desempenha um papel único que contribui para uma busca mais eficiente por recursos.


Negociação de Notícias Facilitada (Parte 3): Realizando Negócios
Neste artigo, nosso especialista em negociação de notícias começará a abrir negociações com base no calendário econômico armazenado em nosso banco de dados. Além disso, melhoraremos os gráficos do especialista para exibir informações mais relevantes sobre os próximos eventos do calendário econômico.


Indicador de previsão de volatilidade usando Python
Vamos prever a volatilidade extrema futura com ajuda da classificação binária. Criamos um indicador de previsão de volatilidade extrema com uso de aprendizado de máquina.

Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 10): Fluxo Externo (II) VWAP
Domine o poder do VWAP com o nosso guia abrangente! Aprenda como integrar a análise de VWAP à sua estratégia de negociação usando MQL5 e Python. Maximize seus insights de mercado e melhore suas decisões de trading hoje mesmo.

Redes neurais de maneira fácil (Parte 41): Modelos Hierárquicos
Este artigo descreve modelos hierárquicos de aprendizado que propõem uma abordagem eficaz para resolver tarefas complexas de aprendizado de máquina. Os modelos hierárquicos consistem em vários níveis, cada um responsável por aspectos diferentes da tarefa.

Ciência de dados e aprendizado de máquina (Parte 28): Previsão de múltiplos valores futuros para EURUSD
Muitos modelos de inteligência artificial são projetados para prever um único valor futuro. Neste artigo, veremos como utilizar modelos de aprendizado de máquina para prever múltiplos valores futuros. Essa abordagem, chamada de previsão multietapa, permite não apenas prever o preço de fechamento de amanhã, mas também o de depois de amanhã e assim por diante. A previsão multietapa oferece uma vantagem inegável para traders e analistas de dados, pois amplia o espectro de informações para oportunidades de planejamento estratégico.