Статьи по автоматизации торговых систем на языке MQL5

Прочитайте статьи по торговым системам, которые основаны на самых разнообразных идеях. Вы узнаете как использовать статистические методы и паттерны на японских свечах, как фильтровать сигналы и для чего нужны семафорные индикаторы.
С помощью Мастера MQL5 вы научитесь создавать робота без программирования для быстрой проверки торговых идей, а также узнаете, что такое генетические алгоритмы.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Статистический арбитраж на основе коинтегрированных акций (Часть 1): Tесты Энгла — Грейнджера и Йохансена на коинтеграцию
Эта статья призвана стать понятным и дружелюбным введением для трейдеров в наиболее распространенные тесты на коинтеграцию, а также простым руководством по интерпретации их результатов. Тесты Энгла — Грейнджера и Йохансена позволяют выявлять статистически значимые пары или группы активов, обладающие общей долгосрочной динамикой. Тест Йохансена особенно полезен для портфелей из трех и более активов, так как он рассчитывает силу коинтеграционных векторов для всех инструментов одновременно.


Нелинейные признаки OHLC из эллиптических кривых
В статье рассматривается проекция дневных свечей EURUSD на эллиптическую кривую secp256k1 и извлечение 96 признаков (EC+TA) для прогноза направления следующей свечи в CatBoost. Показаны маппинг цен на кривую и конвейер обучения на 2000 барах D1; полная модель достигает AUC на тесте 0,6508, вклад EC-признаков — 60,6%. Материалы пригодны для воспроизведения в Python/MetaTrader 5.

Создание пользовательской системы определения рыночного режима на языке MQL5 (Часть 2): Советник
В этой статье подробно описано создание адаптивного экспертного советника (MarketRegimeEA) с помощью детектора режимов из Части 1. Он автоматически переключает торговые стратегии и параметры рисков для трендового, флэтового или волатильного рынков. Сюда включены практическая оптимизация, обработка переходов и индикатор для нескольких таймфреймов.


Нейросети в трейдинге: Модель темпоральных запросов (Окончание)
Представляем вашему вниманию завершающий этап реализации и тестирования фреймворка TQNet, в котором теория встречается с реальной торговой практикой. Мы пройдём путь от исторического обучения до стресс-теста на свежих рыночных данных, оценивая устойчивость и точность модели. Итоговые результаты — это не только сухие цифры, но и наглядная демонстрация прикладной ценности предложенного подхода.

Разработка инструментария для анализа движения цен (Часть 5): Советник Volatility Navigator
Определить направление рынка может быть просто, но вот понять, когда входить на рынок, - гораздо более сложная задача. В этой статье серии "Разработка инструментария для анализа движения цен" я представлю еще один инструмент, который определяет точки входа и уровни стоп-лосса/тейк-профита. Для достижения этой цели использовался язык программирования MQL5.

Создание динамических графических интерфейсов на MQL5 через бикубическую интерполяцию
В настоящей статье мы исследуем динамические графические интерфейсы MQL5, использующие бикубическую интерполяцию для высококачественного масштабирования изображений на торговых графиках. Мы подробно описываем гибкие варианты позиционирования, позволяющие выполнять динамическое центрирование или угловую привязку с настраиваемыми смещениями.


Нейросети в трейдинге: Иерархический двухбашенный трансформер (Hidformer)
Предлагаем познакомиться с фреймворком иерархического двухбашенного трансформера (Hidformer), который был разработан для прогнозирования временных рядов и анализа данных. Авторы фреймворка предложили несколько улучшений к архитектуре Transformer, что позволило повысить точность прогнозов и снизить потребление вычислительных ресурсов.

Возможности Мастера MQL5, которые вам нужно знать (Часть 57): Обучение с учителем совместно со скользящей средней и стохастическим осциллятором
Скользящая средняя и стохастический осциллятор — очень распространенные индикаторы, которые считаются запаздывающими. В минисерии из трех статей, посвященной трем основным формам машинного обучения, мы попытаемся выяснить, оправдана ли эта предвзятость по отношению к этим индикаторам, или же они могут иметь предсказательную силу. Мы проводим анализ с помощью советников, созданных в Мастере.


Нейросети в трейдинге: Распутывание структурных компонентов (Окончание)
В статье подробно раскрывается SCNN-архитектура и один из вариантов её реализация средствами MQL5. Мы покажем, как декомпозиция временных рядов сочетается с нейросетевыми методами и вниманием.


Нейросети в трейдинге: Модели многократного уточнения прогнозов (Основные компоненты)
В статье мы раскрываем внутреннюю механику фреймворка RAFT — одного из самых точных и элегантных подходов к анализу динамических процессов. Мы шаг за шагом адаптируем его идею итеративного уточнения под финансовые временные ряды, создавая прочный фундамент для будущей модели. Читателя ждёт живое погружение в архитектуру, где каждый компонент имеет свой смысл и функцию.

Разработка инструментария для анализа Price Action (Часть 32): Модуль распознавания свечных паттернов на Python (II) – Распознавание с помощью Ta-Lib
В этой статье мы перешли от ручной реализации распознавания свечных паттернов на Python к использованию TA-Lib – библиотеки, распознающей более шестидесяти различных паттернов. Эти формации дают ценную информацию о возможных разворотах рынка и продолжении тренда. Читайте дальше, чтобы узнать больше.


Возможности Мастера MQL5, которые вам нужно знать (Часть 43): Обучение с подкреплением с помощью SARSA
SARSA (State-Action-Reward-State-Action, состояние-действие-вознаграждение-состояние-действие) — еще один алгоритм, который можно использовать при реализации обучения с подкреплением. Рассмотрим, как можно реализовать этот алгоритм в качестве независимой модели (а не просто механизма обучения) в советниках, собранных в Мастере, аналогично тому, как мы это делали в случаях с Q-обучением и DQN.


От новичка до эксперта: Подтверждение зон спроса и предложения через статистические данные
Сегодня мы раскрываем часто упускаемую из виду статистическую основу, стоящую за торговыми стратегиями, основанными на спросе и предложении. Используя комбинацию MQL5 и Python в рамках рабочего процесса Jupyter Notebook, мы проводим структурированное, основанное на данных исследование, направленное на преобразование визуальных рыночных предположений в измеримые результаты. В данной статье описан весь исследовательский процесс, включая сбор данных, статистический анализ на основе Python, разработку алгоритма, тестирование и окончательные выводы. Для подробного ознакомления с методологией и результатами исследования, прочтите полную статью.

Автоматизация торговых стратегий на MQL5 (Часть 16): Пробой полуночного диапазона посредством ценового действия Прорыв структуры (BoS)
В настоящей статье мы автоматизируем пробой полуночного диапазона с помощью стратегии прорыва структуры на MQL5, подробно описывая код для обнаружения пробоя и исполнения сделок. Определяем точные параметры риска для входа, стоп-ордеров и прибыли. Тестирование на истории и оптимизация включены для практической торговли.


Нейросети в трейдинге: От трансформеров к спайковым нейронам (Окончание)
Нейросети уже меняют подход к анализу рынков, а новые архитектуры открывают ещё больше возможностей. В статье мы завершаем работу с фреймворком SpikingBrain, который отрывает перед нами новые перспективы.


Архитектура коллективных торговых решений ИИ-агентов
Статья описывает архитектуру мультиагентной торговой системы на базе языковой модели grok-4-fast, где вместо одного системного промпта работают четыре независимых аналитика с принципиально разными ролями: бык, медведь, риск-менеджер и арбитр. Три аналитика запускаются параллельно через ThreadPoolExecutor и за 3–5 секунд формируют аргументированные позиции по одним и тем же рыночным данным, после чего детерминированный судья выносит финальный вердикт по жёстким правилам.


Оптимизатор Бонобо — Bonobo Optimizer (BO)
В статье представлена реализация и анализ алгоритма Bonobo Optimizer, основанного на уникальных особенностях поведения приматов бонобо — динамической социальной структуре fission-fusion и трех стратегиях спаривания. Каковы интересные возможности этого метода?


Разработка системы репликации (Часть 30): Проект советника — класс C_Mouse (IV)
Сегодня мы изучим технику, которая может очень сильно помочь нам на разных этапах нашей профессиональной жизни в качестве программиста. Вопреки мнению многих, ограничена не сама платформа, а знания человека, который говорит об ограничениях. В данной статье будет рассказано о том, что с помощью здравого смысла и творческого подхода можно сделать платформу MetaTrader 5 гораздо более интересной и универсальной, не прибегая к созданию безумных программ или чего-то подобного, и создать простой, но безопасный и надежный код. Мы будем использовать свою изобретательность, чтобы изменить уже существующий код, не удаляя и не добавляя ни одной строки в исходный код.


Управление рисками (Часть 3): Создание основного класса для управления рисками
В этой статье мы начнем создание основного класса управления рисками, который будет ключевым для контроля рисков в системе. Мы сосредоточимся на построении основ, определении основных структур, переменных и функций. Кроме того, мы внедрим необходимые методы для присвоения значений максимальной прибыли и убытков, тем самым заложив основу для управления рисками.

Создание торговой панели администратора на MQL5 (Часть III): Расширение встроенных классов для управления темами (II)
Мы расширим существующую библиотеку Dialog, включив в нее логику управления темами. Кроме того, мы интегрируем методы переключения тем в классы CDialog, CEdit и CButton, используемые в нашем проекте панели администратора.


Нейросети в трейдинге: Иерархия навыков для адаптивного поведения агентов (HiSSD)
Предлагаем познакомиться с фреймворком HiSSD, который объединяет иерархическое обучение и мультиагентные подходы для создания адаптивных систем. В этой работе мы подробно рассмотрим, как этот инновационный подход помогает выявлять скрытые закономерности на финансовых рынках и оптимизировать стратегии торговли в условиях децентрализации.


Нейросети в трейдинге: Вероятностное прогнозирование временных рядов (Энкодер)
Предлагаем познакомиться с новым подходом, который объединяет классические методы и современные нейросети для анализа временных рядов. В статье подробно раскрыта архитектура и принципы работы модели K²VAE.

От новичка до эксперта: Торговля с временной фильтрацией
Просто потому, что тики постоянно прибывают, это не значит, что каждый момент - это возможность торговать. Сегодня мы подробно изучаем искусство выбора времени, сосредоточившись на разработке алгоритма временной изоляции, который поможет трейдерам определять наиболее благоприятные рыночные периоды и торговать в них. Развитие этой дисциплины позволяет розничным трейдерам более точно ориентироваться в институциональных сроках, где точность и терпение часто определяют успех. Присоединяйтесь к этой дискуссии, поскольку мы исследуем науку тайминга и выборочного трейдинга с помощью аналитических возможностей MQL5.


Нейросети в трейдинге: Разностное моделирование рыночной микроструктуры (Окончание)
В статье подробно разбирается практическая реализация идей фреймворка EDCFlow средствами MQL5 и их проверка на реальных исторических данных. Показано, как нейросетевая модель формирует внутреннее представление рыночной среды, работает с корреляциями признаков и принимает торговые решения без ручных правил. Результаты тестирования раскрывают не только потенциал подхода, но и его слабые места, честно обозначая границы применимости и направления дальнейшего развития.


Разработка инструментария для анализа движения цен (Часть 9): Внешние библиотеки
В статье рассматривается новое измерение анализа с использованием внешних библиотек, специально разработанных для расширенной аналитики. Эти библиотеки, такие как pandas, предоставляют мощные инструменты для обработки и интерпретации сложных данных, позволяя трейдерам получать более глубокое представление о динамике рынка. Интегрируя такие технологии, мы можем сократить разрыв между необработанными данными и практическими стратегиями. Здесь мы заложим основу для этого инновационного подхода и раскроем потенциал объединения технологий с опытом трейдинга.


Разработка динамического мультивалютного советника (Часть 5): Скальпинг и свинг-трейдинг
В этой части рассматривается, как разработать динамический мультивалютный советник, способный адаптироваться к режимам скальпинга и свинг-трейдинга. В ней рассматриваются структурные и алгоритмические различия в генерации сигналов, исполнении сделок и управлении рисками, благодаря которым советник может гибко переключаться между стратегиями в зависимости от рыночного поведения и входных параметров.


Нейросети в трейдинге: Обучение метапараметров на основе гетерогенности (HimNet)
Предлагаем познакомиться с фреймворком HimNet, который сочетает гибкость пространственно-временной адаптации с высокой вычислительной эффективностью, позволяя получать точные и стабильные прогнозы на финансовых временных рядах. В статье подробно показано, как его ключевые компоненты взаимодействуют между собой, превращая сложные алгоритмы в управляемую архитектуру.

Возможности Мастера MQL5, которые вам нужно знать (Часть 15): Метод опорных векторов с полиномом Ньютона
Метод опорных векторов (Support Vector Machines) классифицирует данные на основе предопределенных классов, исследуя эффекты увеличения их размерности. Это метод обучения с учителем, который довольно сложен, учитывая его потенциальную возможность работы с многомерными данными. В этой статье мы рассмотрим, как эффективнее реализовать базовую версию двумерных данных с помощью полинома Ньютона при классификации ценовых действий.

Возможности Мастера MQL5, которые вам нужно знать (Часть 20): Символьная регрессия
Символьная регрессия — это форма регрессии, которая начинается с минимальных или нулевых предположений относительно того, как будет выглядеть базовая модель, отображающая изучаемые наборы данных. Несмотря на то, что ее можно реализовать с помощью байесовских методов или нейронных сетей, мы рассмотрим, как реализация с использованием генетических алгоритмов может помочь настроить класс сигналов советника, пригодный для использования в Мастере MQL5.

Создание торговой панели администратора на MQL5 (Часть II): Повышение оперативности реагирования и быстрого обмена сообщениями
В настоящей статье улучшим оперативность работы панели администратора, созданную нами ранее. Кроме того, мы рассмотрим важность быстрого обмена сообщениями в контексте торговых сигналов.


Нейросети в трейдинге: Распутывание структурных компонентов (Энкодер)
Предлагаем познакомиться с продолжением реализации фреймворка SCNN, который сочетает в себе гибкость и интерпретируемость, позволяя точно выделять структурные компоненты временного ряда. В статье подробно раскрываются механизмы адаптивной нормализации и внимания, что обеспечивает устойчивость модели к изменяющимся рыночным условиям.


Как создать и адаптировать RL-агент с LLM и квантовым кодированием в алгоритмическом трейдинге на MQL5
В статье предложен гибридный подход к алгоритмическому трейдингу на основе квантового кодирования рыночных состояний, Double DQN с приоритетным буфером опыта и LLM в роли контекстного советника. Методология SEAL обеспечивает асинхронное дообучение агента без остановки торговли. Легковесный Q-learning фильтр (USE/SKIP/REDUCE) управляет исполнением сигналов на мета-уровне. Приводятся практические детали интеграции системы с торговой платформой MetaTrader 5 и схемы её адаптации к режимным сдвигам рынка.

Добавляем пользовательскую LLM в торгового робота (Часть 5): Разработка и тестирование торговой стратегии с помощью LLM (III) – Настройка адаптера
Языковые модели (LLM) являются важной частью быстро развивающегося искусственного интеллекта, поэтому нам следует подумать о том, как интегрировать мощные LLM в нашу алгоритмическую торговлю. Большинству людей сложно настроить эти модели в соответствии со своими потребностями, развернуть их локально, а затем применить к алгоритмической торговле. В этой серии статей будет рассмотрен пошаговый подход к достижению этой цели.


Нейросети в трейдинге: Пространственно-временная модель состояния для анализа финансовых данных (STSSM-блок)
В статье раскрывается внутренняя механика STSSM-блока и показано, как современные SSM-подходы можно адаптировать под событийную логику спайковых моделей, сохранив высокую скорость и выразительность представлений. Мы шаг за шагом поднимаемся по архитектуре, превращая строгую теорию авторского решения в практичный инструмент для анализа финансовых временных рядов.


Нейросети в трейдинге: Мультизадачное обучение на основе модели ResNeXt
Фреймворк многозадачного обучения на основе ResNeXt оптимизирует анализ финансовых данных, учитывая их высокую размерность, нелинейность и временные зависимости. Использование групповой свертки и специализированных голов позволяет модели эффективно извлекать ключевые признаки исходных данных.

Разработка инструментария для анализа Price Action (Часть 23): Индикатор силы валют
Знаете, что на самом деле определяет направление валютной пары? Его определяет сила каждой отдельной валюты. В этой статье мы будем измерять силу валюты, анализируя все пары, в которых она присутствует. Это позволит прогнозировать движение этих пар, исходя из относительной силы входящих в них валют. Читайте дальше, чтобы узнать больше.

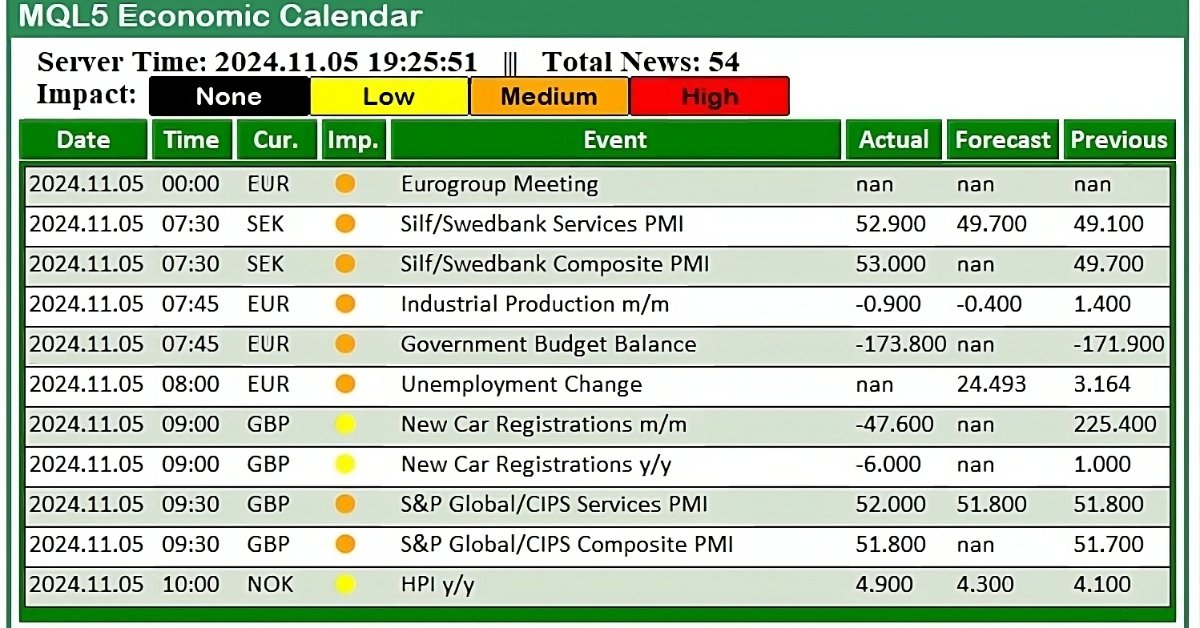
Трейдинг с экономическим календарем MQL5 (Часть 2): Создание новостной панели
В этой статье мы создадим практичную новостную панель с использованием экономического календаря MQL5 для улучшения нашей торговой стратегии. Начнем с проектирования макета, уделив особое внимание ключевым элементам, таким как названия событий, важность и время, а затем перейдем к настройке в MQL5. Наконец, мы внедрим систему сортировки для отображения только самых актуальных новостей, предоставляя трейдерам быстрый доступ к важным экономическим событиям.

Разработка системы репликации (Часть 27): Проект советника — класс C_Mouse (I)
В этой статье мы воплотим в жизнь класс C_Mouse. Он обеспечивает возможности программирования на самом высоком уровне. Однако разговоры о высокоуровневых или низкоуровневых языках программирования не связаны с включением в код нецензурных слов или жаргона. Всё наоборот. Когда мы говорим о высокоуровневом или низкоуровневом программировании, мы имеем в виду, насколько легко или сложно понять код другим программистам.

Пример стохастической оптимизации и оптимального управления
Настоящий советник, получивший название SMOC (что, вероятно, означает оптимальное управление стохастической моделью (Stochastic Model Optimal Control), является простым примером передовой алгоритмической торговой системы для MetaTrader 5. Он использует комбинацию технических индикаторов, прогностического контроля моделей и динамического управления рисками для принятия торговых решений. Советник включает в себя адаптивные параметры, определение размера позиции на основе волатильности и анализ трендов для оптимизации его работы в изменяющихся рыночных условиях.


Нейросети в трейдинге: Разностное моделирование рыночной микроструктуры (Блок разностей)
В статье представлена практическая реализация подходов фреймворка EDCFlow с акцентом на модуль Multi-Scale Difference. Показано, как последовательное сжатие признаков, вычисление разностей на нескольких масштабах и адаптивное мультимасштабное внимание позволяют формировать структурированное и информативное представление потоковых данных.