Статьи по автоматизации торговых систем на языке MQL5

Прочитайте статьи по торговым системам, которые основаны на самых разнообразных идеях. Вы узнаете как использовать статистические методы и паттерны на японских свечах, как фильтровать сигналы и для чего нужны семафорные индикаторы.
С помощью Мастера MQL5 вы научитесь создавать робота без программирования для быстрой проверки торговых идей, а также узнаете, что такое генетические алгоритмы.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Нейросети в трейдинге: От трансформеров к спайковым нейронам (Основные компоненты)
Предлагаем вниманию читателя реализацию подходов фреймворка SpikingBrain на основе рекуррентного линейного внимания с гейтами, подробно разобранного в этой статье. Алгоритмы прямого прохода, распределения градиентов и обновления весов обеспечивают эффективную обработку финансовых временных рядов и позволяют воплотить ключевые идеи фреймворка на практике.


Разработка системы репликации (Часть 38): Прокладываем путь (II)
Многие люди, которые считают себя программистами на MQL5, не обладают базовыми знаниями, которые мы изложим в этой статье. Многие считают MQL5 ограниченным инструментом, однако всё дело в недостатке знаний. Так что если вы чего-то не знаете, не стыдитесь этого. Лучше пусть вам будет стыдно за то, что вы не спросили. Простое принуждение MetaTrader 5 к запрету дублирования индикатора никоим образом не обеспечивает двустороннюю связь между индикатором и советником. Мы еще очень далеки от этого, но тот факт, что индикатор не дублируется на графике, дает нам некоторое утешение.


Нейросети в трейдинге: Адаптивное обнаружение рыночных аномалий (DADA)
Предлагаем познакомиться с фреймворком DADA — инновационным методом выявления аномалий во временных рядах. Он помогает отличить случайные колебания от подозрительных отклонений. В отличие от традиционных методов, DADA гибко подстраивается под разные данные. Вместо фиксированного уровня сжатия он использует несколько вариантов и выбирает наиболее подходящий для каждого случая.


Как построить советник, работающий автоматически (Часть 11): Автоматизация (III)
Автоматизированная система без соответствующей безопасности не будет успешной. Однако безопасность не будет обеспечена без хорошего понимания некоторых вещей. В этой статье мы разберемся с тем, почему достижение максимальной безопасности в автоматизированных системах является такой сложной задачей.

Популяционные алгоритмы оптимизации: Устойчивость к застреванию в локальных экстремумах (Часть II)
Продолжение эксперимента, цель которого - исследовать поведение популяционных алгоритмов оптимизации в контексте их способности эффективно покидать локальные минимумы при низком разнообразии в популяции и достигать глобальных максимумов. Результаты исследования.


Нейросети — это просто (Часть 96): Многоуровневое извлечение признаков (MSFformer)
Эффективное извлечение и объединение долгосрочных зависимостей и краткосрочных характеристик остаются важной задачей в анализе временных рядов. Правильное их понимание и интеграция необходимы для создания точных и надежных предсказательных моделей.

MQL5-советник, интегрированный в Telegram (Часть 4): Модуляризация функций кода для улучшенного повторного использования
В этой статье мы реорганизуем существующий код отправки сообщений и скриншотов из MQL5 в Telegram, преобразовав его в многоразовые модульные функции. Это оптимизирует процесс, обеспечивая более эффективное выполнение и более простое управление кодом в нескольких экземплярах.


Нейросети в трейдинге: Сеточная аппроксимация событийного потока как инструмент анализа ценовых паттернов (Окончание)
В статье представлена адаптация фреймворка EEMFlow для построения высокоэффективных торговых моделей средствами MQL5. Рассматриваются алгоритмы оценки MeshFlow с расширенной корреляцией признаков, позволяющие точно анализировать динамику рынка и прогнозировать ценовые потоки. Тестирование подтвердило положительное математическое ожидание, умеренные просадки и высокую эффективность принятия решений.

Переосмысливаем классические стратегии (Часть II): Пробои индикатора Bollinger Bands
В статье рассматривается торговая стратегия, объединяющая линейный дискриминантный анализ (Linear Discriminant Analysis, LDA) с полосами Боллинджера с использованием прогнозов категориальных зон для стратегических сигналов входа в рынок.

Нейросети в трейдинге: Мультимодальный агент, дополненный инструментами (FinAgent)
Предлагаем познакомиться с фреймворком мультимодального агента для финансовой торговли FinAgent, который предназначен для анализа данных разных типов, отражающих рыночную динамику и исторические торговые паттерны.

Нейросети в трейдинге: Ансамбль агентов с использованием механизмов внимания (MASAAT)
Предлагаем познакомиться с мультиагентной адаптивной структурой оптимизации финансового портфеля (MASAAT), которая объединяет механизмы внимания и анализ временных рядов. MASAAT формирует множество агентов, которые анализируют ценовые ряды и направленные изменения, позволяя выявлять значимые колебания цен активов на различных уровнях детализации.


Анализ нескольких символов с помощью Python и MQL5 (Часть 3): Треугольные курсы валют
Трейдеры часто сталкиваются с просадками из-за ложных сигналов, а ожидание подтверждения может привести к упущенным возможностям. В этой статье представлена треугольная торговая стратегия, использующая цену серебра в долларах (XAGUSD) и евро (XAGEUR), а также обменный курс EURUSD для фильтрации шума. Используя межрыночные связи, трейдеры могут выявлять скрытые настроения и совершенствовать свои позиции в реальном времени.

Нейросети в трейдинге: Transformer для облака точек (Pointformer)
В данной статье мы поговорим об алгоритмах использования методов внимания при решении задач обнаружения объектов в облаке точек. Обнаружение объектов в облаках точек имеет важное значение для многих реальных приложений.

Расширенные переменные и типы данных в MQL5
Переменные и типы данных — очень важные темы не только в программировании на MQL5, но и в любом языке программирования. Переменные и типы данных MQL5 можно разделить на простые и расширенные. Здесь мы рассмотрим расширенные переменные и типы данных. Простые мы изучали в предыдущей статье.

Разработка системы репликации - Моделирование рынка (Часть 02): Первые эксперименты (II)
В этот раз попробуем другой подход для достижения цели в 1 минуту. Однако эта задача не так проста, как можно подумать.


Реализация квантовой схемы Quantum Reservoir Computing (QRC)
Революционный подход к машинному обучению в трейдинге через квантовые вычисления. Статья демонстрирует практическую реализацию адаптивной системы QRC с постоянным дообучением для прогнозирования рыночных движений в реальном времени.


Теория категорий в MQL5 (Часть 11): Графы
Статья продолжает серию о реализации теории категорий в MQL5. Здесь мы рассмотрим, как теория графов может быть интегрирована с моноидами и другими структурами данных при разработке стратегии закрытия торговой системы.


Создание самооптимизирующихся советников на MQL5 (Часть 2): Стратегия скальпинга на USDJPY
Я поставил перед собой задачу построить торговую стратегию вокруг пары USDJPY. Мы будем использовать свечные модели, которые формируются на дневном таймфрейме, поскольку они потенциально имеют большую силу. Наша первоначальная стратегия оказалась прибыльной, что побудило нас продолжить ее совершенствование и добавить дополнительные уровни безопасности для защиты полученного капитала.

Возможности Мастера MQL5, которые вам нужно знать (Часть 14): Многоцелевое прогнозирование таймсерий с помощью STF
Пространственно-временное слияние (Spatial Temporal Fusion, STF), которое использует как "пространственные", так и временные метрики при моделировании данных, в первую очередь применяется в дистанционном обследовании и во многих других областях, связанных с визуализацией, для лучшего понимания нашего окружения. Основываясь на опубликованной статье, мы изучим потенциал этого подхода для трейдеров.


Нейросети в трейдинге: Иерархия навыков для адаптивного поведения агентов (Окончание)
В статье рассматривается практическая реализация фреймворка HiSSD в задачах алгоритмического трейдинга. Показано, как иерархия навыков и адаптивная архитектура могут быть использованы для построения устойчивых торговых стратегий.

Перестановка ценовых баров в MQL5
В этой статье мы представляем алгоритм перестановки ценовых баров и подробно рассказываем, как тесты на перестановку (permutation tests) можно использовать для выявления случаев, когда эффективность стратегии была сфабрикована с целью обмануть потенциальных покупателей советников.


Аналитическая торговля на основе профиля объема (AVPT): Архитектура ликвидности, рыночная память и алгоритмическое исполнение
Аналитическая торговля на основе профиля объема (AVPT): (Analytical Volume Profile Trading, AVPT) показывает, как архитектура ликвидности и рыночная память формируют поведение цены, что позволяет получить более глубокое понимание институционального позиционирования и структуры, определяемой объемом торгов. Графически отображая точки максимального объёма (POC), уровни высокого объёма (HVN), уровни низкого объёма (LVN) и зоны стоимости, трейдеры могут с высокой точностью определять зоны принятия, отклонения и дисбаланса.

Методы дискретизации ценовых движений на Python
Мы рассмотрим методы дискретизации цен на Python + MQL5. В этой статье я поделюсь практическим опытом разработки библиотеки на Python, которая реализует целый спектр подходов к формированию баров — от классических Volume и Range bars до более экзотических методов вроде Renko и Kagi.ары, свечи трехлинейного прорыва, рэйндж бары — какова их статистика, как еще можно представить цены дискретно?


Изучение передовых методов машинного обучения в стратегии пробоя «коридора Дарваса» (Darvas Box Breakout)
Стратегия Darvas Box Breakout, созданная Николасом Дарвасом, представляет собой подход в технической торговле, который выявляет потенциальные сигналы на покупку, когда цена акций поднимается выше установленного диапазона «коридора», что указывает на сильный восходящий импульс. В этой статье мы применим эту стратегическую концепцию в качестве примера для изучения трех передовых методов машинного обучения. К ним относятся использование модели машинного обучения для генерации сигналов вместо фильтрации сделок, применение непрерывных сигналов вместо дискретных и использование для подтверждения сделок моделей, обученных на разных таймфреймах.


Переосмысливаем классические стратегии (Часть 13): Минимизация задержки при пересечении скользящих средних
Пересечения скользящих средних широко известны трейдерам, и тем не менее суть стратегии мало изменилась с момента ее создания. В этой статье мы представим небольшую корректировку первоначальной стратегии, направленную на минимизацию задержки. Все поклонники оригинальной стратегии могут рассмотреть возможность ее пересмотра в соответствии с рассмотренными здесь идеями. Используя две скользящие средние с одинаковым периодом, мы значительно сокращаем задержку торговой стратегии, не нарушая при этом ее основополагающих принципов.


Торгуем опционы без опционов (Часть 2): Использование в реальной торговле
В статье рассматриваются простые опционные стратегии и их реализация на MQL5. Пишем базовый эксперт, который будет модернизироваться и усложняться.

Теория категорий в MQL5 (Часть 22): Другой взгляд на скользящие средние
В этой статье мы попытаемся упростить описание концепций, рассматриваемых в этой серии, остановившись только на одном индикаторе - наиболее распространенном и, вероятно, самом легком для понимания. Речь идет о скользящей средней. Также мы рассмотрим значение и возможные применения вертикальных естественных преобразований.


Возможности Мастера MQL5, которые вам нужно знать (Часть 10): Нетрадиционная RBM
Ограниченные машины Больцмана (Restrictive Boltzmann Machines, RBM) представляют собой на базовом уровне двухслойную нейронную сеть, способную выполнять неконтролируемую классификацию посредством уменьшения размерности. Мы используем ее основные принципы и посмотрим что случится, если мы перепроектируем и обучим ее нестандартно. Сможем ли мы получить полезный фильтр сигналов?


Нейросети в трейдинге: Актер—Режиссёр—Критик (Actor—Director—Critic)
Предлагаем познакомиться с фреймворком Actor-Director-Critic, который сочетает в себе иерархическое обучение и многокомпонентную архитектуру для создания адаптивных торговых стратегий. В этой статье мы подробно рассмотрим, как использование Режиссера для классификации действий Актера помогает эффективно оптимизировать торговые решения и повышать устойчивость моделей в условиях финансовых рынков.


Нейросети в трейдинге: Обобщение временных рядов без привязки к данным (Базовые модули модели)
Продолжаем знакомство с фреймворком Mamba4Cast. И сегодня мы погрузимся в практическую реализацию предложенных подходов. Mamba4Cast создавался не для долгого прогрева на каждом новом временном ряде, а для мгновенного включения в работу. Благодаря идее Zero‑Shot Forecasting модель способна сразу выдавать качественные прогнозы на реальных данных без дообучения и тонкой настройки гиперпараметров.


Нейросети в трейдинге: Контекстно-зависимое обучение, дополненное памятью (MacroHFT)
Предлагаю познакомиться с фреймворком MacroHFT, который применяет контекстно зависимое обучение с подкреплением и память, для улучшения решений в высокочастотной торговле криптовалютами, используя макроэкономические данные и адаптивные агенты.


Нейросети в трейдинге: Двусторонняя адаптивная временная корреляция (BAT)
В статье представлен фреймворк BAT, обеспечивающий точное и адаптивное моделирование временной динамики. Используя двустороннюю временную корреляцию, BAT превращает последовательные изменения рыночных данных в структурированные, информативные представления. Модель сочетает высокую вычислительную эффективность с возможностью глубокой интеграции в торговые системы, позволяя выявлять как краткосрочные, так и долгосрочные паттерны движения.


Разработка системы репликации - Моделирование рынка (Часть 25): Подготовка к следующему этапу
В этой статье мы завершаем первый этап разработки системы репликации и моделирования. Дорогой читатель, этим достижением я подтверждаю, что система достигла продвинутого уровня, открывая путь для внедрения новой функциональности. Цель состоит в том, чтобы обогатить систему еще больше, превратив ее в мощный инструмент для исследований и развития анализа рынка.

Возможности Мастера MQL5, которые вам нужно знать (Часть 56): Фракталы Билла Вильямса
Фракталы Билла Вильямса — это мощный индикатор, который легко упустить из виду, когда впервые замечаешь его на ценовом графике. Он кажется слишком перегруженным и, вероятно, недостаточно точным. Моя цель - приоткрыть завесу тайны над этим индикатором, рассмотрев различные его паттерны на форвард-тестах применительно к советникам, собранным в Мастере.

Передовые методы управления и оптимизации памяти в MQL5
Откройте для себя практические методы оптимизации использования памяти в торговых системах MQL5. Научитесь создавать эффективные, стабильные и быстродействующие советники и индикаторы. Рассмотрим, как в действительности работает память в MQL5, распространенные ловушки, которые замедляют ваши системы или приводят их к сбоям, и — самое важное! — как их исправить.

Алгоритм Большого взрыва и Большого сжатия — BBBC (Big Bang - Big Crunch)
В статье представлен метод Big Bang - Big Crunch, который имеет две ключевые фазы: циклическое создание случайных точек и их сжатие к оптимальному решению. Этот подход сочетает исследование и уточнение, позволяя постепенно находить лучшие решения и открывая новые возможности в области оптимизации.


Разрабатываем мультивалютный советник (Часть 26): Информер для торговых инструментов
Прежде, чем двигаться дальше в разработке мультивалютных советников, попробуем переключиться на создание нового проекта, использующего разработанную библиотеку. На этом примере выявим, как лучше организовать хранение исходного кода, и как нам может помочь использование нового репозитория кода от MetaQuotes.

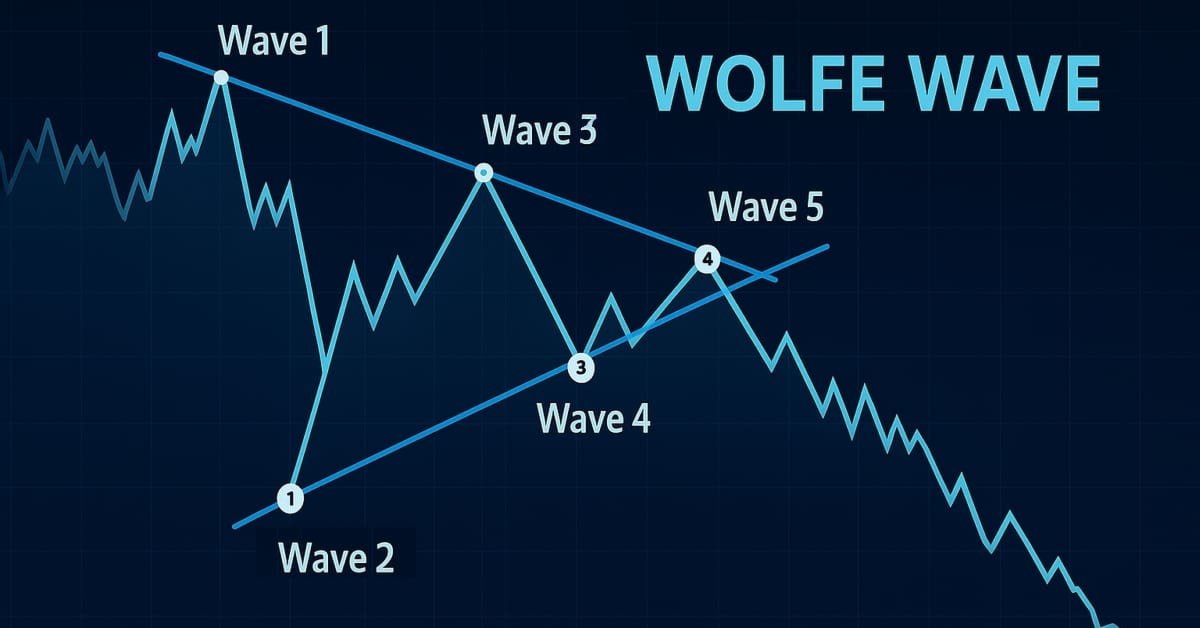
Знакомство с MQL5 (Часть 19): Автоматизация обнаружения волн Вульфа
Эта статья описывает, как программно выявлять бычьи и медвежьи паттерны волн Вульфа и торговать на их основе с помощью языка MQL5. Мы рассмотрим, как выявлять структуры волн Вульфа программным образом и исполнять сделки на их основе с помощью языка MQL5. Это включает в себя обнаружение ключевых точек свинга, проверку правил паттерна и подготовку советника к действию на основе найденных сигналов.


Как торговать Fair Value Gaps: правила формирования, сценарии отработки и автоторговля с помощью прерывателей и сдвигов структуры рынка
Это статья, написанная мной с целью объяснить разрывы реальной стоимости (Fair Value Gaps), логику их формирования и повяления, а также автоматическую торговлю с помощью прерывателей и сдвигов структуры рынка.

Нейросети в трейдинге: Контекстно-зависимое обучение, дополненное памятью (Окончание)
Мы завершаем реализацию фреймворка MacroHFT для высокочастотной торговли криптовалютами, который использует контекстно-зависимое обучение с подкреплением и памятью для адаптации к динамичным рыночным условиям. И в завершении данной статьи будет проведено тестирование реализованных подходов, на реальных исторических данных, для оценки их эффективности.