Статьи по автоматизации торговых систем на языке MQL5

Прочитайте статьи по торговым системам, которые основаны на самых разнообразных идеях. Вы узнаете как использовать статистические методы и паттерны на японских свечах, как фильтровать сигналы и для чего нужны семафорные индикаторы.
С помощью Мастера MQL5 вы научитесь создавать робота без программирования для быстрой проверки торговых идей, а также узнаете, что такое генетические алгоритмы.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Нейросети в трейдинге: Мультиагентная адаптивная модель (Окончание)
В предыдущей статье мы познакомились с мультиагентным адаптивным фреймворком MASA, который объединяет подходы обучения с подкреплением и адаптивные стратегии, обеспечивая гармоничный баланс между доходностью и рисками в турбулентных рыночных условиях. Нами был построен функционал отдельных агентов данного фреймворка, и в этой статье мы продолжим начатую работу, доведя её до логического завершения.


Нейросети в трейдинге: Адаптивная периодическая сегментация (Создание токенов)
Предлагаем вам отправиться в захватывающее путешествие по миру адаптивного анализа финансовых временных рядов и узнать, как превратить сложный спектральный разбор и гибкую свёртку в реальные торговые сигналы. Вы увидите, как LightGTS слушает ритм рынка, подстраиваясь под его изменения шагом переменного окна, и как OpenCL-ускорение позволяет превратить вычисления в кратчайший путь к прибыльным решениям.


Знакомство с языком MQL5 (Часть 23): Автоматизация торговли на пробое диапазона открытия рынка
В этой статье рассматривается, как создать советник для торговли по стратегии пробоя диапазона открытия (Opening Range Breakout, ORB) на языке MQL5. В статье объясняется, как советник идентифицирует пробои из диапазона открытия рынка и открывает соответствующие сделки. Вы также научитесь контролировать количество открытых позиций и устанавливать конкретное время прекращения для автоматической остановки торговли.


Разработка системы репликации (Часть 37): Прокладываем путь (I)
В этой статье мы начнем делать то, что хотелось сделать гораздо раньше. Однако из-за отсутствия "твердой почвы" я не чувствовал себя уверенно, чтобы представить вопрос публично. Теперь у меня есть основа для того, чтобы делать то, что мы начнем сейчас. Неплохо бы максимально сосредоточиться на понимании содержания этой статьи, и я говорю это не для того, чтобы вы просто это прочитали. Я хочу подчеркнуть, что если вы не поймете данную статью, то можете полностью отказаться от надежды понять содержание следующих статей.


Возможности Мастера MQL5, которые вам нужно знать (Часть 09): Сочетание кластеризации k-средних с фрактальными волнами
Кластеризация k-средних использует подход к группировке точек данных в виде процесса, изначально фокусирующегося на макропредставлении набора данных, в котором применяются случайно сгенерированные центроиды кластера. Затем эти центроиды масштабируются и настраиваются для точного представления набора данных. В статье рассматриваются кластеризация и несколько вариантов ее использования.


Нейросети в трейдинге: Интеллектуальный конвейер прогнозов (Time-MoE)
Предлагаем познакомиться с современным фреймворком Time-MoE, адаптированным под задачи прогнозирования временных рядов. В статье мы пошагово реализуем ключевые компоненты архитектуры, сопровождая их объяснениями и практическими примерами. Такой подход позволит вам не только понять принципы работы модели, но и применить их в реальных торговых задачах.

Возможности Мастера MQL5, которые вам нужно знать (Часть 41): Сети Deep-Q
Сеть Deep-Q (Deep-Q-Network) — это алгоритм обучения с подкреплением, который вовлекает нейронные сети в прогнозирование следующего значения Q и идеального действия в процессе обучения модуля машинного обучения. Мы уже рассматривали альтернативный алгоритм обучения с подкреплением — Q-обучение. Таким образом, в данной статье представлен еще один пример того, как многослойный перцептрон (multi-layer perceptron, MLP), обученный с помощью обучения с подкреплением, может использоваться в пользовательском классе сигналов.


Модель портфельного риска с использованием критерия Келли и моделирования по методу Монте-Карло
На протяжении десятилетий трейдеры использовали формулу критерия Келли для определения оптимальной доли капитала, которую можно направить на инвестиции или ставки, чтобы максимизировать долгосрочный рост при минимизации риска разорения. Однако слепое следование критерию Келли, основанному на результатах единственного бэк-тестирования, часто опасно для отдельных трейдеров, поскольку при реальной торговле торговое преимущество со временем тает, а прошлые результаты не являются предиктором будущих результатов. В настоящей статье я представлю реалистичный подход к применению критерия Келли для распределения рисков одного или нескольких советников в MetaTrader 5, основанный на результатах моделирования методом Монте-Карло с помощью Python.


Реализация LLM-агента с SQL-памятью в MetaTrader 5
LLM-агент с SQL-памятью в MetaTrader 5 — архитектура, которая устраняет главное ограничение классических LLM-советников: потерю контекста между запросами. Каждое решение агента записывается в SQLite с рыночными условиями в момент сигнала — RSI, выравнивание MA, волатильность — и после закрытия позиции база получает исход. При следующем запросе агент читает собственную историю: похожие условия RSI из прошлого и последние три решения — и только затем анализирует текущий рынок. Результат: система, которая помнит свои ошибки между перезапусками и адаптирует поведение на основе накопленной статистики, а не начинает с чистого листа при каждом новом баре.


Теория категорий в MQL5 (Часть 23): Другой взгляд на двойную экспоненциальную скользящую среднюю
В этой статье мы продолжаем рассматривать популярные торговые индикаторы под новым углом. Мы собираемся обрабатывать горизонтальную композицию естественных преобразований. Лучшим индикатором для этого является двойная экспоненциальная скользящая средняя (Double Exponential Moving Average, DEMA).


Нейросети в трейдинге: Устойчивые торговые сигналы в любых режимах рынка (Модули внимания)
В данной статье мы продолжаем реализацию подходов фреймворка ST-Expert, сосредотачиваясь на практических аспектах его применения средствами MQL5. Ранее мы рассмотрели теоретические основы и ключевые компоненты модели, а теперь переходим к непосредственной работе с алгоритмами графового внимания, локального и глобального распределения внимания. Основная цель текущей работы — показать, как концептуальные идеи ST-Expert превращаются в работоспособные решения для анализа и прогнозирования финансовых рядов.


Разработка системы репликации (Часть 32): Система ордеров (I)
Из всего, что было разработано до настоящего момента, данная система, как вы наверняка заметите и со временем согласитесь, - является самым сложным. Сейчас нам нужно сделать нечто очень простое: заставить нашу систему имитировать работу торгового сервера на практике. Эта необходимость точно реализовывать способ моделирования действий торгового сервера кажется простым делом. По крайней мере, на словах. Но нам нужно сделать это так, чтобы для пользователя системы репликации/моделирования всё происходило как можно более незаметно или прозрачно.


Нейросети в трейдинге: Повышение эффективности Transformer путем снижения резкости (SAMformer)
Обучение моделей Transformer требует больших объемов данных и часто затруднено из-за слабой способности моделей к обобщению на малых выборках. Фреймворк SAMformer помогает решить эту проблему, избегая плохих локальных минимумов. И повышает эффективность моделей даже на ограниченных обучающих выборках.

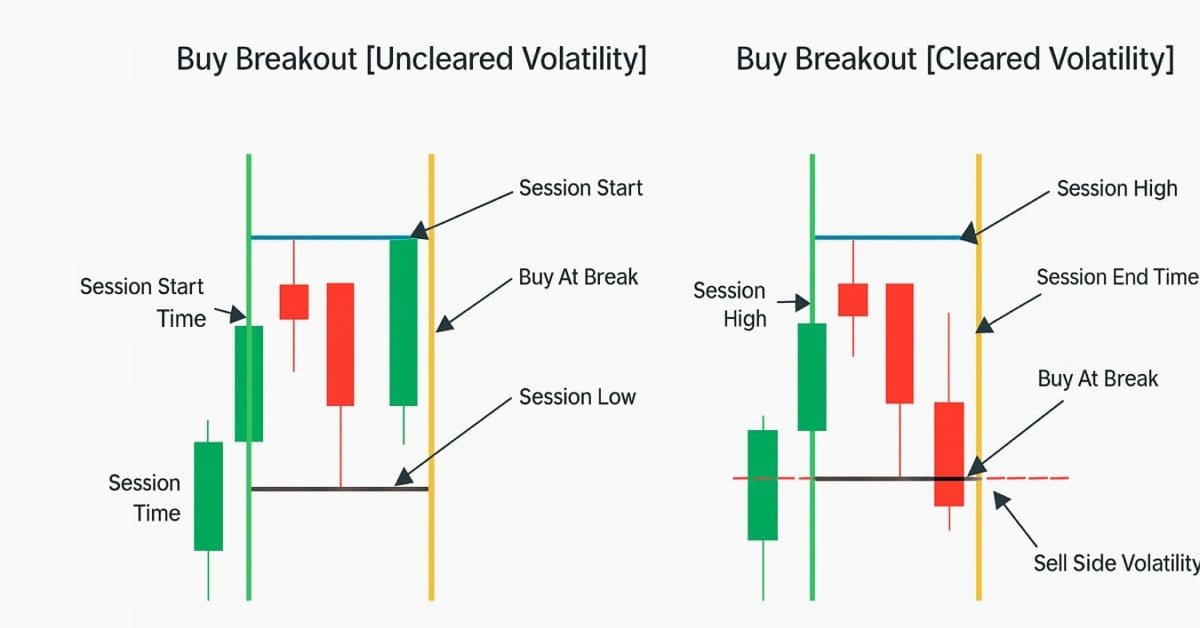
Разработка пробойной торговой системы на основе волатильности
Пробойная система на основе волатильности определяет рыночные диапазоны, а затем совершает сделки, когда цена пробивает эти уровни вверх или вниз, с учетом таких показателей волатильности, как ATR. Такой подход помогает выявлять сильные направленные движения.


Разработка системы репликации - Моделирование рынка (Часть 14): Появление СИМУЛЯТОРА (IV)
В этой статье мы продолжим этап разработки симулятора. Однако сейчас мы увидим, как эффективно создать движение типа «СЛУЧАЙНОЕ БЛУЖДАНИЕ». Этот тип движения весьма интригующий, поскольку служит основой всего, что происходит на рынке капитала. Кроме того, мы начнем понимать некоторые концепции, основополагающие для тех, кто проводит анализ рынка.


Торговый инструментарий MQL5 (Часть 3): Разработка EX5-библиотеки для управления отложенными ордерами
Вы узнаете, как разработать и внедрить комплексную библиотеку отложенных EX5-ордеров в ваш код или MQL5-проекты. Мы рассмотрим, как импортировать и реализовать такую библиотеку в составе торговой панели или графического пользовательского интерфейса (GUI). Панель ордеров советника позволит пользователям открывать, отслеживать и удалять отложенные ордера по магическому числу непосредственно из графического интерфейса в окне графика.

Управление рисками (Часть 2): Реализация расчета лотов в графическом интерфейсе
В этой статье мы рассмотрим, как улучшить и более эффективно применять концепции, изложенные в предыдущей статье, используя мощные библиотеки графических элементов управления MQL5. Я шаг за шагом проведу вас через процесс создания полностью функционального графического интерфейса, объясняя стоящий за ним план проектирования, а также назначение и принцип работы каждого используемого метода. Кроме того, в конце статьи мы протестируем созданную нами панель, чтобы убедиться в ее корректной работе и соответствии заявленным целям.


Разработка системы репликации (Часть 28): Проект советника — класс C_Mouse (II)
Когда начали создаваться первые системы, способные что-то считать, всё потребовало вмешательства инженеров, обладающих обширными знаниями о том, что проектируется. Мы говорим о рассвете компьютерной техники, о времени, когда не было даже терминалов, позволяющих что-либо программировать. По мере развития и роста интереса к тому, чтобы большее число людей могли создавать что-либо, появлялись новые идеи и методы программирования этих машин, которые раньше сводились к изменению положения соединителей. Именно тогда появились первые терминалы.

Возможности Мастера MQL5, которые вам нужно знать (Часть 42): Осциллятор ADX
ADX — еще один относительно популярный технический индикатор, используемый некоторыми трейдерами для оценки силы преобладающего тренда. Действуя как комбинация двух других индикаторов, он представляет собой осциллятор, паттерны которого мы исследуем в этой статье с помощью Мастера MQL5 и его вспомогательных классов.

Возможности Мастера MQL5, которые вам нужно знать (Часть 19): Байесовский вывод
Байесовский вывод — это применение теоремы Байеса для обновления вероятностной гипотезы по мере поступления новой информации. Это намекает на необходимость адаптации в анализе временных рядов, и поэтому мы рассмотрим, как мы могли бы использовать его при создании пользовательских классов не только применительно к сигналам, но и для управления капиталом и трейлинг-стопами.


Нейросети в трейдинге: Сквозная многомерная модель прогнозирования временных рядов (GinAR)
Предлагаем познакомиться с инновационным подходом к прогнозированию временных рядов с пропущенными данными на базе фреймворка GinAR. В статье показана реализация ключевых компонентов на OpenCL, что обеспечивает высокую производительность. В следующей публикации мы подробно рассмотрим интеграцию этих решений в MQL5. Это позволит понять, как применять метод на практике в трейдинге.


Теория категорий в MQL5 (Часть 20): Самовнимание и трансформер
Немного отвлечемся от наших постоянных тем и рассмотрим часть алгоритма ChatGPT. Есть ли у него какие-то сходства или понятия, заимствованные из естественных преобразований? Попытаемся ответить на эти и другие вопросы, используя наш код в формате класса сигнала.


Возможности Мастера MQL5, которые вам нужно знать (Часть 48): Аллигатор Билла Вильямса
Аллигатор, детище Билла Вильямса, представляет собой универсальный индикатор определения тренда, который дает четкие сигналы и часто сочетается с другими индикаторами. Классы Мастера MQL5 позволяют нам тестировать различные сигналы на основе паттернов, что позволяет нам рассмотреть и этот индикатор.


Нейросети в трейдинге: Вероятностное прогнозирование временных рядов (Окончание)
Приглашаем вас познакомиться с фреймворком K²VAE и вариантом интеграции предложенных подходов в торговую систему. Вы узнаете, как гибридный подход Koopman–Kalman–VAE помогает строить адаптивные и интерпретируемые модели. А в завершении статьи представлены практические результаты использования реализованных решений.


Разработка системы репликации - Моделирование рынка (Часть 12): Появление СИМУЛЯТОРА (II)
Разработка симулятора может оказаться гораздо интереснее, чем кажется. Сегодня мы сделаем еще несколько шагов в этом направлении, потому что всё становится интереснее.


Возможности Мастера MQL5, которые вам нужно знать (Часть 38): Полосы Боллинджера
Полосы Боллинджера — очень распространенный индикатор конвертов, используемый многими трейдерами для ручного размещения и закрытия сделок. Мы изучим этот индикатор, рассмотрев как можно больше различных сигналов, которые он генерирует, и посмотрим, как их можно использовать в советнике, собранном с помощью Мастера.


Форекс советник на нейросети N-BEATS Network
Реализация архитектуры N-BEATS для форекс-трейдинга в MetaTrader 5 с квантильным прогнозированием и адаптивным риск-менеджментом. Архитектура адаптирована через билинейную нормализацию и специализированные функции потерь для финансовых данных. Тестирование на данных 2025 года показало неспособность генерировать прибыль, подтверждая разрыв между теоретическими достижениями и практической торговой эффективностью.

Нейросети в трейдинге: Инъекция глобальной информации в независимые каналы (InjectTST)
Большинство современных методов прогнозирования мультимодальных временных рядов используют подход независимых каналов. Тем самым игнорируется природная зависимость различных каналов одного временного ряда. Разумное использование 2 подходов (независимых и смешанных каналов) является ключом к повышению эффективности моделей.


Нейросети в трейдинге: Фреймворк кросс-доменного прогнозирования временных рядов (TimeFound)
В этой статье мы шаг за шагом собираем ядро интеллектуальной модели TimeFound, адаптированной под реальные задачи прогнозирования временных рядов. Если вас интересует практическая реализация нейросетевых патчинг-алгоритмов в MQL5 — вы точно по адресу.


Как построить 29-парный портфель с L1-фильтром и VaR-распределением лотов
Разбирается практическое применение L1 Trend Filter для очистки шума и формирования структурных признаков, совместимых с live-торговлей. Показан полный цикл: H1-данные 29 инструментов из MetaTrader 5, каузальная фильтрация, CatBoost на горизонте трёх L1-баров, честный walk-forward и распределение лотов по VaR. Читатель получает воспроизводимый кодовый конвейер и методику портфельной оценки.


Нейросети в трейдинге: Эффективное извлечение признаков для точной классификации (Построение объектов)
Mantis — универсальный инструмент для глубокого анализа временных рядов, гибко масштабируемый под любые финансовые сценарии. Узнайте, как сочетание патчинга, локальных свёрток и кросс-внимания позволяет получить высокоточную интерпретацию рыночных паттернов.


Нейросети в трейдинге: Устойчивые торговые сигналы в любых режимах рынка (Окончание)
В статье подробно рассмотрена интеграция подходов фреймворка ST-Expert в архитектуру Extralonger, позволяющая одновременно анализировать временные и пространственные представления данных. Представлены результаты тестирования на реальных исторических данных, демонстрирующие эффективность модели и её устойчивость к рыночным аномалиям. Описана модульная структура фреймворка, обеспечивающая воспроизводимость, гибкость для исследований и возможность поэтапной оптимизации компонентов.


Комбинаторно-симметричная перекрестная проверка в MQL5
В статье показана реализация комбинаторно-симметричной перекрестной проверки на чистом MQL5 для измерения степени подгонки после оптимизации стратегии с использованием медленного полного алгоритма тестера стратегий.

Возможности Мастера MQL5, которые вам нужно знать (Часть 36): Q-обучение с цепями Маркова
Обучение с подкреплением — один из трех основных принципов машинного обучения, наряду с обучением с учителем и без учителя. Поэтому возникает необходимость в оптимальном управлении или изучении наилучшей долгосрочной политики, которая наилучшим образом соответствует целевой функции. Именно на этом фоне мы исследуем его возможную роль в информировании процесса обучения MLP советника, собранного в Мастере.


Нейросети в трейдинге: Эффективное извлечение признаков для точной классификации (Mantis)
Познакомьтесь с Mantis — лёгкой фундаментальной моделью для классификации временных рядов на базе Transformer с контрастным предварительным обучением и гибридным вниманием, обеспечивающими рекордную точность и масштабируемость.


Нейросети в трейдинге: Обучение метапараметров на основе гетерогенности (Основные компоненты)
В этой статье мы подробно рассматриваем алгоритмы реализации ключевых компонентов фреймворка HimNet. Демонстрируем, как при минимальном числе обучаемых компонентов достигается высокая согласованность и управляемость всей системы. Представленная реализация отличается компактностью и прозрачностью, что облегчает её адаптацию к реальным рыночным задачам.


Нейросети в трейдинге: Модели многократного уточнения прогнозов (RAFT)
Фреймворк RAFT предлагает принципиально иной подход к прогнозированию динамики рынка — не как разовый снимок, а как итеративное уточнение состояния в реальном времени. Он одновременно учитывает локальные и глобальные изменения, сохраняя высокую точность даже при сложных ценовых структурах.

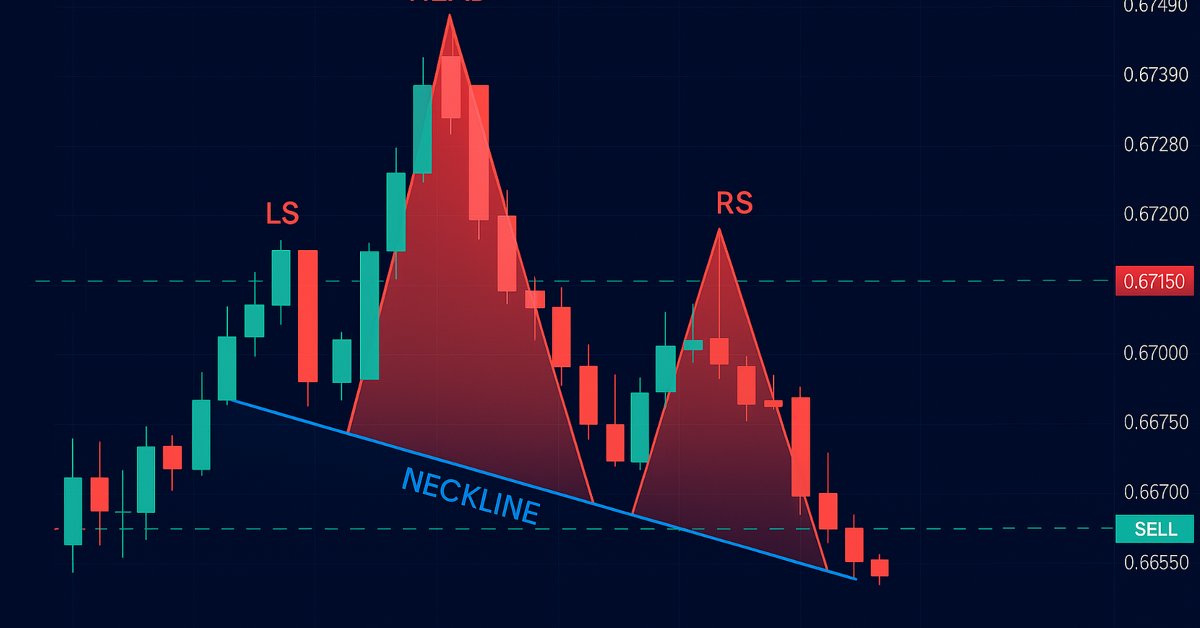
Автоматизация торговых стратегий на MQL5 (Часть 13): Создание торгового алгоритма для паттерна "Голова и Плечи"
В настоящей статье мы автоматизируем паттерн «Голова-Плечи» на MQL5. Мы анализируем его архитектуру, реализуем советник для его обнаружения и торговли, а также тестируем результаты на истории. Этот процесс раскрывает практичный торговый алгоритм, который можно усовершенствовать.


Разработка системы репликации - Моделирование рынка (Часть 13): Появление СИМУЛЯТОРА (III)
Здесь мы немного упростим несколько элементов, связанных с работой в следующей статье. Я также объясню, как можно визуализировать то, что генерирует симулятор с точки зрения случайности.

Алгоритм арифметической оптимизации (AOA): Путь от AOA к SOA (Simple Optimization Algorithm)
В данной статье мы представляем алгоритм арифметической оптимизации (Arithmetic Optimization Algorithm, AOA), который основывается на простых арифметических операциях: сложении, вычитании, умножении и делении. Эти базовые математические действия служат основой для поиска оптимальных решений в различных задачах.