Статьи по автоматизации торговых систем на языке MQL5

Прочитайте статьи по торговым системам, которые основаны на самых разнообразных идеях. Вы узнаете как использовать статистические методы и паттерны на японских свечах, как фильтровать сигналы и для чего нужны семафорные индикаторы.
С помощью Мастера MQL5 вы научитесь создавать робота без программирования для быстрой проверки торговых идей, а также узнаете, что такое генетические алгоритмы.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Нейросети в трейдинге: Гибридный торговый фреймворк с предиктивным кодированием (StockFormer)
Предлагаем познакомиться с гибридной торговой системой StockFormer, которая объединят предиктивное кодирование и алгоритмы обучения с подкреплением (RL). Во фреймворке используются 3 ветви Transformer с интегрированным механизмом Diversified Multi-Head Attention (DMH-Attn), который улучшает ванильный модуль внимания за счет многоголового блока Feed-Forward, что позволяет захватывать разнообразные паттерны временных рядов в разных подпространствах.


Алгоритм на основе фракталов — Fractal-Based Algorithm (FBA)
Новый метаэвристический метод, основанный на фрактальном подходе к разделению пространства поиска для решения задач оптимизации. Алгоритм последовательно идентифицирует и разделяет перспективные области, создавая самоподобную фрактальную структуру, которая концентрирует вычислительные ресурсы на наиболее перспективных участках. Уникальный механизм мутации, направленный в сторону лучших решений, обеспечивает оптимальный баланс между исследованием и использованием пространства поиска, значительно повышая эффективность алгоритма.

Многослойный перцептрон и алгоритм обратного распространения ошибки (Часть 3): Интеграция с тестером стратегии - Обзор (I)
Многослойный перцептрон - это эволюция простого перцептрона, способного решать нелинейно разделяемые задачи. Вместе с алгоритмом обратного распространения можно эффективно обучить данную нейронную сеть. В третьей части серии статей о многослойном перцептроне и обратном распространении мы посмотрим, как интегрировать эту технику в тестер стратегий. Эта интеграция позволит использовать комплексный анализ данных и принимать лучшие решения для оптимизации торговых стратегий. В данном обзоре мы обсудим преимущества и проблемы применения этой методики.

Теория категорий в MQL5 (Часть 16): Функторы с многослойными перцептронами
Мы продолжаем рассматривать функторы и то, как их можно реализовать с помощью искусственных нейронных сетей. Мы временно оставим подход, который включал в себя прогнозирование волатильности, и попытаемся реализовать собственный класс сигналов для установки сигналов входа и выхода из позиции.

Нейросети в трейдинге: Иерархическое обучение признаков облака точек
Продолжаем изучение алгоритмов для извлечения признаков из облака точек. И в данной статье мы познакомимся с механизмами повышения эффективности метода PointNet.


Применение теории игр Нэша с фильтрацией НММ в трейдинге
Настоящая статья посвящена применению теории игр Джона Нэша, в частности теории равновесия Нэша, в трейдинге. В ней обсуждается, как трейдеры могут использовать скрипты Python и платформу MetaTrader 5 для выявления и использования неэффективности рынка спомощью принципов Нэша. В статье приводится пошаговое руководство по реализации этих стратегий, включая использование скрытых Марковских моделей (HMM) и статистического анализа, для повышения эффективности торговли.


От новичка до эксперта: Торговля с использованием уровней Фибоначчи после публикации NFP
На финансовых рынках законы коррекции остаются одними из самых неоспоримых факторов. Существует эмпирическое правило, что цена всегда будет возвращаться — будь то большими движениями или даже в рамках самых маленьких тиковых паттернов, которые часто выглядят как зигзаг. Однако сам паттерн ретрейсмент никогда не бывает фиксированным; он остается неопределенным и подверженным ожиданиям. Эта неопределенность объясняет, почему трейдеры полагаются на несколько уровней Фибоначчи, каждый из которых обладает определенной вероятностью влияния.


Разработка системы репликации - Моделирование рынка (Часть 22): ФОРЕКС (III)
Хотя это уже третья статья об этом, я должен объяснить для тех, кто еще не понял разницу между фондовым рынком и валютным рынком (ФОРЕКС): большая разница заключается в том, что в ФОРЕКС не существует, точнее, нам не дают информацию о некоторых моментах, которые действительно происходили в ходе торговли.

Торговая стратегия SP500 на языке MQL5 для начинающих
Узнайте, как использовать язык MQL5 для точного прогнозирования индекса S&P 500, добавляя классический технический анализ для обеспечения стабильности и объединяя алгоритмы с проверенными временем принципы для получения надежной информации о рынке.


Анализ временных разрывов цен в MQL5 (Часть I): Создаем базовый индикатор
Анализ временных разрывов (таймгэпов) помогает трейдеру выявлять потенциальные точки разворота рынка. В статье рассматривается, что такое таймгэп, как его интерпретировать, а также каким образом с его помощью можно обнаружить вливание крупного объема в рынок.

Реализация торговой стратегии Rapid-Fire с использованием индикаторов Parabolic SAR и простой скользящей средней (SMA) на MQL5
В настоящей статье мы разрабатываем торговый советник Rapid-Fire на MQL5, используя индикаторы Parabolic SAR и простую скользящую среднюю (SMA) для создания гибкой торговой стратегии. Мы подробно описываем реализацию стратегии, включая использование индикаторов, генерацию сигналов, а также процесс тестирования и оптимизации.

Модифицированный советник Grid-Hedge в MQL5 (Часть III): Оптимизация простой хеджирующей стратегии (I)
В третьей части мы вернемся к советникам Simple Hedge и Simple Grid, разработанным ранее. Теперь мы займемся совершенствованием советника Simple Hedge с помощью математического анализа и подхода грубой силы (brute force) с целью оптимального использования стратегии. Эта статья углубляется в математическую оптимизацию стратегии, закладывая основу для будущего исследования оптимизации на основе кода в последующих частях.


Разработка системы репликации (Часть 47): Проект Chart Trade (VI)
Наконец, наш индикатор Chart Trade начинает взаимодействовать с советником, позволяя передавать информацию в интерактивном режиме. Поэтому в этой статье мы доработаем индикатор, сделав его функциональным настолько, чтобы его можно было использовать вместе с каким-либо советником. Это позволит нам получить доступ к индикатору Chart Trade и работать с ним, как если бы он действительно был связан с советником. Но сделаем мы это гораздо более интересным способом чем ранее.

Алгоритм оптимизации на основе искусственной экосистемы — Artificial Ecosystem-based Optimization (AEO)
В статье рассматривается метаэвристический алгоритм AEO, который моделирует взаимодействия между компонентами экосистемы, создавая начальную популяцию решений и применяя адаптивные стратегии обновления, и подробно описываются этапы работы AEO, включая фазы потребления и разложения, а также различные стратегии поведения агентов. Статья знакомит с особенностями и преимуществами данного алгоритма.

Трейдинг с экономическим календарем MQL5 (Часть 1): Освоение функций экономического календаря MQL5
В этой статье мы рассмотрим, как использовать экономический календарь MQL5 для торговли, сначала разобравшись с его основными функциями. Затем мы реализуем ключевые функции экономического календаря в MQL5 для извлечения необходимых новостей для принятия торговых решений. Наконец, мы посмотрим, как использовать эту информацию для эффективного совершенствования торговых стратегий.


Индикатор сезонности по часам, дням недели и месяца
Статья объясняет, как разработать инструмент для анализа повторяющихся ценовых закономерностей на финансовых рынках — по дням месяца (1-31), дням недели (понедельник-воскресенье) или часам дня (0-23). Индикатор анализирует исторические данные, вычисляет среднюю доходность для каждого периода и отображает результаты в виде гистограммы с прогнозом. Включает настраиваемые параметры: тип сезонности, количество анализируемых баров, отображение в процентах или абсолютных значениях, цвета графиков.


Оптимизация африканскими буйволами — African Buffalo Optimization (ABO)
Статья посвящена алгоритму оптимизации африканскими буйволами (ABO), метаэвристическому подходу, разработанному в 2015 году на основе уникального поведения этих животных. В статье подробно описаны этапы реализации алгоритма и его эффективность в поиске решений сложных задач, что делает его ценным инструментом в области оптимизации.


Торговые инструменты на MQL5 (Часть 20): Построение графиков на Canvas с использованием статистической корреляции и регрессионного анализа
В этой статье мы создаем графический инструмент на основе Canvas в MQL5 для статистического корреляционного и линейного регрессионного анализа между двумя символами с возможностью перетаскивания и изменения размера. Мы включили ALGLIB для регрессионных расчетов, динамические метки тиков, точки данных и панель статистики, отображающую наклон, пересечение, корреляцию и R-квадрат. Эта интерактивная визуализация помогает лучше понять суть парной торговли, поддерживая настраиваемые темы, границы и обновление новых баров в режиме реального времени

Нейросети в трейдинге: Гибридные модели последовательностей графов (GSM++)
Гибридные модели последовательностей графов (GSM++) объединяют сильные стороны различных архитектур, обеспечивая высокую точность анализа данных и оптимизацию вычислительных затрат. Эти модели эффективно адаптируются к динамическим рыночным данным, улучшая представление и обработку финансовой информации.

Создаем интерактивную MQL5-панель с использованием класса Controls (Часть 1): Настройка панели
В этой статье мы создадим интерактивную торговую панель с использованием класса Controls в MQL5, предназначенную для оптимизации торговых операций. Панель содержит заголовок, кнопки навигации для торговли, закрытия и информации, а также специализированные кнопки для заключения сделок и управления позициями. К концу статьи у нас будет базовая панель, готовая к дальнейшим улучшениям.

Алгоритм стрельбы из лука — Archery Algorithm (AA)
В данной статье подробно рассматривается алгоритм оптимизации, вдохновленный стрельбой из лука, с акцентом на использование метода рулетки в качестве механизма выбора перспективных областей для "стрел". Этот метод позволяет оценивать качество решений и отбирать наиболее многообещающие позиции для дальнейшего изучения.

Шаблоны проектирования в программировании на MQL5 (Часть 3): Поведенческие шаблоны 1
В новая статье серии, посвященной шаблонам проектирования, мы рассмотрим поведенческие шаблоны, чтобы понять, как эффективно создавать методы взаимодействия между созданными объектами. Спроектировав эти шаблоны поведения, мы сможем понять, как создавать многоразовое, расширяемое и тестируемое программное обеспечение.


Знакомство с языком MQL5 (Часть 22): Создание советника для торговли по паттерну 5-0
В этой статье объясняется, как с помощью языка MQL5 обнаружить гармонический паттерн 5-0 и торговать по нему, проверить его с помощью уровней Фибоначчи и отобразить его на графике.


Построение модели для ограничения диапазона сигналов по тренду (Часть 9): Советник с несколькими стратегиями (I)
В статье рассматриваются возможности включения нескольких стратегий в советник с использованием MQL5. Советники предоставляют более широкие возможности, чем индикаторы и скрипты, позволяя применять более сложные подходы к торговле, которые можно адаптировать к изменяющимся рыночным условиям.


Нейросети в трейдинге: Параметроэффективный Transformer с сегментированным вниманием (PSformer)
Предлагаем познакомиться с новым фреймворком PSformer, который адаптирует архитектуру ванильного Transformer для решения задач прогнозирования многомерных временных рядов. В основе фреймворка лежат две ключевые инновации: механизм совместного использования параметров (PS) и внимание к пространственно-временным сегментам (SegAtt).

Разработка инструментария для анализа движения цен (Часть 17): Советник TrendLoom
Как ценовой аналитик и трейдер, я заметил, что когда тренд подтверждается на нескольких таймфреймах, он обычно продолжается в этом направлении. Продолжительность тренда может варьироваться в зависимости от стратегии трейдера: держит ли он позиции на долгосрочную перспективу или занимается скальпингом. Выбранные вами таймфреймы играют решающую роль. Статья знакомит с быстрой автоматизированной системой, которая помогает увидеть общий тренд сквозь разные тймфреймы всего одним нажатием кнопки или с помощью регулярных обновлений.


Как упростить ручное тестирование стратегий с помощью MQL5: строим свой набор инструментов
В этой статье разрабатываем пользовательский набор инструментов MQL5 для удобного ручного тестирования на исторических данных в Тестере стратегий. Объясним его конструкцию и реализацию, уделив особое внимание интерактивным средствам управления сделками. Затем покажем, как использовать его для эффективного тестирования стратегий


Разработка системы репликации - Моделирование рынка (Часть 11): Появление СИМУЛЯТОРА (I)
Для того, чтобы использовать данные, формирующие бары, мы должны отказаться от репликации и заняться разработкой симулятора. Мы будем использовать 1-минутные бары именно потому, что они предлагают минимальный уровень сложности.


Возможности Мастера MQL5, которые вам нужно знать (Часть 08): Перцептроны
Перцептроны, сети с одним скрытым слоем, могут стать хорошим подспорьем для тех, кто знаком с основами автоматической торговли и хочет окунуться в нейронные сети. Мы шаг за шагом рассмотрим, как их можно реализовать в сборке классов сигналов, которая является частью классов Мастера MQL5 для советников.


Разработка продвинутых торговых систем ICT: Реализация сигналов в индикаторе Order Blocks
В этой статье вы узнаете, как разработать индикатор Order Blocks, основанный на объеме стакана (глубине рынка) и оптимизировать его с помощью буферов для повышения точности. Этим мы завершаем текущий этап проекта и готовимся к следующим, в рамках которых будет реализован класс управления рисками и торговый бот, использующий сигналы, генерируемые индикатором.

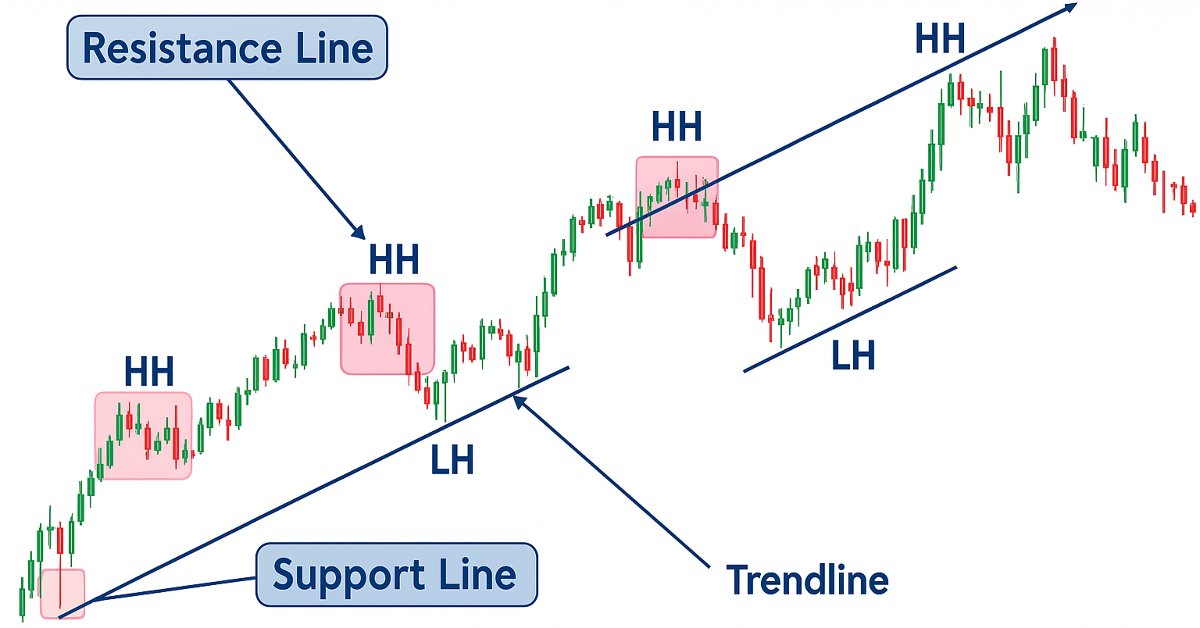
Разработка инструментария для анализа движения цен (Часть 19): ZigZag Analyzer
Для анализа движения цены вручную трейдры используют линии тренда для подтверждения направления и определения потенциальных уровней разворота или продолжения тренда. В этой серии, где мы разрабатываем инструментарий для анализа движения цен, мы представляем инструмент который строит наклонные трендовые линий для удобного анализа рынка. Он четко обозначает ключевые тренды и уровни, необходимые для эффективной оценки ценового движения.


Разработка системы репликации - Моделирование рынка (Часть 17): Тики и еще больше тиков (I)
Здесь мы увидим, как реализовать что-то действительно интересное, но в то же время очень сложное из-за отдельных моментов, которые многих смущают. И самое худшее, что может случиться - это то, что некоторые трейдеры, считающие себя профессионалами, ничего не знают о важности этих понятий на рынке капитала. Да, хотя основное внимание здесь уделяется программированию, но понимание некоторых вопросов, связанных с торговлей на рынках, имеет первостепенное значение для того, что мы собираемся здесь реализовать.

Алгоритм атомарного орбитального поиска — Atomic Orbital Search (AOS): Модификация
Во второй части статьи мы продолжим разработку модифицированной версии алгоритма AOS (Atomic Orbital Search), сфокусировавшись на специфических операторах для повышения его эффективности и адаптивности. После анализа основ и механик алгоритма, мы обсудим идеи по улучшению производительности и возможности анализа сложных пространств решений, предлагая новые подходы для расширения его функциональности как инструмента для оптимизации.


Возможности Мастера MQL5, которые вам нужно знать (Часть 12): Полином Ньютона
Полином Ньютона, который создает квадратные уравнения из набора нескольких точек, представляет собой архаичный, но интересный подход к рассмотрению временных рядов. В этой статье мы попытаемся изучить, какие аспекты этого подхода могут быть полезны трейдерам, а также устранить его ограничения.


Построение модели для ограничения диапазона сигналов по тренду (Часть 4): Настройка стиля отображения для каждой трендовой волны
В статье показаны возможности мощного языка MQL5 для отрисовки различных стилей индикаторов в MetaTrader 5. Мы также рассмотрим скрипты и их использование в нашей модели.


Разработка системы репликации - Моделирование рынка (Часть 15): Появление СИМУЛЯТОРА (V) - СЛУЧАЙНОЕ БЛУЖДАНИЕ
В этой статье мы завершим разработку симулятора для нашей системы. Основной целью здесь будет настройка алгоритма, рассмотренного в предыдущей статье. Этот алгоритм направлен на создание движения СЛУЧАЙНОГО БЛУЖДАНИЯ. Поэтому, для понимания сегодняшнего материала, необходимо понять содержание предыдущих статей. Если вы не следили за развитием симулятора, советую посмотреть эту последовательность с самого начала. В противном случае вы можете запутаться в том, что будет здесь объяснено.

Нейросети — это просто (Часть 94): Оптимизация последовательности исходных данных
При работе с временными рядами мы всегда используем исходные данные в их исторической последовательности. Но является ли это оптимальным вариантом? Существует мнение, что изменение последовательности исходных данных позволит повысить эффективность обучаемых моделей. В данной статье я предлагаю вам познакомиться с одним из таких методов.


Нейросети в трейдинге: Сквозная многомерная модель прогнозирования временных рядов (Окончание)
Представляем вашему вниманию заключительную часть цикла, посвящённого GinAR — нейросетевому фреймворку для прогнозирования временных рядов. В этой статье мы анализируем результаты тестирования модели на новых данных и оцениваем её устойчивость в условиях реального рынка.


Построение модели для ограничения диапазона сигналов по тренду (Часть 5): Система уведомлений (Часть II)
В статье подробно рассматривается интеграция уведомлений индикаторов MetaTrader 5 в Telegram с использованием возможностей MQL5, Python и API Telegram Bot. Вы сможете применить полученную информацию в своих проектах.


Нейросети в трейдинге: Изучение локальной структуры данных
Эффективное выявление и сохранение локальной структуры рыночных данных в условиях шума является важной задачей в трейдинге. Использование механизма Self-Attention показало хорошие результаты в обработке подобных данных, но классический метод не учитывают локальные особенности исходной структуры. В данной статье я предлагаю познакомиться с алгоритмом, способным учитывать эти структурные зависимости.