Статьи с примерами программирования торговых роботов на языке MQL5

Эксперты являются вершиной программирования и желаемой целью каждого разработчика в автоматическом трейдинге. Написать собственного торгового робота вы сможете с помощью статей этого раздела. Новички шаг за шагом смогут пройти все этапы в создании, отладке и тестировании автоматических торговых систем.
Статьи научат вас не только программировать на языке MQL5, но и покажут как реализовать любые торговые идеи и техники. Вы узнаете, как написать трейлинг стоп, как реализовать управление капиталом, как получить значение индикатора и многое-многое другое.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Нейросети — это просто (Часть 16): Практическое использование кластеризации
В предыдущей статье мы построили класс для кластеризации данных. В этой статье я хочу с вами поделиться вариантами возможного использования полученных результатов для решения практических задач трейдинга.


Как построить советник, работающий автоматически (Часть 04): Ручные триггеры (I)
Сегодня посмотрим, как создать советник, просто и безопасно работающий в автоматическом режиме.


Нейросети — это просто (Часть 58): Трансформер решений (Decision Transformer—DT)
Мы продолжаем рассмотрение методов обучения с подкреплением. И в данной статье я предлагаю вам познакомиться с несколько иным алгоритмом, который рассматривает политику Агента в парадигме построения последовательности действий.

Нейросети — это просто (Часть 53): Декомпозиция вознаграждения
Мы уже не раз говорили о важности правильного подбора функции вознаграждения, которую используем для стимулирования желательного поведения Агента, добавляя вознаграждения или штрафы за отдельные действия. Но остается открытым вопрос о дешифровке наших сигналов Агентом. В данной статье мы поговорим о декомпозиции вознаграждения в части передачи отдельных сигналов обучаемому Агенту.


Нейросети — это просто (Часть 49): Мягкий Актор-Критик (Soft Actor-Critic)
Мы продолжаем рассмотрение алгоритмов обучения с подкреплением в решении задач непрерывного пространства действий. И в данной статье предлагаю познакомиться с алгоритмом Soft Аctor-Critic (SAC). Основное преимущество SAC заключается в способности находить оптимальные политики, которые не только максимизируют ожидаемую награду, но и имеют максимальную энтропию (разнообразие) действий.


Оптимизация и тестирование торговых стратегий (Часть 1): Взгляд на "Red Dragon H4", "BOLT", "YinYang", и "Statistics SAR"
Так как я постоянно занимаюсь, разработкой разного рода торговых систем сегодня хочу поделиться с Вами несколькими из них по стратегиям "Red Dragon H4", "BOLT", "YinYang" и "Statistics SAR". Данные стратегии были найдены на просторах интернета.

Скальпинг по потоку ордеров (Order Flow Scalping) с MQL5
Данный советник для MetaTrader 5 реализует стратегию Scalping OrderFlow (стратегия скальпирования потока ордеров) с расширенным управлением рисками. В нем используется множество технических индикаторов для определения торговых возможностей на основе дисбалансов в потоке ордеров. Бэк-тестирование показывает потенциальную прибыльность, но подчеркивает необходимость дальнейшей оптимизации, особенно в области управления рисками и соотношения результатов торговли. Он подходит для опытных трейдеров и требует тщательного тестирования и понимания перед практическим применением.


Разработка торгового советника с нуля (Часть 12): Время и торговля (I)
Сегодня мы создадим Time & Trade с быстрой интерпретацией для чтения потока ордеров. Это первая часть, в которой мы будем строить эту систему. В следующей статье мы дополним систему недостающей информацией, поскольку нам потребуется добавить в код нашего эксперта несколько новых вещей.

Нейросети — это просто (Часть 23): Создаём инструмент для Transfer Learning
В данной серии статей мы уже не один раз упоминали о Transfer Learning. Но дальше упоминаний пока дело не шло. Я предлагаю заполнить этот пробел и посмотреть поближе на Transfer Learning.

Разработка торгового советника с нуля (Часть 18): Новая система ордеров (I)
Это первая часть новой системы ордеров. С тех пор, как мы начали создавать документацию данного советника в наших статьях, он претерпел различные изменения и улучшения, сохраняя при этом ту же модель системы ордеров на графике.


Арбитражный трейдинг Forex: Простой бот-маркетмейкер синтетиков для старта
Сегодня разберем моего первого робота в сфере арбитража — поставщика ликвидности (если его можно так назвать) на синетических активах. Сегодня данный бот успешно работает как модуль в большой системе на машинном обучении, но я поднял старый арбитражный робот на Форекс из облака, и давайте посмотрим на него, и подумаем, что мы можем с ним сделать сегодня?

Нейросети — это просто (Часть 63): Предварительное обучение Трансформера решений без учителя (PDT)
Продолжаем рассмотрение семейства методов Трансформера решений. Из предыдущих работ мы уже заметили, что обучение трансформера, лежащего в основе архитектуры данных методов, довольно сложная задача и требует большого количества размеченных обучающих данных. В данной статье мы рассмотрим алгоритм использования не размеченных траекторий для предварительного обучения моделей.

Нейросети — это просто (Часть 39): Go-Explore — иной подход к исследованию
Продолжаем тему исследования окружающей среды в моделях обучения с подкреплением. И данной статье мы рассмотрим ещё один алгоритм Go-Explore, который позволяет эффективно исследовать окружающую среду на стадии обучения модели.


Нейросети — это просто (Часть 85): Многомерное прогнозирование временных рядов
В данной статье хочу познакомить Вас с новым комплексным методом прогнозирования временных рядов, который гармонично сочетает в себе преимущества линейных моделей и трансформеров.


Нейросети — это просто (Часть 62): Использование Трансформера решений в иерархических моделях
В последних статьях мы познакомились с несколькими вариантами использования метода Decision Transformer. Который позволяет анализировать не только текущее состояние, но и траекторию предшествующих состояний и, совершенных в них, действий. В данной статье я предлагаю Вам познакомиться с вариантом использования данного метода в иерархических моделях.


Разработка торгового советника с нуля (Часть 22): Новая система ордеров (V)
Сегодня мы продолжим разработку новой системы ордеров. Внедрить новую систему совсем непросто: мы часто сталкиваемся с проблемами, которые сильно усложняют процесс. Когда эти проблемы появляются, нам приходится останавливаться и заново анализировать направление, по которому мы движемся.


Нейросети — это просто (Часть 38): Исследование с самоконтролем через несогласие (Self-Supervised Exploration via Disagreement)
Одной из основных проблем обучения с подкреплением является исследование окружающей среды. Ранее мы уже познакомились с методом исследования на базе внутреннего любопытства. Сегодня я предлагаю посмотреть на ещё один алгоритм — исследование через несогласие.


Нейросети — это просто (Часть 59): Дихотомия контроля (Dichotomy of Control — DoC)
В предыдущей статье мы познакомились с Трансформером решений. Но сложная стохастическая среда валютного рынка не позволила в полной мере раскрыть потенциал представленного метода. Сегодня я хочу представить Вам алгоритм, который направлен на повышение производительности алгоритмов в стохастических средах.


Самообучающийся советник с нейросетью на матрице состояний
Самообучающийся советник с нейросетью на матрице состояний. Совмещаем марковские цепи с многослойной нейросетью MLP, написанной на библиотеке ALGLIB MQL5. Как могут быть совмещены для прогнозирования Форекс марковские цепи и нейросети?

Нейросети — это просто (Часть 71): Прогнозирование будущих состояний с учетом поставленных целей (GCPC)
В предыдущих работах мы познакомились с методом Decision Transformer и несколькими производными от него алгоритмами. Мы экспериментировали с различными методами постановки цели. В процессе экспериментов мы работали с различными способами постановки целей, однако изучение моделью уже пройденной траектории всегда оставалось вне нашего внимания. В данной статье я хочу познакомить Вас с методом, который заполняет этот пробел.

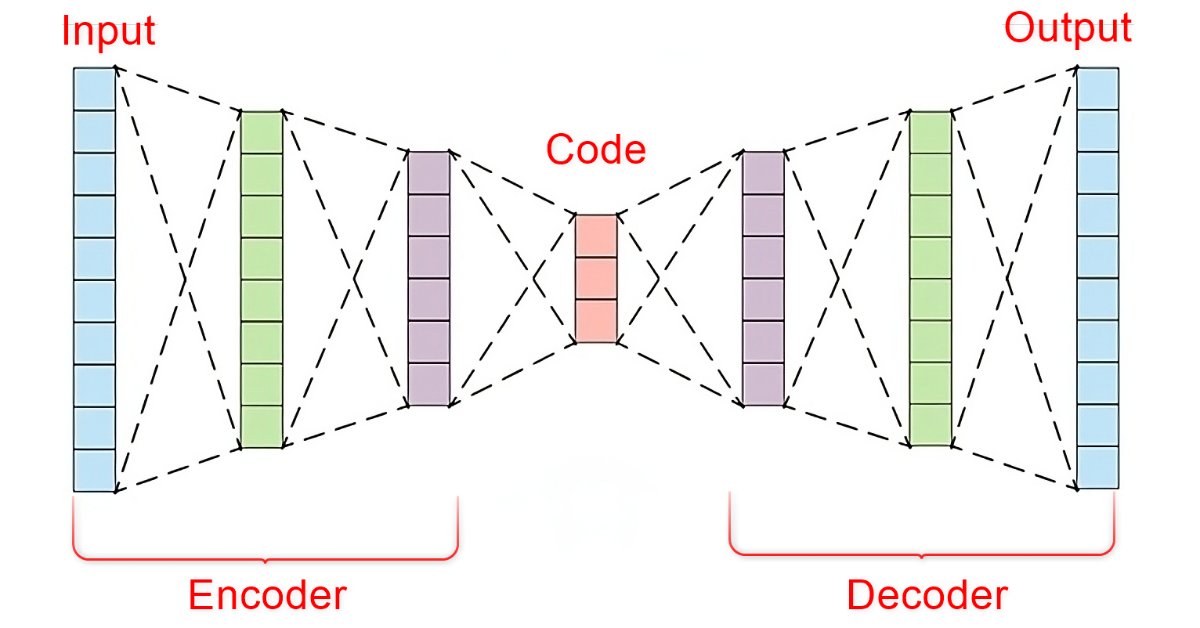
Машинное обучение и Data Science (Часть 22): Автоэнкодеры для устранения шума и выявления сигналов в трейдинге
В динамичном мире финансовых рынков для успешно торговли важно уметь отделять значимые сигналы от шума. Используя сложную архитектуру нейронных сетей, автоэнкодеры успешно выявляют скрытые закономерности в рыночных данных и преобразуют нечеткие входные данные в полезные идеи. В этой статье мы рассмотрим, как такие нейросети могут помочь принимать торговые решения на современных динамичных рынках.


Нейросети в трейдинге: Анализ рыночной ситуации с использованием Трансформера паттернов
В анализе рыночной ситуации нашими моделями ключевым элементом является свеча. Тем не менее давно известно, что свечные паттерны могут помочь в прогнозировании будущих ценовых движений. И в этой статье мы познакомимся с методом, который позволяет интегрировать оба этих подхода.


Нейросети — это просто (Часть 48): Методы снижения переоценки значений Q-функции
В предыдущей статье мы познакомились с методом DDPG, который позволяет обучать модели в непрерывном пространстве действий. Однако, как и другие методы Q-обучения, DDPG склонен к переоценки значений Q-функции. Эта проблема часто приводит к обучению агента с неоптимальной стратегией. В данной статье мы рассмотрим некоторые подходы преодоления упомянутой проблемы.


Нейросети — это просто (Часть 66): Проблематика исследования в офлайн обучении
Обучение моделей в офлайн режиме осуществляется на данных ранее подготовленной обучающей выборки. Это дает нам ряд преимуществ, но при этом информация об окружающей среде сильно сжимается до размеров обучающей выборки. Что, в свою очередь, ограничивает возможности исследования. В данной статье хочу предложить познакомиться с методом, позволяющем наполнить обучающую выборку максимально разнообразными данными.

Нейросети — это просто (Часть 15): Кластеризации данных средствами MQL5
Продолжаем рассмотрение метода кластеризации. В данной статье мы создадим новый класс CKmeans для реализации одного из наиболее распространённых методов кластеризации k-средних. По результатам тестирования модель смогла выделить около 500 паттернов.


Разрабатываем мультивалютный советник (Часть 3): Ревизия архитектуры
Мы уже несколько продвинулись в разработке мультивалютного советника с несколькими параллельно работающими стратегиями. С учетом накопленного опыта проведем ревизию архитектуры нашего решения и попробуем ее улучшить, пока не ушли слишком далеко вперед.


Треугольные и пилообразные волны: инструменты для трейдера
Одним из методов технического анализа является волновой анализ. В этой статье мы рассмотрим волны несколько необычного вида — треугольные и пилообразные. На основе этих волн можно построить несколько технических индикаторов, с помощью которых можно анализировать движение цены на рынке.

Создание самооптимизирующихся советников на MQL5
Создавайте советников, которые адаптируются к любому рынку.


Нейросети — это просто (Часть 83): Алгоритм пространственно-временного преобразователя постоянного внимания (Conformer)
Предлагаемый Вашему вниманию алгоритм Conformer был разработан для целей прогнозирования погоды, которую по изменчивости и капризности можно сравнить с финансовыми рынками. Conformer является комплексным методом. И сочетает в себе преимущества моделей внимания и обычных дифференциальных уравнений.

Нейросети в трейдинге: Практические результаты метода TEMPO
Продолжаем знакомство с методом TEMPO. И в данной статье мы оценим фактическую эффективность предложенных подходов на реальных исторических данных.

Нейросети — это просто (Часть 74): Адаптивное прогнозирование траекторий
Предлагаю Вам познакомиться с довольно эффективным методом многоагентного прогнозирования траекторий, который способен адаптироваться к различным состояниям окружающей среды.


Матричная модель прогнозирования на марковской цепи
Создаем матричную модель прогнозирования на марковской цепи. Что такое марковские цепи, и как можно использовать марковскую цепь для трейдинга на Форекс.

Парадигмы программирования (Часть 2): Объектно-ориентированный подход к разработке советника на основе ценовой динамики
В этой статье мы поговорим о парадигме объектно-ориентированного программирования и ее применении в коде MQL5. Это вторая статья в серии. В ней мы познакомимся с особенностями объектно-ориентированного программирования и рассмотрим практические примеры. В прошлый раз мы написали советник на основе ценовой динамики (Price Action), используя индикатор EMA и свечные данные. Сейчас мы преобразуем его процедурный код в объектно-ориентированный.

Нейросети — это просто (Часть 69): Ограничение политики поведения на основе плотности офлайн данных (SPOT)
В оффлайн обучении мы используем фиксированный набор данных, что ограничивает покрытие разнообразия окружающей среды. В процессе обучения наш Агент может генерировать действия вне этого набора. При отсутствии обратной связи от окружающей среды корректность оценок таких действий вызывает вопросы. Поддержание политики Агента в пределах обучающей выборки становится важным аспектом для обеспечения надежности обучения. Об этом мы и поговорим в данной статье.

Несколько индикаторов на графике (Часть 05): Превращаем MetaTrader 5 в систему RAD (I)
Несмотря на то, что многие люди не умеют программировать, они достаточно креативны и имеют отличные идеи, но отсутствие знаний или понимания программирования мешает им сделать некоторые вещи. Давайте посмотрим вместе, как создать Chart Trade, но используя саму платформу MT5, как будто это IDE.


Торгуем опционы без опционов (Часть 1): Основы теории и эмуляция через базовые активы
Статья описывает вариант эмуляции опционов через базовый актив, реализованный на языке программирования MQL5. Сравниваются преимущества и недостатки выбранного подхода с реальными биржевыми опционами на примере срочного рынка ФОРТС московской биржи MOEX и криптобиржи Bybit.

Нейросети — это просто (Часть 42): Прокрастинация модели, причины и методы решения
Прокрастинация модели в контексте обучения с подкреплением может быть вызвана несколькими причинами, и решение этой проблемы требует принятия соответствующих мер. В статье рассмотрены некоторые из возможных причин прокрастинации модели и методы их преодоления.


Применение теории игр в алгоритмах трейдинга
Создаем адаптивный самообучающийся торговый советник на основе машинного обучения DQN, с многомерным причинно-следственным выводом, который будет успешно торговать одновременно на 7 валютных парах, причем агенты разных пар будут обмениваться друг с другом информацией.


Количественный подход в управлении рисками: Применение VaR модели для оптимизации мультивалютного портфеля с Python и MetaTrader 5
Эта статья раскрывает потенциал Value at Risk (VaR) модели для оптимизации мультивалютного портфеля. Используя мощь Python и функционал MetaTrader 5, мы демонстрируем, как реализовать VaR-анализ для эффективного распределения капитала и управления позициями. От теоретических основ до практической реализации, статья охватывает все аспекты применения одной из наиболее устойчивых систем расчета рисков — VaR — в алгоритмической торговле.

Нейросети в трейдинге: Анализ облака точек (PointNet)
Прямой анализ облака точек позволяет избежать излишнего увеличения объема данных и повышает эффективность моделей в задачах классификации и сегментации. Подобные подходы демонстрируют высокую производительность и устойчивость к возмущениям в исходных данных.