Статьи по программированию на языках MQL4 и MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Создаем 3D-бары на основе времени, цены и объема
Что такое многомерные 3D-графики цен и как они создаются. Как 3D-бары предсказывают развороты цены, и как Python и MetaTrader 5 позволяют строить эти объемные бары в режиме реального времени.


Индикатор CCI. Модернизация и новые возможности
В этой статье мы рассмотрим возможность модернизации индикатора CCI. Кроме того, будет представлен пример модификации этого индикатора.

Как построить советник, работающий автоматически (Часть 08): OnTradeTransaction
В этой статье я покажу вам, как использовать систему обработки событий, для быстрой и лучшей обработки вопросов, связанных с системой ордеров, чтобы советник работал быстрее. Таким образом, ему не придется постоянно искать информацию.


Как сократить код торгового эксперта, попутно упростив себе жизнь и уменьшив число возможных ошибок
Простая концепция, изложенная в данной статье, позволит разработчикам МТС на MQL4 упростить существующие торговые системы, а также сократить время разработки новых систем за счет сокращения объема кода торговых экспертов.

Работа с таймсериями в библиотеке DoEasy (Часть 55): Класс-коллекция индикаторов
В статье продолжим развитие классов объектов-индикаторов и их коллекции. Создадим для каждого объекта-индикатора его описание и скорректируем класс-коллекцию для безошибочного хранения и получения объектов-индикаторов из списка-коллекции.

Создаем простой мультивалютный советник с использованием MQL5 (Часть 1): Сигналы на основе ADX в сочетании с Parabolic SAR
Под мультивалютным советником в этой статье понимается советник, или торговый робот, который может торговать (открывать/закрывать ордера, управлять ордерами и т. д.) более чем одной парой символов с одного графика.


Разработка торговой системы на основе индикатора DeMarker
Представляю вашему вниманию новую статью из серии, в которой мы учимся создавать торговые системы по показателям самых популярных технических индикаторов. В этой статье мы рассмотрим, как создать торговую систему по индикатору Демарка (DeMarker).


Алгоритмическая торговля на основе 3D-паттернов разворота
Открываем новый мир автоматической торговли на 3D-барах. Как выглядит торговый робот на многомерных барах цены, и могут ли "желтые" кластеры 3D-баров предсказывать развороты трендов? Как выглядит трейдинг в множестве измерений?

Работа с таймсериями в библиотеке DoEasy (Часть 43): Классы объектов индикаторных буферов
В статье рассмотрим создание классов объектов-индикаторных буферов как наследников абстрактного объекта-буфера, упрощающих объявление и работу с индикаторными буферами при создании собственных программ-индикаторов на основе библиотеки DoEasy.


Создаем простой мультивалютный советник с использованием MQL5 (Часть 6): Два индикатора RSI пересекают линии друг друга
Под мультивалютным советником в этой статье понимается советник, или торговый робот, который использует два индикатора RSI с пересекающимися линиями - быстрый RSI, который пересекается с медленным.


Индикатор исторических позиций на графике в виде диаграммы их прибыли/убытка
В статье рассмотрим вариант получения информации о закрытых позициях по истории их сделок. Создадим простой индикатор, отображающий в виде диаграммы приблизительный профит/убыток позиций на каждом баре.

Графики индекса доллара и индекса евро — пример сервиса в MetaTrader 5
На примере программы-сервиса рассмотрим создание и обновление графиков индекса доллара (USDX) и индекса евро (EURX). При запуске сервиса будем проверять наличие нужного синтетического инструмента, создавать его при его отсутствии и размещать в окне Обзор рынка. Далее будет создана история синтетического инструмента — минутная и тиковая, и будет открыт график созданного инструмента.

Мультибот в MetaTrader (Часть II): улучшенный динамический шаблон
Развивая тему предыдущей статьи про мультибота, я решил создать более гибкий и функциональный шаблон, который обладает большими возможностями и может эффективно применяться как во фрилансе, так и использоваться в виде базы для разработки мультивалютных и мультипериодных советников с возможностью интеграции с внешними решениями.

Димитар Манов:"На Чемпионате я боюсь только исключительных обстоятельств"(ATC 2010)
В недавнем отчете Бориса Одинцова одним из самых стабильных советников Чемпионата был назван эксперт болгарского Участника Manov. Мы решили поговорить с автором этой разработки и выяснить, в чем заключается секрет ее успеха. В интервью Димитар Манов рассказывает о том, какую ситуацию его эксперт не переживет, почему он не использует индикаторы и рассчитывает ли на победу в соревновании.


Разрабатываем мультивалютный советник (Часть 2): Переход к виртуальным позициям торговых стратегий
Продолжим разработку мультивалютного советника с несколькими параллельно работающими стратегиями. Попробуем перенести всю работу, связанную с открытием рыночных позиций с уровня стратегий на уровень эксперта, управляющего стратегиями. Сами стратегии будут торговать только виртуально, не открывая рыночных позиций.

Нейросети — это просто (Часть 34): Полностью параметризированная квантильная функция
Продолжаем изучение алгоритмов распределенного Q-обучения. В предыдущих статьях мы рассмотрели алгоритмы распределенного и квантильного Q-обучения. В первом мы учили вероятности заданных диапазонов значений. Во втором учили диапазоны с заданной вероятностью. И в первом, и во втором алгоритме мы использовали априорные знания одного распределения и учили другое. В данной статье мы рассмотрим алгоритм, позволяющей модели учить оба распределения.

Утилита для отбора и навигации на MQL5 и MQL4: добавляем вкладки "домашки" и сохраняем графические объекты
В данной статье мы расширим возможности ранее созданной утилиты, добавив в нее вкладки для отбора нужных нам инструментов. Также мы научимся сохранять графические объекты, которые мы создали на графике определенного инструмента, чтобы постоянно их не создавать повторно. И даже научимся работать только с инструментами, которые были предварительно выбраны с помощью с нужного нам сайта.

Квантование в машинном обучении (Часть 1): Теория, пример кода, разбор реализации в CatBoost
В настоящей статье речь пойдёт о теоретическом применении квантования при построении древовидных моделей. Рассмотрены реализованные методы квантования в CatBoost. Материал будет подан без сложных математических формул, доступным языком.


Реализация расширенного теста Дики-Фуллера в MQL5
В статье показаны реализация расширенного теста Дики-Фуллера и его применение для проведения коинтеграционных тестов с использованием метода Энгла-Грейнджера.


Риск-менеджер для ручной торговли
В данной статье мы подробно раскроем написание класса риск-менеджера для ручной торговли с нуля. Также данный класс может быть использован как базовый класс для наследования трейдерам, которые торгуют алгоритмически.


Треугольный арбитраж с прогнозами
В статье объясняется, как использовать треугольный арбитраж, а также как применять прогнозы и специализированное программное обеспечение для более разумной торговли валютами, даже если вы новичок на рынке. Готовы торговать как профессионалы?

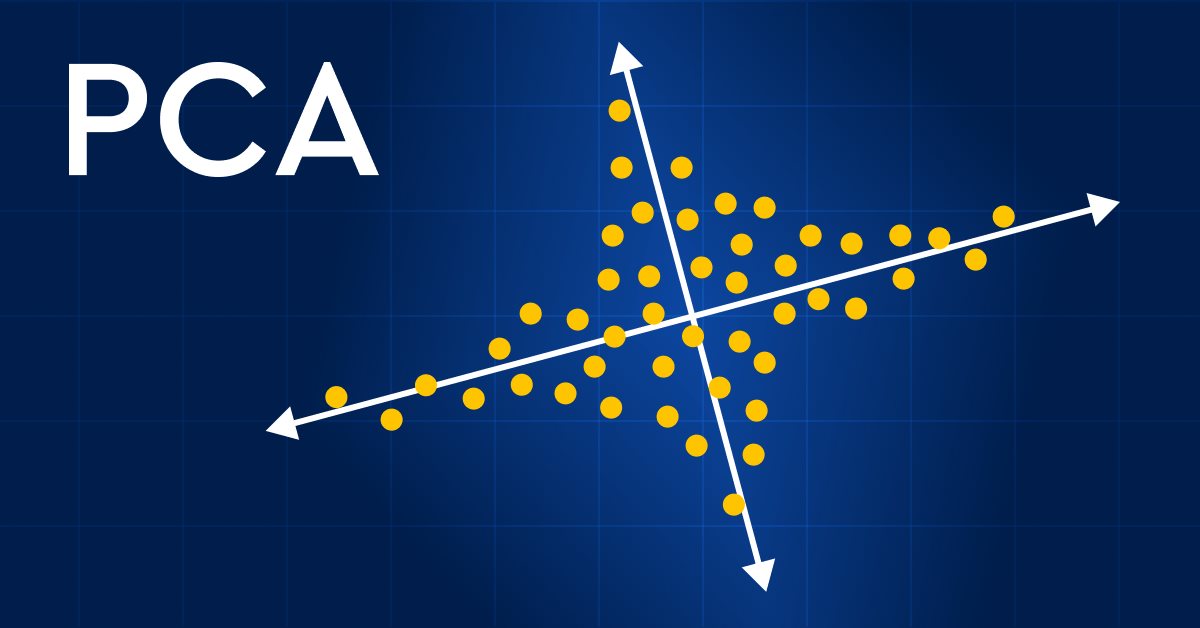
Машинное обучение и Data Science (Часть 13): Анализируем финансовый рынок с помощью метода главных компонент (PCA)
Попробуем качественно улучшить анализ финансовых рынков с помощью метода главных компонент (Principal Component Analysis, PCA). Узнаем, как этот метод может помочь выявлять скрытые закономерности в данных, определять скрытые рыночные тенденции и оптимизировать инвестиционные стратегии. В этой статье мы посмотрим, как метод PCA дает новую перспективу для анализа сложных финансовых данных, помогая увидеть идеи, которые мы упустили при использовании традиционных подходов. Дает ли применение метода PCA на данных финансовых рынков конкурентное преимущество и поможет ли быть на шаг впереди?


Угловые операции для трейдеров
В этой статье будут рассмотрены угловые операции. Мы рассмотрим методы построения углов и способы их применения в трейдинге.

Разработка робота на Python и MQL5 (Часть 2): Выбор модели, создание и обучение, кастомный тестер Python
Продолжаем цикл статей по созданию торгового робота на Python и MQL5. Сегодня решим задачу выбора и обучения модели, ее тестирования, внедрения кросс-валидации, поиска по сетке, а также задачу ансамблирования моделей.

Графика в библиотеке DoEasy (Часть 76): Объект Форма и предопределённые цветовые темы
В статье опишем концепцию построения различных тем оформления GUI в библиотеке, создадим объект "Форма", являющийся потомком объекта класса графического элемента, подготовим данные для создания теней графических объектов библиотеки и дальнейшего развития функционала.

Шаблон проектирования MVC и возможность его использования (Часть 2): Схема взаимодействия между тремя компонентами
Данная статья продолжает и завершает тему, поднятую в прошлой статье — шаблон MVC в программах на MQL. В этой статье мы рассмотрим возможную схему взаимодействия между этими тремя компонентами.

Популяционные алгоритмы оптимизации: Алгоритм гравитационного поиска (Gravitational Search Algorithm - GSA)
GSA — популяционный алгоритм оптимизации, инспирированный неживой природой. Высокая достоверность моделирования взаимодействия физических тел, благодаря закону гравитации Ньютона в алгоритме, позволяет наблюдать феерический танец планетарных систем и галактических скоплений, который завораживает своим представлением на анимации. Сегодня рассмотрим один из самых интересных и оригинальных алгоритмов оптимизации. Симулятор движения космических объектов прилагается.

Эконометрические инструменты для прогнозирования волатильности: Модель GARCH
В статье дается описание свойств нелинейной модели условной гетероскедастичности(GARCH). На ее основе построен индикатор iGARCH для прогнозирования волатильности на один шаг вперед. Для оценки параметров модели используется библиотека численного анализа ALGLIB.


Обучение многослойного персептрона с помощью алгоритма Левенберга-Марквардта
В статье представлена реализация алгоритма Левенберга-Марквардта для обучения нейронных сетей прямого распространения. Проведен сравнительный анализ результативности с алгоритмами из библиотеки scikit-learn Python. Предварительно обсуждаются более простые методы обучения такие как градиентный спуск, градиентный спуск с импульсом и стохастический градиентный спуск.

Графика в библиотеке DoEasy (Часть 84): Классы-наследники абстрактного стандартного графического объекта
В статье рассмотрим создание классов-наследников объекта абстрактного стандартного графического объекта терминала. Объект этого класса описывает общие для всех графических объектов свойства. Т.е. это просто некий графический объект. Для уточнения его принадлежности к реальному графическому объекту нам необходимо унаследоваться от него, и в классе объекта-наследника прописать свойства, присущие этому конкретному графическому объекту.


Нейросети — это просто (Часть 33): Квантильная регрессия в распределенном Q-обучении
Продолжаем изучение распределенного Q-обучение. И сегодня мы посмотрим на данный подход с другой стороны. О возможности использования квантильной регрессии в решение вопрос прогнозирования ценовых движений.

Торговля спредами на рынке форекс с использованием фактора сезонности
В статье рассматриваются возможности формирования и предоставления отчетных данных по использованию фактора сезонности при торговле спредами на рынке форекс.

Графика в библиотеке DoEasy (Часть 83): Класс абстрактного стандартного графического объекта
В статье создадим класс абстрактного графического объекта. Этот объект будет основой для создания классов стандартных графических объектов. Свойств у графических объектов много, и сегодня, прежде чем создать класс абстрактного графического объекта, нам необходимо будет сделать объёмную подготовительную работу — прописать эти свойства в перечислениях библиотеки.

Машинное обучение и Data Science. Нейросети (Часть 02): архитектура нейронных сетей с прямой связью
В предыдущей статье мы начали изучать нейросети с прямой связью, однако остались неразобранными некоторые моменты. Один из них — проектирование архитектуры. Поэтому в этой статье мы рассмотрим, как спроектировать гибкую нейронную сеть с учетом входных данных, количества скрытых слоев и узлов для каждой сети.

Нейросети — это просто (Часть 67): Использование прошлого опыта для решения новых задач
В данной статье мы продолжим разговор о методах сбора данных в обучающую выборку. Очевидно, что в процессе обучения необходимо постоянное взаимодействие с окружающей средой. Но ситуации бывают разные.

Разработка торговой системы на основе индекса силы быков Bulls Power
Представляю вашему вниманию новую статью из серии, в которой мы учимся строить торговые системы на основе самых популярных индикаторов. На этот раз мы поговорим об Индексе силы быков Bulls Power и создадим торговую систему по его показателям.

Эксперименты с нейросетями (Часть 2): Хитрая оптимизация нейросети
Нейросети наше все. Проверяем на практике, так ли это. MetaTrader 5 как самодостаточное средство для использования нейросетей в трейдинге. Простое объяснение.

Нейросети — это просто (Часть 25): Практикум Transfer Learning
В последних двух статьях мы создали инструмент, позволяющий создавать и редактировать модели нейронных сетей. И теперь пришло время оценить потенциальные возможности использования технологии Transfer Learning на практических примерах.


Алгоритм кодового замка (Сode Lock Algorithm, CLA)
В этой статье мы переосмыслим кодовые замки, превращая их из механизмов защиты в инструменты для решения сложных задач оптимизации. Откройте для себя мир кодовых замков, не как простых устройств безопасности, но как вдохновения для нового подхода к оптимизации. Мы создадим целую популяцию "замков", где каждый замок представляет собой уникальное решение задачи. Затем мы разработаем алгоритм, который будет "вскрывать" эти замки и находить оптимальные решения в самых разных областях, от машинного обучения до разработки торговых систем.

Прочие классы в библиотеке DoEasy (Часть 67): Класс объекта-чарта
В статье создадим класс объекта-чарта (одного графика торгового инструмента) и доработаем класс-коллекцию объектов mql5-сигнал так, чтобы каждый объект-сигнал, хранящийся в коллекции при обновлении списка также обновлял все свои параметры.