Статьи по программированию на языках MQL4 и MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Машинное обучение и Data Science (Часть 12): Можно ли выигрывать на рынке с помощью самообучающихся нейронных сетей?
Наверняка многим надоели постоянные попытки предсказать фондовый рынок. Хотели бы вы иметь хрустальный шар, который бы помогал принимать более обоснованные инвестиционные решения? Самообучающиеся нейронные сети могут стать таким решением. В этой статье мы посмотрим, могут ли такие мощные алгоритмы помочь «оседлать волну» и перехитрить фондовый рынок. Анализируя огромные объемы данных и выявляя закономерности, самообучающиеся нейронные сети могут делать прогнозы, которые зачастую более точны, чем прогнозы от трейдеров. Давайте посмотрим, можно ли использовать эти передовые технологии, чтобы принимать разумные инвестиционные решения и зарабатывать больше.


Консультант-советник трейдера на основе расширенного анализа MACD
Скрипт консультант-советник трейдера по принятию решения об открытии позиций на основании расширенного анализа состояния MACD по трем последним барам в реальном времени торгов на любом периоде, и для проведения анализа на истории.

Александр Ануфренко: "Знал бы, где упасть - перинку бы подстелил" (ATC 2010)
Рискованная разработка Александра Ануфренко (Anufrenko321) в течение трех недель не покидала первую тройку Чемпионата. Пережив на прошлой неделе чудовищный стоп-лосс, эксперт потерял около $60 000, но сейчас вновь подбирается к лидирующим позициям. Автор этого интересного эксперта решил рассказать о принципах работы и особенностях своего детища.

Несколько индикаторов на графике (Часть 02): Первые эксперименты
В предыдущей статье "Несколько индикаторов на графике" я представил концепции и основы того, как мы можем использовать несколько индикаторов на графике. В данной статье я представлю и детально объясню исходный код.

Интервью с Борисом Одинцовым (ATC 2010)
Борис Одинцов - один из самых ярких участников Чемпионата, преодолевший на третьей торговой неделе планку в $100 000. Стремительный взлет своего эксперта Борис объясняет благоприятным стечением обстоятельств. В этом интервью он рассказывает, каким вещам стоит уделять внимание в трейдинге и о том, какой рынок неблагоприятен для его эксперта.

Разработка торгового советника с нуля (Часть 7): Добавляем Volume At Price (I)
Это один из самых мощных индикаторов из существующих. Те, кто торгует и старается иметь определенную степень уверенности, не могут не иметь этот индикатор на своем графике. Хотя чаще всего его используют те, кто торгует, наблюдая за лентой сделок («tape reading»). Также этот индикатор могут использовать и те, кто использует только Price Action.

Тестирование и оптимизация стратегий для бинарных опционов в MetaTrader 5
Проверяем и оптимизируем стратегии для бинарных опционов в MetaTrader 5.

Матрицы и векторы в MQL5: функции активации
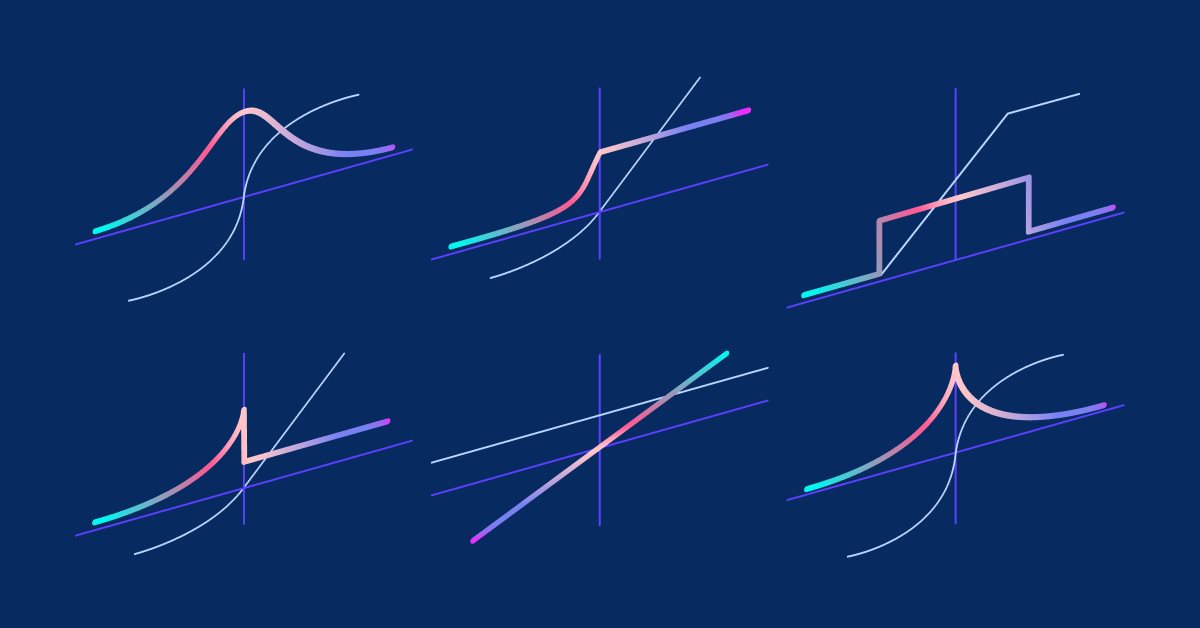
В данной статье мы опишем только один из аспектов машинного обучения - функции активации. В искусственных нейронных сетях функция активации нейрона вычисляет значение выходного сигнала на основе значений входного сигнала или набора входных сигналов. Мы покажем, что находится "под капотом".

Работа с ценами в библиотеке DoEasy (Часть 61): Коллекция тиковых серий символов
Так как в работе программы могут участвовать разные символы, то для каждого символа необходимо создать свой список. Такие списки мы сегодня объединим в коллекцию тиковых данных. По сути это будет обычный список на основе класса динамического массива указателей на экземпляры класса CObject и его наследников Cтандартной библиотеки.


Разработка торговой системы на основе индикатора MFI
Это новая статья из серии, в которой мы учимся создавать торговые системы на основе популярных технических индикаторов. На этот раз она посвящена Индексу денежного потока MFI. Мы подробно изучим этот индикатор и разработаем простые торговые системы на MQL5 для исполнения в MetaTrader 5.

Популяционные алгоритмы оптимизации: Алгоритм имитации отжига (Simulated Annealing, SA). Часть I
Алгоритм имитации отжига (Simulated Annealing) является метаэвристикой, вдохновленной процессом отжига металлов. В нашей статье проведем тщательный анализ алгоритма и покажем, как многие распространенные представления и мифы, вокруг этого наиболее популярного и широко известного метода оптимизации, могут быть ошибочными и неполными. Анонс второй части статьи: "Встречайте собственный авторский алгоритм имитации изотропного отжига (Simulated Isotropic Annealing, SIA)!"


Работа с таймсериями в библиотеке DoEasy (Часть 49): Мультипериодные мультисимвольные многобуферные стандартные индикаторы
В статье доработаем классы библиотеки для возможности создания мультисимвольных мультипериодных стандартных индикаторов, требующих для отображения своих данных несколько индикаторных буферов.

Метод выявления ошибок в коде при помощи комментирования
В статье рассказывается о методе поиска ошибок в коде MQL 4, который основан на комментировании. Данный метод бывает очень полезен при возникновения проблем компилирования из-за ошибок в достаточно крупном коде.


Работа с таймсериями в библиотеке DoEasy (Часть 50): Мультипериодные мультисимвольные стандартные индикаторы со смещением
В статье доработаем методы библиотеки для корректного отображения мультисимвольных мультипериодных стандартных индикаторов, линии которых выводятся на график текущего символа со смещением, задаваемым в настройках. А также наведём порядок в методах работы со стандартными индикаторами и уберём в область библиотеки лишний код в итоговой программе-индикаторе.

Прочие классы в библиотеке DoEasy (Часть 69): Класс-коллекция объектов-чартов
С этой статьи начнём разработку класса-коллекции объектов-чартов, который будет хранить в себе список-коллекцию объектов-чартов с их подокнами и индикаторами в них, и даст возможность работы с любыми выбранными чартами и их подокнами, или сразу со списком из нескольких чартов одновременно.


Python, ONNX и MetaTrader 5: Создаем модель RandomForest с предварительной обработкой данных RobustScaler и PolynomialFeatures
В этой статье мы создадим модель случайного леса на языке Python, обучим модель и сохраним ее в виде конвейера ONNX с препроцессингом данных. Модель мы далее используем в терминале MetaTrader 5.


Python + API LLM + MetaTrader 5: реальный опыт построения автономного торгового бота
Статья описывает создание MVP-прототипа автономного торгового бота для MetaTrader 5, использующего большие языковые модели (LLM) через API OpenRouter для анализа рынка и принятия торговых решений. Скрипт на Python получает исторические данные OHLCV, отправляет их в LLM для технического анализа на основе уровней поддержки/сопротивления и паттернов Price Action, после чего автоматически размещает ордера с заданными стоп-лоссом и тейк-профитом.

Работаем с датами и временем в MQL5
Трейдерам и разработчикам торговых инструментов очень важно понимать, как хорошо и эффективно обращаться с датами и временем. В статье я покажу, как мы можем обращаться с датами и временем при создании эффективных торговых инструментов.

Секреты клиентского терминала MetaTrader 4: Библиотека файлов в MetaEditor
При создании собственных программ важное значение имеет редактор кода. Чем больше функций предлагает редактор, тем удобнее и быстрее создаётся программа. Многие программы создаются на основе уже существующего кода. Вы используете индикатор или скрипт, но Вас не всё в нём устраивает? Скачайте код этой программы с нашего сайта и переделайте его под себя.

Как мы развивали сервис торговых сигналов MetaTrader и социальный трейдинг в целом
Мы активно совершенствуем сервис Сигналы, последовательно избавляемся от прежних недоработок и вносим изменения в существующие механизмы. MetaTrader Signals двухлетней давности и MetaTrader Signals на текущий момент - это словно два различных сервиса.

Библиотека для простого и быстрого создания программ для MetaTrader (Часть X): Совместимость с MQL4 - События открытия позиции и активации отложенных ордеров
В предыдущих статьях мы начали создавать большую кроссплатформенную библиотеку, целью которой является упростить написание программ для платформ MetaTrader 5 и MetaTrader 4. В девятой части начали дорабатывать классы библиотеки для работы в MQL4. В данной статье продолжим доработку библиотеки с целью полной её совместимости с MQL4.

Библиотека численного анализа ALGLIB в MQL5
В этой статье мы кратко рассмотрим библиотеку численного анализа ALGLIB 3.19, ее приложения и новые алгоритмы, позволяющие повысить эффективность анализа финансовых данных.

Как стать участником Automated Trading Championship 2008?
Основная цель проведения Чемпионата - популяризация автоматического трейдинга и накопление практической информации в этой области. Как Организатор Чемпионата, мы стремимся обеспечивать честное соревнование и пресекать все попытки мошенничества. Именно этими соображениями продиктованы жесткие Правила Чемпионата.


Бегущая строка котировок: улучшенная версия
Как вам идея оживить базовую версию панели? Первое, что мы сделаем — реализуем возможность добавить на панель изображение, например, логотип актива или любой другой рисунок, чтобы пользователь смог легко и быстро определить, что это за торговый инструмент.


Работа с таймсериями в библиотеке DoEasy (Часть 58): Таймсерии данных буферов индикаторов
В завершении темы работы с таймсериями организуем хранение, поиск и сортировку данных, хранящихся в буферах индикаторов, что позволит в дальнейшем проводить анализ на основе значений индикаторов, создаваемых на основе библиотеки в своих программах. Общая концепция всех классов-коллекций библиотеки позволяет легко находить нужные данные в соответствующей коллекции, и соответственно, это же будет возможным и в создаваемом сегодня классе.


Возможности Мастера MQL5, которые вам нужно знать (Часть 1): Регрессионный анализ
Современный трейдер почти всегда сознательно или бессознательно находится в поиске новых идей. Он постоянно пробует новые стратегии, модифицирует их и отбрасывает те, что не оправдали себя. Этот исследовательский процесс требует много времени и сопряжен с ошибками. В этой серии статей я постараюсь доказать, что Мастер MQL5 является настоящей опорой трейдера. Благодаря Мастеру, трейдер экономит время при реализации своих идей. Кроме того, снижается вероятность ошибок, возникающих при дублировании кода. Вместо того чтобы тратить время на оформление кода, трейдеры претворяют в жизнь свою торговую философию.

Торговля по алгоритму: ИИ и его путь к золотым вершинам
В данной статье продемонстрирован подход к созданию торговых стратегий для золота с помощью машинного обучения. Рассматривая предложенный подход к анализу и прогнозированию временных рядов с разных ракурсов, можно определить его преимущества и недостатки по сравнению с другими способами создания торговых систем, основанных исключительно на анализе и прогнозировании финансовых временных рядов.


Разработка торгового советника с нуля (Часть 10): Доступ к пользовательским индикаторам
Как получить доступ к пользовательским индикаторам непосредственно в советнике? Торговый советник будет действительно полезен только в том случае, если в нем можно будет использовать пользовательские индикаторы, иначе это будет просто набор кодов и инструкций.


Разработка торговой системы на основе индикатора VIDYA
Представляю вашему вниманию новую статью из серии, в которой мы учимся строить торговые системы на основе самых популярных индикаторов. В этой статье мы поговорим об индикаторе Скользящей средней с динамическим периодом усреднения (Variable Index Dynamic Average, VIDYA) и создадим торговую систему по его показателям.


Скрытые марковские модели в торговых системах на машинном обучении
Скрытые марковские модели (СММ) представляют собой мощный класс вероятностных моделей, предназначенных для анализа последовательных данных, где наблюдаемые события зависят от некоторой последовательности ненаблюдаемых (скрытых) состояний, которые формируют марковский процесс. Основные предположения СММ включают марковское свойство для скрытых состояний, означающее, что вероятность перехода в следующее состояние зависит только от текущего состояния, и независимость наблюдений при условии знания текущего скрытого состояния.

Риск-менеджер для алгоритмической торговли
Целями данной статьи являются: доказать обязательность применения риск-менеджера, адаптация принципов контролируемого риска при торговле алгоритмически в отдельном классе, чтобы каждый смог самостоятельно убедиться в эффективности подхода нормирования риска при внутридневной торговле и инвестировании на финансовых рынках. В данной статье мы подробно раскроем написание класса риск-менеджера для алгоритмической торговли в продолжение к предыдущей статье по написанию риск-менеджера для ручной торговли.


Эксперименты с нейросетями (Часть 6): Перцептрон как самодостаточное средство предсказания цены
Пример использования перцептрона как самодостаточного средства предсказания цены. В статье даются общие понятия, представлен простейший готовый советник и результаты его оптимизации.

Неторгующий эксперт тестирует индикаторы
Все индикаторы можно разделить на две группы: статические - изображение которых на истории остается статичным и не меняется с приходом новых котировок, и динамические - которые отображают свое состояние только для текущего момента времени и полностью переририсовываются при приходе новой цены. Работопригодность статического индикатора видна сразу на графике, а вот как проверить, что динамический индиктор работает правильно? Этому вопросу и посвящена данная статья.

Бегущая строка котировок: базовая версия
Здесь я покажу, как создать в терминале бегущую строку, которая обычно используется для отображения котировок на бирже. Создавать такую строку мы будем только при помощи MQL5, не используя никакое другое внешнее программирование.


Торговая стратегия "Захват ликвидности" (Liquidity Grab)
Торговая стратегия захвата ликвидности является ключевым компонентом Концепции умных денег (Smart Money Concepts (SMC), которая направлена на выявление и использование действий институциональных игроков на рынке. Она предполагает нацеливание на области с высокой ликвидностью, такие как зоны поддержки или сопротивления, где крупные ордера могут спровоцировать движение цены до того, как рынок возобновит свой тренд. В настоящей статье подробно объясняется концепция захвата ликвидности и описывается процесс разработки советника по торговой стратегии захвата ликвидности на MQL5.

Эксперименты с нейросетями (Часть 3): Практическое применение
Нейросети наше все. Проверяем на практике, так ли это. MetaTrader 5 как самодостаточное средство для использования нейросетей в трейдинге. Простое объяснение.


Графика в библиотеке DoEasy (Часть 99): Перемещаем расширенный графический объект одной контрольной точкой
В прошлой статье мы создали возможность перемещения опорных точек расширенного графического объекта при помощи форм управления. Теперь сделаем перемещение составного графического объекта при помощи одной точки (формы) управления графическим объектом.

Разработка торговой системы на основе стандартного отклонения
Представляю вашему вниманию новую статью из серии, в которой мы учимся создавать торговые системы по показателям самых популярных технических индикаторов и пишем на их основе системы на языке MQL5 для использования в MetaTrader 5. В этой статье мы узнаем, как разработать торговую систему по индикатору стандартного отклонения.

Индикатор CCI. Три шага трансформации
В этой статье мы попробуем внести дополнительные изменения в CCI. Эти изменения коснутся самой логики работы этого индикатора. Вплоть до того, что мы сможем увидеть этот индикатор в главном окне графика.


Движение цены: Математические модели и технический анализ
Прогнозирование движений валютных пар является важным фактором успеха в трейдинге. Данная статья посвящена исследованию различных моделей движения цены, анализу их преимуществ и недостатков, а также практическому применению в торговых стратегиях. Мы рассмотрим подходы, позволяющие выявлять скрытые закономерности и повышать точность прогнозов.