Статьи по программированию на языках MQL4 и MQL5

Изучайте язык программирования торговых стратегий MQL5 по опубликованным здесь статьям, большая часть которых написана вами - членами сообщества. Все статьи разделены на категории для быстрого поиска ответа по тому или иному аспекту программирования: "Интеграция", "Тестер", "Торговые стратегии" и многое другое.
Следите за новыми публикациями и участвуйте в их обсуждении на форуме!
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Возможности Мастера MQL5, которые вам нужно знать (Часть 38): Полосы Боллинджера
Полосы Боллинджера — очень распространенный индикатор конвертов, используемый многими трейдерами для ручного размещения и закрытия сделок. Мы изучим этот индикатор, рассмотрев как можно больше различных сигналов, которые он генерирует, и посмотрим, как их можно использовать в советнике, собранном с помощью Мастера.


Возможности Мастера MQL5, которые вам нужно знать (Часть 48): Аллигатор Билла Вильямса
Аллигатор, детище Билла Вильямса, представляет собой универсальный индикатор определения тренда, который дает четкие сигналы и часто сочетается с другими индикаторами. Классы Мастера MQL5 позволяют нам тестировать различные сигналы на основе паттернов, что позволяет нам рассмотреть и этот индикатор.


Разработка системы репликации - Моделирование рынка (Часть 12): Появление СИМУЛЯТОРА (II)
Разработка симулятора может оказаться гораздо интереснее, чем кажется. Сегодня мы сделаем еще несколько шагов в этом направлении, потому что всё становится интереснее.


Форекс советник на нейросети N-BEATS Network
Реализация архитектуры N-BEATS для форекс-трейдинга в MetaTrader 5 с квантильным прогнозированием и адаптивным риск-менеджментом. Архитектура адаптирована через билинейную нормализацию и специализированные функции потерь для финансовых данных. Тестирование на данных 2025 года показало неспособность генерировать прибыль, подтверждая разрыв между теоретическими достижениями и практической торговой эффективностью.

Нейросети в трейдинге: Инъекция глобальной информации в независимые каналы (InjectTST)
Большинство современных методов прогнозирования мультимодальных временных рядов используют подход независимых каналов. Тем самым игнорируется природная зависимость различных каналов одного временного ряда. Разумное использование 2 подходов (независимых и смешанных каналов) является ключом к повышению эффективности моделей.

Разработка MQTT-клиента для MetaTrader 5: методология TDD (Часть 2)
Статья является частью серии, описывающей этапы разработки нативного MQL5-клиента для протокола MQTT. В этой части мы описываем организацию нашего кода, первые заголовочные файлы и классы, а также написание тестов. В эту статью также включены краткие заметки о разработке через тестирование (Test-Driven-Development) и о ее применении в этом проекте.

Компоненты View и Controller для таблиц в парадигме MVC на MQL5: Простые элементы управления
В статье рассмотрены простые элементы управления как составляющие части более сложных графических элементов компонента View в рамках реализации таблиц в парадигме MVC (Model-View-Controller). Реализован базовый функционал компонента Controller для интерактивного взаимодействия элементов с пользователем и друг с другом. Это вторая статья, посвященная компоненту View, и четвёртая в серии статей о создании таблиц для клиентского терминала MetaTrader 5.


Критерий независимости Гильберта-Шмидта (HSIC)
В статье рассматривается непараметрический статистический тест HSIC (Hilbert-Schmidt Independence Criterion) предназначенный для выявления линейных и нелинейных зависимостей в данных. Предложены реализации двух алгоритмов вычисления HSIC на языке MQL5: точного перестановочного теста и гамма-аппроксимации. Эффективность метода демонстрируется на синтетических данных, моделирующих нелинейную связь признаков и целевой переменной.


Нейросети в трейдинге: Вероятностное прогнозирование временных рядов (Окончание)
Приглашаем вас познакомиться с фреймворком K²VAE и вариантом интеграции предложенных подходов в торговую систему. Вы узнаете, как гибридный подход Koopman–Kalman–VAE помогает строить адаптивные и интерпретируемые модели. А в завершении статьи представлены практические результаты использования реализованных решений.

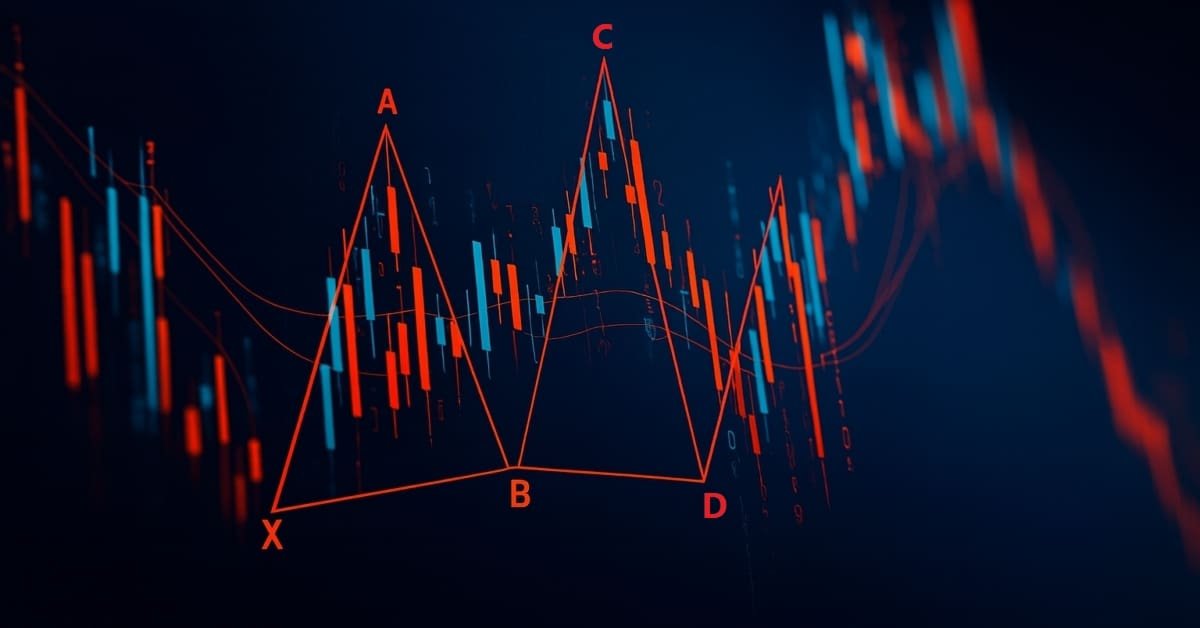
Знакомство с языком MQL5 (Часть 21): Автоматическое обнаружение паттернов Гартли
Узнайте, как обнаружить и отобразить гармонический паттерн Гартли в MetaTrader 5 с использованием языка MQL5. В этой статье объясняется каждый шаг данного процесса: от выявления точек свинга до применения коэффициентов Фибоначчи и графического построения паттерна на графике целиком для четкого визуального подтверждения.


Торгуем опционы без опционов (Часть 4): Более сложные опционные стратегии
В этой статье мы рассмотрим, как можно снизить риски (и возможно ли это сделать) для опционных стратегий, где изначально риск не ограничен. Это относится к стратегиям, основанным на продаже опционов, то есть к флэтовым. Также рассмотрим варианты фиксации прибыли для опционных стратегий, основанных на покупке опционов, то есть трендовых. Как всегда, добавим в наш эксперт новые полезные функции и улучшим старые.

Алгоритм искусственных водорослей — Artificial Algae Algorithm (AAA)
В данной статье рассматривается алгоритм искусственных водорослей (AAA), разработанный на основе биологических процессов, характерных для микроводорослей. Алгоритм включает спиральное движение, эволюционный процесс и адаптацию, что позволяет ему решать задачи оптимизации. Статья предлагает глубокий анализ принципов работы AAA и его потенциала в математическом моделировании, подчеркивая связь между природой и алгоритмическими решениями.


Нейросети в трейдинге: Фреймворк кросс-доменного прогнозирования временных рядов (TimeFound)
В этой статье мы шаг за шагом собираем ядро интеллектуальной модели TimeFound, адаптированной под реальные задачи прогнозирования временных рядов. Если вас интересует практическая реализация нейросетевых патчинг-алгоритмов в MQL5 — вы точно по адресу.


Компоненты View и Controller для таблиц в парадигме MVC на MQL5: Контейнеры
В статье рассмотрим создание элемента управления "Контейнер" с возможностью прокрутки его содержимого. В процессе будут доработаны уже готовые классы элементов управления графической библиотеки.


Построение модели для ограничения диапазона сигналов по тренду (Часть 9): Советник с несколькими стратегиями (III)
Добро пожаловать в третью часть серии статьей о трендах! Сегодня мы углубимся в использование дивергенции как стратегии определения оптимальных точек входа в рамках преобладающего дневного тренда. Мы также представим специальный механизм фиксации прибыли, аналогичный скользящему стоп-лоссу, но с уникальными усовершенствованиями. Кроме того, мы обновим советник Trend Constraint до более продвинутой версии, включив в него новое условие исполнения сделки в дополнение к существующим. Также мы продолжим изучать практическое применение MQL5 в разработке алгоритмов.


Как построить 29-парный портфель с L1-фильтром и VaR-распределением лотов
Разбирается практическое применение L1 Trend Filter для очистки шума и формирования структурных признаков, совместимых с live-торговлей. Показан полный цикл: H1-данные 29 инструментов из MetaTrader 5, каузальная фильтрация, CatBoost на горизонте трёх L1-баров, честный walk-forward и распределение лотов по VaR. Читатель получает воспроизводимый кодовый конвейер и методику портфельной оценки.


Комбинаторно-симметричная перекрестная проверка в MQL5
В статье показана реализация комбинаторно-симметричной перекрестной проверки на чистом MQL5 для измерения степени подгонки после оптимизации стратегии с использованием медленного полного алгоритма тестера стратегий.

Наиболее известные модификации алгоритма искусственного кооперативного поиска (Artificial Cooperative Search, ACSm)
В данной статье рассмотрим эволюцию алгоритма ACS: три модификации в направлении улучшения характеристик сходимости и результативности алгоритма. Трансформация одного из ведущих алгоритмов оптимизации. От модификаций матриц до революционных подходов к формированию популяций.


Пользовательские символы MQL5: Создаем символ 3D-баров
В данной статье представлено детальное руководство по созданию инновационного индикатора 3DBarCustomSymbol.mq5, который генерирует пользовательские символы в MetaTrader 5, объединяющие цену, время, объем и волатильность в единое трехмерное представление. Рассматриваются математические основы, архитектура системы, практические аспекты реализации и применения в торговых стратегиях.

Возможности Мастера MQL5, которые вам нужно знать (Часть 36): Q-обучение с цепями Маркова
Обучение с подкреплением — один из трех основных принципов машинного обучения, наряду с обучением с учителем и без учителя. Поэтому возникает необходимость в оптимальном управлении или изучении наилучшей долгосрочной политики, которая наилучшим образом соответствует целевой функции. Именно на этом фоне мы исследуем его возможную роль в информировании процесса обучения MLP советника, собранного в Мастере.


Нейросети в трейдинге: Устойчивые торговые сигналы в любых режимах рынка (Окончание)
В статье подробно рассмотрена интеграция подходов фреймворка ST-Expert в архитектуру Extralonger, позволяющая одновременно анализировать временные и пространственные представления данных. Представлены результаты тестирования на реальных исторических данных, демонстрирующие эффективность модели и её устойчивость к рыночным аномалиям. Описана модульная структура фреймворка, обеспечивающая воспроизводимость, гибкость для исследований и возможность поэтапной оптимизации компонентов.


Нейросети в трейдинге: Модели многократного уточнения прогнозов (RAFT)
Фреймворк RAFT предлагает принципиально иной подход к прогнозированию динамики рынка — не как разовый снимок, а как итеративное уточнение состояния в реальном времени. Он одновременно учитывает локальные и глобальные изменения, сохраняя высокую точность даже при сложных ценовых структурах.


Символьное уравнение прогнозирования цены с использованием SymPy
Статья описывает интересный подход к алготрейдингу, основанный на символьных математических уравнениях вместо традиционных "черных ящиков" машинного обучения. Автор показывает, как преобразовать непрозрачные нейросети в читаемые математические формулы через библиотеку SymPy и полиномиальную регрессию, что позволяет полностью понимать логику принятия торговых решений. Подход сочетает вычислительную мощь ML с прозрачностью классических методов, давая трейдеру возможность анализировать, корректировать и адаптировать модели в реальном времени.


Нейросети в трейдинге: Эффективное извлечение признаков для точной классификации (Mantis)
Познакомьтесь с Mantis — лёгкой фундаментальной моделью для классификации временных рядов на базе Transformer с контрастным предварительным обучением и гибридным вниманием, обеспечивающими рекордную точность и масштабируемость.


Нейросети в трейдинге: Эффективное извлечение признаков для точной классификации (Построение объектов)
Mantis — универсальный инструмент для глубокого анализа временных рядов, гибко масштабируемый под любые финансовые сценарии. Узнайте, как сочетание патчинга, локальных свёрток и кросс-внимания позволяет получить высокоточную интерпретацию рыночных паттернов.

Разработка системы репликации (Часть 33): Система ордеров (II)
Сегодня мы продолжим разработку системы ордеров, но вы увидите, что мы будем массово использовать заново то, что уже было показано в других статьях. Тем не менее, в этой статье мы получим небольшое вознаграждение. Сначала мы разработаем систему, которую можно будет использовать вместе с реальным торговым сервером, либо с помощью демо-счета, либо реального счета. Мы будем широко использовать платформу MetaTrader 5, которая обеспечит нам всю необходимую поддержку в начале данного пути.

Алгоритм арифметической оптимизации (AOA): Путь от AOA к SOA (Simple Optimization Algorithm)
В данной статье мы представляем алгоритм арифметической оптимизации (Arithmetic Optimization Algorithm, AOA), который основывается на простых арифметических операциях: сложении, вычитании, умножении и делении. Эти базовые математические действия служат основой для поиска оптимальных решений в различных задачах.


Разработка советника для мониторинга точек входа в свинг-сделки
Год близится к завершению, и в это время долгосрочные трейдеры часто подводят его итоги, анализируя историю рынка, его поведение и тренды с тем, чтобы оценить потенциал для будущих движений. В этой статье мы рассмотрим разработку советника для мониторинга долгосрочных сделок с помощью языка MQL5. Цель в том, чтобы справиться с такими проблемами, как упущение торговых возможностей по причине торговли вручную и отсутствия автоматизированных систем мониторинга. В качестве примера мы будем использовать одну из наиболее ярких торговых пар, чтобы эффективно определить стратегию для нашего решения и разработать его.


Нейросети в трейдинге: Обучение метапараметров на основе гетерогенности (Основные компоненты)
В этой статье мы подробно рассматриваем алгоритмы реализации ключевых компонентов фреймворка HimNet. Демонстрируем, как при минимальном числе обучаемых компонентов достигается высокая согласованность и управляемость всей системы. Представленная реализация отличается компактностью и прозрачностью, что облегчает её адаптацию к реальным рыночным задачам.


Разработка системы репликации - Моделирование рынка (Часть 13): Появление СИМУЛЯТОРА (III)
Здесь мы немного упростим несколько элементов, связанных с работой в следующей статье. Я также объясню, как можно визуализировать то, что генерирует симулятор с точки зрения случайности.


Бимодальный Market Profile с дельтой и памятью в MQL5
Классический Market Profile сорокалетней давности до сих пор тиражируется в десятках индикаторов, которые отличаются только цветом баров. В статье я разбираю три концептуальные слепые зоны оригинальной теории — монолитную Value Area при бимодальных распределениях, слепоту TPO к агрессору и отсутствие памяти между сессиями — и строю индикатор, который закрывает каждую из них: детекция бимодальности с dead zone, ордер-флоу через CopyTicksRange с absorption detection, композитная память рынка с Naked POC и HVN/LVN. Полный исходный код прилагается.


Гауссовcкие процессы в машинном обучении (Часть 1): Модель классификации в MQL5
В данной статье мы рассмотрим модель классификации гауссовских процессов. Мы начнём с изучения её теоретических принципов, а затем перейдём к практической разработке библиотеки ГП на MQL5.


Нейронная сеть на практике: Псевдообратная (II)
Поскольку эти статьи имеют образовательную цель и не направлены на то, чтобы показать реализацию конкретной функциональности, в данной статье мы поступим немного иначе. Вместо того, чтобы показывать, как применять факторизацию для получения обратной матрицы, мы сосредоточимся на факторизации псевдообратной. Причина заключается в том, что нет смысла показывать, как можно получить общий коэффициент, если мы можем сделать это особым способом. А еще лучше, если читатель сможет глубже понять, почему всё происходит именно так. Давайте теперь разберемся, почему со временем аппаратное обеспечение приходит на смену программному.


Возможности Мастера MQL5, которые вам нужно знать (Часть 16): Метод главных компонент с собственными векторами
В статье рассматривается метод главных компонент — метод снижения размерности при анализе данных, а также то, как его можно реализовать с использованием собственных значений и векторов. Как всегда, мы попытаемся разработать прототип класса сигналов советника, который можно будет использовать в Мастере MQL5.

Создание самооптимизирующихся советников на MQL5 (Часть 3): Динамическое следование за трендом и возврат к среднему значению
Финансовые рынки обычно классифицируются как находящиеся во флэте (боковом движении) либо в тренде. Такой статичный взгляд на рынок может облегчить нам торговлю в краткосрочной перспективе. Однако он оторван от реалий рынка. В этой статье мы попытаемся лучше понять, как именно финансовые рынки перемещаются между этими двумя возможными режимами и как мы можем использовать наше новое понимание поведения рынка, чтобы обрести уверенность в наших алгоритмических торговых стратегиях.


Удаленный профессиональный риск-менеджер Forex на Python
Делаем удаленный профессиональный риск-менеджер Для Forex на Python, разворачиваем его на сервере по шагам. В процессе статьи поймем, как программно управлять рисками на Форекс, и как больше не слить депозит на Форекс.


Нейросети в трейдинге: Прогнозирование временных рядов при помощи адаптивного модального разложения (ACEFormer)
Предлагаем познакомиться с архитектурой ACEFormer — современным решением, сочетающим эффективность вероятностного внимания и адаптивное разложение временных рядов. Материал будет полезен тем, кто ищет баланс между вычислительной производительностью и точностью прогноза на финансовых рынках.


Самооптимизирующийся советник на языках MQL5 и Python (Часть IV): Стекинг моделей
В статье мы продемонстрируем, как можно создавать торговые приложения на базе ИИ, способные учиться на собственных ошибках. Мы рассмотрим технику, известную как стекинг (stacking), при которой мы используем 2 модели для создания 1 прогноза. Первая модель, как правило, является более слабым обучающимся алгоритмом, а вторая - более мощной моделью, которая обучается на результатах более слабого алгоритма. Наша цель — создать ансамбль моделей, чтобы достичь более высокой точности.

Алгоритм искусственного орошения — Artificial Showering Algorithm (ASHA)
В статье представлен Алгоритм Искусственного Орошения (ASHA) – новый метаэвристический метод, разработанный для решения общих задач оптимизации. Основанный на моделировании процессов потоков и накопления воды, этот алгоритм выстраивает концепцию идеального поля, в котором каждая единица ресурса (вода) вызывается для поиска оптимального решения. Узнайте, как ASHA адаптирует принципы потока и накопления для эффективного распределения ресурсов в условиях поискового пространства, а также познакомьтесь с его реализацией и итогами тестирования.


Алгоритм оптимизации Ройял Флеш — Royal Flush Optimization (RFO)
Авторский алгоритм Royal Flush Optimization предлагает новый взгляд на решение задач оптимизации, заменяя классическое бинарное кодирование генетических алгоритмов на секторный подход, вдохновленный принципами покера. RFO демонстрирует, как упрощение базовых принципов может привести к созданию эффективного и практичного метода оптимизации. В статье представлен детальный анализ алгоритма и результаты тестирования.